Cách sử dụng tài liệu nàyMô hình
- Mục đích
- Từ một lần giới thiệu khách hàng, theo dõi năm bước từ đóng góp, xác minh kết quả, xác lập quyền và nghĩa vụ, thực hiện cam kết trong vận hành đến tiếp tục hoặc rút lui. Qua đó xem khi nào phù hợp với thù lao một lần, chia phần doanh thu qua nhiều kỳ hay tham gia quản trị.
- Điều kiện sử dụng
- Kiểm tra đối tượng, mục tiêu và ràng buộc có phù hợp với công việc hiện tại; xác nhận riêng các điều kiện chưa được nêu.
- Mô hình
- Thành phần, quan hệ và giả định
- Căn cứ và giới hạn kiểm chứng
- Mô hình cơ chế hình thành V0.1. Tình huống hợp tác với đối tác kênh và các con số đều giả định, dùng để minh họa cách kiểm tra từng bước. Bài viết chưa ghi nhận riêng kết quả kiểm chứng bên ngoài. Việc công bố không xác nhận hiệu quả; hãy kiểm tra căn cứ, giả định và giới hạn trong bài.
- Phiên bản
- V0.1 · Sửa đổi 2026-11-14
- Sơ đồ gốc và tệp đính kèm
Đây là tài liệu kiến thức để đọc và trích dẫn, không phải Skill đã cài đặt. Khi dùng với AI, giữ nguyên nguồn và giới hạn, đồng thời kiểm tra kết quả.
CC BY-NC-ND 4.0 · Áp dụng cho văn bản gốc trừ khi có ghi chú khác; không bao gồm tư liệu của bên thứ ba. Tải xuống hoặc máy đọc không mở rộng giấy phép hiện có hay cấp riêng quyền phái sinh, sử dụng thương mại hoặc huấn luyện mô hình.
Viện nghiên cứu WISERUNION · Mô hình V0.1 · 14 tháng 11 năm 2026
Đối tác kênh giới thiệu một khách hàng. Khi nào thì có thể coi đóng góp đó đã hoàn tất? Có lúc hai bên nghiệm thu việc giới thiệu và thanh toán theo thỏa thuận. Có lúc đối tác còn chăm sóc khách hàng, đợi tiền về để nhận phần được chia hoặc tham gia quản trị kênh. Muốn biết hợp tác có thể đi xa đến đâu, tôi sẽ bắt đầu từ lần giới thiệu này. Kết quả kinh doanh nào còn lại, ai có được quyền gì và sau đó các cam kết được thực hiện ra sao?
Khi xem một trường hợp cụ thể, tôi nhìn cả hai phía. Doanh nghiệp còn có thể sử dụng tài sản, năng lực hay quan hệ hợp tác nào về sau? Người tham gia có những quyền và trách nhiệm nào ở các kỳ sau, và thực tế đã thực hiện đến đâu? Một lần bàn giao có thể để lại năng lực lâu dài cho doanh nghiệp, còn hai bên vẫn có thể kết thúc hợp tác sau khi quyết toán. Đặt hồ sơ hai phía cạnh nhau mới thấy được phần tích lũy đó nâng đỡ quan hệ vốn dài hạn như thế nào.
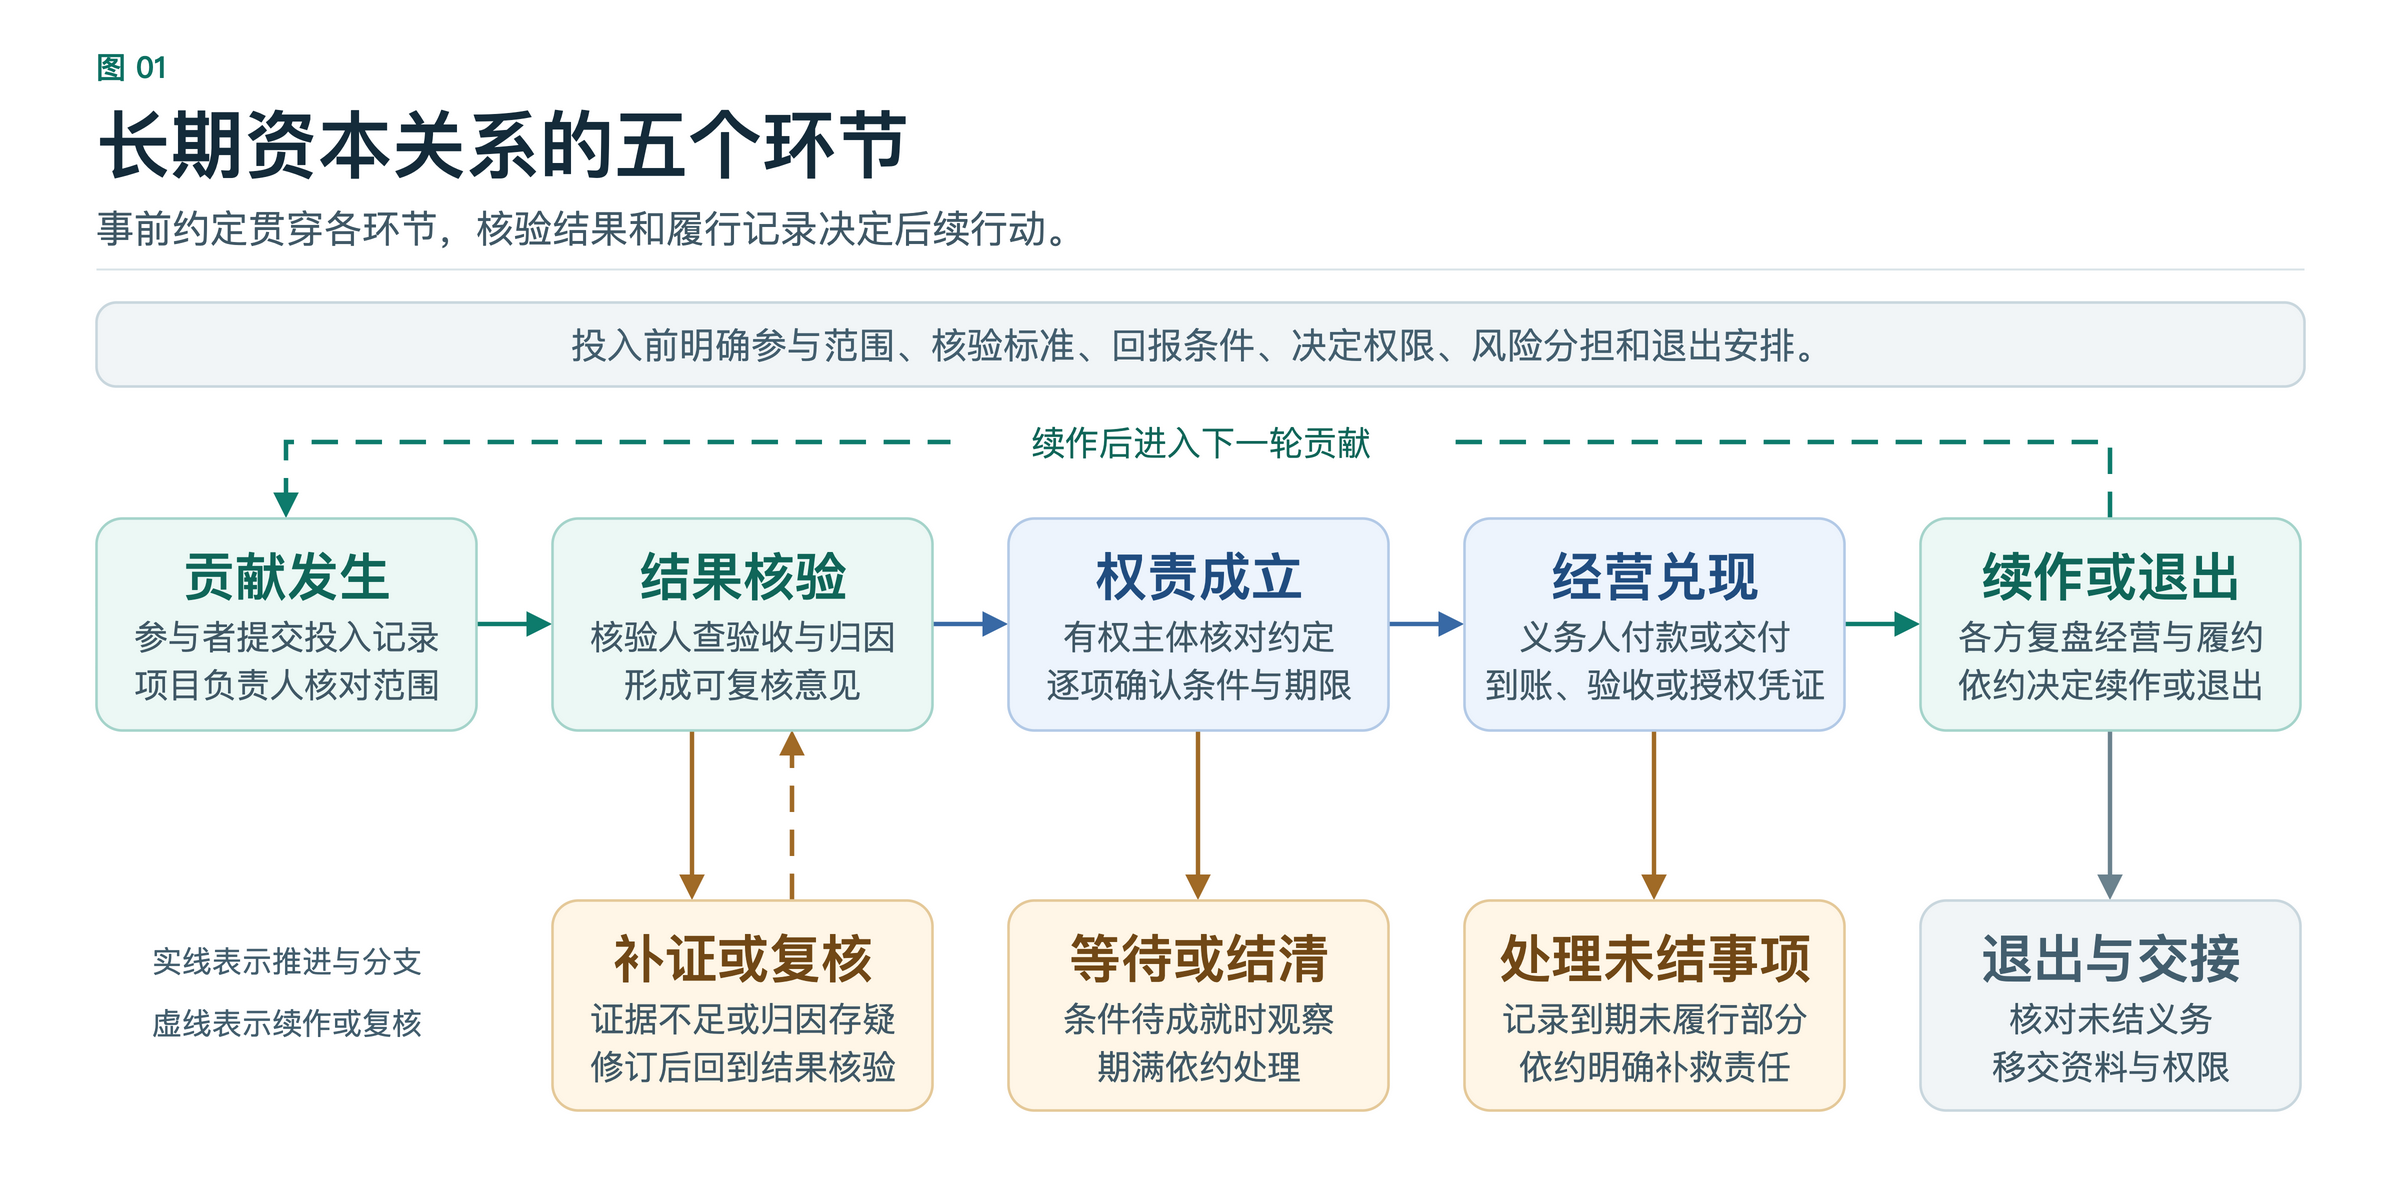
Năm bước và điều kiện chuyển bước
Đóng góp → Xác minh kết quả → Xác lập quyền và nghĩa vụ → Thực hiện cam kết trong vận hành → Tiếp tục hợp tác hoặc rút lui
Trước khi đưa nguồn lực vào, hãy làm rõ ai tham gia, nghiệm thu theo chuẩn nào, điều kiện nhận thù lao là gì, ai quyết định, rủi ro chia thế nào và khi rút lui phải bàn giao những gì. Thỏa thuận có thể có hiệu lực trước khi bắt đầu công việc. Khi yêu cầu trả thù lao hoặc thực thi quyền hạn, kiểm tra điều kiện tương ứng. Người phụ trách dự án, người xác minh, người quyết định và bên có nghĩa vụ có thể là những chủ thể khác nhau. Một hồ sơ đóng góp có thể gắn với nhiều quyền lợi. Thù lao một lần, phần được chia qua nhiều kỳ và quyền tham gia quản trị được thực hiện theo từng thỏa thuận.

Xem sơ đồ kích thước đầy đủ ↗Tải tệp nguồn Draw.io tiếng Trung (5 trang) ↓
| Bước | Ai xác nhận, dựa vào đâu | Khi nào chuyển bước | Rủi ro và cách xử lý |
|---|---|---|---|
| Đóng góp | Người tham gia nộp sản phẩm bàn giao hoặc hồ sơ về nguồn lực đã đưa vào. Người phụ trách đối chiếu nhiệm vụ, thời gian, phạm vi và người thực hiện. | Có thể kiểm tra sản phẩm hoặc hồ sơ và nhiệm vụ tương ứng, rồi chuyển đi xác minh. | Bên chịu trách nhiệm theo thỏa thuận trước gánh chi phí đầu vào hoặc làm lại. Khi đổi phạm vi, kiểm tra việc phê duyệt thay đổi. |
| Xác minh kết quả | Người xác minh được chỉ định dùng tiêu chuẩn nghiệm thu, dữ liệu kinh doanh và hồ sơ gốc để xác nhận kết quả, rồi đối chiếu phần đóng góp của mỗi bên. | Kết quả và việc quy phần đóng góp đạt chuẩn, lập ý kiến xác minh để người có thẩm quyền xem xét. | Nếu ghi trùng phần đóng góp hoặc thiếu chứng cứ, bổ sung hoặc rà soát lại. Ghi riêng phần đã có chứng cứ và phần còn tranh chấp. |
| Xác lập quyền và nghĩa vụ | Người có thẩm quyền kiểm tra thỏa thuận còn hiệu lực, thẩm quyền và sự kiện kích hoạt để xác định ai có quyền gì và ai có nghĩa vụ tương ứng. | Xác nhận từng điều kiện và hạn thực hiện. Khi đủ điều kiện, theo dõi việc trả tiền, bàn giao hoặc cấp quyền. | Nếu căn cứ hoặc cách áp dụng còn tranh chấp, giữ kết luận xác minh đóng góp và xử lý điểm còn bỏ ngỏ theo thỏa thuận. Kiểm tra bên nào chịu biến động kinh doanh và chi phí chờ, cùng nguồn lực thực hiện mà bên có nghĩa vụ có thể huy động. |
| Thực hiện cam kết trong vận hành | Bên có nghĩa vụ thanh toán, bàn giao hoặc mở quyền theo thỏa thuận. Các bên đối chiếu chứng từ tiền về, biên nhận bàn giao hoặc hồ sơ cấp quyền. | Đối chiếu phần đã thực hiện và việc còn lại, rồi tổng kết kỳ. | Nếu quá hạn, ghi phần chưa thực hiện, bên chịu trách nhiệm và biện pháp khắc phục đã thỏa thuận. Đối chiếu riêng việc mở quyền và việc người tham gia thực sự sử dụng quyền. |
| Tiếp tục hoặc rút lui | Các bên hoặc người có thẩm quyền căn cứ vào kết quả kinh doanh, hồ sơ thực hiện và điều khoản rút lui để quyết định tiếp tục, điều chỉnh hay dừng. | Nếu tiếp tục, bắt đầu kỳ sau với nhiệm vụ và thỏa thuận áp dụng mới. Nếu rút lui, xử lý việc còn tồn và bàn giao theo thỏa thuận cũ. | Đối chiếu quyết toán còn lại, công việc đang dở, bàn giao tài liệu và quyền hạn. Theo dõi các nghĩa vụ còn hiệu lực sau khi rút lui theo hạn tương ứng. |
Rà soát, chờ và quá hạn
Khi có tranh chấp về xác minh, hãy quay lại hồ sơ gốc để xem có thể quy phần đóng góp đến đâu. Nếu đóng góp đã rõ còn căn cứ về quyền lợi cần kiểm tra, giữ kết luận xác minh và chuyển cho người có thẩm quyền xử lý. Khi đã có thỏa thuận hiệu lực, xem điều kiện đã đạt chưa, hạn thực hiện là khi nào và thực tế đã đến đâu. Chẳng hạn, nếu tiền khách hàng về là điều kiện để chia, chưa nhận khoản hợp lệ thì ghi đang chờ điều kiện. Đến hết kỳ mà vẫn chưa đạt thì kết toán kỳ đó theo thỏa thuận. Nếu đã nhận tiền hợp lệ nhưng chưa đến ngày thanh toán, ghi chưa đến hạn. Sau hạn mà còn số dư, ghi số chưa trả và trạng thái quá hạn.
Việc tiếp tục hợp tác cần được đánh giá lại ở kỳ sau. Hai bên vẫn có thể kết thúc sau khi đã thực hiện xong nghĩa vụ kỳ trước. Nếu tiếp tục, có thể dẫn kết quả và chứng từ cũ rồi đối chiếu phạm vi đóng góp, quy tắc và trách nhiệm của vòng mới. Nếu việc rà soát làm thay đổi đánh giá, lưu cả hồ sơ gốc và căn cứ điều chỉnh, rồi kiểm tra lại các khoản quyết toán hoặc quyền hạn bị ảnh hưởng.
Chọn quyền lợi cho cùng một loại đóng góp
| Cách bố trí | Căn cứ lựa chọn | Nội dung cần thỏa thuận |
|---|---|---|
| Thù lao một lần | Có thể nghiệm thu riêng phạm vi công việc, làm rõ điều kiện thanh toán và hoàn tất trách nhiệm chính của bên đóng góp khi bàn giao. | Tiêu chuẩn bàn giao hợp lệ, thù lao, ngày trả, bên trả và trách nhiệm cần duy trì sau bàn giao. |
| Chia phần qua nhiều kỳ có thời hạn | Đóng góp còn tạo kết quả kinh doanh có thể tính được ở kỳ sau. Có thể rà soát cách quy phần đóng góp và tính tiền. Các bên chịu được thời gian chờ và biến động lợi ích. | Cơ sở chia, khoản khấu trừ, thời hạn áp dụng, người xác minh, nguồn trả và cách xử lý nếu kết quả thấp hơn dự kiến. |
| Tham gia quản trị trong phạm vi xác định | Bên đóng góp tiếp tục chịu trách nhiệm và cần tham gia những việc cụ thể để thực hiện tốt trách nhiệm đó. | Nội dung được tham gia, quyền hạn, quyền xem thông tin, xử lý phản đối, rút khỏi việc có xung đột, kết thúc quyền và bàn giao. |
Có thể đặt thù lao một lần và phần được chia qua nhiều kỳ trong cùng một thỏa thuận, đồng thời quy định quyền tham gia quản trị. Với quyền quản trị, cần kiểm tra thỏa thuận hoặc văn bản ủy quyền cụ thể. Khi thảo luận, tôi hỏi theo công việc thực tế. Sản phẩm có nghiệm thu được không? Lợi ích về sau có tính được không? Bên đóng góp có còn gánh trách nhiệm đòi hỏi tham gia quyết định không? Chỗ nào chưa trả lời được thì bổ sung căn cứ nghiệm thu, tính toán hoặc ủy quyền ở chỗ đó.
Tình huống hợp tác với đối tác kênh
Đây là ví dụ giả định. Doanh nghiệp dịch vụ thiết bị và đối tác kênh thỏa thuận trước khi làm rằng mỗi lần giới thiệu hợp lệ sẽ được thanh toán riêng. Nếu tiếp tục chăm sóc khách hàng, đối tác có thể hưởng phần chia theo khoản thực thu ròng đủ điều kiện trong sáu tháng. Nếu còn chịu trách nhiệm về chất lượng kênh, doanh nghiệp có thể ủy quyền riêng cho đối tác tham gia rà soát quy tắc xác định phần đóng góp và yêu cầu họ không tham gia giải quyết tranh chấp liên quan đến mình.
Đối tác nộp hồ sơ giới thiệu và chăm sóc khách hàng. Người phụ trách kinh doanh kiểm tra ai tiếp cận trước, khách thuộc kênh nào và sau đó đã phục vụ những gì. Nếu khách đã được một kênh khác đăng ký, việc quy phần đóng góp được rà soát theo thỏa thuận. Sau khi xác minh đạt yêu cầu, người có thẩm quyền xác nhận điều kiện phát sinh thù lao. Khi quyết toán tháng, bộ phận tài chính đối chiếu tiền về, tiền hoàn và phạm vi tính, lưu bảng tính cùng chứng từ thanh toán.
Giả sử trong tháng thu đủ điều kiện 100.000 nhân dân tệ, cần trừ 10.000 tiền hoàn. Tỷ lệ chia 5% trên số thu ròng cho ra khoản phải trả 4.500. Nếu đến hạn chỉ trả 3.000, ghi đã thực hiện 3.000 và 1.500 còn lại quá hạn. Với đơn đã ký nhưng chưa thu tiền, ví dụ này ghi đang chờ tiền về. Khi xem phần tham gia quản trị, kiểm tra tài liệu về quy tắc đã được cung cấp, đối tác đã thực sự tham gia rà soát và ý kiến xử lý đã được lưu hay chưa.
Hết sáu tháng, hai bên xem quan hệ với khách hàng có tiếp tục hỗ trợ kinh doanh, tiền chia đã được trả đúng thỏa thuận và đối tác có sẵn sàng tiếp tục chăm sóc khách hàng hay không. Nếu dừng, đối chiếu khoản thu còn thuộc phạm vi quyết toán, bàn giao việc chăm sóc và tài liệu, xử lý quyền hạn theo thời hạn ủy quyền.