Cách sử dụng tài liệu nàyCông cụ
- Mục đích
- So sánh khoản vay, tăng vốn và tăng vốn kèm chuyển nhượng cổ phần hiện hữu. Ghi nhận định, chứng cứ và điểm cần kiểm tra cho từng tiêu chí, rồi đối chiếu ai nhận tiền, nhà đầu tư có quyền gì và lợi ích đến từ đâu.
- Điều kiện sử dụng
- Kiểm tra đối tượng, mục tiêu và ràng buộc có phù hợp với công việc hiện tại; xác nhận riêng các điều kiện chưa được nêu.
- Công cụ
- Trường dữ liệu, hồ sơ và quy tắc diễn giải
- Căn cứ và giới hạn kiểm chứng
- Công cụ Excel có thể điền V0.1. Ba phương án và số liệu đều giả định. Đơn vị tiền là 10.000 nhân dân tệ. Bài viết chưa ghi nhận riêng kết quả kiểm chứng bên ngoài. Việc công bố không xác nhận hiệu quả; hãy kiểm tra căn cứ, giả định và giới hạn trong bài.
- Phiên bản
- V0.1 · Sửa đổi 2026-11-14
- Sơ đồ gốc và tệp đính kèm
- Tải bảng so sánh Excel có thể điền (bản gốc tiếng Trung) ↓
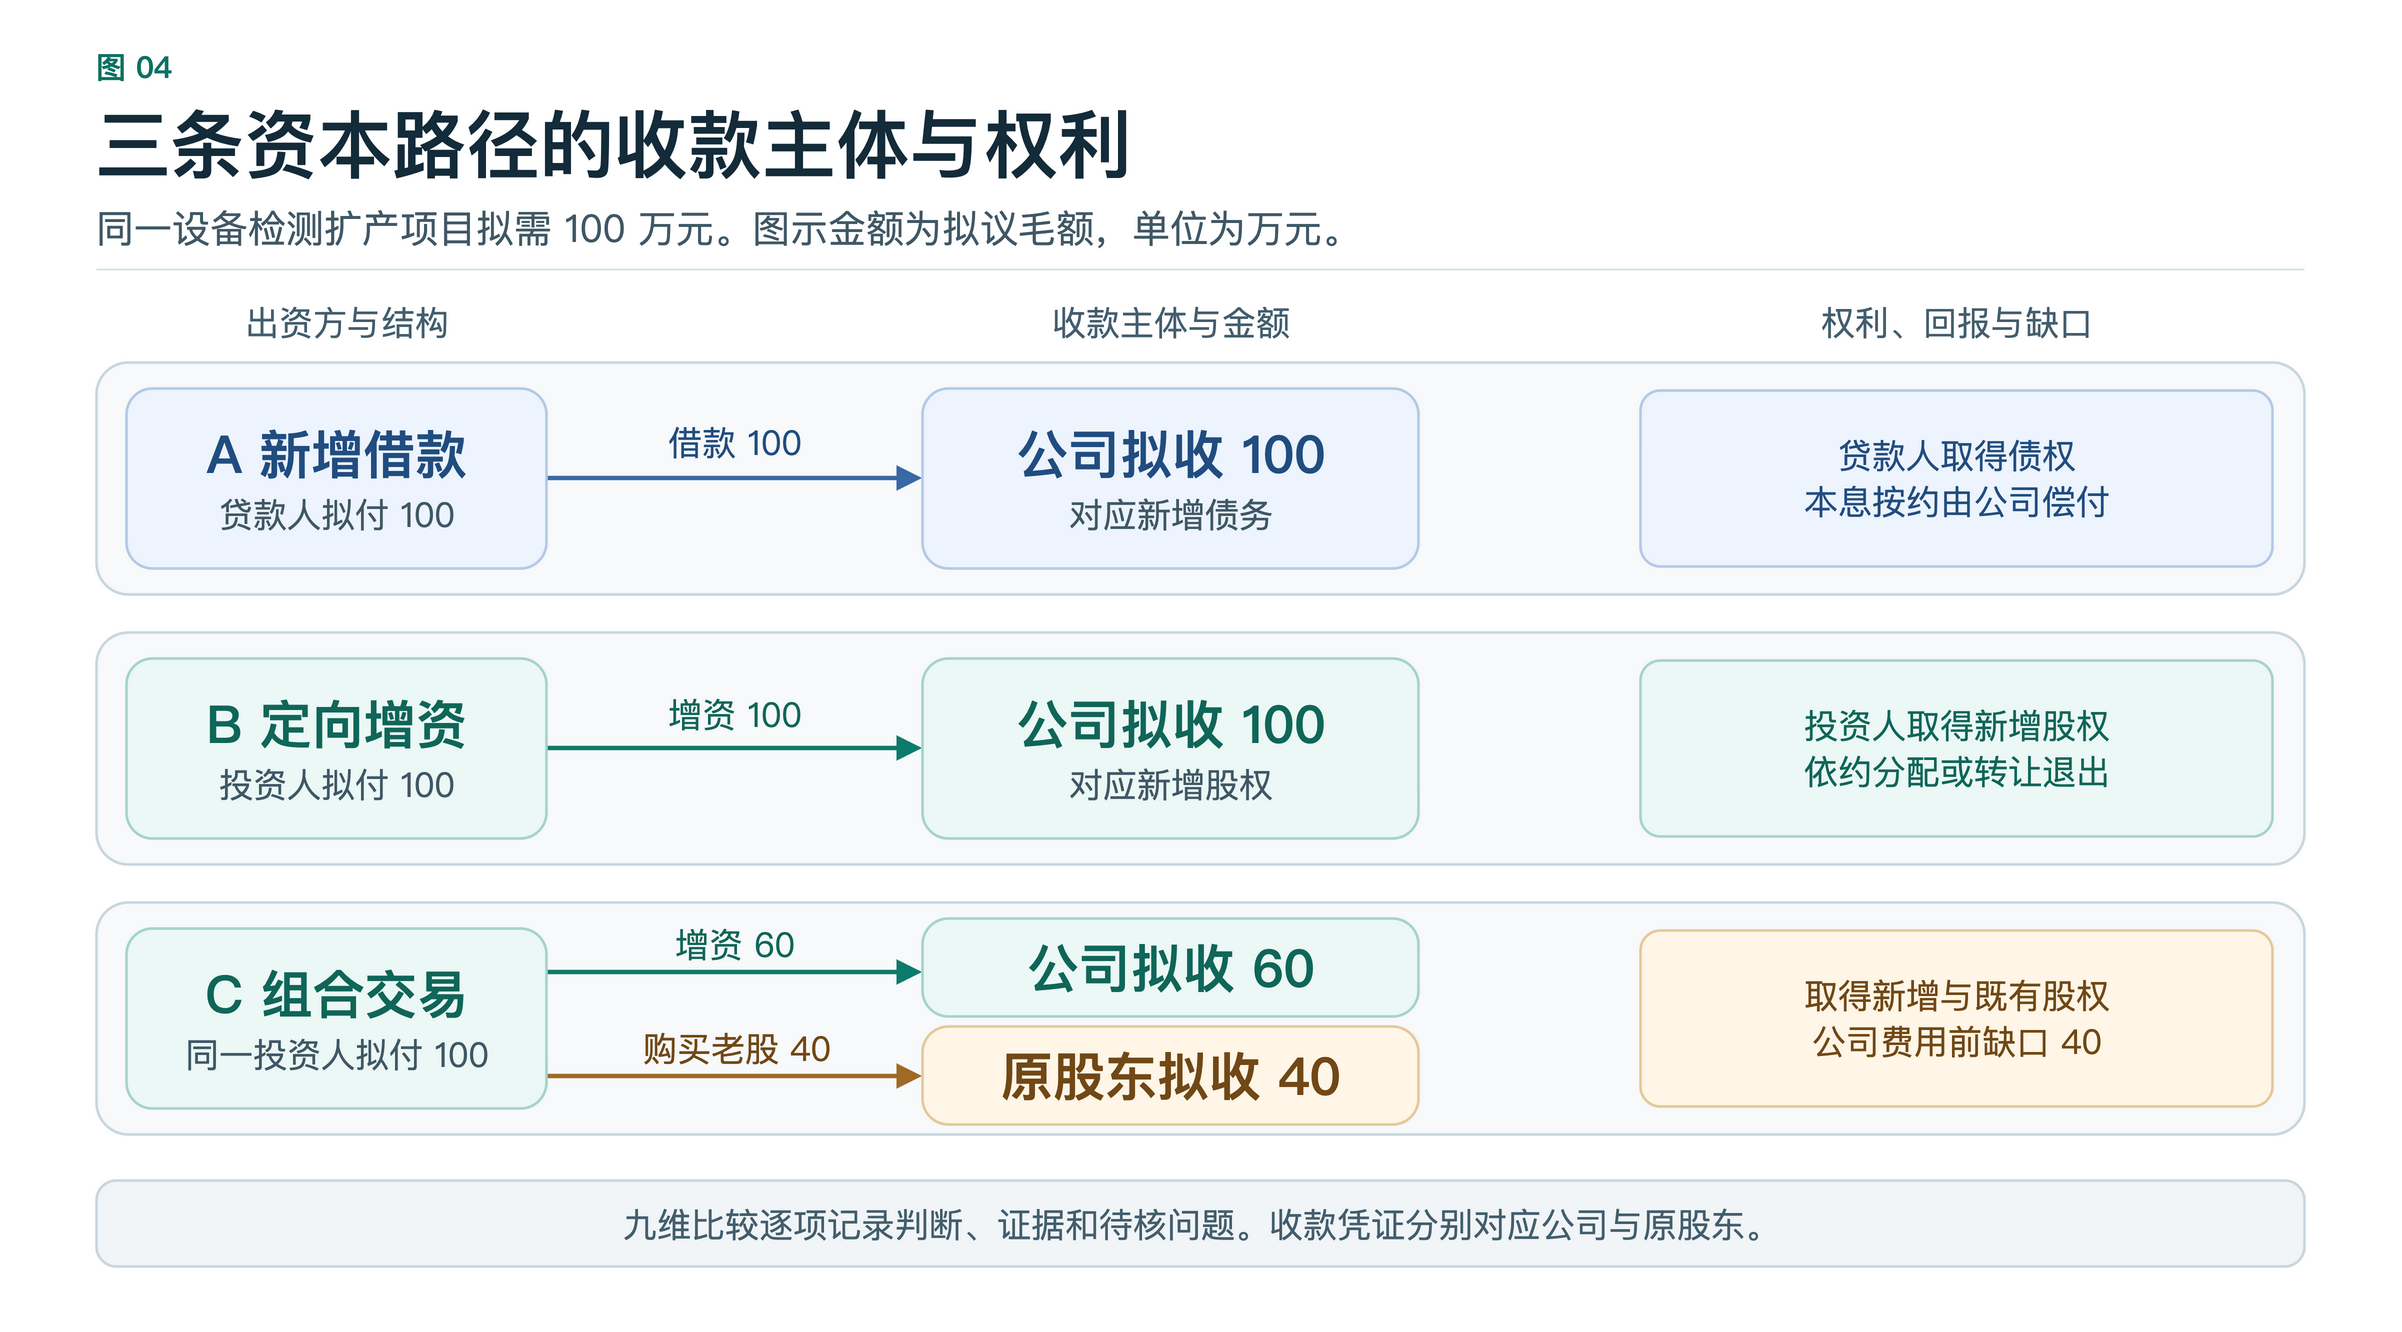
- Hình 4. Dòng tiền theo ba phương án đề xuất. Khoản vay và tăng vốn riêng lẻ dự kiến đem lại 1 triệu nhân dân tệ cho công ty. Với giao dịch kết hợp, công ty dự kiến nhận 600.000 và cổ đông cũ nhận 400.000. Công ty thiếu 400.000 trước phí.
- Tải tệp nguồn Draw.io tiếng Trung (5 trang) ↓
Đây là tài liệu kiến thức để đọc và trích dẫn, không phải Skill đã cài đặt. Khi dùng với AI, giữ nguyên nguồn và giới hạn, đồng thời kiểm tra kết quả.
CC BY-NC-ND 4.0 · Áp dụng cho văn bản gốc trừ khi có ghi chú khác; không bao gồm tư liệu của bên thứ ba. Tải xuống hoặc máy đọc không mở rộng giấy phép hiện có hay cấp riêng quyền phái sinh, sử dụng thương mại hoặc huấn luyện mô hình.
Viện nghiên cứu WISERUNION · Công cụ V0.1 · 14 tháng 11 năm 2026
Tải bảng so sánh Excel có thể điền (bản gốc tiếng Trung) ↓
Hai phương án có cùng tổng số tiền bỏ ra, nhưng công ty có thể nhận được những số tiền rất khác nhau. Tôi sẽ xem từng khoản ai trả, ai nhận, rồi hỏi nhà đầu tư thực sự có quyền gì, ai chi trả lợi ích về sau và lấy tiền ở đâu để trả.
Khi đặt các phương án lên cùng một bảng, hãy thống nhất dự án, nhu cầu vốn và ngày đối chiếu. Trên trang «九维比较» (So sánh chín tiêu chí), ghi chủ thể dự án, kỳ quan sát và tên phương án. Với từng tiêu chí, ghi đánh giá hiện tại, căn cứ và điểm cần xác minh. Cần truy được hồ sơ, phiên bản, ngày và điều khoản cụ thể. Với điểm còn nghi vấn, ghi bước tiếp theo và người cần xác minh.
Cách điền chín tiêu chí
| Tiêu chí trong bài chính | Câu hỏi đối chiếu |
|---|---|
| Giai đoạn phát triển và vòng gọi vốn | Dự án đang ở đâu và vốn vòng này giải quyết vấn đề kinh doanh nào? |
| Bên tham gia vốn và vai trò | Ai bỏ vốn, ai nắm quyền, ai vận hành và thực hiện nghĩa vụ, mỗi bên gánh rủi ro nào? |
| Quyền đầu tư | Nhà đầu tư nhận quyền gì, có thể yêu cầu ai thực hiện, quyền phát sinh và được sử dụng khi nào? |
| Phát hành và huy động | Huy động từ ai, qua kênh nào và phải nộp tiền khi đủ điều kiện nào? |
| Giao dịch quyền mới và quyền hiện hữu | Quyền nào được tạo mới, quyền nào do người nắm giữ chuyển nhượng, từng khoản tiền được trả cho ai? |
| Hình thức tổ chức sản phẩm | Tổ chức dưới dạng khoản vay, cổ phần trực tiếp, quỹ hay hình thức khác, với điều khoản nào? |
| Giao dịch và quản trị rủi ro | Quyền được giao dịch hoặc thoái ra bằng cách nào, có giới hạn gì, ai chịu rủi ro? |
| Lợi ích và phân phối | Lợi ích từ đâu, ai trả, theo điều kiện và thứ tự nào? |
| Công nghệ đăng ký và bàn giao | Hồ sơ nào xác nhận quyền, ai đăng ký, lưu ký, thanh toán và bàn giao? |
Đối chiếu đích đến của tiền và nguồn lợi ích
Trên trang «资金与回报» (Vốn và lợi ích), ghi mỗi khoản một hàng. Ghi ai trả, ai nhận, số tiền và ngày, rồi nối với mục đích, quyền thu được và nguồn lợi ích. Nếu cùng một nhà đầu tư vừa góp vốn mới vừa mua cổ phần hiện hữu, ghi riêng hai khoản. Ghi riêng tiền thu từ khách hàng và đánh dấu số dùng để ước tính khả năng trả nợ hay phân phối, hoặc số thực thu đã xác minh.
Lấy số dự kiến từ phương án, lấy cam kết đã duyệt từ hồ sơ phê duyệt và đối chiếu thực thu với sao kê. Dùng hợp đồng để kiểm tra quyền và điều kiện thực hiện, dùng chứng từ thanh toán để xem khoản tiền thực sự đã phát sinh chưa.
Phần đầu trang So sánh chín tiêu chí tự tổng hợp vốn mới dự kiến vào công ty, tiền chuyển nhượng cổ phần hiện hữu dự kiến, phần vốn công ty còn thiếu và vốn mới đã xác minh thực thu của ba lộ trình. Để đưa vào tổng thực thu, chọn trạng thái «部分到账» (Đã nhận một phần) hoặc «已到账» (Đã nhận), nhập số dương, ngày nhận trong phạm vi ngày đối chiếu và chứng từ. Để trống nếu chưa xác nhận số tiền, điền 0 nếu đã xác định không có khoản này. Nếu nhận nhiều đợt, ghi theo từng đợt và phân bổ số gộp dự kiến tương ứng. Tệp có sẵn ba lộ trình và 60 hàng ghi dòng tiền. Có thể thay ví dụ bằng hồ sơ thật.
Xem tiếp ví dụ giả định mở rộng năng lực kiểm định thiết bị ở bài số 2. Cả ba phương án đang được đề xuất. Đơn vị trong bảng là 10.000 nhân dân tệ, trước phí. Phân tích dự án theo bốn yếu tố nguồn lực, tài sản, vốn, tiền và hai chu trình
| Phương án | Tiền dự kiến đi đâu | Quyền và nguồn lợi ích |
|---|---|---|
| A · Vay | Bên cho vay trả 100 cho công ty. | Bên cho vay có quyền đòi nợ theo hợp đồng, thu gốc và lãi theo thỏa thuận. Đối chiếu khả năng trả với dòng tiền công ty được sử dụng và lịch đến hạn. |
| B · Tăng vốn | Nhà đầu tư mới trả 100 cho công ty. | Nhà đầu tư nhận cổ phần mới. Lợi ích đến từ phân phối đủ điều kiện hoặc tiền chuyển nhượng cổ phần cho người mua sau này. |
| C · Tăng vốn kèm chuyển nhượng cổ phần hiện hữu | Nhà đầu tư trả 60 cho công ty và 40 cho cổ đông cũ. | Nhà đầu tư nhận cả cổ phần mới và cổ phần hiện hữu được chuyển nhượng. Cổ đông cũ nhận tiền chuyển nhượng. Kiểm tra lợi ích về sau theo các quyền đã nhận và điều kiện phân phối hay thoái vốn. |

Xem sơ đồ kích thước đầy đủ ↗Tải tệp nguồn Draw.io tiếng Trung (5 trang) ↓
Quay lại phương án C, nhà đầu tư dự kiến trả 1 triệu nhân dân tệ, trong đó công ty dự kiến nhận 600.000. So với nhu cầu mở rộng 1 triệu, công ty còn thiếu 400.000 trước khi trừ phí. Khi rà soát tiếp, hãy xem ngày tiền thực về, phí phải trả và tiền được dùng vào đâu. Nếu còn thiếu căn cứ về quyền, đích đến của tiền hoặc nguồn chi trả, ghi điểm cần xác minh ở tiêu chí tương ứng và lưu phiên bản hồ sơ đang sử dụng. Nhìn rõ một dự án qua bốn chuỗi: Chủ thể, tài sản, tiền và quyền lợi