Dự án càng tiến triển, tài liệu thường càng nhiều. Phương án, hợp đồng, bảng biểu và lịch sử trò chuyện được lưu trong máy tính, gửi trong nhóm. Nhưng khi hỏi con số từ đâu, việc đã làm đến đâu, tài liệu nào chứng minh được, ta vẫn phải tìm lại.
Tìm thấy tệp đôi khi vẫn chưa tìm thấy câu trả lời. Mục tiêu trong phương án trở thành tiến độ trong báo cáo; bảng nội bộ chỉ ghi xuất kho, phần giới thiệu đối ngoại đã ghi hoàn tất bàn giao. Tài liệu không thiếu, nhưng ý nghĩa bị mở rộng qua mỗi lần truyền đạt.
Tôi nghĩ cần một sổ theo dõi nối được nhận định với tài liệu.
Muốn dùng một câu, trước tiên làm rõ câu nói về gì, căn cứ là gì, hỗ trợ đến đâu và phần nào chưa đối chiếu. Khi tài liệu đổi, cập nhật kết luận và nơi trích dẫn theo cùng chuỗi đó.
1. Ghi câu cần đối chiếu trước
Khi sắp xếp tài liệu, ta thường tạo thư mục rồi đưa tệp vào. Cách này hữu ích, nhưng còn một bước: chính xác ta định nói gì dựa trên những tài liệu đó?
Chép nguyên câu dự kiến đưa vào phương án, website, báo cáo hoặc giới thiệu, rồi đặt mã nhận định. “Nhận định” ở đây chỉ là câu chờ kiểm tra, không có nghĩa là đã đúng.
Bổ sung đối tượng, thời gian, phạm vi và cách xác định. Cùng nói “đã hoàn thành”, nhưng lô nào, đến giai đoạn nào, tính đến ngày nào, ai xác nhận? Chưa rõ các điểm này thì nhiều tài liệu vẫn khó đối chiếu.
Một câu có nhiều hành động thì kiểm tra riêng. Xuất kho, nhận hàng, nghiệm thu cần căn cứ riêng. Chỉ xác minh được xuất kho thì chưa được đánh dấu nhận hàng và nghiệm thu là hoàn thành. Giữ câu gốc để thấy ban đầu đã nói gì; khi đối chiếu, tách thành các mục đánh giá độc lập và viết diễn đạt chính thức theo phạm vi thực sự được hỗ trợ.
Số liệu cũng vậy: số tiền có đơn vị, tỷ lệ có cơ sở tính, số lũy kế có kỳ; kế hoạch và thực tế tách riêng. Viết chính xác câu cần kiểm tra thì việc tìm căn cứ có hướng rõ hơn.
2. Đặt mã cho từng nhận định và tài liệu
Tôi đề nghị ghi riêng nhận định, bằng chứng và quan hệ đối chiếu giữa chúng.
Dùng mã C cho nhận định, E cho tài liệu, L cho liên kết đối chiếu. C01 r1 là bản sửa đổi đầu của nhận định; E01 v1 là phiên bản đầu của tài liệu; L01 ghi cách phiên bản nhận định này được đối chiếu với phiên bản tài liệu này. Có thể điều chỉnh quy tắc mã theo nhóm, nhưng mã cần ổn định. Sửa câu không được ghi đè hồ sơ gốc.
Vì sao phải ghi riêng liên kết đối chiếu? Một kết luận có thể cần nhiều tài liệu; một tài liệu có thể được nhiều kết luận dẫn. Không thể chỉ gắn cả tệp nhãn “đã xác minh”. Nó hỗ trợ câu nào, đến mức nào, phải xét trong từng quan hệ cụ thể.
Ví dụ, hồ sơ xuất kho có thể giúp kiểm số lượng nhưng chưa chắc chứng minh được đã nhận hàng. Cùng tài liệu đặt trong ba thư mục vẫn là một nguồn, không thành ba bằng chứng độc lập.
Cần ghi vị trí chính xác. Với PDF, ghi phiên bản, thứ tự trang thực trong tệp và đoạn liên quan; nếu số trang in khác thứ tự trang, ghi cả hai. Với bảng, ghi trang tính, dòng hoặc ID bản ghi. Chỉ viết “xem tệp đính kèm” thì người sau vẫn phải đọc lại từ đầu.
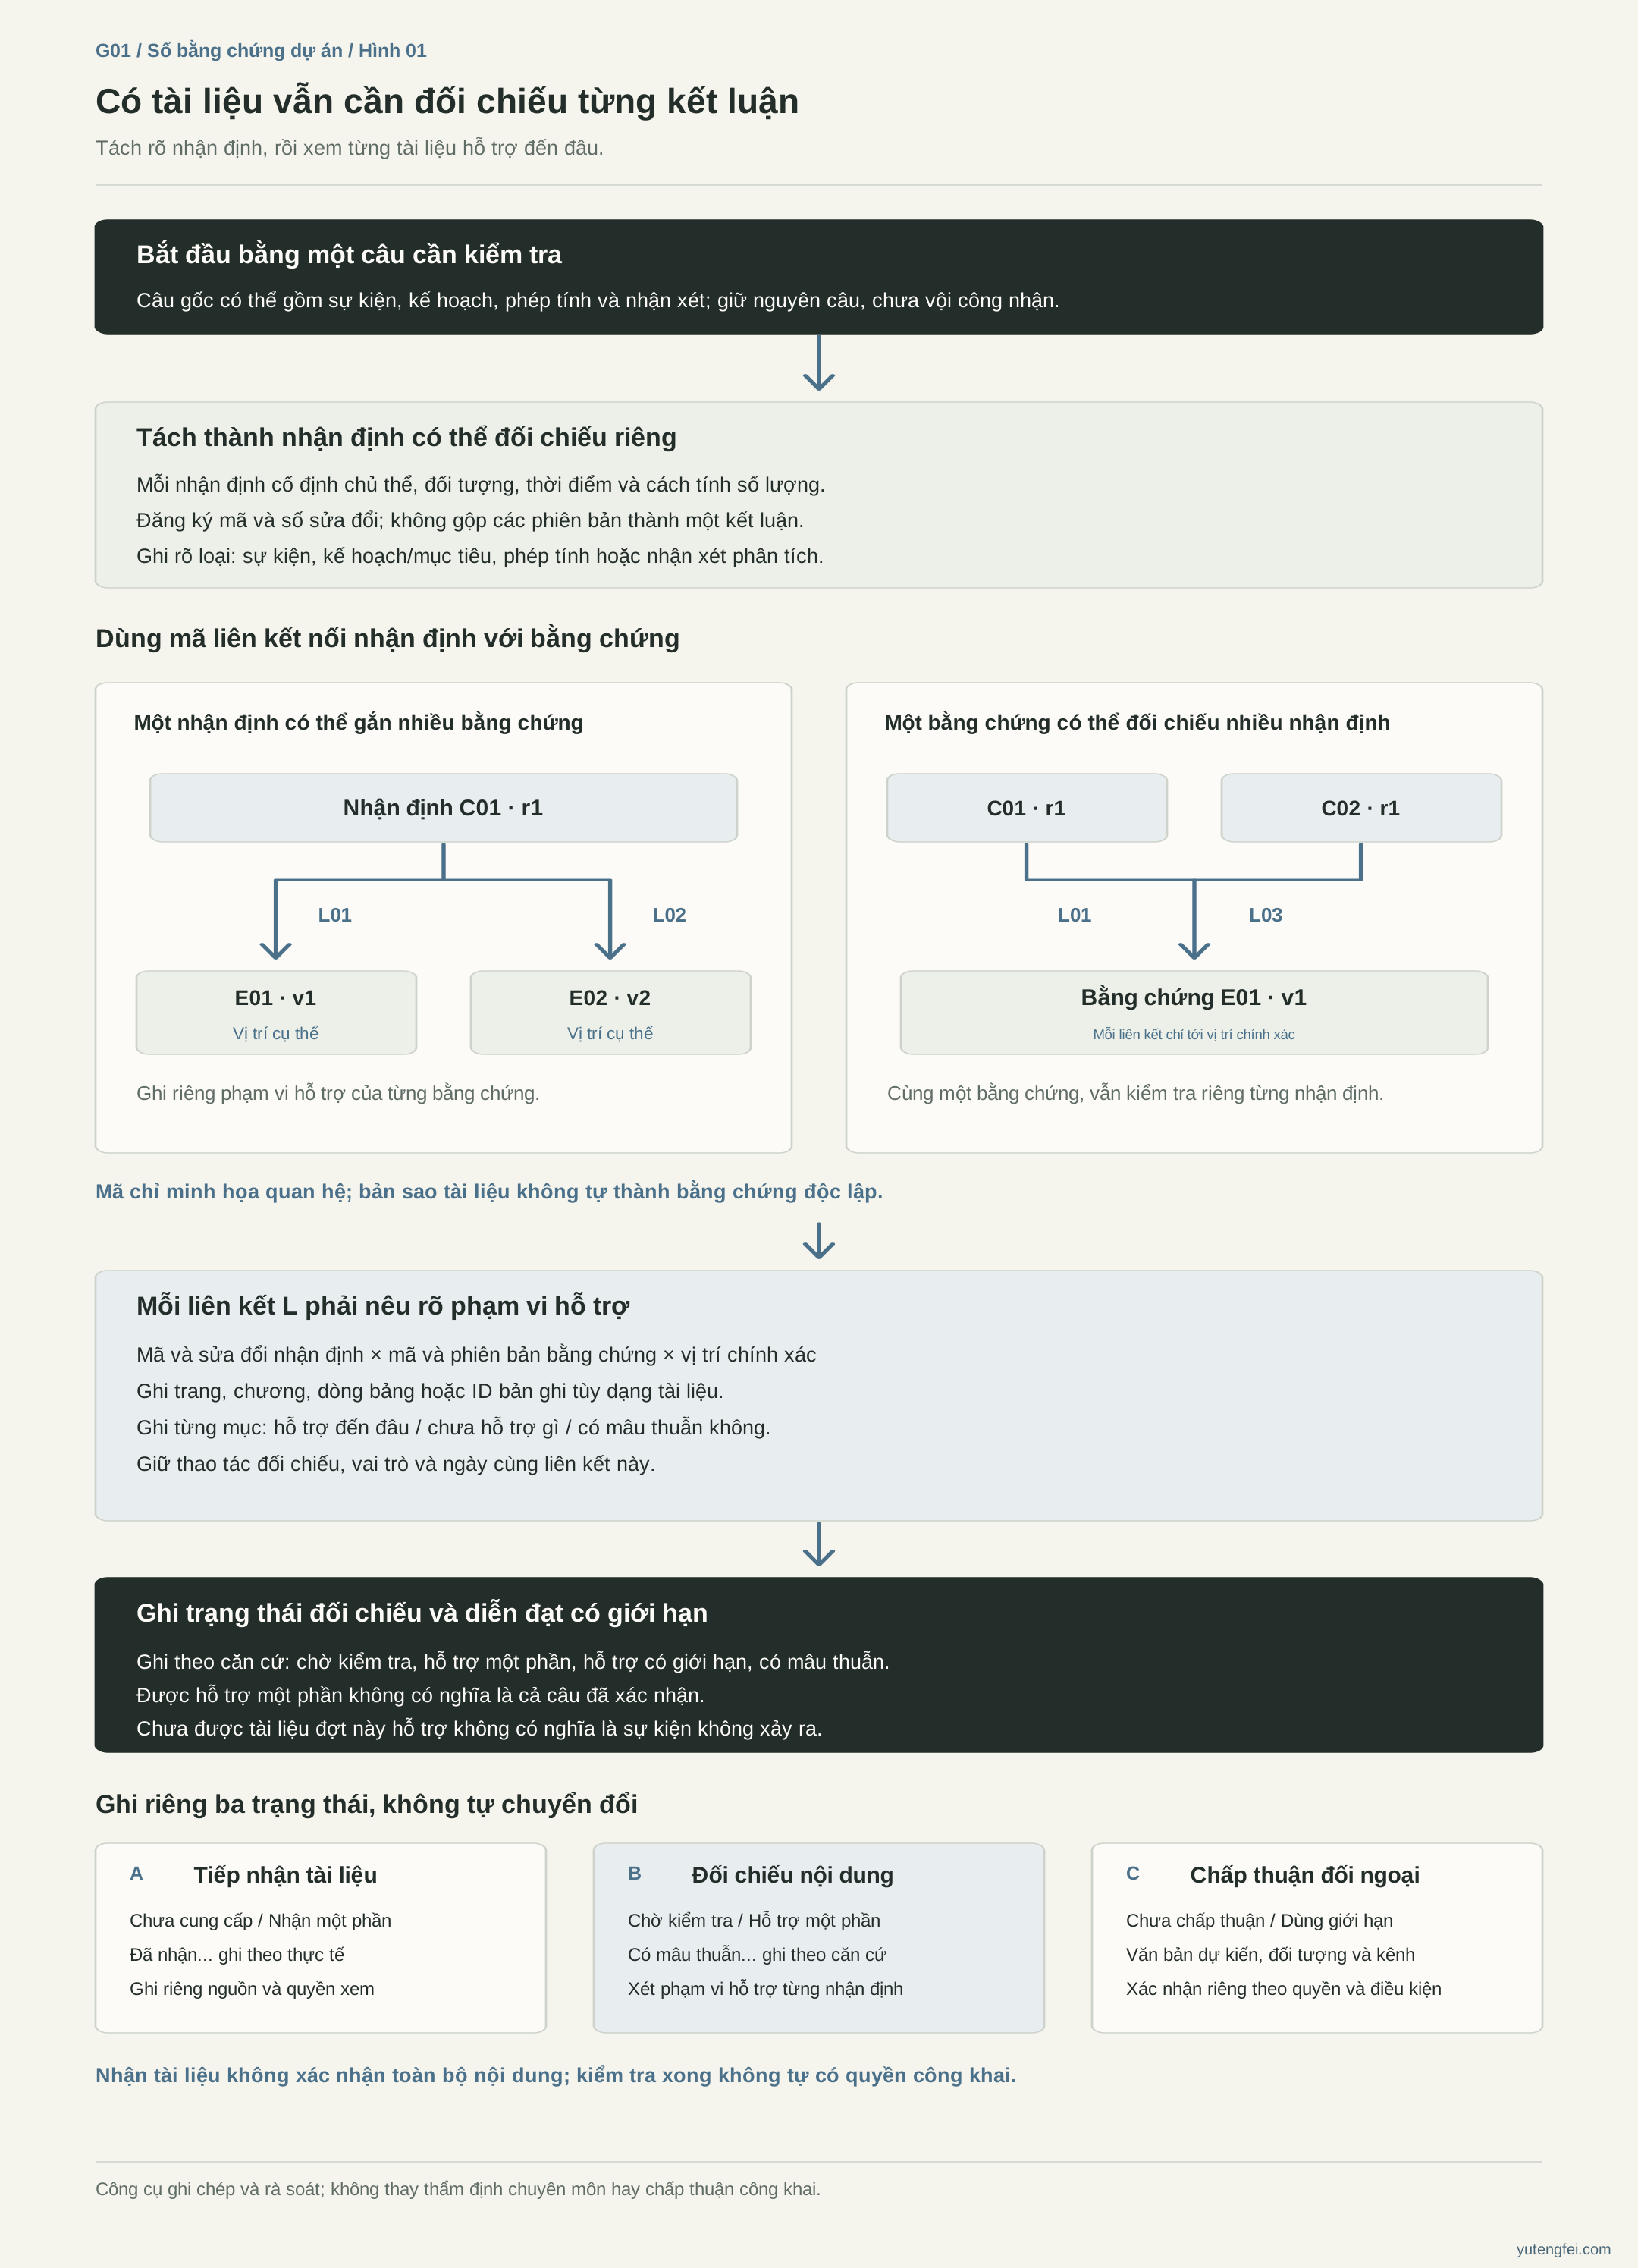
Tải SVG: Nhận định, bằng chứng và giới hạn hỗ trợ
3. Tách ba trạng thái dễ nhầm
Đã nhận tài liệu nghĩa là đã có tệp. Đã đối chiếu nội dung nghĩa là đã thực hiện thao tác kiểm tra nhất định. Câu được dùng đối ngoại còn phụ thuộc văn bản, đối tượng đọc, kênh và thẩm quyền xác nhận.
Ghi riêng ba việc này.
| Câu hỏi | Ghi gì | Không được suy ra điều gì |
|---|---|---|
| Đã có tài liệu chưa | Chưa cung cấp, nhận một phần, đã nhận... | Nhận tệp không xác nhận tính thật, đầy đủ hoặc còn hiệu lực |
| Câu này đã kiểm tra đến đâu | Chờ kiểm tra, hỗ trợ một phần, hỗ trợ có giới hạn, có mâu thuẫn... | Kiểm tra một phần không có nghĩa là toàn bộ câu đúng |
| Phiên bản này được dùng ở đâu | Chưa chấp thuận, dùng giới hạn, cần rà soát lại... | Kết luận nội bộ không tự có quyền công khai |
Ghi rõ cả loại nhận định và dạng bằng chứng: câu nói về sự kiện, mục tiêu, phép tính hay phân tích? Tài liệu là bản gốc, bản sao, ảnh chụp màn hình hay dự thảo? Những điều này ảnh hưởng cách đối chiếu, nhưng không tự quyết định tính thật giả.
Không cần một nút “đạt” tự chuyển xanh. Diễn đạt rõ phạm vi hữu ích hơn một chữ “đã xác nhận” chung chung.
4. Tài liệu hỗ trợ đến đâu, kết luận viết đến đó
Khi kiểm tra một câu, tôi xem đồng thời hai cột: hỗ trợ đến đâu và chưa hỗ trợ gì.
Cột đầu giúp tận dụng căn cứ đã có; cột sau ngăn kết luận đi quá căn cứ. Nếu có mâu thuẫn, ghi cụ thể: khác đối tượng, kỳ, cơ sở tính hay hai phiên bản của cùng việc? Thấy khác biệt rồi mới biết cần bổ sung gì.
Hai ví dụ dưới đây được viết mới hoàn toàn để giảng dạy. Tài liệu, vai trò, giá trị và ngày giả định năm 2030 không tương ứng dự án thật; đây là minh họa cách đối chiếu, không phải hồ sơ nghiệp vụ thực tế.
Ví dụ 1: 12 giá trưng bày đã được bàn giao và nghiệm thu chưa?
Câu gốc cần kiểm tra: “Lô 12 giá trưng bày này đã được bàn giao và nghiệm thu xong.”
Mở E01, tìm ID OUT-07. Mục 1 của bảng ghi 12 giá đã xuất kho, nhưng không cung cấp xác nhận nhận hàng hay biên bản nghiệm thu.
Hiện tài liệu chỉ hỗ trợ rằng hồ sơ nội bộ mô phỏng ghi 12 chiếc đã xuất kho. Chưa thể hỗ trợ việc nhận hàng hoặc hoàn thành nghiệm thu. Ghi trạng thái C01 là “được hỗ trợ một phần”. Bước tiếp theo là bổ sung hồ sơ nhận hàng và nghiệm thu, đối chiếu chủ thể, lô, phạm vi, ngày.
Diễn đạt chờ rà soát nội bộ có thể thu hẹp: “Hồ sơ nội bộ mô phỏng của lô này ghi 12 giá đã xuất kho; việc nhận hàng và nghiệm thu còn chờ đối chiếu.” Câu này vẫn chưa được chấp thuận dùng đối ngoại.
Không có biên bản nghiệm thu trong đợt tài liệu này không có nghĩa là ngoài thực tế chưa nghiệm thu. Hiện chỉ nói được “chưa đối chiếu”; thiếu hồ sơ không tự thành kết luận phủ định sự kiện.
Mở bằng chứng E01: hồ sơ xuất kho mô phỏng
Ví dụ 2: Cùng 15%, vì sao có hai kết quả?
Câu gốc cần kiểm tra: “Trợ cấp sắp xếp tài liệu đã được xác định là 1200 đơn vị luyện tập.”
Dự thảo A, E02, dùng cơ sở 8000 đơn vị luyện tập: 8000×15%=1200. Dự thảo B, E03, dùng cơ sở 2000: 2000×15%=300.
Cả hai phép tính đều đúng với đầu vào của mình, nhưng chưa xác định phải dùng cơ sở nào. Cả hai đều là dự thảo, không kèm căn cứ phê duyệt hoặc giải thích thay thế chính thức. B có ngày muộn hơn một ngày không có nghĩa là tự có hiệu lực.
Ghi C02 là “có mâu thuẫn”. L02 và L03 giữ riêng hai đầu vào, hai phép tính lại và phạm vi hỗ trợ tương ứng. Diễn đạt nội bộ: “Tính lại theo cơ sở khác nhau của hai dự thảo mô phỏng được 1200 và 300 đơn vị luyện tập; cơ sở áp dụng, phê duyệt và điều kiện nhận còn chờ xác nhận.”
Kiểm tra số học chỉ giải thích cách có kết quả với đầu vào đã cho. Đầu vào đã được duyệt chưa, áp dụng cho ai, đã đủ điều kiện nhận chưa đều phải kiểm riêng. Kết quả máy tính không thay xác nhận có thẩm quyền.
Mở dự thảo A · Mở dự thảo B · Xem hai ví dụ đầy đủ
5. Gắn phần thiếu với người và bước tiếp
Chỉ ghi “chờ bổ sung” thì việc thường dừng ở đó. Nên ghi rõ bổ sung gì, ai dự kiến cung cấp, ai theo dõi, ai rà soát, dự kiến kiểm lại khi nào.
Chưa xác nhận người thì ghi “dự kiến vai trò... theo dõi, chờ chỉ định”. Chưa có ngày thì ghi chờ xác định. Không thay người khác cam kết để điền đủ bảng. Tách ngày dự kiến khỏi ngày xử lý thực tế; ngày kế hoạch đến không có nghĩa là việc đã xong.
Thao tác rà soát cũng phải cụ thể: đã tìm bản gốc, đối chiếu đối tượng áp dụng, tính lại hay so với tài liệu khác? Ghi thao tác và kết quả để người sau biết trạng thái “hỗ trợ một phần” từ đâu ra.
Một số việc cần chuyên gia tài chính, pháp lý, kỹ thuật hoặc lĩnh vực khác. Sổ đưa vấn đề đúng nơi và giữ phản hồi; trạng thái công việc trong bảng không thay kết luận thẩm định chuyên môn.
6. Tài liệu đổi, tìm lại nơi đã dùng
Không chỉ kiểm tra sổ một lần. Tài liệu mới có thể làm nhận định cũ cần sửa và ảnh hưởng nội dung đã phát hành.
Giữ tài liệu cũ trước, đặt phiên bản cho tài liệu mới. Đối chiếu đổi gì, áp dụng phạm vi nào, ai xác nhận hiệu lực, có nói rõ thay bản cũ không, điều kiện và quyền cũ xử lý thế nào. Ngày muộn hơn hay tên “bản cuối” không tự trả lời các câu hỏi đó.
Nếu nhận định cần sửa, giữ bản sửa đổi cũ, thêm bản mới, ghi căn cứ và thời điểm đối chiếu. Khi lưu bản cũ làm lịch sử, chỉ rõ phần không còn áp dụng hiện tại để tránh tiếp tục dẫn lại.
Trở lại hồ sơ dùng đối ngoại, tìm trang web, phương án, bài trình bày và tệp tải xuống đã dẫn nhận định. Xét từng mục cần rà soát lại, tạm ngừng, sửa, thay tệp, thu hồi hay xử lý khác; ghi kết quả thực tế.
Việc dùng đối ngoại gắn với phiên bản văn bản, đối tượng, kênh và điều kiện cụ thể. Được dùng trong họp nội bộ không có nghĩa là được đưa lên website công khai; đối chiếu xong không có nghĩa là có quyền công khai tài liệu trong tay.
Tải SVG: Chu trình bổ sung bằng chứng và cập nhật
7. Bắt đầu từ kết luận quan trọng nhất
Không cần sắp xếp lại toàn bộ tệp ngay. Chọn một câu quan trọng và dễ được dẫn lại nhất, điền theo thứ tự:
- Chép câu cần kiểm tra, bổ sung đối tượng, kỳ, đơn vị và điều kiện; đặt mã nhận định, số sửa đổi.
- Đăng ký tài liệu, giữ phiên bản và vị trí chính xác, ghi nguồn, quan hệ trùng lặp và quyền xem.
- Với từng liên kết giữa nhận định và tài liệu, ghi phạm vi hỗ trợ, thiếu sót, mâu thuẫn và thao tác đối chiếu thực tế.
- Viết diễn đạt nội bộ có giới hạn; liệt kê tài liệu cần bổ sung, vai trò dự kiến theo dõi, rà soát và ngày kế hoạch.
- Chỉ khi có nhu cầu dùng đối ngoại mới ghi văn bản dự kiến, đối tượng, kênh và căn cứ chấp thuận; tài liệu đổi thì rà lại mọi nơi trích dẫn.
Bộ công cụ gồm năm bảng: sổ nhận định, chỉ mục bằng chứng, đối chiếu liên kết, hành động và thay đổi, sử dụng đối ngoại. Đọc kết luận có thể bắt đầu từ dòng nhận định, theo mã mở tài liệu và hồ sơ đối chiếu. Nhiều liên kết vẫn truy được theo chuỗi gốc.
Excel có năm bảng trống và hai ví dụ hư cấu. Bảng trống không điền sẵn người, trạng thái hay ngày chấp thuận; ví dụ đặt riêng để không bị nhầm thành hồ sơ thật. Có cả CSV và Markdown để đổi công cụ và tiếp tục duy trì.
Tải Excel để điền · Bảng trống và hướng dẫn · Định nghĩa trường và trạng thái · Danh sách rà soát cập nhật và trích dẫn
Tải SVG: Bảng trống đối chiếu một kết luận
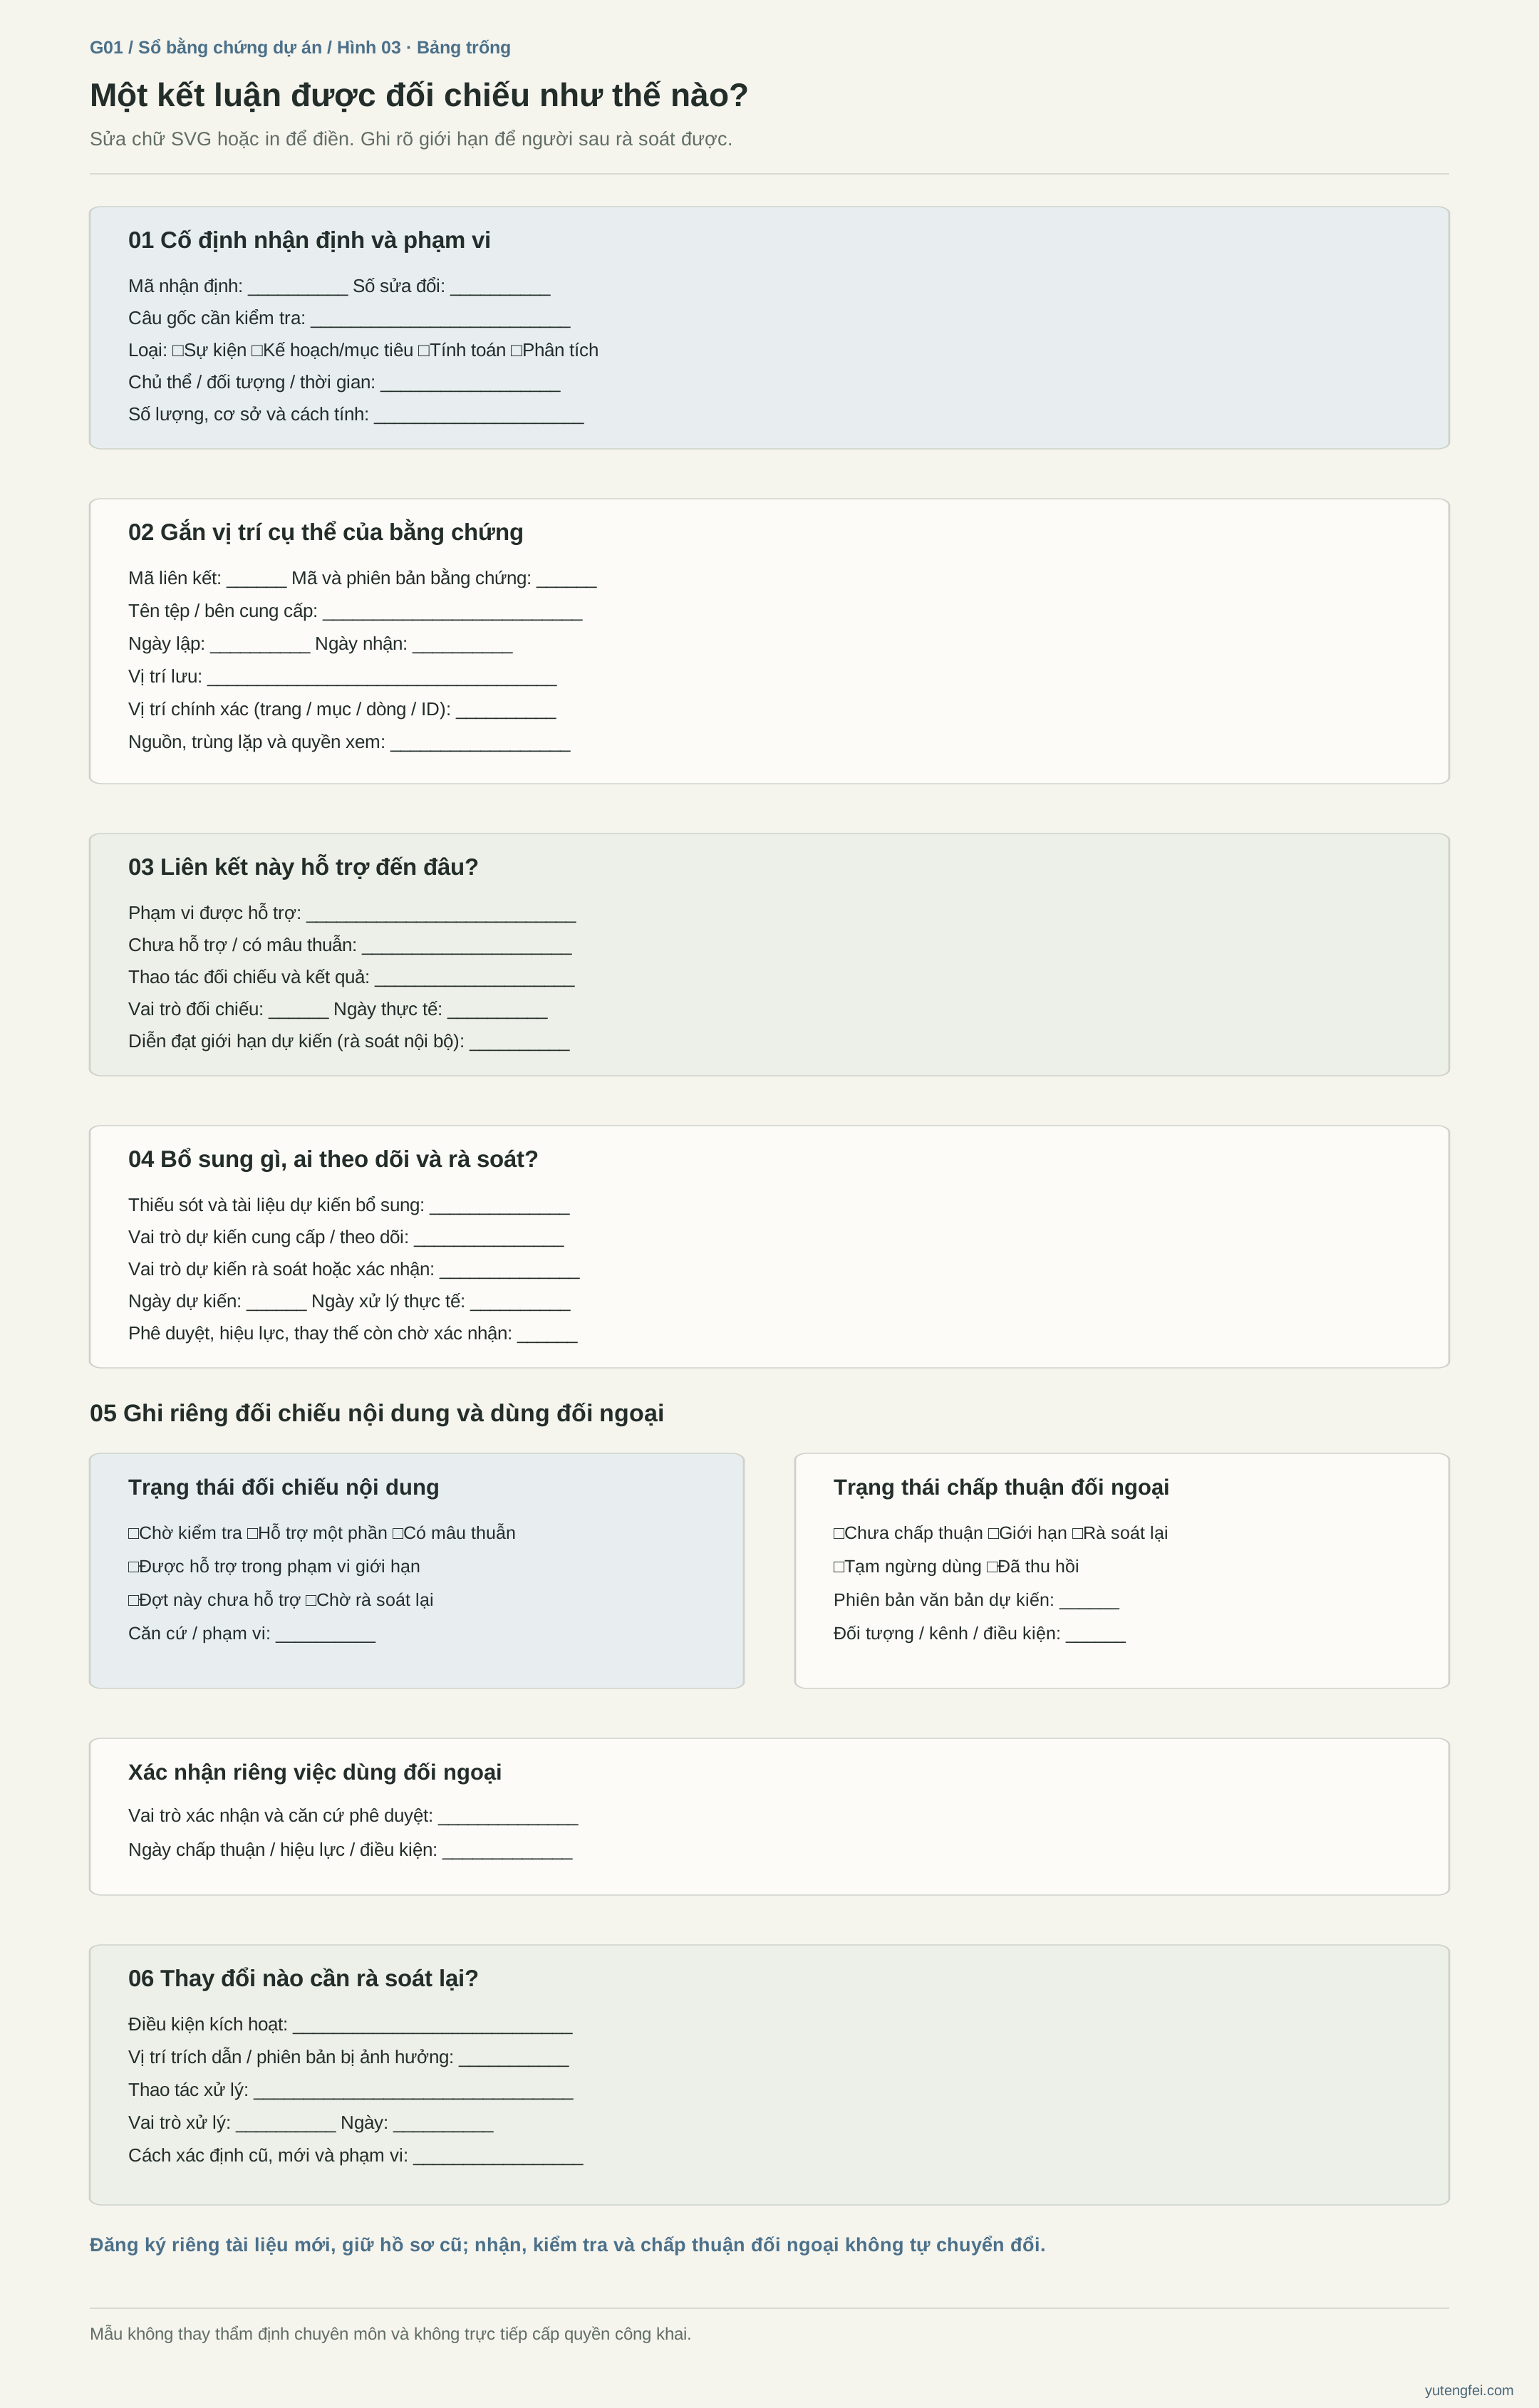
8. Biến tài liệu phức tạp thành quan hệ đối chiếu được
Cách tôi hiểu “phức tạp, đơn giản, dễ làm, thể hiện bằng hình” ở đây rất cụ thể.
Trước hết sắp xếp tài liệu rời rạc, câu gốc, điều kiện và mâu thuẫn: xử lý phần phức tạp. Tập trung vào một nhận định để tìm căn cứ và thiếu sót thực sự liên quan: làm đơn giản. Biến mã, định vị, trạng thái, theo dõi và rà soát thành hành động người khác tiếp nhận được: làm cho dễ thực hiện. Cuối cùng, nối kết luận, căn cứ, bổ sung bằng chứng, xác nhận và cập nhật trích dẫn bằng hình.
Vẽ xong vẫn phải mở được tài liệu, tìm đúng chỗ và giải thích kết luận hình thành thế nào. Câu hỏi cần giữ thì giữ, phạm vi cần thu hẹp thì thu hẹp, tài liệu cần bổ sung thì tiếp tục bổ sung.
Người nhận việc sau cần theo sổ để hiểu: câu này dựa vào đâu, hiện đã kiểm tra đến bước nào và ai sẽ xác nhận bước tiếp theo.