この資料の使い方思考
- 用途
- 品質検査の技術協業を例に、企業に残る事業能力と、貢献者が次の期間にも持つ権利・責任をたどります。ゼロ号企業の協業事例で検証できる研究課題を示します。
- 利用条件
- 対象、目的、制約が今回の課題に合うか確認し、本文に明記されていない条件は別途確認してください。
- 思考
- 前提と推論
- 根拠と検証の範囲
- モデル研究草稿 V0.1。品質検査協業は架空の事例です。ゼロ号企業での観察方法と検証課題を本文に示します。 この記事には外部検証の結果を別途登録していません。公開だけで有効性が確認されたとはいえません。本文の根拠、仮定、限界を確認してください。
- 版
- V0.1 · 改訂 2026-11-14
- 元の図と添付資料
これは読解・引用用の知識資料で、インストール済みの Skill ではありません。AI で利用する際も出典と限界を残し、出力を確認してください。
CC BY-NC-ND 4.0 · 別途明記された場合を除き原文の文章に適用し、第三者の素材は対象外です。ダウンロードや機械による読み取りは既存の許諾を拡張せず、派生物、商用利用、モデル学習を別途許可するものではありません。
WISERUNION シンクタンク・モデル研究草稿 V0.1・2026年11月14日
製造会社が外部の技術チームに品質検査工程の改善を頼んだとします。検収の後、協業はどう続くでしょうか。サービス料を支払って精算することも、今後一年で実際に削減できた手直し費用を分けることもできます。チームが検査ルールの保守を続けるなら、品質の再確認に参加する取り決めもできます。同じ技術貢献から、三種類の関係が生まれ得ます。
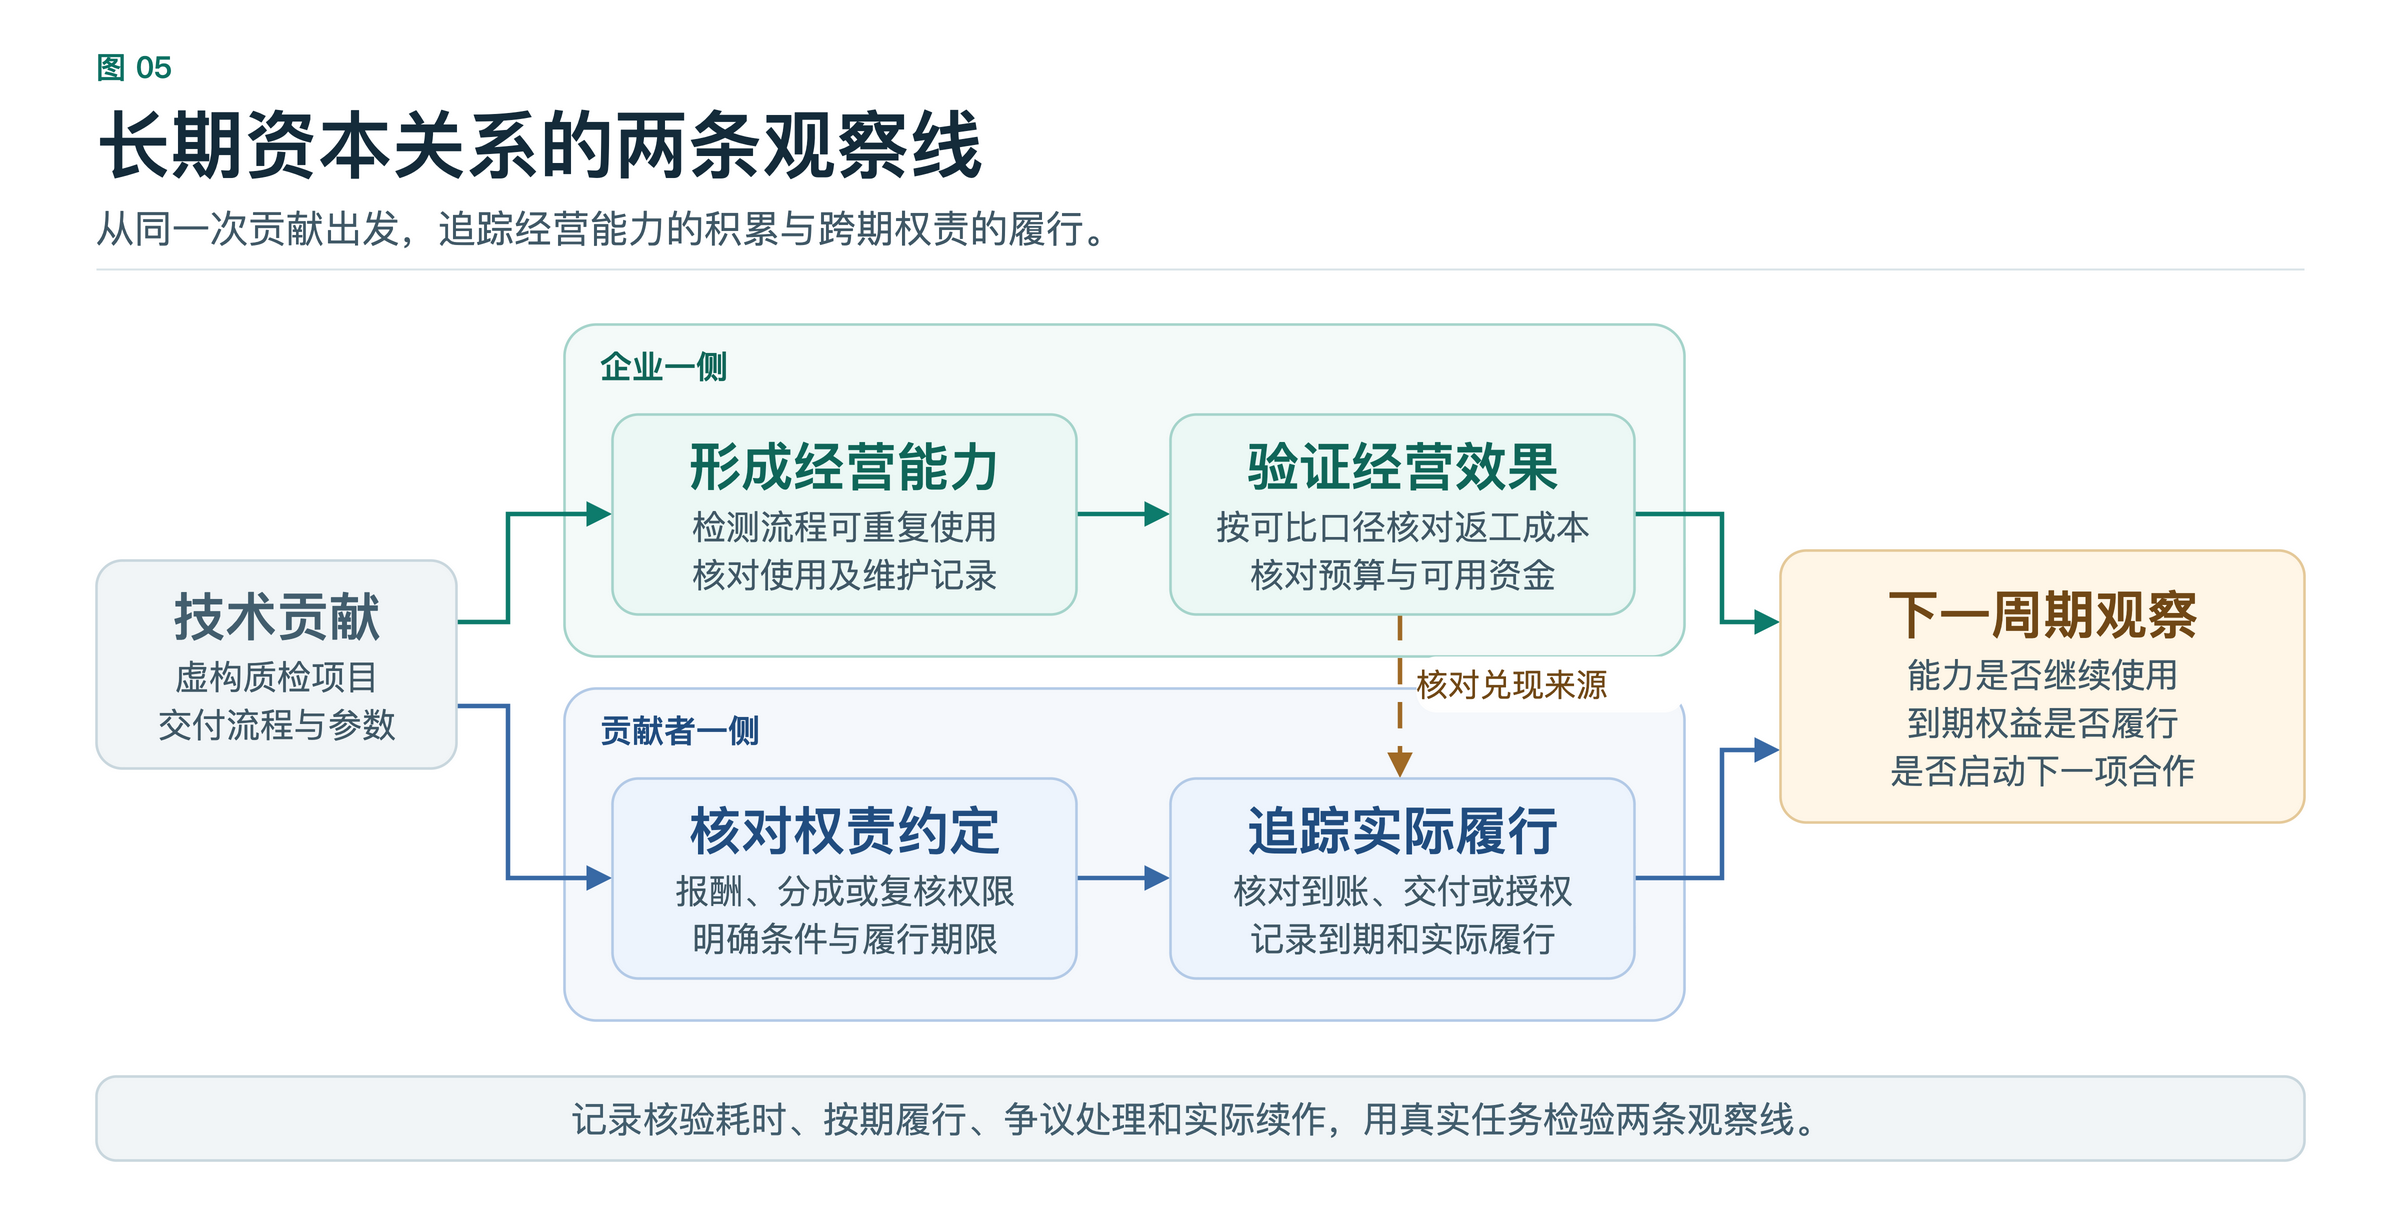
私は二つの側面を見ます。企業に何が残り、検査方法、データ、保守能力を次の生産でも使えるか。貢献者は何を得て、誰が何を使って履行するか。一回の購入で企業は長く使える能力を得て、貢献者は精算後に協業を終えることもできます。長期分配を約束した場合は、実際の事業成果、履行に使える資源、当事者が待てる期間と負担できる変動を確認します。
長期的な資本関係という概念で、双方が継続利用できる成果をめぐり、権利、責任、リスク負担、ガバナンス参加を次の事業期間へどうつなぐかを見ます。協業を確認するときは、取り決めの期間と実際の履行をたどります。分配の取り決めが先に成立し、支払いは条件成立まで待つ場合があります。期日に履行されたか、協業が続いたかは、その後の記録で確認します。

貢献から協業継続までの五段階
投入前に、誰が参加し、どの基準で検収し、どの条件で報酬を受け取るかを決めます。実際の仕事が始まったら、次の段階に沿って進捗を見ます。条件を満たして初めて権利が発生する場合、確認記録で条件を確かめ、権限のある主体が有効な取り決めに基づいて権利と責任を扱います。
| 段階 | 担当 | 根拠とリスク |
|---|---|---|
| 貢献の発生 | 参加者が投入を行い、責任者が実際の投入と対象タスクを記録する。 | 事前の取り決め、成果物、版、分担を確認する。共同作業では共同成果と個人の参加を記録する。投入が成果につながらない場合や範囲を超えた場合は、合意に沿って費用・責任を扱う。 |
| 成果の確認 | 事前に指定した検収者が成果を調べ、所定の手続きで異議を処理する。 | 検収、業績データ、第三者資料で納品と効果を確認する。共同成果の帰属に異議があれば原資料と再確認結果を残す。 |
| 権利と責任の成立 | 権限のある主体が契約または適用ルールから権利、義務、発効条件を確かめる。 | サービス報酬、継続分配、ガバナンス参加の根拠、範囲、期間を記す。貢献確認後、適用される取り決めと発生条件を調べる。 |
| 履行と還元 | 契約上の義務者が支払い、納品、ガバナンス権限の開通を行い、関係者は履行の証憑を保管する。 | 支払原資、支払期日、実際の支払いや権限行使を確認する。目標未達、資金不足、遅延は取り決めに沿って扱い、原因と責任を記す。 |
| 継続または退出 | 双方または権限を持つ主体が履行記録を基に継続、変更、退出を決める。 | 未精算の権利、保守、引き継ぎの責任を確認する。満了、自発的な退出、異議による中断の原因と影響を記録する。 |
検収、権利の成立、期日、実際の履行にはそれぞれ根拠があります。 品質検査工程が検収に合格すれば、合意したサービス料の条件を満たす場合があります。継続分配では削減額を確認したか、精算期日が来たかも見ます。削減額が基準に届かなければ条件未成立、支払期限後に未払いなら期限超過と記録し、その理由を確かめます。ガバナンス参加も、資料が提供されたか、当事者が参加したか、意見が合意された処理手続きに入ったかを見ます。
貢献記録は評価と再確認の根拠です。分配基準はどの金額や事業成果で計算するかを示します。両者を同じ事項にひもづけます。 貢献記録・再確認表 · 分配を計算する前に計算基準を明確にする
同じ技術貢献にどう報いるか
以下は架空の品質検査案件です。技術チームが検査工程、設定値、操作文書を納品し、会社は現場で使って生産を運営します。納品を個別に検収できるか、収益を継続して計算できるか、技術チームがその後何を担うかで取り決めが変わります。
| 取り決め | 適用条件 | 品質検査案件での定め方 |
|---|---|---|
| 一回払いのサービス報酬 | 納品範囲が明確で、検収と引き継ぎができ、支払原資を特定できる。 | 検査範囲、検収基準、料金、支払日を定める。日常運営は会社が引き継ぎ、チームは契約に沿って保証や不具合修正を担う。 |
| 期間を定めた継続分配 | 効果を継続して観察でき、計算基準に合意でき、貢献者が待機と収益変動を負担できる。 | 対象期間の手直し費用削減額を、生産量・品質を比較できるように計算し、追加保守費を控除する。確認者、分配率、精算頻度、原資、削減未達時の対応を決める。 |
| 範囲を定めたガバナンス参加 | チームが保守や品質判断の責任を引き続き負い、決定への参加が実務に役立つ。 | どの設定変更や品質再確認に参加し、何を閲覧、提案、採決できるか、利害相反の回避、授権の終了と引き継ぎを決める。 |
取り決めは組み合わせられます。前期の納品はサービス料で賄い、後の測定可能な効果を分配し、品質責任に応じて再確認の権限を付与できます。分配には基準値と控除項目を定め、支払者と原資を記します。手直し費用の減少は改善の証拠となり、期限到来分を賄えるかは会社の使用可能資金で別途確かめます。
費用低下と同時に生産量、製品構成、設備が変われば、効果の帰属も変わり得ます。事前に合意した比較基準で変更を確認し、争いがあれば再確認の手続きに回します。事業効果、分配の基準、実際の支払いをそれぞれ明らかにできます。
報酬の条件と事業キャッシュフローをつなぐ
なぜ支払うのかは有効な取り決め、確認結果、期日の条件で見ます。何を原資に支払うかは予算、使える資金、キャッシュフローで見ます。時期がずれることもあります。顧客の入金を待つ間に、参加者は人件費・設備費を立て替え、企業の支払期限が来る場合があります。
外部資金を使う案件では、三つの入金先を確かめます。顧客の支払いは事業主体に入り、運転資金や約定の支払いに使われます。新規調達額は調達主体が受け取り、所定の使途に充てます。既存持分の譲渡代金は旧保有者が受け取ります。これで事業がいくら回収し、企業にいくら新規資金が入り、旧保有者がどう退出するかが分かります。特定の取り決めの履行に使えるかは、受取人、使途制限、実際に使える額で確認します。 産業の運営と資本の設計はどう支え合うか
ゼロ号企業の実際の案件で検証する方法
範囲が明確で検収・精算まで進められる技術協業や販売チャネル協業を選びます。投入前に、貢献内容、再利用可能と見込む成果、確認方法、権利の取り決めを記録します。精算後も使われている成果、期日が来た権利、履行済みの事項を確認し、観察期間を設けて次の協業が実際に始まったかを見ます。収益ゼロ、期限超過、異議、早期退出があれば状況を残し、事業条件、確認ルール、履行資源のどこに問題があったかを調べます。
最初の観察で残す記録は四つです。
- 確認所要時間。資料がそろった時点から結果の確定まで。
- 期限内の履行率。観察期間中に期日が来た事項を分母に、期限内に完了した割合。一部履行は別に記録します。
- 異議と対応。事実、帰属、計算基準、履行に関する異議と処理結果。
- 実際の協業継続。観察期間内に次の共同作業を始めたか、新たな資源を実際に投入したか。
既存の作業論文は、約束の検証可能性・執行可能性と、供給者が待てる範囲を扱っています。ゼロ号企業では次を問えます。貢献の種類、事業段階、資金制約が近い協業において、確認基準と履行原資を事前に明確にすることは、期限内履行率の上昇、異議の減少、協業継続の増加と関連するか。 最初の事例で断点を見つけ、記録基準を修正します。その後、近い事例を比べ、支払者の信用、予算、事業変動を記録します。確認が速くなっても支払いが改善しなければ、原資に主な問題がある可能性があります。期限内に履行されても協業が続かなければ、事業需要、能力の適合、協業費用が変わったかを調べます。 期間をまたぐ利害対立とステークホルダーの協業継続意向に関する研究
おわりに
検収後、企業に残った能力が次の事業で使われるか、参加者が合意に基づいて得た権利が期日に履行されたかを確かめます。事業と履行の記録がそろえば、次の期間も協業が続くかを判断する根拠になります。