この資料の使い方方法
- 用途
- 設備検査の事業拡大を例に、資源・資産・資本・資金の間で価値をたどり、事業と資本の循環で三種類のキャッシュフローを確認します。四層で資本の設計を見直し、四つのエコシステムで確認の担当を明確にします。
- 利用条件
- 対象、目的、制約が今回の課題に合うか確認し、本文に明記されていない条件は別途確認してください。
- 方法
- 手順、入力、完了条件
- 根拠と検証の範囲
- プロジェクトの分析方法 V0.1。設備検査サービスの事例と数字は架空で、金額単位は万元です。 この記事には外部検証の結果を別途登録していません。公開だけで有効性が確認されたとはいえません。本文の根拠、仮定、限界を確認してください。
- 版
- V0.1 · 改訂 2026-11-14
- 元の図と添付資料
これは読解・引用用の知識資料で、インストール済みの Skill ではありません。AI で利用する際も出典と限界を残し、出力を確認してください。
CC BY-NC-ND 4.0 · 別途明記された場合を除き原文の文章に適用し、第三者の素材は対象外です。ダウンロードや機械による読み取りは既存の許諾を拡張せず、派生物、商用利用、モデル学習を別途許可するものではありません。
WISERUNION シンクタンク・方法論草稿 V0.1・2026年11月14日
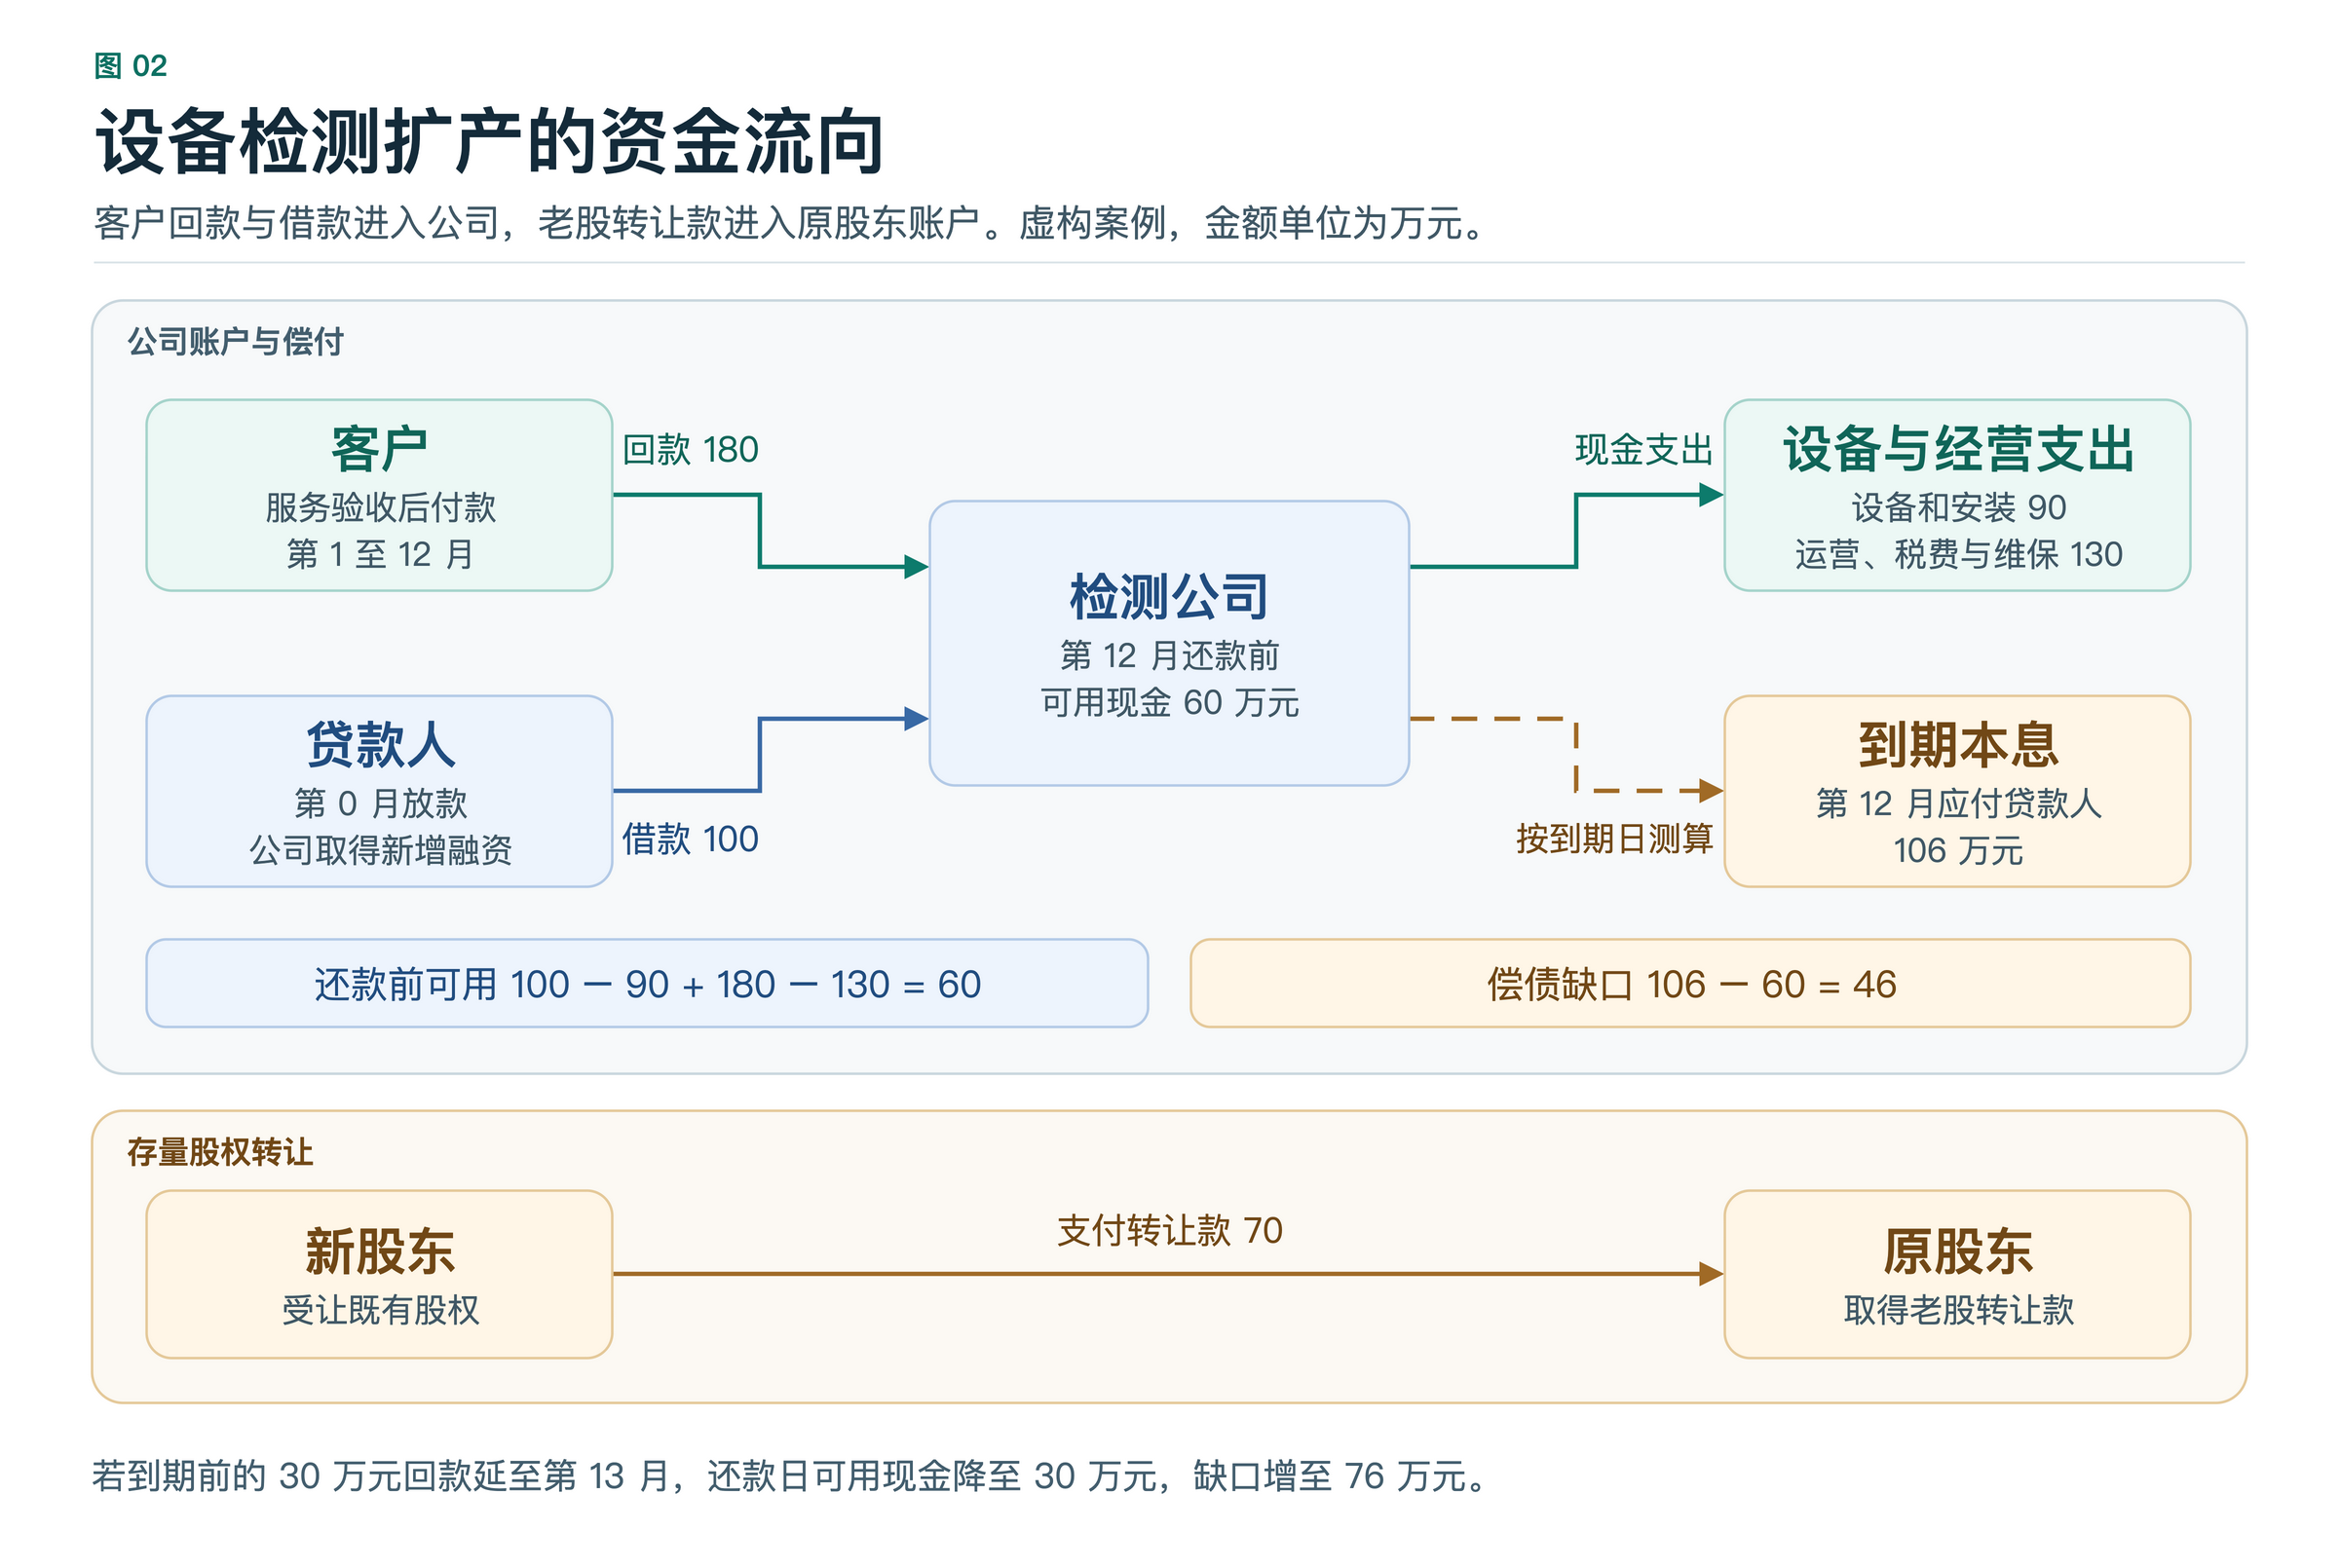
ある設備検査サービス会社が事業拡大を計画します。会社が100万元を借り入れ、同じ日に新株主が既存持分の購入に70万元を支払いました。その後、検査サービスの顧客から180万元が入金されました。まず各支払いが誰の口座に入り、返済日に会社がいくら使えるかを見ます。貸し手と株主は、それぞれ何を原資にリターンを得るのでしょうか。
収支を確認する前に、対象会社、基準日、集計開始日を決めます。ここでは設備検査会社を対象に、0か月目の投資から12か月目までの収支を見て、12か月目の約定返済日を基準とします。事例と金額は架空で、単位は万元です。
| 枠組み | 答える問い | 残す記録 |
|---|---|---|
| 資源・資産・資本・資金 | 資源はどう資産になり、資産はどう資本の設計を支え、資金はどう事業に投入されるか。 | 各移行の成果、管理・利用範囲、判断根拠、課題。 |
| 事業と資本の二つの循環 | 資金はどう納品を支え、納品と入金が調達規模、期間、返済にどう影響するか。 | 関連する二つの過程と、投入・入金で交わる点。 |
| 資本設計の四層 | どの経営条件を先に確認してから、権利、資金、金融との接続を決めるか。 | 価値、権利、資本、金融との接続の四層ごとの判断と確認条件。 |
| 四つのエコシステム | 誰が資源を提供し、実行し、価値を検証し、資本を提供してリスクを負うか。 | 参加主体、役割、証拠、リターンの取り決め。 |
1.資源・資産・資本・資金の間で価値をたどる
事業に沿って、各段階で何が起き、誰が管理・利用でき、根拠はどこにあるかを確かめます。入金された現金は財務上は資産と捉えられます。事業の側からは、誰が何に使えるか、使途に条件があるかも確認します。
| 移行 | 検査サービス事業で起きること | 確認の根拠 |
|---|---|---|
| 資源 → 資産 | 検査人員、技術、設備供給を組み合わせ、据付・検収済みの検査設備と繰り返し使えるサービス手順にする。試験発注と検収記録で事業価値を確かめる。 | 購入・据付検収資料、設備台帳、ソフトウェア・技術の利用契約、試験発注・サービス検収記録。 |
| 資産 → 資本 | 設備の稼働、確認済みの受注と回収条件を踏まえて増強理由を示し、債権者・株主・事業会社の権利、責任、リスクを明確にする。 | 設備の帰属と利用制限、注文・入金履歴、借入契約、持分譲渡文書。 |
| 資本 → 資金 | 貸し手が契約に従って会社に100万元を払い、既存持分の買い手は旧株主に70万元を払う。対価はそれぞれ債権と既存持分。 | 融資実行条件、実際の入金記録、既存持分の譲渡契約と受取記録。 |
| 資金 → 事業と再投資 | 会社は設備・据付に90万元を払い、10万元を運転資金に残す。その後の事業入金でサービス支出を賄い、返済、分配、再投資に使える残額を確認する。 | 資金使途台帳、設備の支払証憑、事業の入出金明細、返済予定表。 |
設備が届いても据付検収が済んでいなければ、増強日程を見直します。いつ稼働でき、遅れに誰が対応するかによって、初回のサービス提供時期や入金日が変わります。
2.三種類の資金の流れを二つの循環に位置づける
まず使途に沿って考えます。設備と人員を投入した後、どれだけの検査を提供でき、顧客がいつ検収・支払いをするのでしょうか。入金から運営費、税・保守費を払い、残りを次の投資に使えます。これが事業の循環です。事業成果と資金需要から考え直すと、誰が資金を出して何の権利を得るか、会社は資金をどう使い、返済・分配するかが見えてきます。既存持分は取り決めに従って譲渡でき、旧保有者はその代金を受け取って退出できます。これが資本の循環です。資金が能力増強と納品を支え、実際の納品と入金の結果が、調達規模、期間、リターンの検証に戻ります。
| 資金の流れ | 支払者と受取人 | 金額と時期 | 証憑と使途 |
|---|---|---|---|
| 顧客からの事業入金 | 顧客が検査会社に払う。 | 1〜12か月目に累計180を受領。 | 注文、検収、売掛金記録、会社口座の明細を照合。事業支出、約定返済、再投資に使う。 |
| 企業の新規調達 | 貸し手が検査会社に払う。 | 0か月目に100入金。12か月目に元利合計106を一括返済する約定。 | 借入契約、融資の送金記録、使途台帳で確認。設備、据付、運転資金に使い、貸し手は約定利息を得る。 |
| 既存保有者の譲渡代金 | 新株主が旧株主に払う。 | 0か月目に70を支払う。 | 譲渡契約、売り手の受取証憑、持分変更記録で確認。旧株主は代金、新株主は既存持分を取得し、将来のリターンは権利、分配可能な成果、将来の譲渡条件による。 |

同じ買い手が増資と既存持分の購入を併せて行う場合もあります。一件ずつ受取人、取得するもの、入金日、使途を見ます。売り手が譲渡代金を後日会社に投じる場合、その新たな取り決めと入金記録を確認します。資金表では、予算、確約、入金、支出の各段階にそれぞれ根拠を付けます。入金後は使途の制限も確かめます。
返済日に使える資金を確かめる
期首の事業資金を0と仮定します。借入後に設備と据付へ90を払い、10を運転資金に残します。事業上の現金支出は計130で、運営費120、税・保守費10です。各期間の金額は表に示した時期に発生し、12か月目の入出金は返済日前に終わり、残高はすべて返済に使えると仮定します。
| 対象期間 | 会社への入金 | 会社の現金支出 | 期間末または返済前残高 |
|---|---|---|---|
| 0か月目 | 100 | 90 | 10 |
| 1〜6か月目 | 70 | 55 | 25 |
| 7〜11か月目 | 80 | 60 | 45 |
| 12か月目の返済前 | 30 | 15 | 60 |
返済日の元利合計は106、会社が使える資金は60で、46不足します。70万元は旧株主の口座に入ります。会社の返済額は、会社自身が動かせる資金と照合します。12か月目の30万元の入金だけが13か月目にずれ、返済期限と事業支出の日が変わらなければ、返済日に使える残高は30、不足は76に増えます。次期の運転資金を確保する場合は、その分も差し引きます。
月次集計は概算に使えます。期日どおりに支払えるかを確認する際は、入金、支出、返済を日付順に並べ、多額の支払日と返済日の残高を見ます。前倒し、遅延、使途制限がある場合は、日付、口座、証憑で確かめます。
3.四層で資本の設計を見直す
| 層 | 判断の順序 | この例で必要な根拠 |
|---|---|---|
| 価値 | 顧客が払う理由、提供できる検査サービス量、入金時期を確認する。 | 締結済みの注文、検査能力と稼働率、納品・検収、入金履歴、回収中の債権。 |
| 権利 | 設備の保有者と使用者、契約者、返済義務者、既存持分の取引当事者を確認する。 | 購入・利用契約、借入契約、持分譲渡文書、関連決定と授権記録。 |
| 資本 | 設備購入、運転資金、最低現金残高から不足額を算定し、調達規模、費用、回収期間を比べる。 | 支出・入金予測、返済計画、資金使途、ストレスシナリオ。この例では入金の遅れに返済条件が対応できるかを確認。 |
| 金融との接続 | 使途、期間、権利・責任を踏まえ、調達経路、融資実行条件、口座、決済手順を確認する。 | 実行・使途の証憑、口座制限、返済条件、再合意が必要な事項。 |
顧客の支払いが遅れたら、価値の層に戻って納品と入金の根拠を更新し、資金の取り決めと実行・返済条件が対応できるかを見ます。期間延長、分割返済、追加資金を検討するなら、費用、責任、資金が確保されているか、今後の事業への影響を項目ごとに確認します。
4.四つのエコシステムで確認の担当を明確にする
| エコシステム | この例での役割 | 誰がどの証拠を残すか |
|---|---|---|
| 資源 | 設備供給者、技術者、サービスパートナー。 | 供給者が設備・技術の納品記録を出し、運営側が検収と利用条件を確認する。 |
| 事業運営 | 検査会社の経営、納品、財務の責任者。 | 経営側が能力、費用、履行を、財務が入金、使途、期日、残高を確認する。 |
| 顧客 | 検査サービスの購入者。 | 顧客が注文と検収を確認し、運営・財務が契約と明細から実際の入金を確認する。 |
| 資本 | 貸し手、新株主、旧株主。 | 貸し手が融資実行と返済すべき元利を確認し、持分の売買当事者が代金・権利変更の記録を残す。事業の財務担当が会社口座への入金を確認する。 |
一つの主体が複数の役割を担う場合、取引ごとに立場、責任、リターンを記録します。参加者の投入と履行、権利の実現は同じシリーズのモデルで段階ごとに追えます。 ステークホルダーの長期的な資本関係が形成される仕組み
根拠を添えてプロジェクトを判断する
事例の記録では、会社は返済日までに46万元の資金不足に対応する必要があります。事業は正味の現金を生んでいますが、現在の入金日程では元利の一括返済に届きません。会社は期限までに確保できる資金か、債権者と合意した返済条件の変更を確認し、資金の試算を更新します。
実案件では判断と根拠を一緒に記します。対象会社と基準日、使える資金を示し、最初に不足する日、支払先、支払いの原資を書きます。追加資料と確認担当者も明らかにします。この例では、12か月目の入金に関する検収と支払日、口座の使用可能額、最新の有効な返済条件を優先して調べます。資料がそろえば同じ基準で再計算します。