この資料の使い方ツール
- 用途
- 借入、増資、増資と既存持分の譲渡を一つの表で比べます。判断、根拠、未確認事項を記録し、資金の受取人、取得する権利、リターンの原資を確かめます。
- 利用条件
- 対象、目的、制約が今回の課題に合うか確認し、本文に明記されていない条件は別途確認してください。
- ツール
- 項目、記録、解釈の規則
- 根拠と検証の範囲
- 入力用 Excel ツール V0.1。三つの提案と金額は架空で、金額単位は万元です。ブックは中国語です。 この記事には外部検証の結果を別途登録していません。公開だけで有効性が確認されたとはいえません。本文の根拠、仮定、限界を確認してください。
- 版
- V0.1 · 改訂 2026-11-14
- 元の図と添付資料
これは読解・引用用の知識資料で、インストール済みの Skill ではありません。AI で利用する際も出典と限界を残し、出力を確認してください。
CC BY-NC-ND 4.0 · 別途明記された場合を除き原文の文章に適用し、第三者の素材は対象外です。ダウンロードや機械による読み取りは既存の許諾を拡張せず、派生物、商用利用、モデル学習を別途許可するものではありません。
WISERUNION シンクタンク・ツール V0.1・2026年11月14日
二つの案で出資総額が同じでも、会社が受け取る金額には大きな差が出ることがあります。まず支払いごとに支払者と受取人を確かめます。続いて投資家が具体的にどんな権利を得て、将来の収益を誰が何を原資に支払うのかを確認します。
同じ表で比較する前に、プロジェクト、資金需要、確認日をそろえます。「九维比较」(九つの比較軸)に事業主体、観察期間、案の名称を入力し、各項目に現時点の判断、根拠、未確認事項を記します。根拠の文書名、版、日付、該当条項が追えるようにし、疑問点には次に調べる内容と確認先を残します。
九つの比較軸に記入する内容
| 原文の比較軸 | 確認する問い |
|---|---|
| 発展段階と資金調達ラウンド | プロジェクトはどこまで進み、今回の資金でどの経営課題に対処するか。 |
| 資本参加者と役割 | 誰が資金を出し、権利を持ち、経営と履行を担うか。それぞれが負うリスクは何か。 |
| 投資に伴う権利 | 投資家はどのような権利を誰に対して得るか。いつ成立し、行使できるか。 |
| 発行・募集の方法 | 誰からどの経路で調達し、どの条件を満たしたときに払い込むか。 |
| 新規取引と既存権利の譲渡 | どの権利を新設し、どの権利を既存保有者が譲渡するか。それぞれの代金を誰に支払うか。 |
| 金融商品の形態 | 貸付、直接出資、ファンドなど、どの形態を使い、どの条項が適用されるか。 |
| 取引とリスク管理 | 権利をどう取引し、どう退出できるか。どの制限があり、誰がリスクを負うか。 |
| 収益と分配 | 収益の原資は何か。誰が、どの条件・順位で支払うか。 |
| 登録・引渡しの技術 | どの記録で権利を確かめ、誰が登録、保管、決済、引渡しを扱うか。 |
資金の行き先と収益の原資を確かめる
「资金与回报」(資金とリターン)には一件の支払いにつき一行を使います。支払者、受取人、金額、時期に、使途、取得する権利、リターンの原資を結びつけます。同じ投資家が増資と既存持分の購入をする場合も支払いを二行に分けます。顧客からの入金は別に記録し、返済や分配の試算値か、確認済みの入金かを明記します。
提案金額は提案書、承認済みの確約は承認文書、実際の入金は口座明細で確かめます。契約は権利と履行条件の根拠となり、支払証憑は支払いの発生を裏づけます。
「九维比较」シートの上部では、三つの経路について、企業の調達予定額、既存持分の譲渡予定額、企業の予定資金不足額、確認済み調達入金額を自動集計します。入金集計には、進捗が「部分到账」(一部入金)または「已到账」(入金済み)であること、正の金額、確認日までの入金日、入金証憑が必要です。金額が未確認なら空欄、該当する支払いがないと確認済みなら0を入力します。分割入金は回ごとに登録し、予定総額も回ごとに配分します。比較枠は3経路、資金記録は60行です。例を実案件の資料に置き換えて使えます。
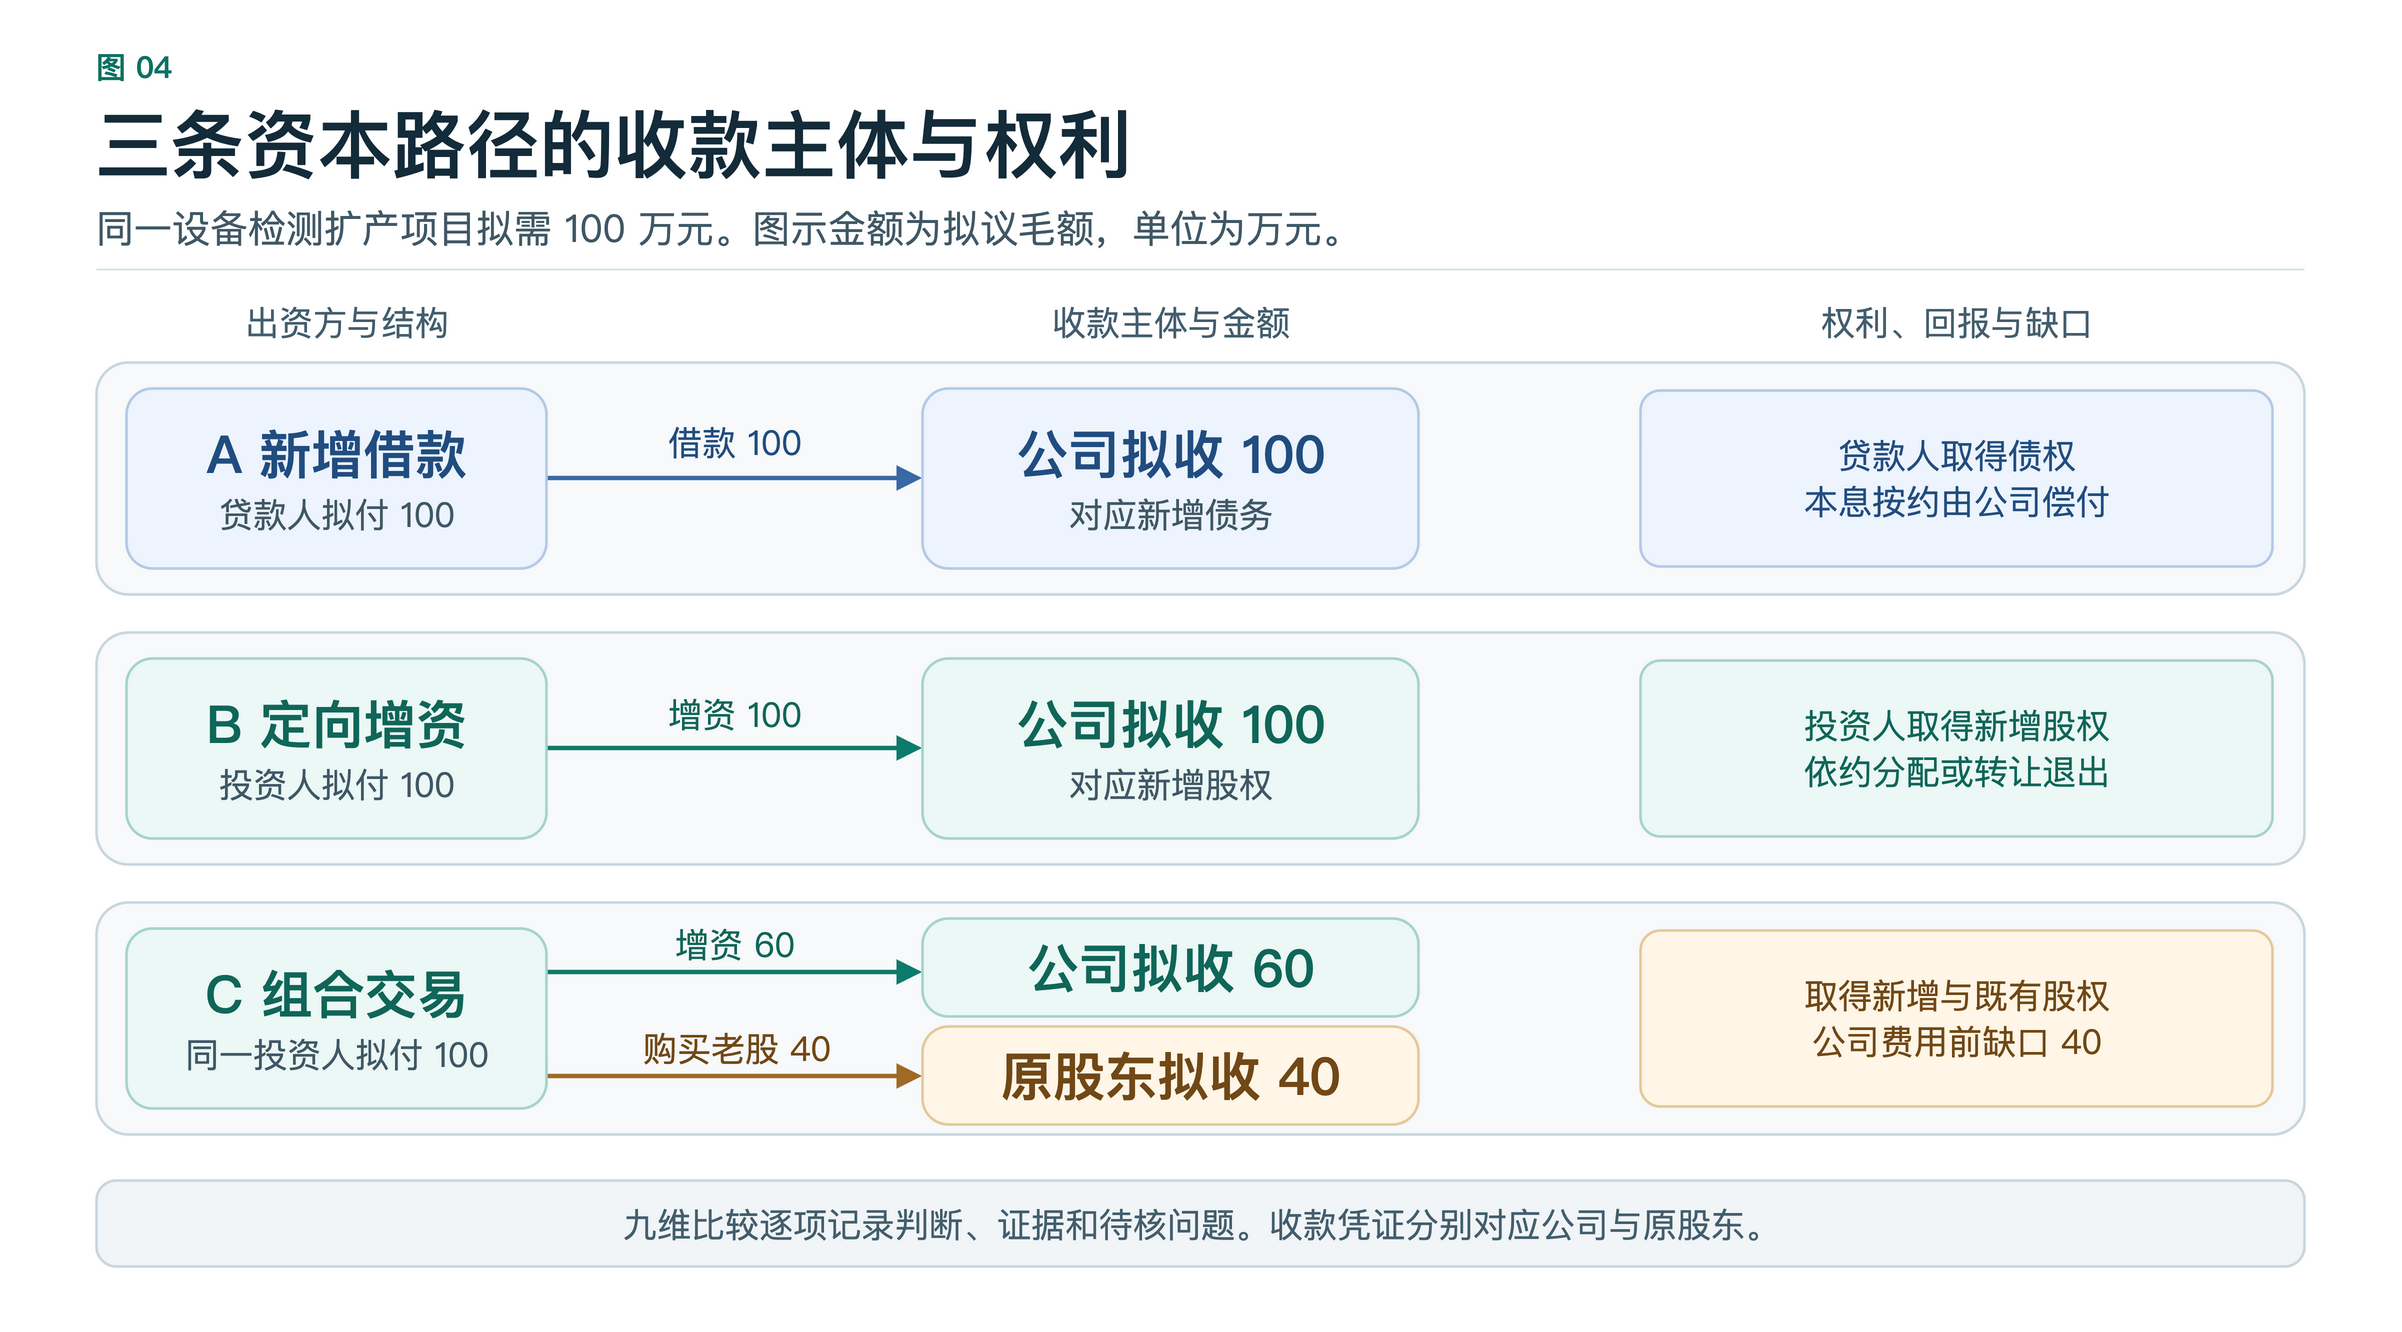
第2項で扱った架空の検査設備増強案件を取り上げます。三案はいずれも提案段階です。金額の単位は万元で、費用控除前です。 資源・資産・資本・資金と二つの循環でプロジェクトを分析する
| 案 | 資金の予定先 | 権利とリターンの原資 |
|---|---|---|
| A・借入 | 貸し手が会社に100を支払う。 | 貸し手は契約上の債権を得て、合意した利息と元本を受け取る。返済能力は会社が使えるキャッシュフローと満期の取り決めで確認する。 |
| B・増資 | 新規投資家が会社に100を払い込む。 | 投資家は新規持分を取得する。リターンは要件を満たす分配や、後日買い手に持分を譲渡する対価から得る。 |
| C・増資と既存持分の譲渡 | 投資家が会社に60、既存株主に40を支払う。 | 投資家は新規持分と譲り受けた既存持分を取得する。既存株主は譲渡代金を受け取る。投資家の将来のリターンは、取得した権利と分配・退出条件で確認する。 |

案Cで投資家が支払う予定の100万元のうち、会社が受け取るのは60万元です。設備増強に100万元が必要なので、費用控除前で40万元が不足します。各案の検討を進める際は、実際の入金日、費用、資金使途を確認します。権利、資金の行き先、支払いの原資のいずれかに根拠がなければ、該当する比較軸に確認事項と使用資料の版を記します。 プロジェクトを読み解く四つの連鎖――主体・資産・資金・権利