Bàn niêm yết, mọi người thường hỏi thị trường nào, bao lâu, bao nhiêu tiền. Cần hỏi, nhưng trước đó là: vì sao doanh nghiệp này cần thị trường vốn? Tiền dùng đâu, nghiệp vụ sẵn sàng chưa, ai gánh quản trị/công bố liên tục, quyền cổ đông cũ đổi thế nào? Chưa rõ thì có lịch cũng khó biết đang ở đâu.
Tôi xem niêm yết và hoạt động vốn qua bốn giai đoạn: hoạch định chiến lược, chọn đường, phối hợp thực hiện, kinh doanh liên tục. Mỗi giai đoạn làm rõ câu hỏi, có hồ sơ rồi quyết tiến, bổ sung, chỉnh hoặc hoãn hoạt động vốn này. Niêm yết có thể là mốc quan trọng, kinh doanh và trách nhiệm vẫn tiếp tục.
Đây là bản đồ học tập. Một số quy tắc Mỹ minh họa khác biệt; từng tổ chức phát hành, giao dịch, nơi giao dịch cần kiểm tra riêng. Bốn giai đoạn/bài tập là phương pháp làm việc, không phải thủ tục pháp định chung mọi thị trường.
1. Đặt mục đích niêm yết vào nghiệp vụ
Cần vốn thì hỏi ai cần, làm gì, khi nào, chịu điều kiện nào. Muốn M&A thì tách mục tiêu, năng lực tích hợp, nguồn thanh toán, quản trị. Có thể nghiên cứu cổ phần làm đối giá nhưng bên kia chấp nhận và phát hành/giao dịch hợp lệ cần xác nhận riêng. Muốn tín nhiệm công chúng thì có sẵn lòng công khai, chịu giám sát, chi phí tài chính/quản trị/chuyên môn không?
Liệt kê mọi lợi ích chưa thành chiến lược. Viết một trang: vấn đề kinh doanh hiện tại, phần vốn dự định giải quyết, phần vẫn cần sản phẩm, khách, người, vận hành. So cả “chưa làm lúc này”: củng cố kinh doanh/tài chính hoặc giải vốn từng đợt đều cần lý do nghiêm túc. Giữ mục tiêu, ràng buộc, việc chưa kiểm; chưa vội gắn nhãn đường đi.
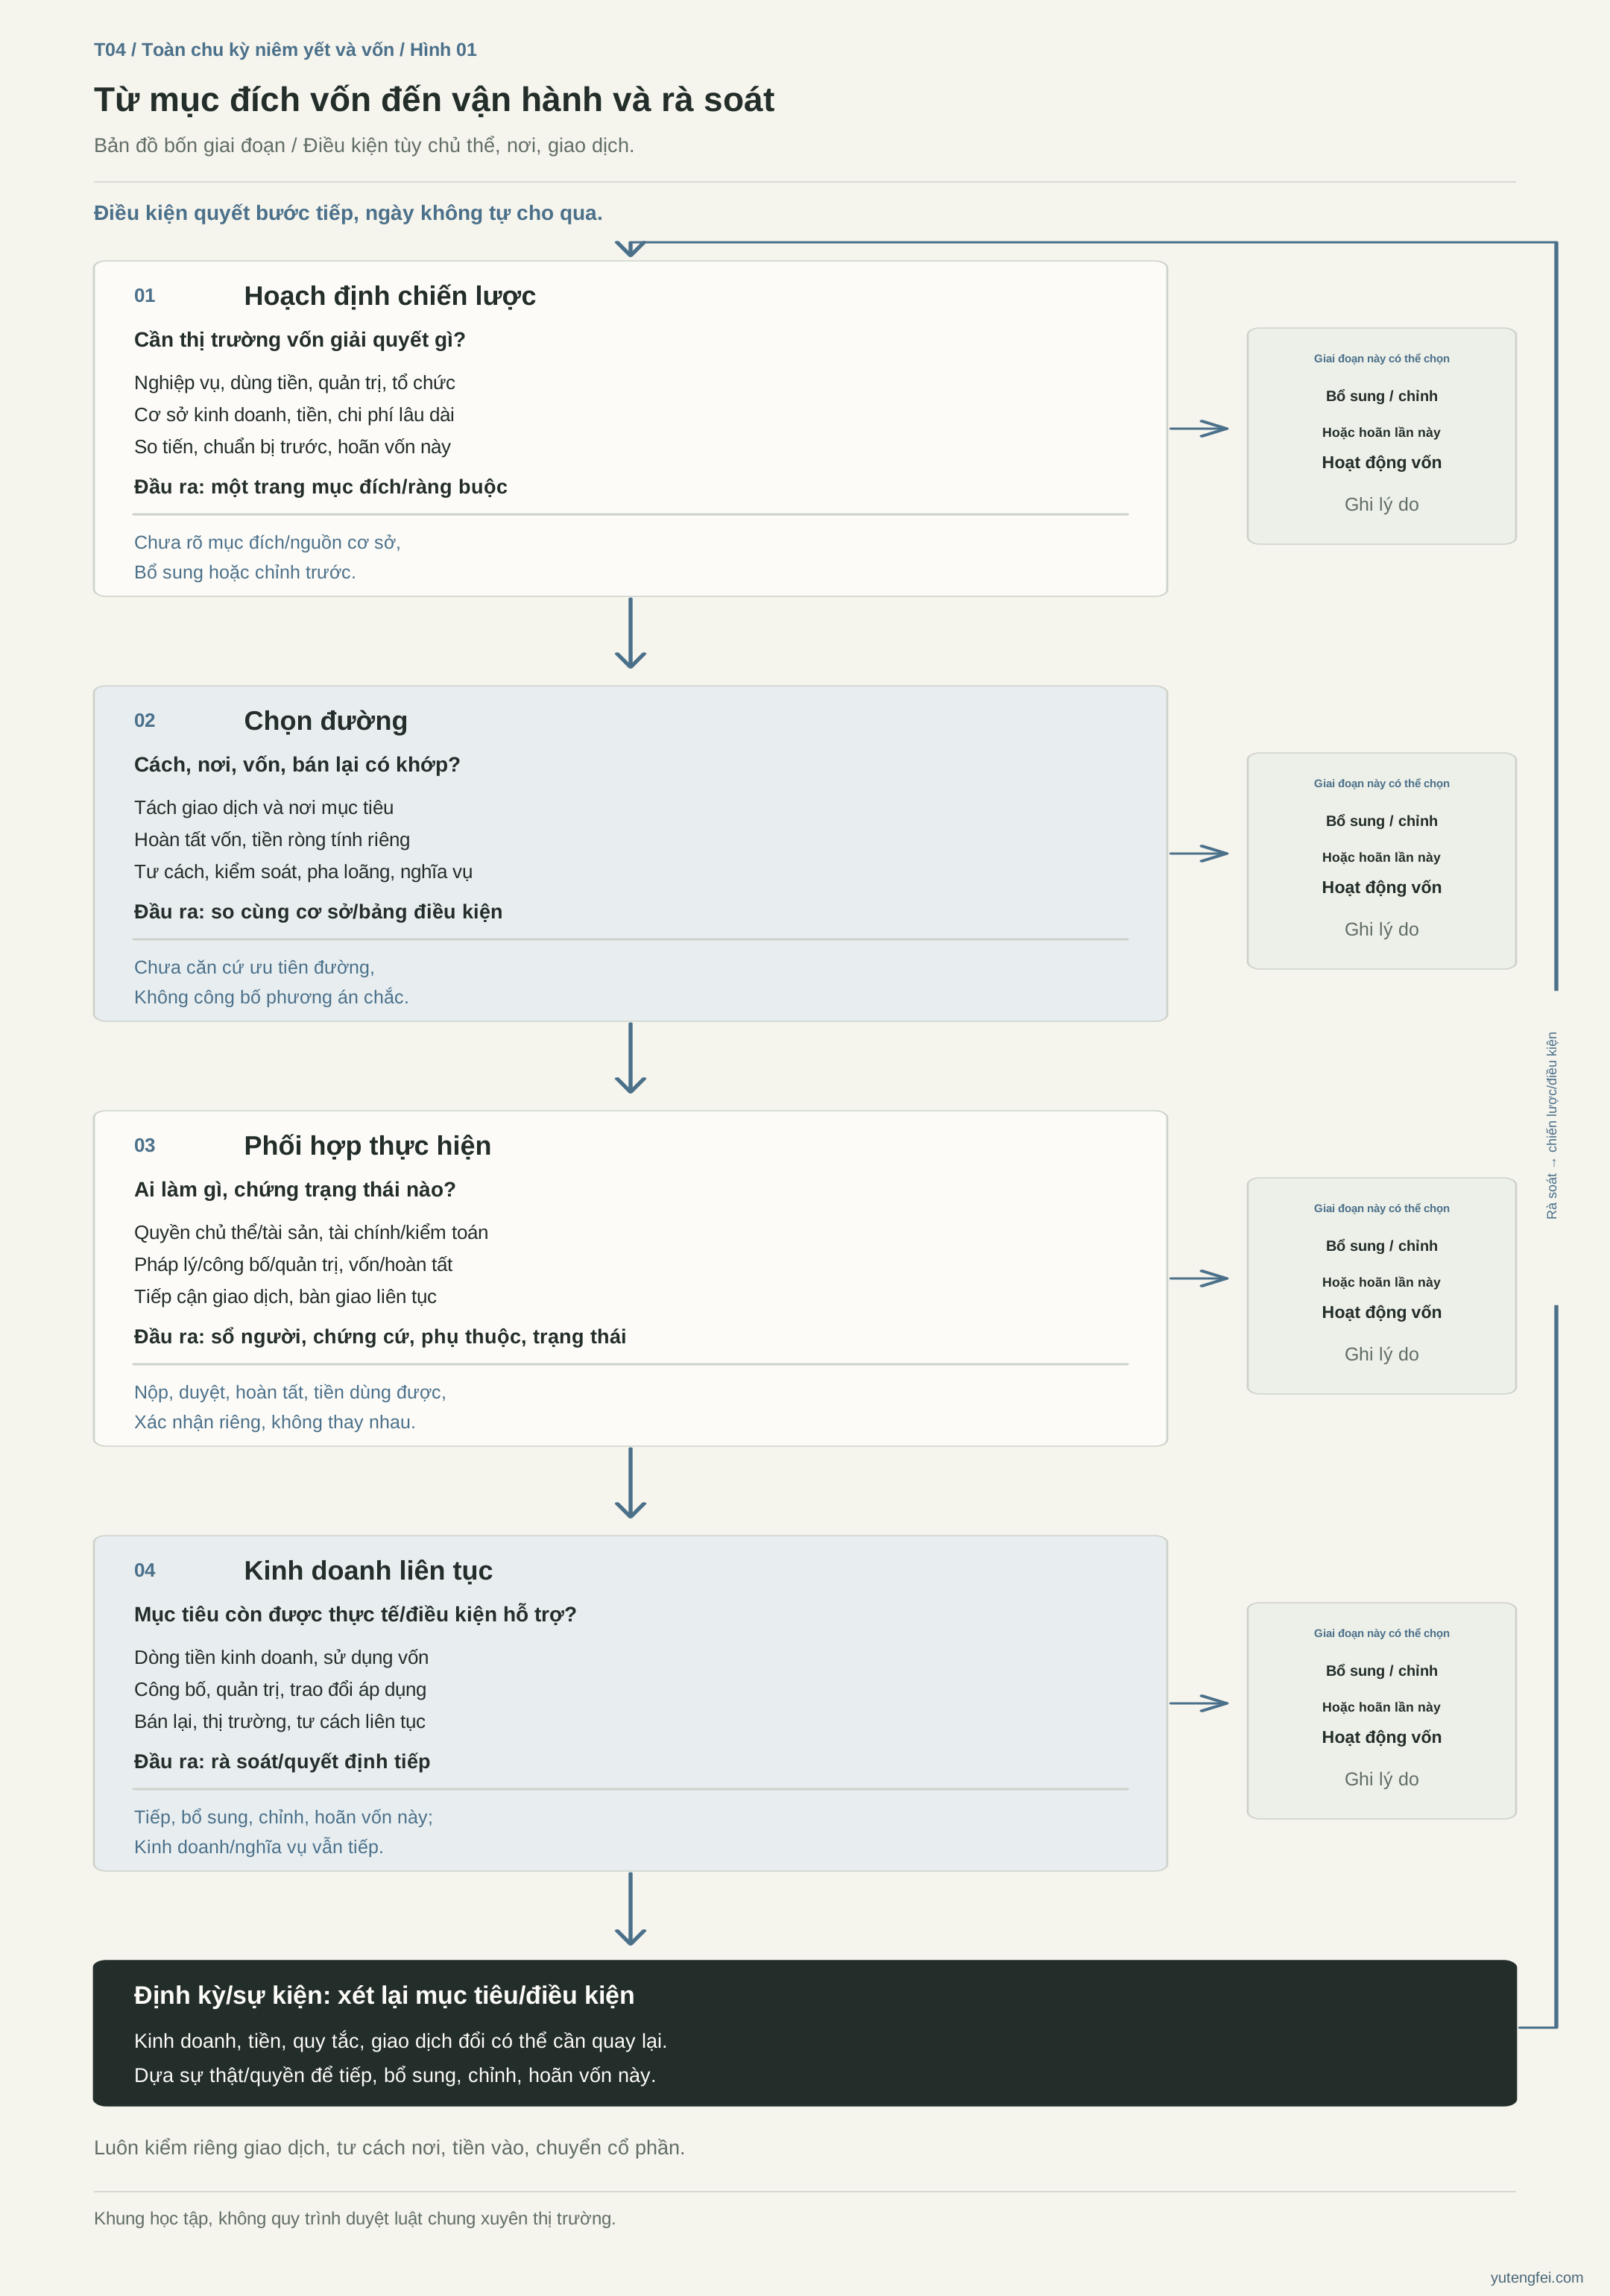
Hình 1: Tiến theo điều kiện, rà soát có thể quay về mục tiêu/đường trước. Bổ sung, chỉnh, hoãn hoạt động vốn đều ghi lý do.
2. So đường đi, tách đúng câu hỏi
IPO, SPAC, RTO, niêm yết trực tiếp, OTCQB, Nasdaq thường được bàn cùng nhưng không cùng loại. IPO liên quan chào bán công khai; hợp nhất SPAC/RTO là giao dịch cụ thể; trực tiếp là cách chứng khoán vào sở; OTCQB/Nasdaq là thị trường và điều kiện khác nhau. Phương án đầy đủ còn nêu hoàn tất vốn, nắm giữ/chuyển nhượng cổ phần.
SEC có tổng quan. Không viết niêm yết trực tiếp “chắc chắn không huy động vốn”: NYSE có lựa chọn huy động mới khi đủ điều kiện. Quy tắc nơi cụ thể xét riêng. SEC tổng quan, NYSE trực tiếp.
| So gì | Cần trả lời |
|---|---|
| Chủ thể/nghiệp vụ | Ai ra công chúng, kiểm soát gì, cổ đông nhận chứng khoán nào? |
| Giao dịch/phát hành | Tái cấu trúc/phát hành thế nào, đăng ký/miễn trừ/xác nhận nào? |
| Nơi mục tiêu | Xin tư cách nào, điều kiện ban đầu/liên tục? |
| Vốn/tiền | Ai góp/nhận, khi hoàn tất, sau phí/hạn chế còn bao nhiêu dùng được? |
| Quản trị/chi phí lâu dài | Ai báo cáo, kiểm toán, quản trị, trao đổi; có gánh liên tục được? |
| Cổ đông/giao dịch | Pha loãng, chuyển nhượng, bên mua thực tế? |
Dùng cùng phạm vi, nhu cầu vốn, cơ sở chi phí, thời điểm so. Phí vào cửa bên này với nhiều năm duy trì bên kia làm sai kết luận. Báo giá OTC không là niêm yết sở; thủ tục báo giá không là cơ quan quản lý bảo chứng chất lượng. Công ty RTO thuộc diện áp dụng xin Nasdaq lần đầu còn xét điều kiện thêm/ngoại lệ, không có đường tự nâng cấp. FINRA, Nasdaq 5110(c).
3. Tách tư cách, tiền vào, chuyển nhượng, thanh khoản
Ý định, nộp hồ sơ, mã chứng khoán chỉ chứng minh một mốc, không thay mốc sau. Chào bán, báo cáo công chúng, tư cách sở/OTC có điều kiện riêng. Trong đăng ký chào bán Mỹ, nộp khác có hiệu lực; bán thật/hoàn tất vốn theo sắp xếp tương ứng. SEC chào bán.
Kiểm tiếp đăng ký mua đã thành chưa, tiên quyết đủ chưa, nhận bao nhiêu, trừ phí, hạn chế dùng/rút. Giao dịch cổ phần trên thị trường không tự là công ty nhận vốn; vốn hóa không là tiền dùng được trong tài khoản.
Có cổ phần khác được chuyển; được chuyển khác có người mua giá cụ thể. Rule 144 chỉ là một cơ chế an toàn có thể dùng cho bán lại; kỳ nắm giữ không đủ mọi điều kiện, cần xét lịch sử công ty vỏ bọc/cựu vỏ bọc. Không nói niêm yết/qua kỳ giữ là mọi cổ phần tự do giao dịch. SEC Rule 144, hướng dẫn.
Tách rõ mới có lịch hữu ích: trạng thái, hồ sơ hỗ trợ; không dùng tiến triển trước thay kết quả sau.
4. Phối hợp song song, kiểm tiến độ theo phụ thuộc
Xong một tài liệu chưa đủ điều kiện khác. Có thể chia tuyến học tập sau, còn phân công/thứ tự/phạm vi chuyên môn dự án phải xác định riêng:
| Tuyến | Hồ sơ cần |
|---|---|
| Chủ thể/tài sản/quyền | Quan hệ, kiểm soát, sở hữu, quyền/nghĩa vụ trước-sau |
| Tài chính/kiểm toán/kinh doanh | Hồ sơ kiểm chứng được, phạm vi kiểm toán, chênh lệch/xử lý |
| Pháp lý/công bố/quản trị | Chế độ, tài liệu, quyền, công bố, trách nhiệm nội bộ |
| Vốn/hoàn tất | Điều khoản, tiên quyết, phí, tiền thật, hạn chế dùng |
| Tiếp cận thị trường/bàn giao | Tư cách, phản hồi thủ tục, chuẩn bị giao dịch, người nhận việc liên tục |
Mỗi mốc có ai, phụ thuộc gì, nghiệm thu bằng gì, trạng thái. “Đang tiến hành” trong sổ phải tách gửi ai, gì, khi nào, phản hồi, điều kiện tiếp. Bàn giao tài chính, quản trị, công bố, nhà đầu tư sau niêm yết ngay lúc thực hiện; không cho rằng tự có người nhận sau.
5. Nối ba nhóm công việc liên tục
Kinh doanh/tiền: xét riêng doanh thu, lợi nhuận, thu tiền, khách, dự án; vốn dùng đúng thỏa thuận, M&A tích hợp thật chưa, cải thiện vào tiền chưa.
Công bố/quản trị: xác định tư cách phát hành/báo cáo rồi lịch. Không áp 10-K/10-Q/8-K của chế độ trong nước Mỹ cho mọi công ty nước ngoài; FPI dùng biểu mẫu tương ứng thường có 20-F, cung cấp theo 6-K, thêm yêu cầu thị trường nếu có. SEC báo cáo, 20-F, 6-K.
Nhà đầu tư: giải thích nghiệp vụ, rủi ro, tiến triển đã công khai; ghi câu hỏi để đưa về kinh doanh/công bố, không dùng trao đổi thay nghĩa vụ. Regulation FD nói chung loại FPI, nhưng không nghĩa bỏ chống gian lận/yêu cầu thông tin thị trường áp dụng. SEC quy tắc.
Theo trách nhiệm xác nhận ai tổng hợp, duyệt, quyết/làm công bố, ai nói trong phạm vi nào. Nguồn đổi thì cập nhật các bản, tránh mỗi người một cách.
6. Quan sát thị trường rồi mới quyết việc sửa
Giá, giao dịch, chênh giá, độ sâu và cổ phần thật được giao dịch đều quan sát được, không phải kết quả doanh nghiệp hứa kiểm soát. Ít giao dịch thì kiểm cơ sở/kỳ, thông tin, điều kiện bán lại, cổ đông, môi trường, kinh doanh; nguyên nhân cần chứng cứ, không vội nói thiếu quảng bá.
Không dùng phép nhân cơ bản×thanh khoản thành giá trị, không nối tăng kết quả→định giá→vốn→M&A thành vòng tăng chắc chắn. Vốn có thể không xong, điều kiện đổi, cổ phần mới pha loãng, mua rồi tích hợp khó. Đưa cả vào rà soát để điều chỉnh.
Mỗi lần có quyết định có lý do: tiếp, bổ sung, đổi nhịp, so lại hoặc hoãn hoạt động vốn này. Kinh doanh/nghĩa vụ liên tục vẫn làm, có thể song song bổ sung/chỉnh. Vốn/M&A mới xét lại điều kiện và quyền, không bỏ xác nhận vì chiến lược trước đã có.
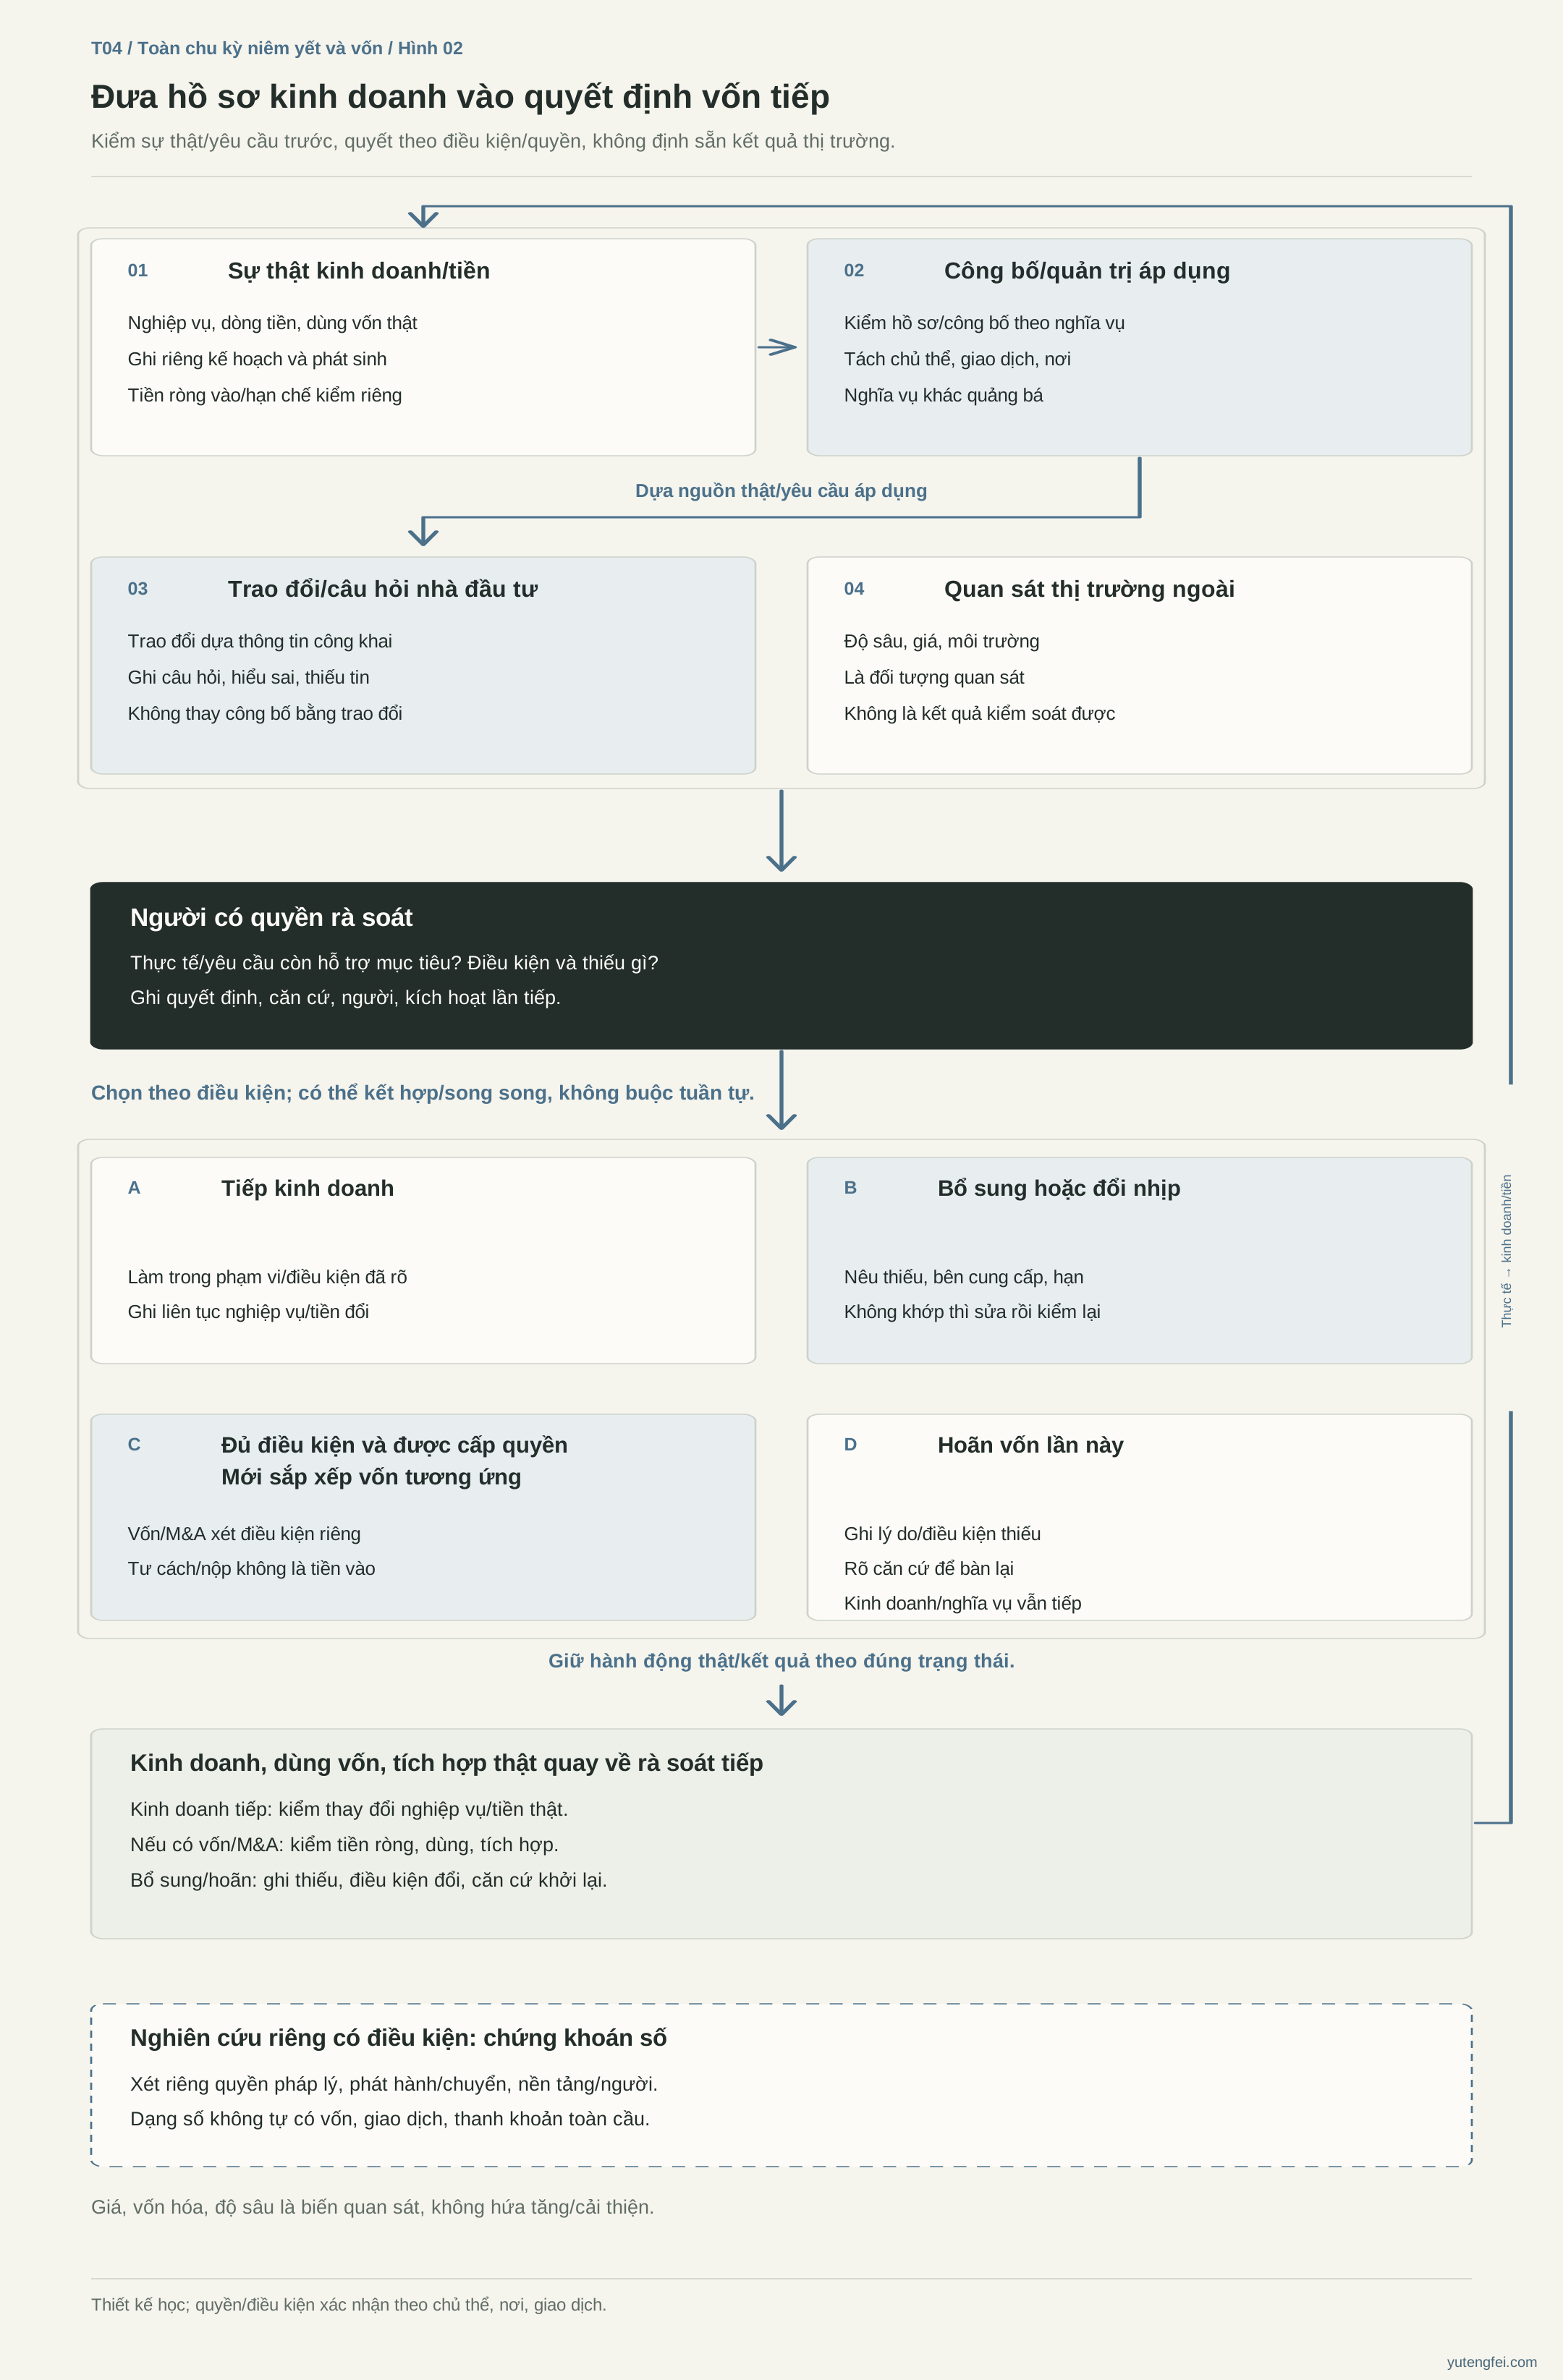
Hình 2: Kinh doanh, công bố, câu hỏi, thị trường cùng vào rà soát; kết quả vốn thật quay lại hồ sơ, tạo phản hồi sửa được.
7. Chứng khoán số: lựa chọn công cụ cần xét riêng
Nối cổ phiếu với token cần tách phát hành gì, ai giữ, quyền gì, đăng ký thế nào, được chuyển không, giao dịch/thanh toán đâu. Dạng số không tự giải hết. Chứng khoán số do tổ chức phát hành trực tiếp, biểu thị quyền bởi bên thứ ba hoặc dạng tiếp xúc khác không tự là cùng quyền cổ đông. Tuyên bố nhân viên SEC.
Ngày 17/09/2026, SEC ban miễn trừ tạm thời có điều kiện cho một số sắp xếp giao dịch cổ phiếu NMS được token hóa. Có phạm vi/điều kiện; không chứng minh mọi cổ phiếu tự nối giao dịch chuỗi toàn cầu, không bảo đảm giá, giao dịch cả ngày, thanh khoản. Lệnh 34-106402.
Nghiên cứu riêng từ nhu cầu thật, rồi quyền, đăng ký/miễn trừ, người tham gia, giao dịch, duy trì. Không cần thì không dùng; khung toàn chu kỳ chấp nhận nhiều bộ công cụ.
8. Bốn bài tập thành bảng riêng
- Mục đích: vấn đề kinh doanh/tiền cụ thể, vì sao lúc này và khi nào chưa làm.
- So đường: cùng cơ sở, tách giao dịch, nơi, vốn, nghĩa vụ, bán lại; chưa biết không điền chắc.
- Thực hiện: từ “đã nộp/ký”, hỏi chứng minh bước nào, còn thiếu gì.
- Rà soát: kinh doanh/tiền/thị trường đổi thì cần hồ sơ, ai kiểm, khi bàn, sự thật nào kích hoạt chỉnh.
Phức tạp là mở quan hệ/điều kiện; đơn giản là mục tiêu/vấn đề hiện tại; dễ làm là rõ bước mỗi người; sơ đồ là cùng kiểm trách nhiệm/điều kiện/phản hồi. Không buộc một đường; lý do, chứng cứ, điều kiện đổi quyết định mới là nền tảng bàn tiếp.
Tài liệu
- Bản đồ/cách dùng
- Bốn đơn vị bài tập
- Bảng đường vốn/điều kiện
- Nhận xét/hiểu sai
- Nguồn chính thức/phạm vi: kiểm tra bản gốc 19/10/2026
- Tải hình trống SVG
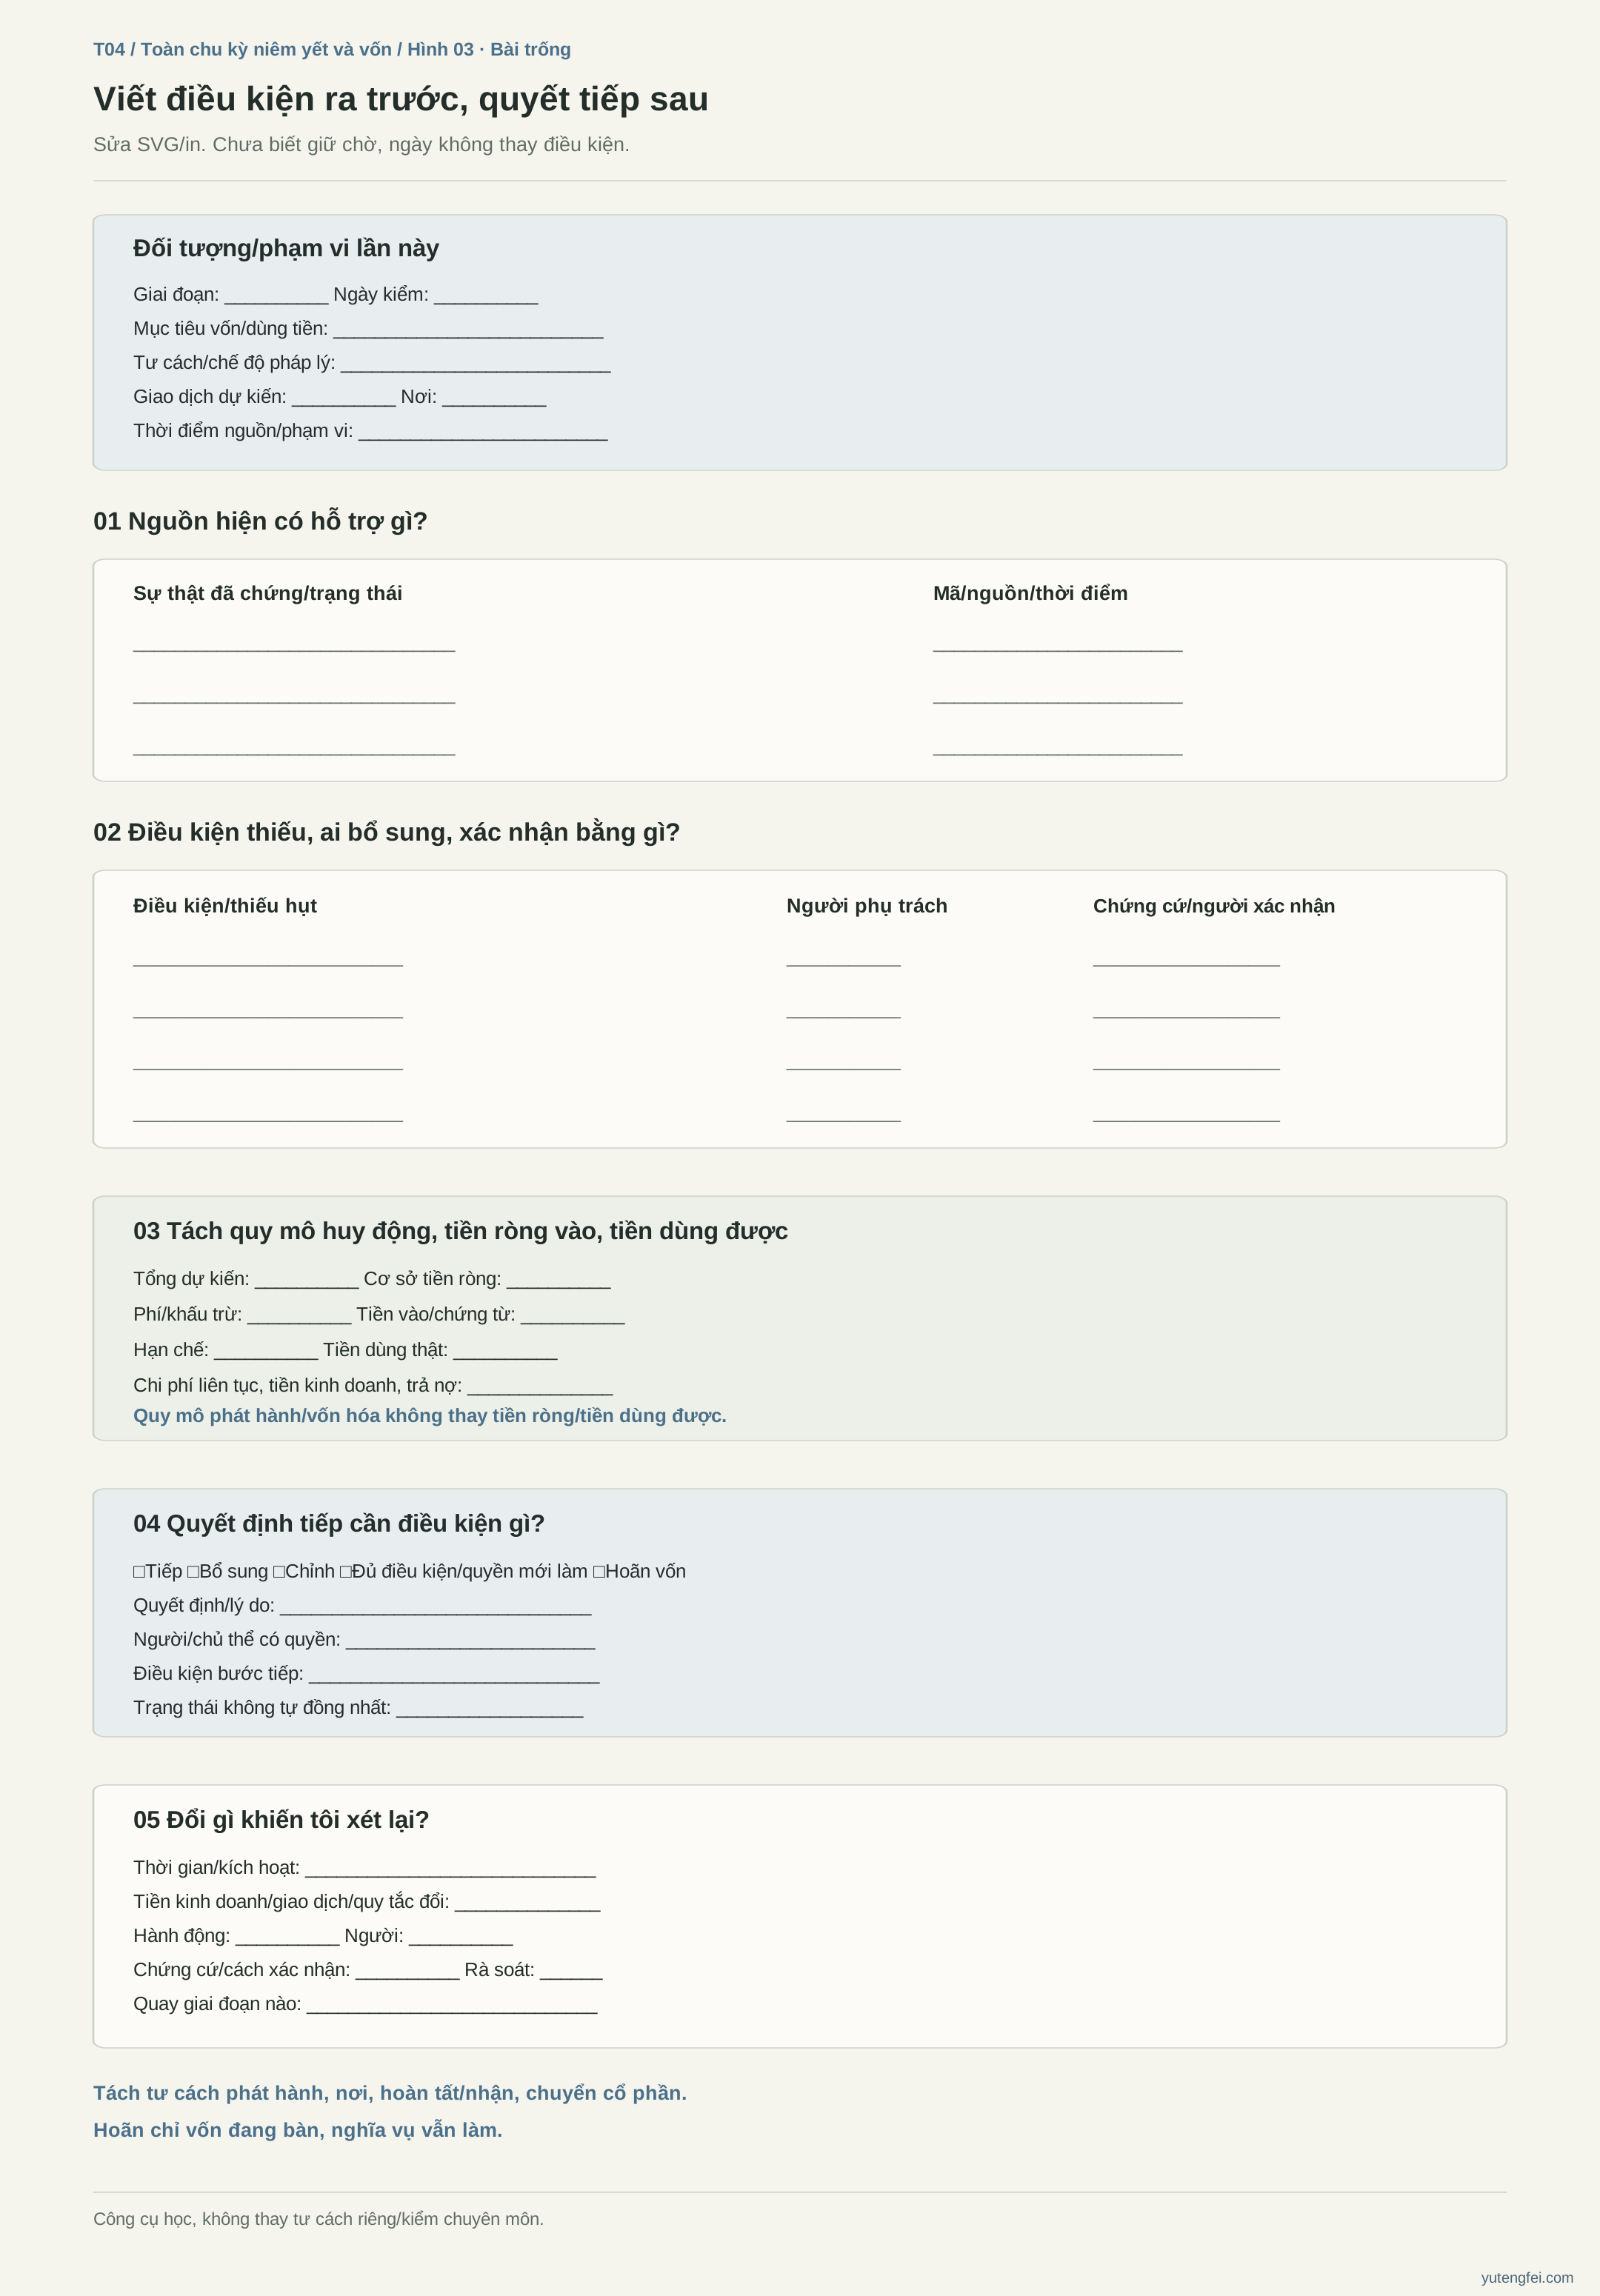
Nguồn ghi xuất xứ, ngày, phạm vi dùng; hỗ trợ khác biệt thể chế trong bài, không chứng minh đã đánh giá tư cách doanh nghiệp cụ thể hoặc mọi quy tắc xuyên biên giới.