Tôi tách mô hình đuôi quặng vàng ra rồi nối lại
V6 nối lại công nghiệp, vốn, tài chính và hỗ trợ ngành, cập nhật phân phối, kết thúc đầu tư, STO và ngân sách tiếp thị. Sơ đồ giữ quan hệ chính, chi tiết thực hiện ở danh sách.
Đọc và chia sẻ
Hôm nay, tôi đang sắp xếp bản ghi âm Chủ tịch King nói về dự án đuôi quặng vàng. Trước hết chỉnh nội dung theo thời gian, rồi vẽ từ bản hiệu đính và hỏi từng câu để làm rõ phần còn mơ hồ.
Chỉ nghe thì có thể hiểu đại ý. Nhưng khi đưa vào sơ đồ, các chỗ trống mới hiện ra. Hai khoản 36 triệu NDT vào đâu? Ai nhận phí gia công, bằng tiền hay vàng? Thu hồi gấp ba có gồm vốn gốc không? Còn 20% tính trên lợi nhuận ở tầng nào?
Không hỏi rõ, hình có thể trông hoàn chỉnh nhưng mỗi người lại hiểu một mô hình khác. Tôi thấy giá trị của việc vẽ nằm ở chỗ mỗi pháp nhân, đường nối và con số đều có thể được kiểm tra cụ thể.
Đến V6, tôi chọn giữ chủ thể, tiền, quyền và lợi ích trong sơ đồ, còn chi tiết thực hiện để ở danh sách xác nhận. Hỏi kỹ hơn mãi chưa chắc làm cơ chế chính rõ hơn.
Sản xuất: nói rõ vàng được tạo ra thế nào
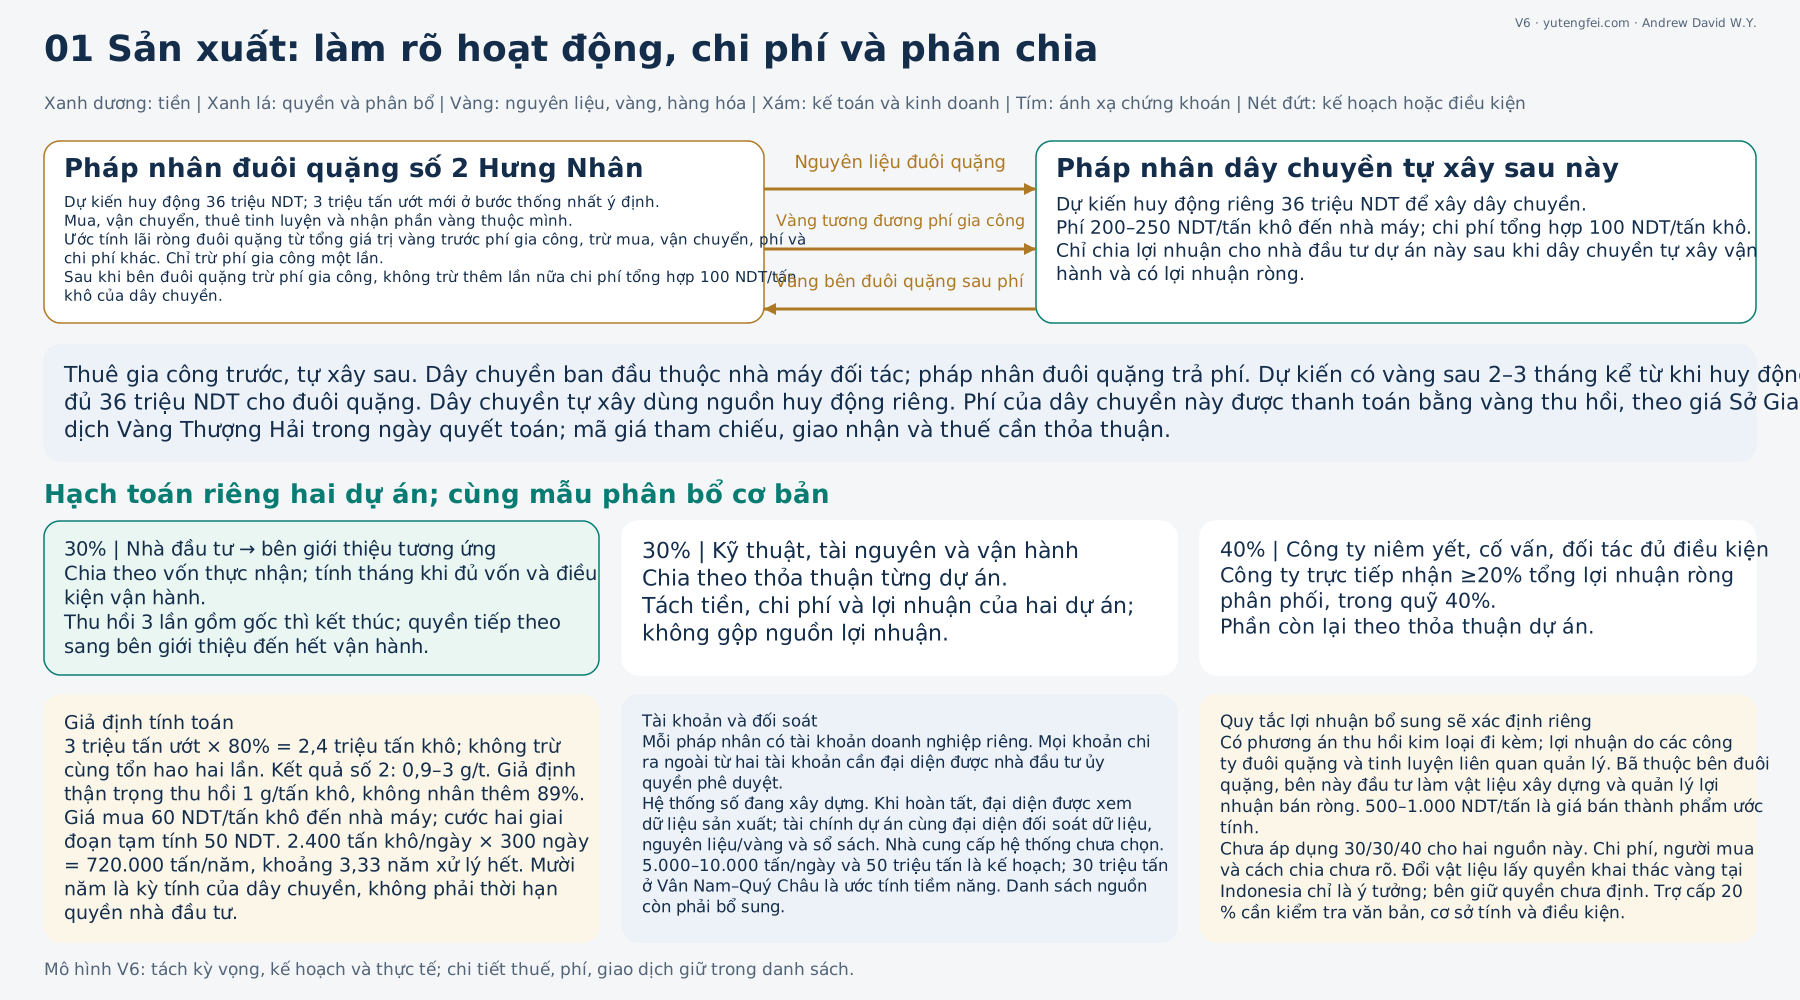
Lần này chủ yếu là đuôi quặng số 2 tại Hưng Nhân. Ba triệu tấn ướt là tài nguyên đã thống nhất ý định, quy đổi 80% thành 2,4 triệu tấn khô. Thu hồi 1 gram mỗi tấn khô được dùng làm giả định thận trọng; tỷ lệ 89% nêu riêng, không nhân giảm thêm. Ý định, tính toán và sản lượng thực tế cần được ghi đúng trạng thái.
Sau đó tách hai giai đoạn. Ban đầu thuê nhà máy đối tác và trả phí; dây chuyền thuộc nhà máy đó. Sau này dùng một khoản 36 triệu NDT khác để xây dây chuyền của mình. Ước tính có vàng sau hai đến ba tháng được tính từ lúc hoàn tất huy động vốn đuôi quặng. Nhà đầu tư dây chuyền tự xây chỉ bắt đầu nhận phần chia khi dây chuyền đó vận hành và có lợi nhuận ròng.
Phí dây chuyền tự xây được trả bằng vàng thu hồi có giá trị tương đương, theo giá Sở Giao dịch Vàng Thượng Hải ngày quyết toán. Vàng trả về bên đuôi quặng trong hình đã trừ phí gia công. Còn lãi ròng được ước tính từ giá trị vàng trước phí, trừ mua, vận chuyển, gia công và chi phí liên quan. Chỉ trừ phí một lần, không trừ thêm chi phí tổng hợp 100 NDT/tấn khô của dây chuyền tại bên đuôi quặng. Ghi riêng vàng còn lại, vàng tương đương phí và lợi nhuận ròng phân phối. Kỳ tính mười năm của dây chuyền không phải thời hạn nhận chia của từng nhà đầu tư.
Quản lý tài khoản cũng được đưa vào hình. Mỗi pháp nhân có tài khoản doanh nghiệp riêng; mọi khoản chi ra ngoài cần đại diện được nhà đầu tư ủy quyền duyệt. Hệ thống số đang xây dựng; khi xong, tài chính dự án và đại diện cùng đối soát dữ liệu sản xuất với sổ sách. Quyền sở hữu lợi nhuận kim loại đi kèm và vật liệu từ bã đã rõ, nhưng cách chia chưa định nên chưa áp dụng mẫu chia cơ bản.
Vốn: làm rõ cơ sở của từng con số
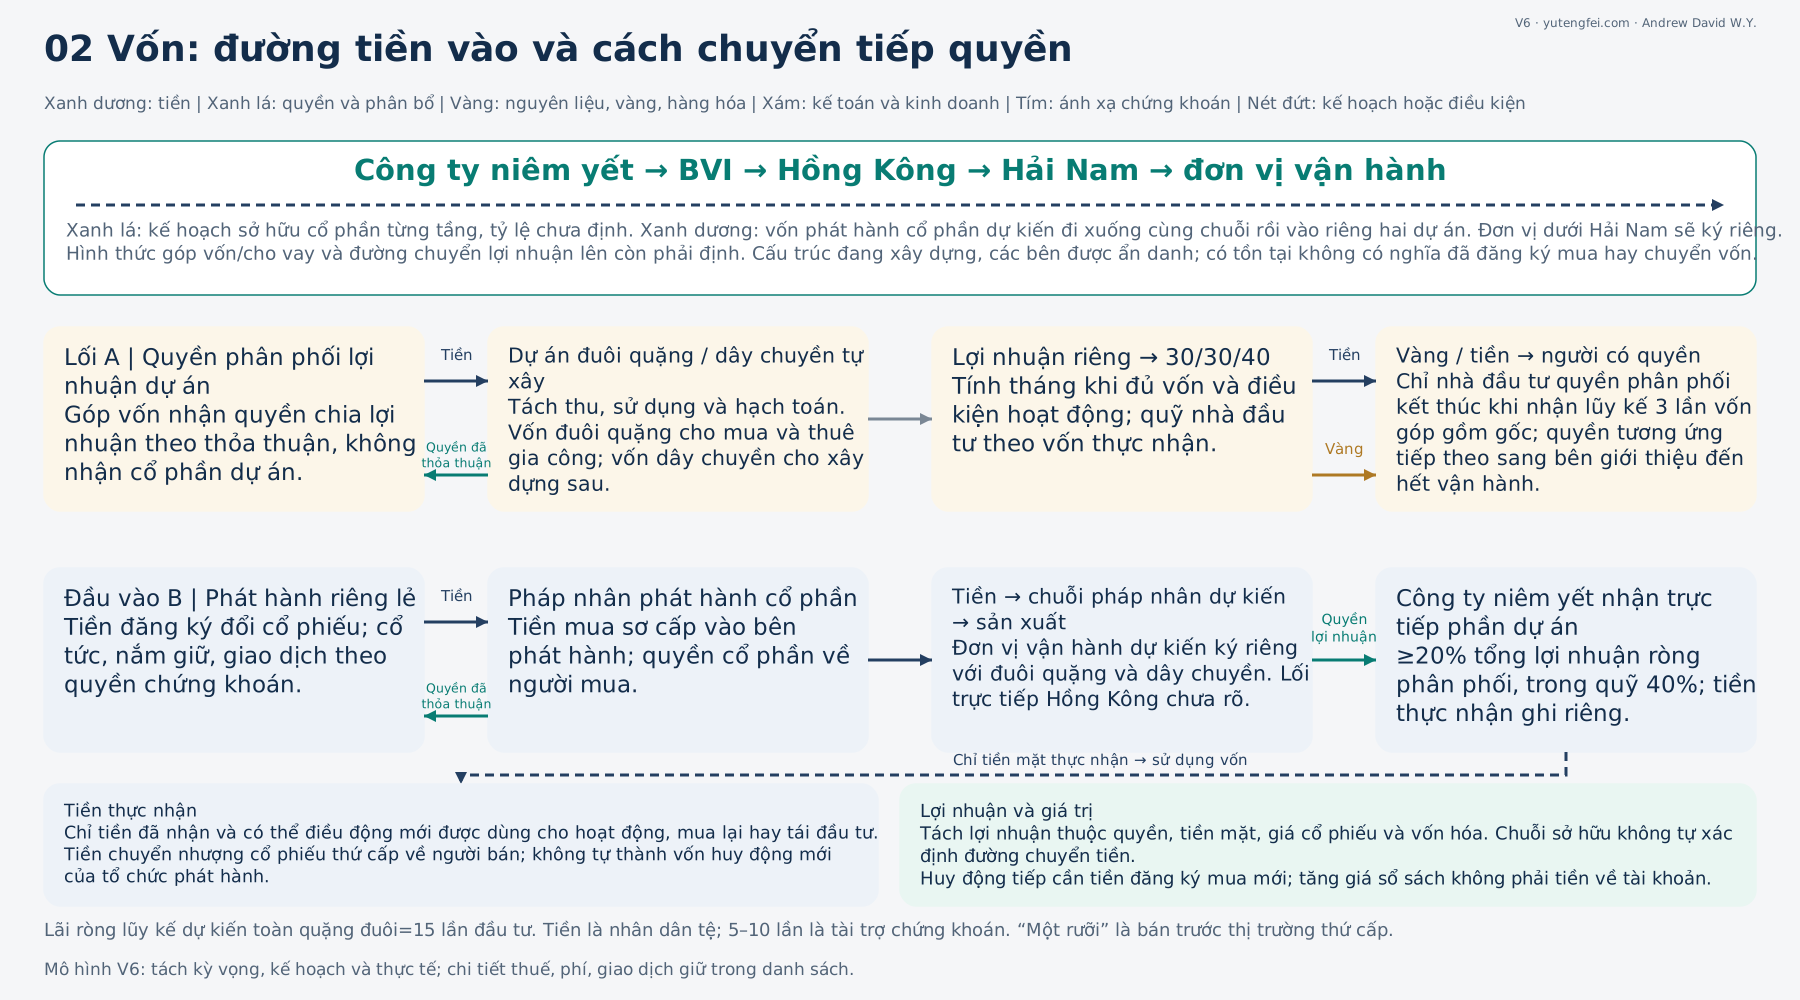
Hai dự án quặng đuôi và dây chuyền tự xây hạch toán riêng nhưng dùng cùng cách chia cơ bản: 30% cho nhà đầu tư và bên giới thiệu kế tiếp tương ứng, 30% cho công nghệ, tài nguyên và vận hành, 40% cho công ty niêm yết, cố vấn và đối tác đủ điều kiện theo thỏa thuận. Phần nhà đầu tư chia theo tỷ lệ vốn thực nhận; tính hàng tháng theo nhịp vận hành sau khi huy động đủ và đáp ứng điều kiện hoạt động. Góp vốn dự án nhận quyền phân phối lợi nhuận, không nhận cổ phần dự án. Đăng ký phát hành riêng lẻ nhận cổ phiếu công ty niêm yết.
Thu hồi lũy kế 3 lần bao gồm vốn gốc: đầu tư 1 triệu nhân dân tệ, nhận tổng 3 triệu thì kết thúc. Chỉ quyền phân phối tương ứng của khoản đó chuyển cho bên giới thiệu đến khi dự án ngừng vận hành. Công ty niêm yết trực tiếp nhận ít nhất 20% tổng lợi nhuận ròng có thể phân phối của dự án, nằm trong quỹ 40%.
15 lần là bản thân lợi nhuận ròng lũy kế dự kiến của toàn dự án quặng đuôi bằng 15 lần vốn đầu tư, không phải lợi suất năm hay tiếp tục nhân lợi nhuận dự kiến với 15 để định giá. Các khoản huy động trong ghi âm tính bằng nhân dân tệ; 5–10 lần là logic tài trợ chứng khoán.
Đầu vào cổ phần dùng phát hành riêng lẻ. Chuỗi sở hữu dự kiến đi từ công ty niêm yết qua BVI, Hồng Kông, Hải Nam đến đơn vị vận hành, rồi vốn vào hai dự án. “Thị trường một rưỡi” trong ghi âm chỉ việc công ty chứng khoán bán trước giao dịch thứ cấp. Sở hữu, vốn đi xuống, lợi nhuận thuộc về và tiền thực nhận được tách riêng; cấu trúc vẫn đang xây dựng.
Tài chính: nối công cụ nhưng không trộn quyền
Cổ phiếu, trái phiếu chuyển đổi, bán vàng trước và STO có quyền và nghĩa vụ riêng. Ý tưởng trái phiếu dùng công ty niêm yết làm bên phát hành và tiền bán vàng làm nguồn trả nợ. Ý tưởng bán trước do chủ thể mỏ nhận tiền để vận hành vốn và giao vàng thực tế tinh luyện. Cả hai hiện chỉ là logic cơ chế, chưa có kế hoạch triển khai cụ thể. “Vàng và BTC mỗi bên một nửa” nói về mục đích dùng vốn huy động.
Dự án STO vận hành độc lập với công ty niêm yết, mua cổ phiếu làm tài sản cơ sở, lưu ký tại công ty chứng khoán rồi ánh xạ token. Một công ty niêm yết có thể gắn với nhiều dự án STO độc lập. Tỷ lệ cố định sau lần ánh xạ đầu; cổ phiếu bổ sung có thể ánh xạ sau khi lưu ký. Sơ đồ không mở rộng số lượng phát hành và quy trình chi tiết.
Có một điểm cần sửa: giai đoạn cổ phiếu hạn chế chưa phải token mà là dịch vụ chuyển nhượng, giao dịch cổ phiếu hạn chế do công ty chứng khoán cung cấp. Khi hết hạn chế, có thể rút token lưu thông. Cổ tức chuyển cho người nắm giữ, tự chọn tiền pháp định hoặc stablecoin và tham gia biểu quyết, giao dịch, chuyển đổi cổ phiếu–token theo thỏa thuận. Đơn vị vận hành thu phí; mức phí để ở danh sách xác nhận. Cổ phiếu và token chuyển đổi hai chiều theo thỏa thuận.
Mục tiêu kết nối cả vốn lẫn người vẫn được giữ, để mở rộng sự tham gia của nhà đầu tư nhỏ. Ánh xạ cổ phiếu hiện hữu tự nó không tạo vốn huy động mới cho công ty niêm yết hay nhân đôi quyền lợi kinh tế.
Hỗ trợ ngành gốc: cuối cùng quay về việc kinh doanh ban đầu
Hỗ trợ các ngành cuối cùng phải quay về việc kinh doanh vốn có. Doanh nghiệp tự chọn dùng vốn gốc thu hồi hay lợi nhuận đầu tư cho tiếp thị, dựa trên tiền thực nhận và có thể sử dụng. Mỗi ngành tự chọn chương trình, vàng nguyên liệu, trang sức hay đồ thủ công. Lợi nhuận cao vẫn là kỳ vọng; ngân sách cần tiền thực.
Vàng nguyên liệu 1.000 nhân dân tệ làm thành trang sức hay đồ thủ công 1.400 tạo khoảng lợi nhuận gộp 400, còn phải trừ gia công, thuế, kênh bán và chi phí khác. Nhà đầu tư nhận tiền mặt chịu phí bán vàng và thuế; ngưỡng thu hồi tính lũy kế trước các khoản khấu trừ đó. Vàng nhận được tính theo giá Sở Giao dịch Vàng Thượng Hải ngày bàn giao.
Hàng hóa và vàng tặng đến khách; doanh thu ngành gốc về trực tiếp doanh nghiệp vận hành ban đầu để phát triển sản phẩm, kênh và dịch vụ. Tái đầu tư là vốn, thỏa thuận và quyền phân phối mới; quyền của khoản đã kết thúc không tự gia hạn.
Nối bốn tầng rồi nhìn sơ đồ chung
Khi nối lại, công nghiệp giải thích vàng và lợi nhuận phát sinh ra sao; vốn giải thích ai góp, quyền gì, thoát thế nào; tài chính giải thích công cụ và quyền; hỗ trợ ngành giải thích cách tiền và nguồn lực quay lại kinh doanh gốc.
Đây là V6. Nội dung đã xác nhận vào sơ đồ; thuế, tỷ lệ phí, điều kiện giao dịch cụ thể và quy tắc lợi nhuận phụ giữ ở danh sách. Trước hết làm rõ quan hệ, sau đó đối chiếu hợp đồng, tài khoản, dữ liệu sản xuất, bàn giao và tiền nhận khi thực hiện.
Tôi tạm dừng hỏi sâu về vận hành ở đây. Cập nhật phần rõ, lưu phần chưa định, trước hết làm cho toàn bộ cơ chế dễ hiểu.
Qua vài lượt hiệu đính ghi âm, vẽ, hỏi đáp rồi sửa, một đoạn nói dần thành cơ chế có thể thảo luận và đối chiếu. Khi triển khai thật, hợp đồng, tài khoản, dữ liệu sản xuất, giao nhận và tiền thu cũng phải khớp nhau.
Bài này ghi lại quá trình và cách hiểu hiện tại, không chứng minh huy động vốn đã xong, lợi nhuận tính toán đã đạt hay điều kiện hưởng chính sách và kênh tài chính đã kiểm chứng. Làm rõ logic trước rồi tiếp tục kiểm tra bằng thực tế.