Thành quả doanh nghiệp có công sức nhiều người: góp vốn, nghiên cứu, tìm khách, bàn giao, xử lý việc ít thấy nhưng không thể thiếu. Mọi người cùng tạo giá trị. Đến phân chia thì nghe ai?
Người đóng góp lớn có tự quyết nhận nhiều hơn không? Người điều hành có thay tất cả bố trí được không? Nếu mỗi người có ý kiến, quyết định thực hiện được hình thành thế nào?
Tôi tách ba câu hỏi: ai tạo giá trị, đánh giá đóng góp thế nào, ai có quyền quyết khoản phân chia này. Chúng liên quan nhau: đóng góp là căn cứ quan trọng, nhưng hồ sơ đóng góp chưa trả lời quyền phê duyệt, phạm vi quyết và người chịu trách nhiệm.
Theo tôi, quyết định thuộc người hoặc cơ quan có quyền rõ ràng đối với việc đó và chịu trách nhiệm về quyết định. Người liên quan cần được cung cấp căn cứ, hiểu quy tắc về mình, nêu ý kiến và có đường rà soát rõ.
Đây là suy nghĩ và đề xuất quản trị. Từng doanh nghiệp vẫn phải xét đối tượng phân chia, thỏa thuận, thủ tục ủy quyền và quy tắc áp dụng; “mọi người cùng tạo ra” không thay các bố trí đó.
1. Làm rõ đang chia gì
Tranh chấp có thể bắt đầu từ việc nói khác đối tượng: thù lao đã thỏa thuận, thưởng mới, cổ phần tương lai hoặc quyền tham gia quyết định đều được gọi “quyền lợi”. Cần tách:
| Đối tượng | Kiểm trước | Xử lý |
|---|---|---|
| Lương, tiền hàng, phí dịch vụ đã thỏa thuận | Nghĩa vụ, điều kiện, thực hiện | Theo thỏa thuận và yêu cầu áp dụng, không tùy ý gộp vào điểm mới để tính lại |
| Thưởng/khuyến khích mới | Nguồn, phạm vi nguồn lực, người xác nhận quy tắc | Đề xuất, bàn, duyệt, thực hiện trong phạm vi/quyền rõ |
| Quyền dài hạn như cổ phần | Ai cấp, cách cấp, hiệu lực, trách nhiệm | Cơ chế/thủ tục chính thức; đánh giá đóng góp không tự cấp quyền |
| Tham gia quản trị | Việc được biết, bàn, đề nghị, rà soát, quyết | Ghi riêng kênh tham gia và quyền quyết cuối |
Doanh thu còn đối ứng chi phí, nghĩa vụ sẵn có, đầu tư cần thiết và duy trì hoạt động. Trước thưởng mới phải làm rõ nguồn và phạm vi; chưa rõ thì tỷ lệ tính ra có thể không có căn cứ thực. Khoản khấu trừ và giữ lại cũng cần căn cứ đã nêu trước hoặc xác nhận phù hợp, không đợi có kết quả rồi viện “phát triển” để đổi phần được chia.
Khách hàng, nhân viên, nhà cung cấp, kênh đều có thể tạo giá trị. Tách phần đã nhận, nghĩa vụ còn phải làm và phần chia mới có thể có. Biết đánh giá đang đáp lại đóng góp nào để tránh tính lặp hoặc bỏ vai trò không thể hiện trực tiếp trong doanh số.
Rõ đối tượng mới biết căn cứ và cấp có quyền quyết.
2. Nhìn thấy đóng góp, đồng thời đánh giá cẩn thận
Tôi hỏi ai làm, làm gì, kết quả gì, bao lâu; rồi xét trách nhiệm, rủi ro và tác dụng của công sức trong kinh doanh lúc đó.
Tìm đơn là đóng góp; giao đúng hạn, xử lý chất lượng, giữ khách cũng tạo giá trị. Có phần thấy ngay, phần cần thời gian. Một chỉ tiêu chung có thể bỏ sót: chỉ doanh số dễ đánh giá thấp bàn giao/dịch vụ; chỉ giờ làm không nói hết độ khó và kết quả.
Làm rõ vai trò, nhiệm vụ rồi chọn căn cứ quan sát phù hợp. Kiểm được thì kiểm; cần nhận xét thì giải thích; chưa xác nhận thì giữ bất định. Điểm số vẫn chứa lựa chọn: ghi/bỏ gì, vì sao trọng số, xem dài hạn thế nào. Phải hỏi lại được các lựa chọn ấy, kể cả khi tính trong hệ thống. Tự động hóa giảm việc lặp, không tự chứng minh quy tắc hợp lý hoặc quyền rõ.
Đánh giá rõ giúp phân chia có căn cứ; quyền quyết vẫn kiểm riêng.
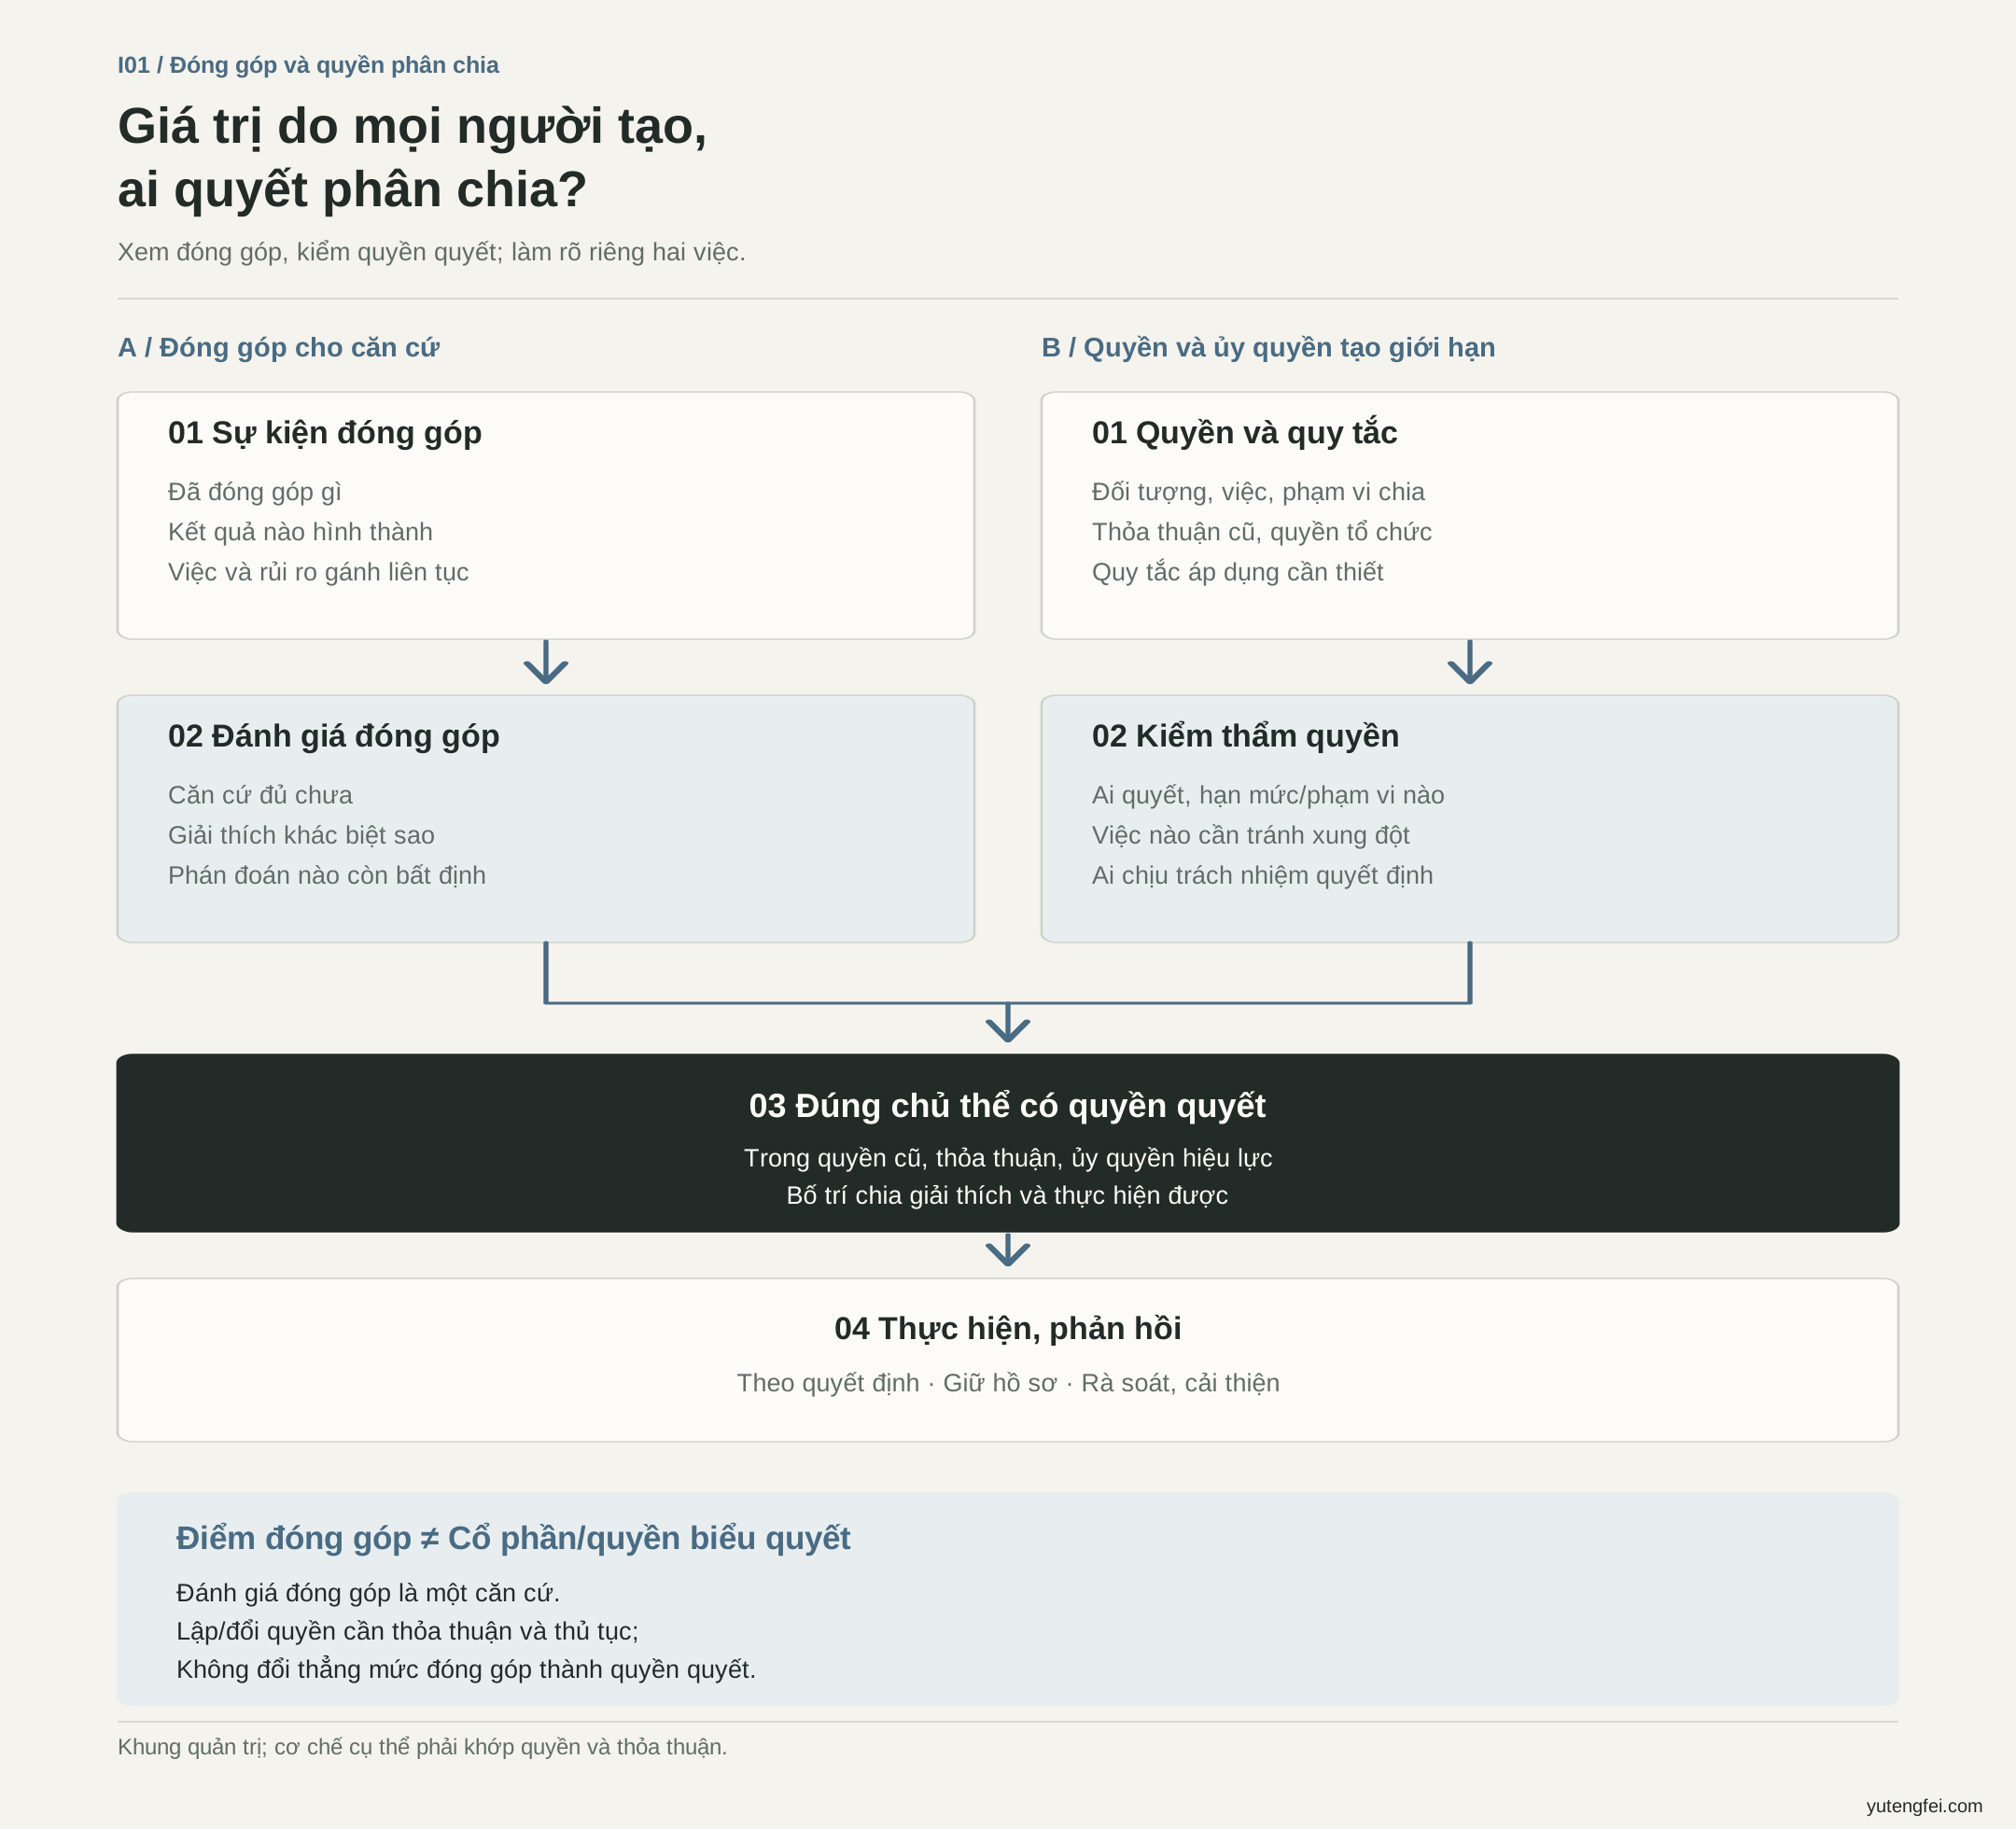
Hai tuyến phải khớp trong khoản phân chia cụ thể. Đánh giá không tự trở thành cổ phần hay quyền quyết.
3. Quyền quyết gắn việc và trách nhiệm
“AI quyết” cần nói rõ quyết gì, quyền từ đâu, giới hạn nào. Điều hành có thể duyệt thưởng thường ngày, nhưng quyền dài hạn, đổi thỏa thuận cũ hoặc nguồn lực vượt phạm vi cần quyền/thủ tục tương ứng.
Đề xuất không đồng nghĩa phê duyệt. Cung cấp dữ liệu, đánh giá, xác nhận ngân sách, duyệt và trả là công việc khác nhau. Nhóm nhỏ có thể ít người phụ trách, nhưng logic phải tách.
Tối thiểu rõ phạm vi việc (loại chia, người, kỳ), căn cứ quyền (thỏa thuận hiệu lực/thủ tục bao quát việc), giới hạn (được đến đâu, vượt giao ai), trách nhiệm (giải thích, kiểm, duyệt, làm và lưu).
Người quyết cũng hưởng lợi cần xử lý xung đột: kiểm độc lập, đổi người duyệt hoặc tránh tham gia theo thủ tục đã rõ, tùy việc và điều kiện. Đây không phải cơ cấu cố định cho mọi công ty; quyền phải có nguồn, giới hạn và người giải thích quyết định.
4. Tách đặt quy tắc, xử lý và rà soát
Có ba lớp: đặt quy tắc về việc đưa vào, căn cứ, ai chốt, khi nào bàn lại và cách sửa; xử lý từng việc về đủ hồ sơ, ghi đúng, đủ điều kiện, tính đúng, đúng người quyết; sửa sai/ý kiến khác với đường phù hợp: thiếu ghi về sự kiện, sai tính về công thức/cơ sở, vượt quyền về ủy quyền.
Có thể phân vai hoặc nối gọn trong nhóm nhỏ, nhưng người liên quan phải biết giao ai, theo căn cứ nào và nhận trả lời ra sao.
Đặc biệt tách sửa kỳ này và đổi quy tắc về sau. Sai hồ sơ thì sửa theo thủ tục áp dụng. Cải thiện quy tắc cần ai duyệt, khi nào áp dụng, thông báo ai. Đổi một số trong bảng không tự sắp xếp lại quyền cũ và kết quả cũ. Nếu tranh chấp chính quy tắc kỳ này thì vẫn chuyển người có quyền rà soát, không luôn đẩy sang kỳ sau.
5. Người tham gia đi vào quy trình thế nào
Chủ thể quyết rõ vẫn cần cách tham gia phù hợp: bổ sung sự kiện, góp ý đánh giá, hỏi cách tính và xử lý liên quan mình. Quy tắc ảnh hưởng rộng có thể bàn đại diện, lấy ý kiến hoặc đánh giá định kỳ.
Góp ý, xem căn cứ, xin rà soát và quyết cuối có vai trò khác nhau. Minh bạch cũng có phạm vi: thấy quy tắc/căn cứ về mình, đồng thời bảo vệ dữ liệu cá nhân, bí mật kinh doanh và giới hạn hợp lý. Không để người hỏi cũng không được xem phép tính của mình, không lấy minh bạch để công khai mọi hồ sơ vô phân biệt.
Cơ chế không xóa hết bất đồng, nhưng đưa chúng vào xử lý có căn cứ và phản hồi.
6. Một tình huống giả định
Ví dụ viết để giải thích, không phải doanh nghiệp hay phân chia thật.
Nhóm dịch vụ nhỏ chốt trước thưởng riêng sau một loạt dự án: trong phạm vi xác định, xét phát triển khách, chất lượng bàn giao và dịch vụ liên tục; người được ủy quyền duyệt. Lương và tiền nhà cung cấp theo thỏa thuận cũ.
Điều hành nộp đề xuất. Thành viên thấy thiếu việc hậu mãi: bổ sung hồ sơ, kiểm xảy ra không, thuộc kỳ nào, hợp phạm vi quan sát không, rồi xem đánh giá/tính cần sửa không. Đây là cửa vào sự kiện đóng góp và áp dụng quy tắc.
Đối tác kênh muốn đổi thưởng thành cổ phần. Loại quyền khác cần kiểm riêng ủy quyền thưởng có bao cổ phần không. Công nhận đóng góp không biến duyệt thưởng thành đã cấp cổ phần; có thể đề xuất nhưng phải đúng thủ tục quyền đó.
Nhóm còn thấy quy tắc về dịch vụ liên tục chưa rõ. Bàn sửa riêng, người có quyền chốt thời gian áp dụng và thông báo. Kiểm việc bỏ sót kỳ này tiếp tục theo căn cứ tương ứng; sửa về sau lưu riêng.
Ba vấn đề trong cùng buổi là hồ sơ đóng góp, loại quyền và sửa quy tắc. Tách mới biết ai, kiểm gì, xử lý ra sao.
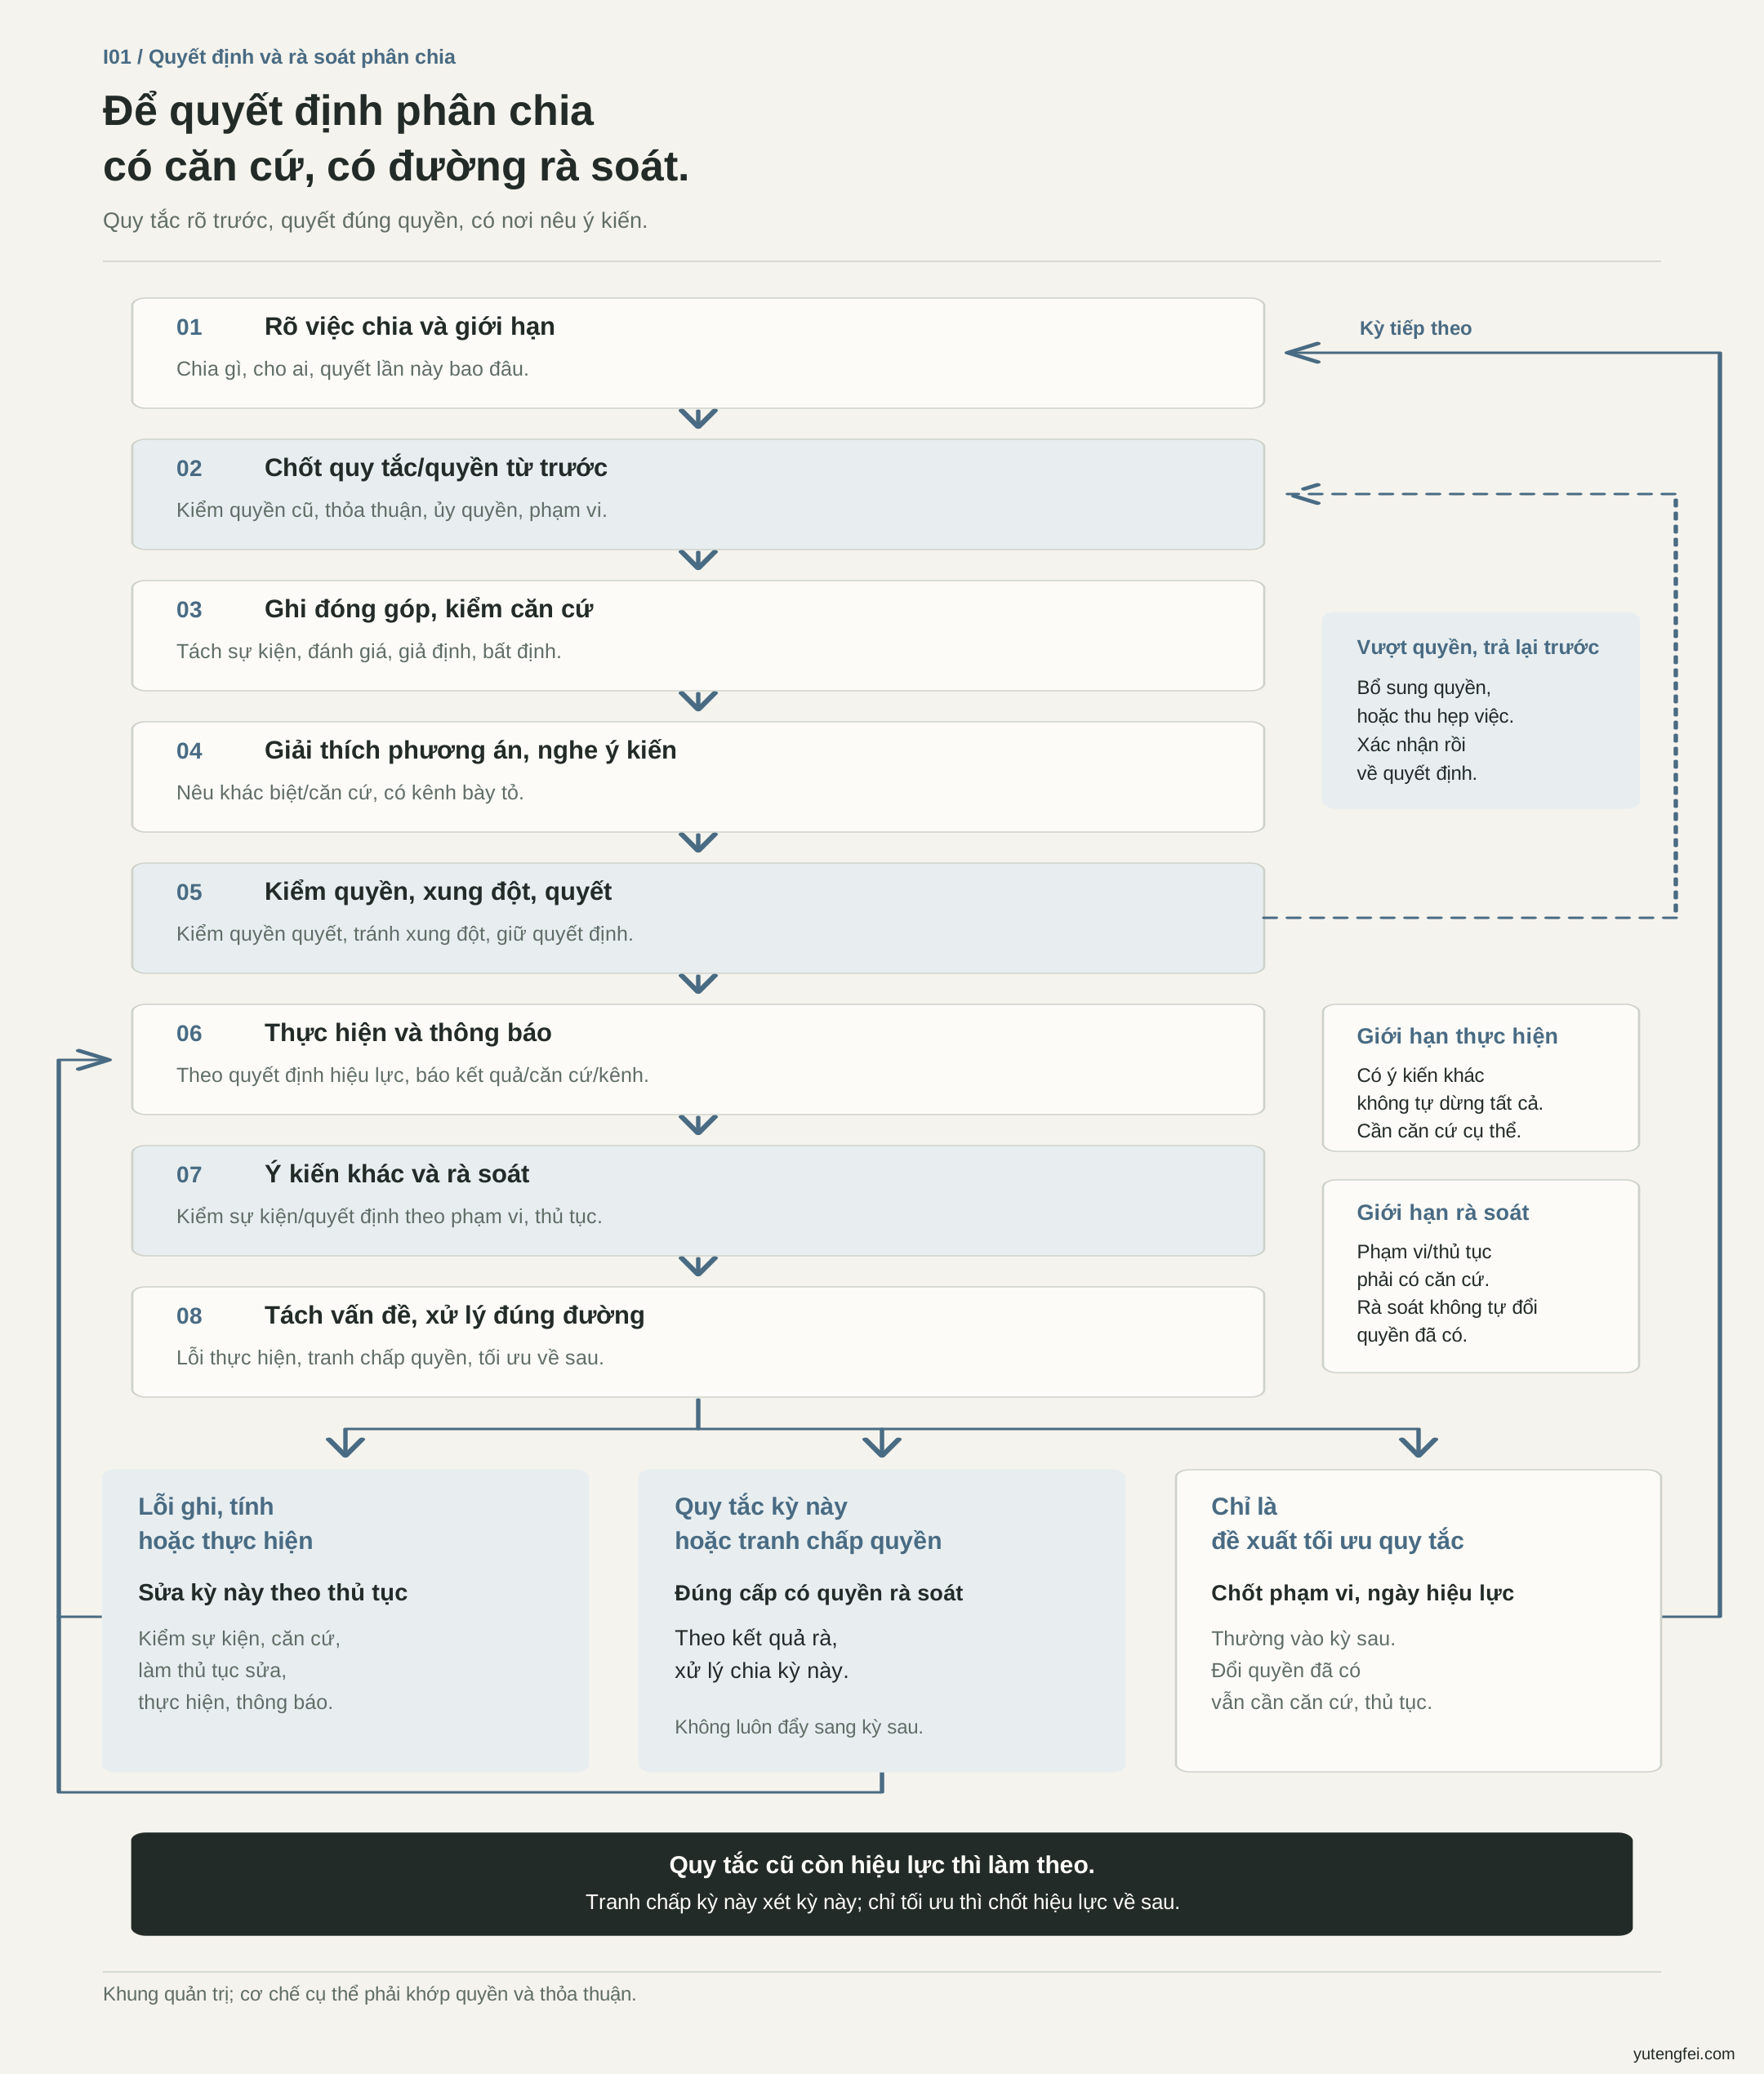
Đề xuất quản trị: xử lý riêng đóng góp, quyền hạn và cải thiện quy tắc; rà soát nội bộ không dùng để đóng các kênh bày tỏ/xử lý hợp lý vốn có.
7. Ba câu kiểm cơ chế hiện có
Chia gì, căn cứ và nguồn rõ chưa? Tách thỏa thuận cũ, thưởng mới, quyền dài hạn; đóng góp khớp phạm vi nguồn lực.
Ai được quyết, quyền/trách nhiệm rõ chưa? Ai đề xuất, kiểm, duyệt, làm; vượt giao ai; lợi ích riêng xử lý sao.
Không đồng ý thì nêu và rà soát thế nào? Lỗi ghi, sai tính, tranh chấp quyền vào đâu, giải thích kết quả và sửa quy tắc ra sao.
Trả lời rõ thì tỷ lệ, điểm, hệ thống mới có chỗ đứng ổn định; chưa rõ thì bổ sung trước.
Kết
Cùng tạo và cùng hưởng cần nối đóng góp với quyết định cụ thể. Công sức phải được xem xét nghiêm túc, quyết định phải giải thích được căn cứ. Công bằng khó định bằng một câu; trước hết làm thực sự rõ sự kiện, căn cứ, quyền và rà soát, để người tham gia hiểu công sức được đối xử thế nào và hỏi ở đâu. Cơ chế mới có điều kiện kiểm nghiệm, sửa và dần tích lũy tin cậy qua hợp tác.