Doanh nghiệp phát triển thường gặp khách có nhu cầu nhưng giao không kịp; muốn thêm công suất thì chưa có vốn; vốn về thì kế hoạch đã đổi.
Kinh doanh và vốn luôn tác động nhau, nhưng hay được nói riêng: một bên nhìn sản phẩm, đơn hàng, giao; bên kia nhìn huy động vốn, định giá, thoái vốn. Cùng một dự án cần nối hai logic.
Tôi bắt đầu từ bố trí vốn này muốn cải thiện năng lực kinh doanh cụ thể nào? Hỏi tiếp cần nguồn lực gì, khi nào, chi phí, trách nhiệm, cách kiểm hiệu quả. Rồi hỏi ngược kết quả có hỗ trợ bố trí vốn cũ không, thực tế đổi thì điều chỉnh sao.
Theo tôi, hỗ trợ lẫn nhau thể hiện ở hai hướng: kinh doanh cho căn cứ phân bổ nguồn lực, vốn hỗ trợ thực hiện, kết quả thực hiện quay lại sửa quyết định tiếp.
1. Xem kinh doanh tắc ở đâu
“Thiếu vốn” phải nói thiếu đoạn nào, giải quyết gì: mua hàng/giao đơn đã có, xây năng lực mới, vòng thu dài, sản phẩm chưa được khách công nhận, thiếu thiết bị hay thiết bị hiện có dùng chưa tốt?
Mỗi vấn đề có hướng khác. Có việc cần đầu tư, việc cần đổi quy trình, điều kiện khách hoặc sản phẩm. Có dự án đủ căn cứ, thiếu nguồn lực; có việc nhu cầu/chi phí chưa rõ cần xác minh trước. Chưa phân biệt mà cấp vốn nhanh có thể biến thử nhỏ thành đầu tư lớn khó quay lại.
Tôi viết vấn đề thành câu cụ thể: thiếu năng lực gì, ảnh hưởng kết quả nào, định làm gì. “Tăng quy mô” chưa đủ; “đơn hiện có giao lâu, định cải tạo thiết bị và đào tạo” dễ kiểm hơn. Rồi hỏi thiết bị thực giải quyết được không, nhu cầu có duy trì, vật liệu/người/điều kiện kèm đủ không.
Rõ thiếu hụt kinh doanh mới có đối tượng bàn vốn.
2. Xem tiền cùng điều kiện
Khi nhu cầu rõ, ghi nguồn lực cần bao nhiêu, lúc nào, từ đâu, theo điều kiện gì.
Vốn không chỉ là nhận tiền; còn thời hạn dùng, chi phí, quyền, quản trị và nghĩa vụ sau. Khoản phải trả cần đối chiếu lịch trả với thu kinh doanh. Thay cổ phần cần rõ quyền/trách nhiệm/hợp tác sau. Đối tác ngành cần kiểm thực cấp nguồn lực gì và phối hợp sao.
Xây năng lực dài mà vốn đòi thu nhanh có thể gây áp lực; nhu cầu quay vòng ngắn cũng cần xét có đáng đổi quyền dài hạn không.
| Phía kinh doanh | Vốn cần khớp |
|---|---|
| Cải thiện năng lực nào | Tiền/nguồn lực dùng cụ thể đâu |
| Bao lâu từ đầu tư đến kết quả | Hạn vốn, chi và thu khớp sao |
| Điều kiện rõ/chưa xác minh | Đầu tư trước đến đâu, căn cứ tiếp |
| Kết quả kém dự kiến ảnh hưởng gì | Ai chịu trách nhiệm, lệch và nghĩa vụ cũ xử lý sao |
| Xác nhận tác dụng thế nào | Hồ sơ, chỉ tiêu, thủ tục rà soát |
Bảng không chọn sẵn phương thức huy động tốt nhất; nó làm nhu cầu và điều kiện đối chiếu được, giảm nói khác nhau.
3. Theo đầu tư đến kết quả kinh doanh
Đầu tư thiết bị có giúp giao, hệ thống có rút đối soát, đối tác có ổn cung/dịch vụ, chi bán hàng có khiến khách mua tiếp không? Cần hồ sơ thực.
Vốn vào là nguồn lực đến; dùng đúng kế hoạch là quá trình; thay đổi sản phẩm, giao, chất lượng, thu tiền mới gần kết quả. Tách ba lớp để thấy lỗi ở bước nào.
Có thể xây đúng hạn nhưng khách dùng/trả không theo; doanh số tăng mà phải thu tăng, tiền vẫn căng; công suất tăng kéo mua hàng, tồn kho, người khiến nhu cầu vốn đổi. Không chỉ nhìn một số tăng trưởng.
IAS7 phân tiền theo hoạt động kinh doanh, đầu tư, tài trợ. Tiền huy động và tiền từ hoạt động thường ngày cần quan sát riêng. IAS7 chính thức
Cần nối tiếp tiền dùng đâu, tạo năng lực gì, thu/chi nào, thực thu bao nhiêu, nghĩa vụ nào còn lại.
Tác dụng vốn phải truy ngược được qua mục đích, thực hiện và kết quả.
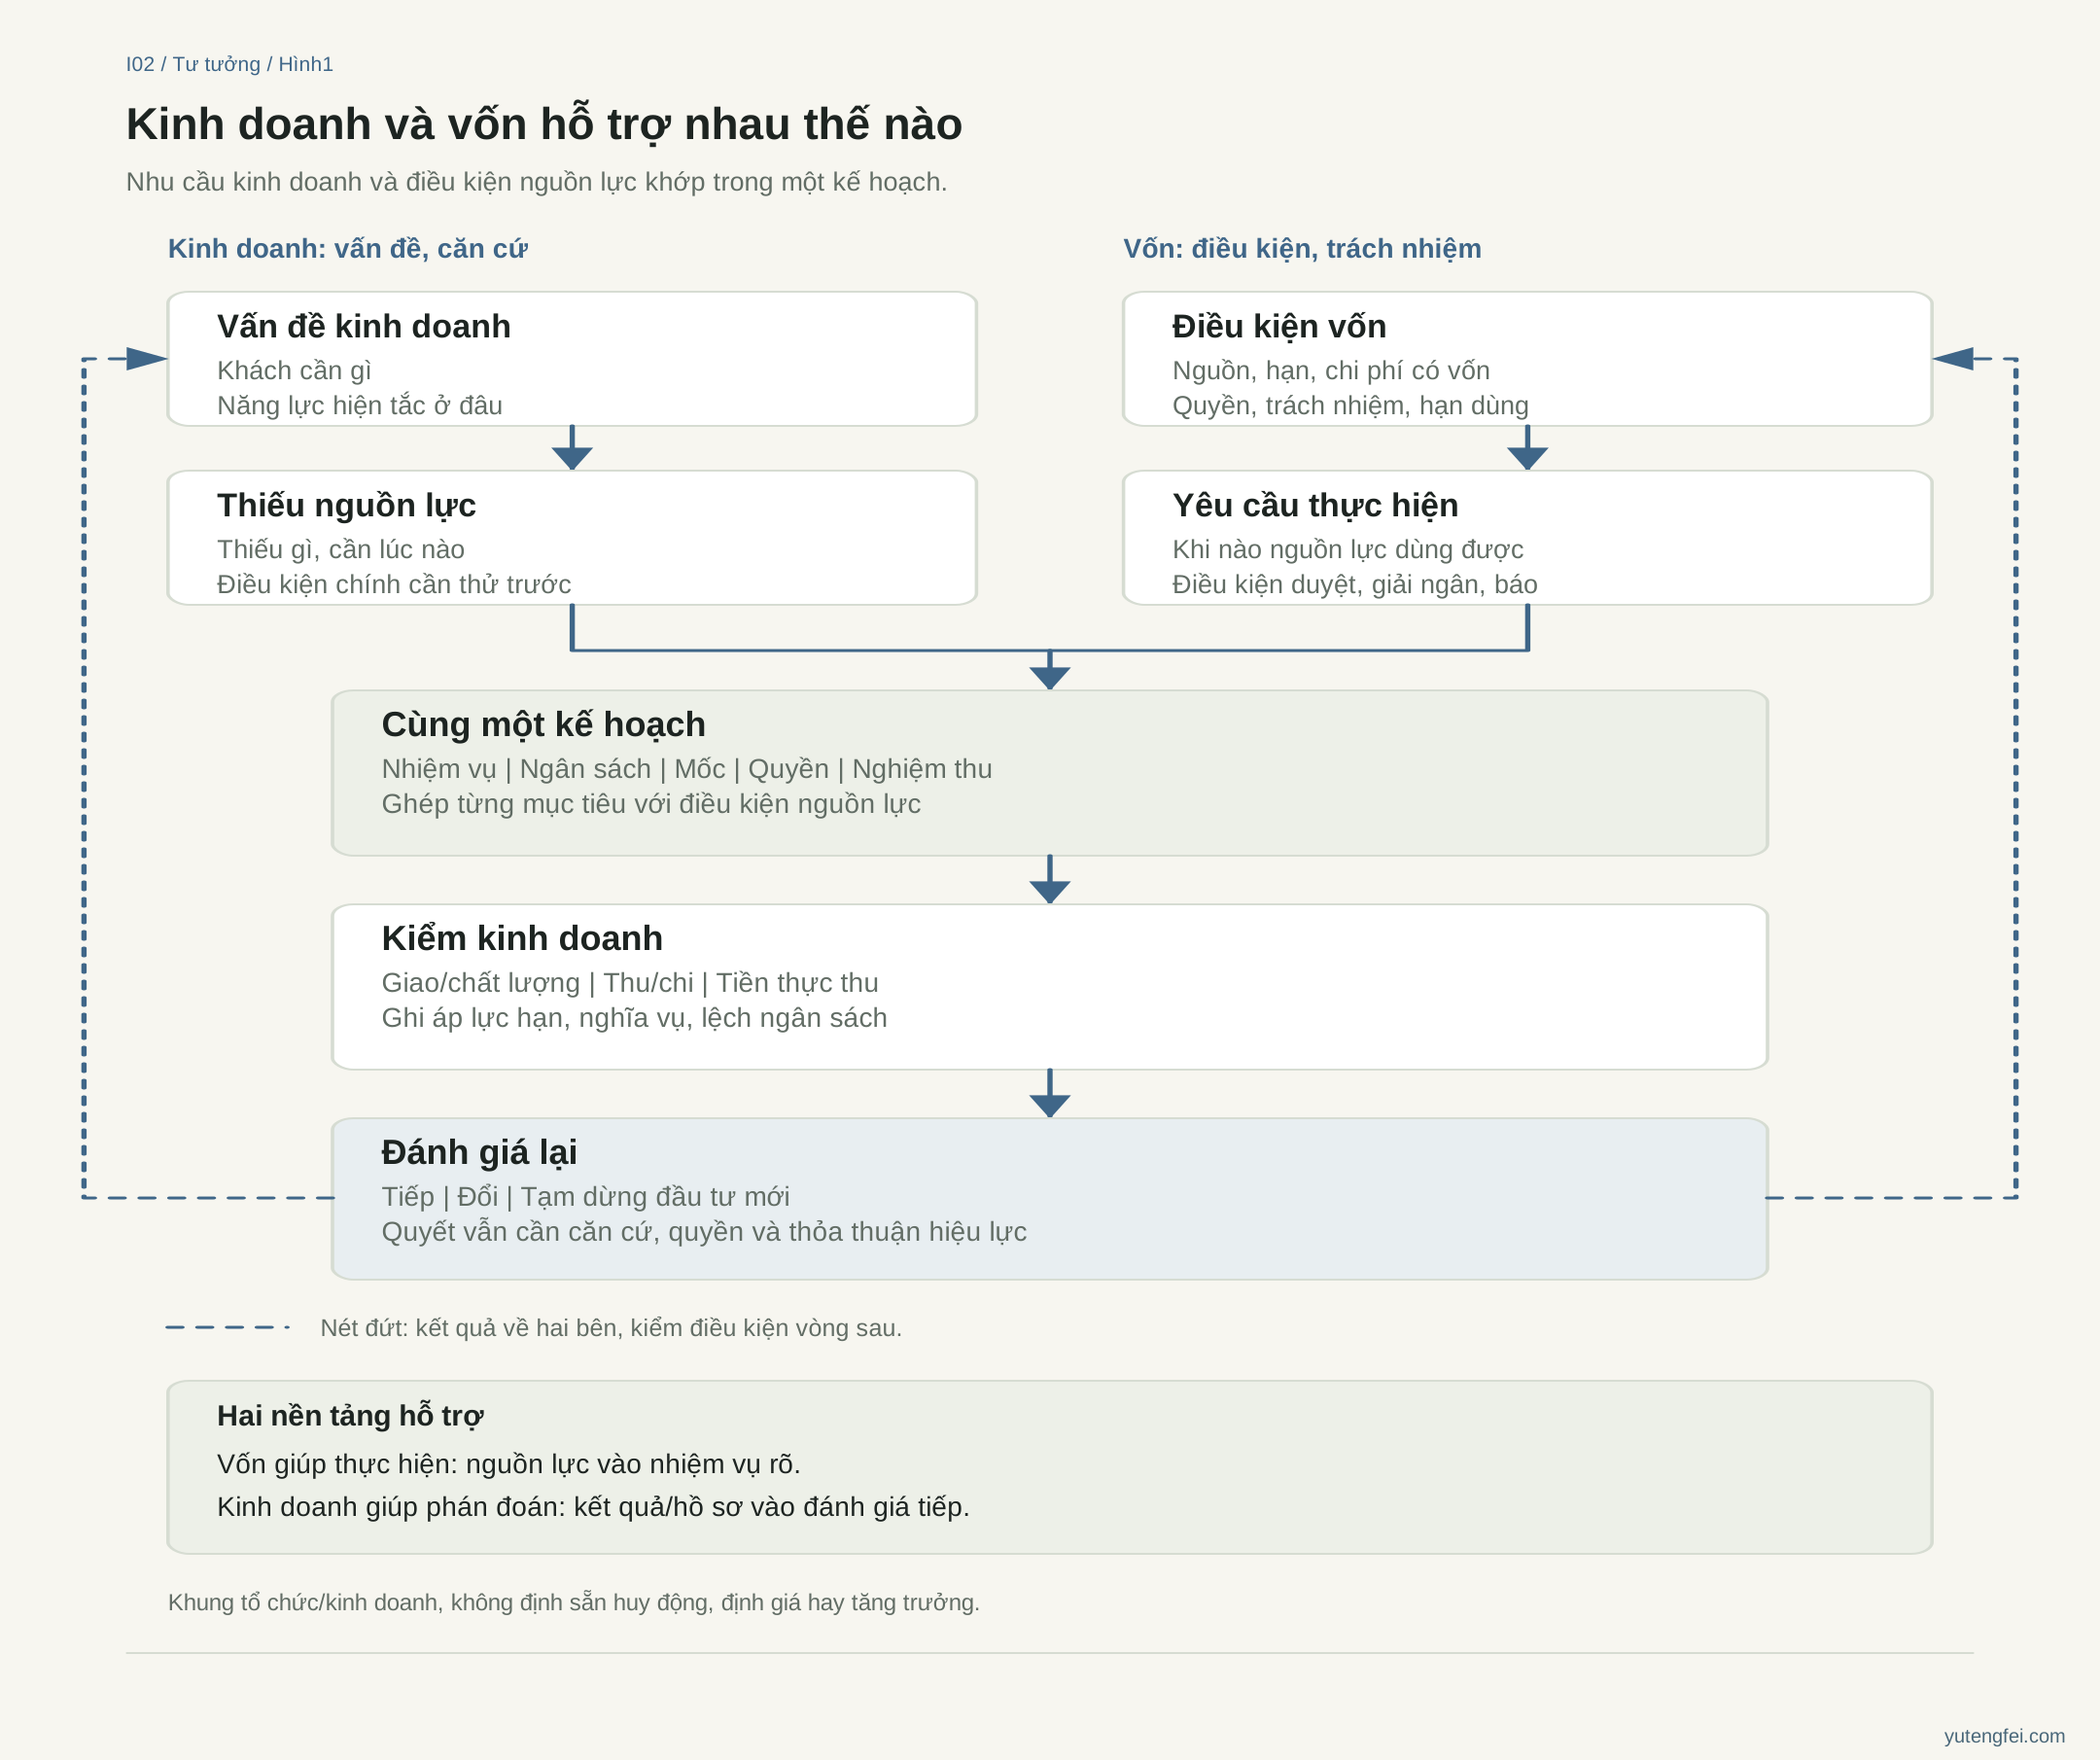
Bằng chứng trở lại vòng đánh giá sau; tiếp tục cấp nguồn lực vẫn tùy điều kiện thực.
4. Kết quả hỗ trợ bố trí vốn tiếp thế nào
Ngoài tiền, còn căn cứ kiểm được: nhu cầu, giao, chi phí, thực thu, ổn định hợp tác giúp biết phán đoán cũ đúng không, đầu tư mới giải quyết gì, bất định nào còn.
Tách quan hệ nguồn lực: phần tiền kinh doanh còn bố trí được sau chi phí, nghĩa vụ, nhu cầu vận hành và yêu cầu quyền có thể đưa vào bàn đầu tư sau; bao nhiêu và dùng đâu phải chốt riêng.
Và quan hệ bằng chứng: hồ sơ rõ giúp nói cụ thể với đối tác tiềm năng về năng lực đã có, đầu tư đang thử và điểm cần sửa.
Căn cứ đầy đủ hơn cải thiện chất lượng bàn và phán đoán, không thay ai quyết đầu tư, không bảo đảm huy động được, định giá cao hơn hay thoái vốn. Thị trường, giao dịch, quản trị và nhìn nhận rủi ro đều ảnh hưởng.
Mỗi bố trí tiếp là đánh giá mới: dùng kinh nghiệm cũ, đồng thời kiểm kết luận cũ bằng sự kiện mới.
5. Quản trị đi cùng đầu tư
Cần rõ ai nêu mục đích, kiểm ngân sách, duyệt, thực hiện, báo thay đổi; sửa kế hoạch do ai chốt, thay đổi nào cần bên liên quan đồng ý.
Nguồn/mục đích/quyền-nghĩa vụ không rõ khiến điều hành khó quyết ổn định; không ghi thực hiện khiến bên cấp nguồn lực khó phối hợp tiếp.
Nguyên tắc OECD nối chiến lược, ngân sách, đầu tư lớn, kết quả và giám sát rủi ro. Có thể tham khảo cách nghĩ nguồn lực đi với giám sát liên tục; cấp chịu trách nhiệm tùy cơ cấu và cơ chế áp dụng. G20/OECD: trách nhiệm hội đồng quản trị
Giữ bốn quan hệ: đầu tư chính–nhiệm vụ kinh doanh; giai đoạn–người và kết quả kiểm được; nguồn lực–quyền/nghĩa vụ/điều kiện; điều chỉnh lớn–căn cứ/quyền/hồ sơ cập nhật. Như vậy vốn có thể hỗ trợ kinh doanh liên tục và thay đổi quay về quyết định kịp thời.
6. Tình huống giả định nối hai bên
Đây không phải doanh nghiệp/dự án thật.
Doanh nghiệp sản xuất có đơn giao lâu, muốn cải tạo thiết bị và thu xếp vốn mới. “Tăng công suất, doanh thu” chưa giải thích đủ vì sao và làm sao.
Trước kiểm đơn, sử dụng thiết bị, hồ sơ giao để xác nhận tắc chính ở thiết bị. Kiểm cải tạo, đào tạo, vật liệu, điều kiện nghiệm thu khách; ước thời gian đến thực thu.
Theo thời gian/điều kiện đó bàn mục đích vốn, hạn dùng, chi phí và trách nhiệm. Đặt điểm kiểm cải tạo, chạy thử, giao khách, quan sát thu.
Chạy thử đạt mục tiêu, khách nghiệm thu thì theo cơ chế hiệu lực đánh giá đầu tư tiếp. Nếu thiết bị sửa xong nhưng nhu cầu đổi thì xét lại phạm vi mở rộng; nghĩa vụ hợp đồng đã có theo thỏa thuận, phần mới tiếp hay không quyết riêng. Giao tốt nhưng thu chậm thì kiểm kỳ hạn, tranh chấp nghiệm thu, tình hình khách; sản lượng tăng không chứng minh toàn dự án đạt.
Kinh doanh nêu vấn đề, vốn cấp nguồn lực, quản trị/hồ sơ nối thực hiện, kết quả thực quay về đánh giá. Mỗi điểm cần quyết nhờ đó có chỗ cụ thể.
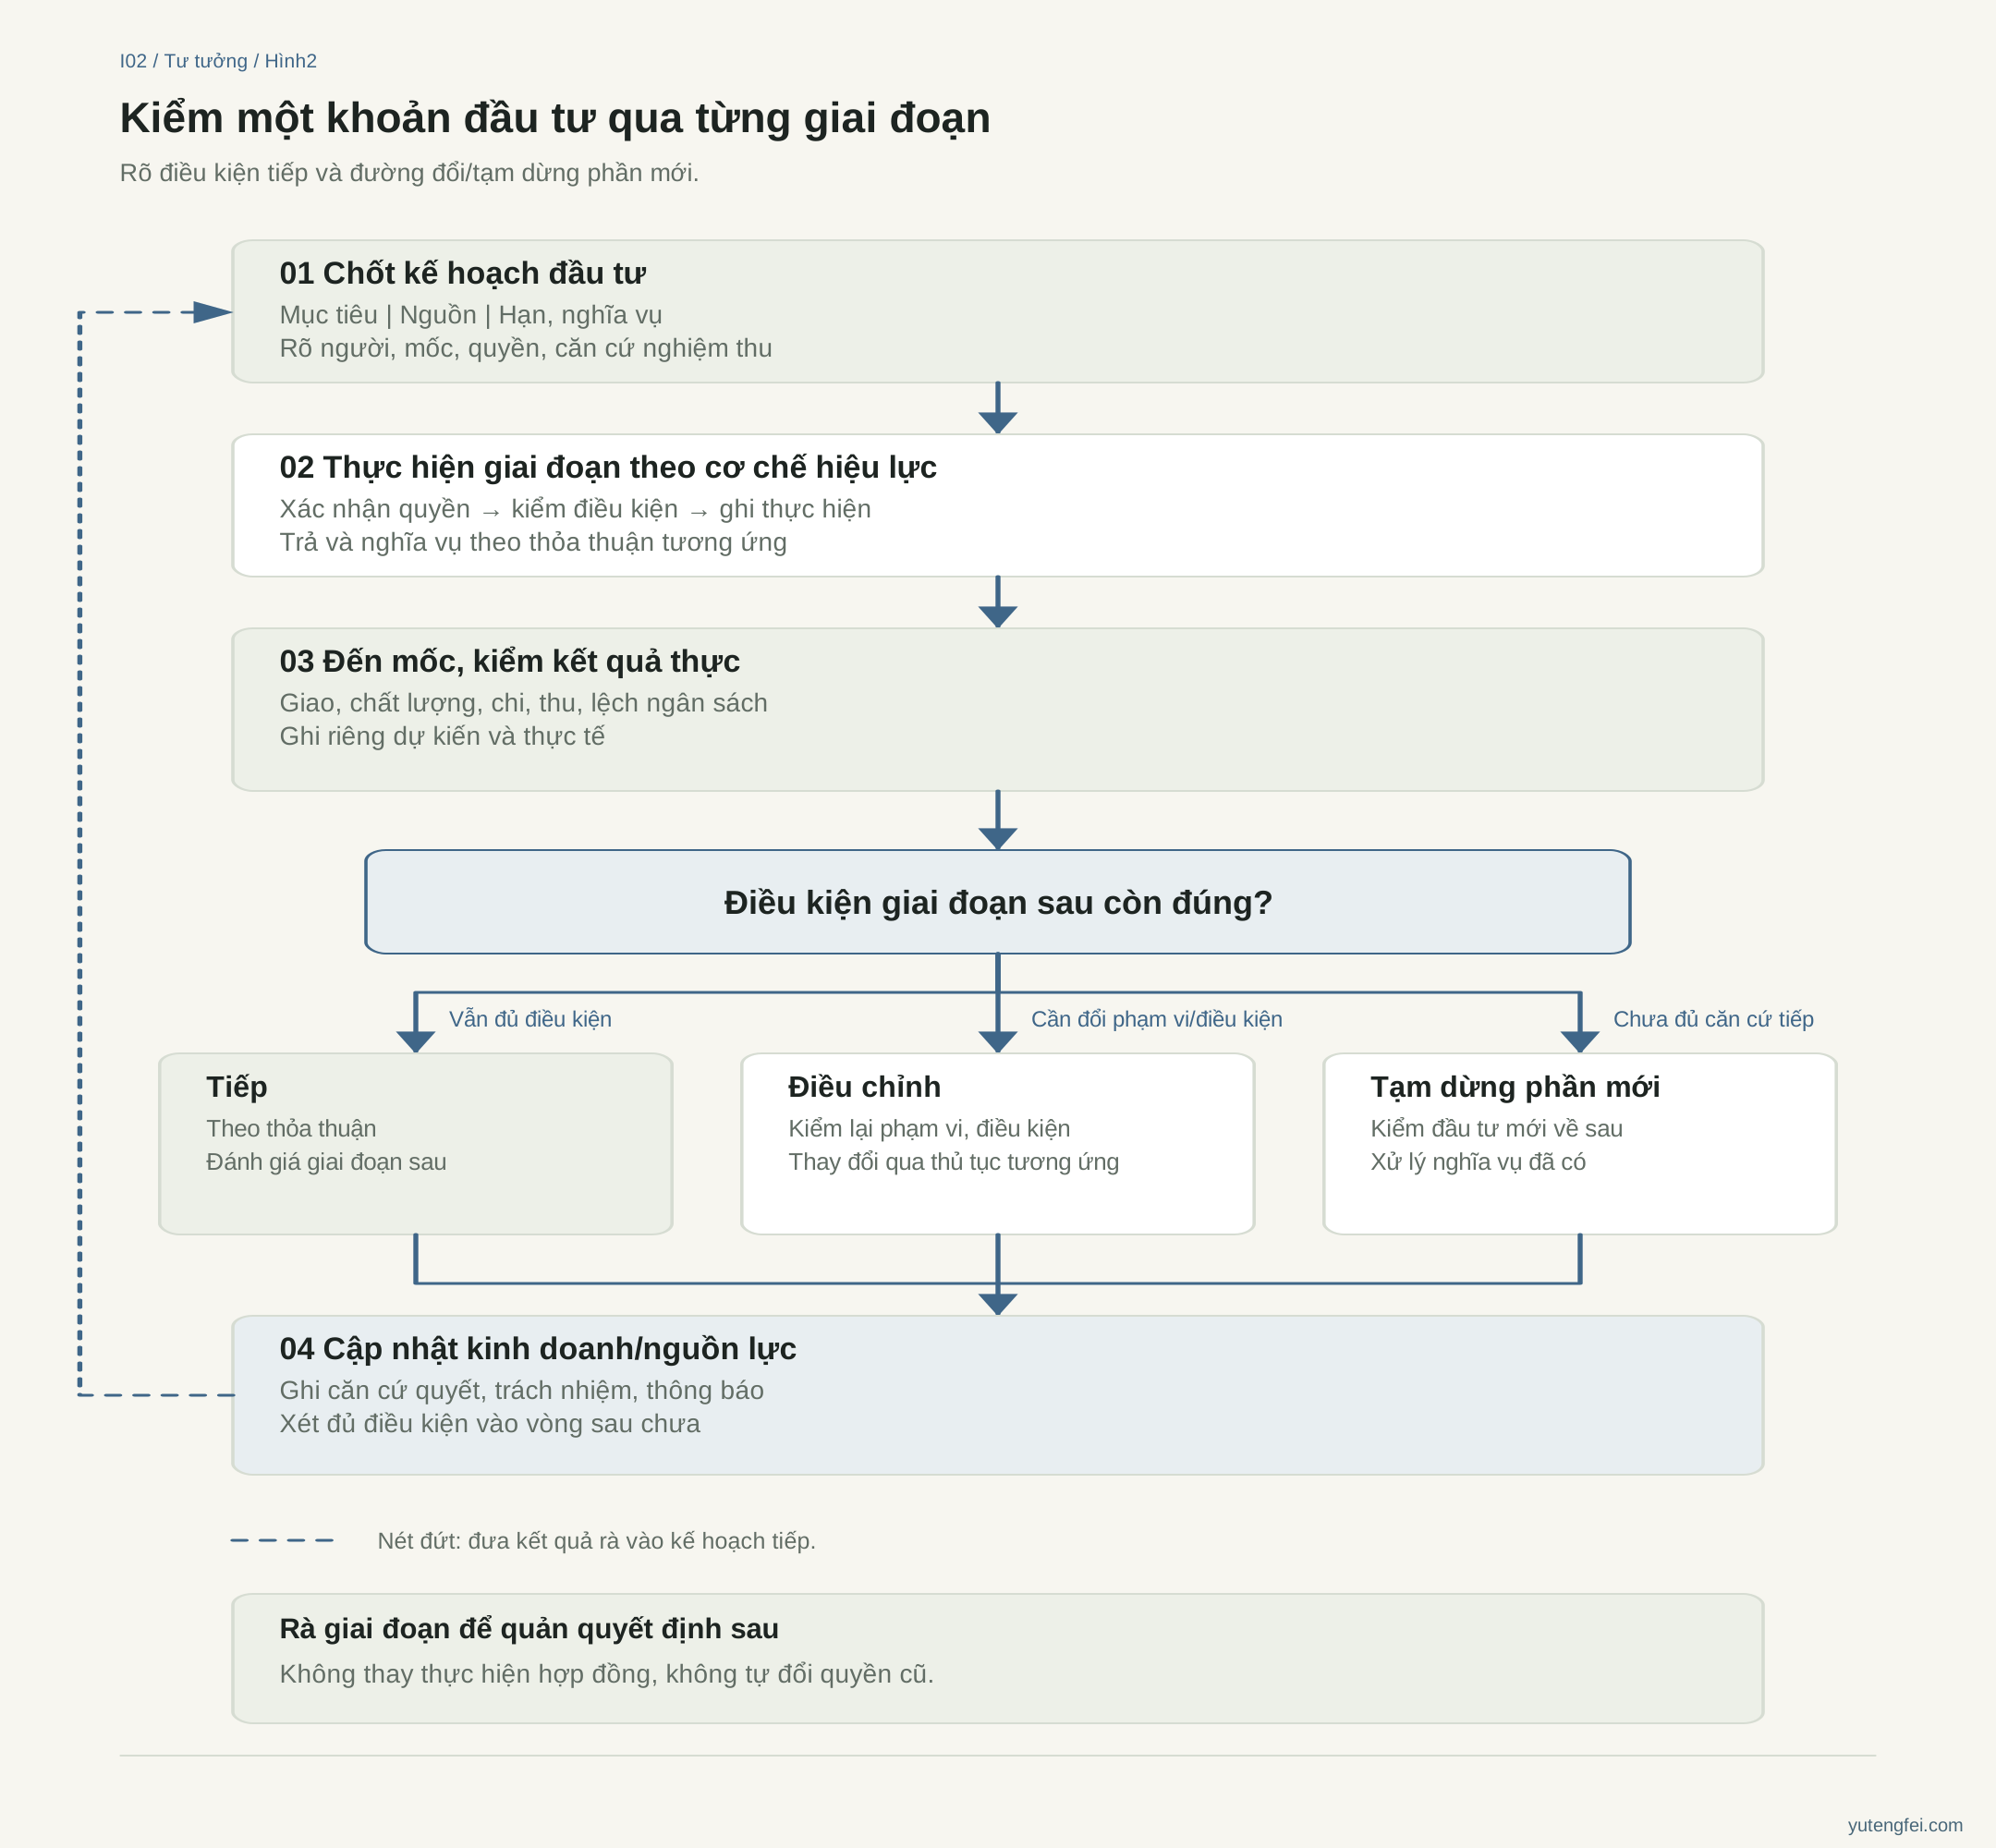
Khung thảo luận. Dừng/đổi đầu tư mới cần quyền và thỏa thuận hiệu lực, không tự ngừng trả hoặc nghĩa vụ cũ.
7. Khi điều kiện thay đổi
Thay đổi là bình thường, quan trọng là vào đánh giá kịp lúc. Rà ba việc:
Lý do kinh doanh còn đúng? Nhu cầu, chi phí, giao, thu đổi gì; vấn đề cũ cải thiện hay xuất hiện hạn chế mới?
Nguồn lực còn hỗ trợ? Tiền khả dụng, hạn chế, hạn dùng, đầu tư kèm và nghĩa vụ còn khớp kế hoạch?
Quyết tiếp cần xác nhận gì? Tiếp, đổi, dừng phần mới cần căn cứ/duyệt nào; điều gì thương lượng lại, nghĩa vụ cũ xử lý sao?
Rõ thì tiếp có căn cứ, sửa dễ làm. Thu hẹp hoặc đổi thứ tự khi lệch cũng có thể là quyết định có trách nhiệm.
Kết
Kinh doanh và vốn hỗ trợ nhau qua từng mối nối kiểm được: nguồn lực giải quyết gì, điều kiện và trách nhiệm gì, kết quả thực kiểm phán đoán cũ thế nào. Tôi mong doanh nghiệp biết vì sao đầu tư, cải thiện gì và lần tới dựa đâu quyết. Trả lời liên tục thì quan hệ ngành và vốn mới dần vững.