Trong bảng vốn, tổng số là điều dễ gây hiểu nhầm nhất. Ngân sách bao nhiêu, dự kiến huy động bao nhiêu, bên kia nói sẵn sàng đầu tư bao nhiêu, tài khoản đã nhận bao nhiêu: ghi chung một cột thì dự án rất dễ trông như đã đủ tiền.
Tôi nghĩ chưa nên vội cộng tổng. Trước tiên hỏi rõ tiền hiện ở đâu, ai được dùng, dùng vào đâu và theo điều kiện nào.
1. Chốt phạm vi trước khi xem số
Một bảng cần ghi dự án, chủ thể nhận tiền, kỳ và loại tiền. Không tự gộp tiền mặt của các chủ thể chỉ vì họ cùng tham gia một hợp tác; cũng không cộng trực tiếp các loại tiền khác nhau. Nếu quy đổi, giữ số tiền gốc, nguồn tỷ giá, ngày và cách quy đổi.
Nối tiền đầu kỳ, dòng tiền vào, dòng tiền ra và tiền cuối kỳ. Tiền đã có từ đầu kỳ không được ghi lại thành nguồn huy động mới của kỳ này. Chuyển giữa các dự án thì giữ quan hệ chuyển đi/chuyển đến; khi hợp nhất, nhận diện chuyển nội bộ để không đếm cùng khoản tiền nhiều lần như nguồn mới.
Ngân sách cho biết dự kiến chi bao nhiêu. Hồ sơ vốn cho biết đến hiện tại đã thu xếp được đến đâu. Hai bảng cần tương ứng, nhưng không thay thế nhau.
2. Mỗi nguồn ít nhất phải tách ba trạng thái
Nguồn trong kế hoạch có thể ghi số dự kiến và căn cứ. Đã ký thỏa thuận vẫn phải xem điều kiện nhận tiền, thời hạn và điều khoản hủy. Khi thực nhận, đối chiếu chủ thể, số tiền, thời gian và hồ sơ liên quan.
Nhận tiền rồi còn một câu hỏi: được dùng khoản này cho việc hiện tại không? Mục đích chuyên biệt, giữ hộ tạm thời, thế chấp, nghĩa vụ hoàn trả và các hạn chế khác đều có thể giới hạn việc dùng. Thực nhận và được tự do sử dụng phải ghi riêng.
Tôi đề nghị ít nhất giữ các trạng thái như “dự kiến thu xếp”, “đã thỏa thuận, chưa nhận”, “đã nhận, chờ kiểm tra điều kiện”, “đã xác nhận dùng cho mục đích giới hạn”, “tạm ngừng sử dụng”. Điền theo đối chiếu thực tế, không tự đổi trạng thái theo ngày.
Mỗi nguồn có mã ổn định và lịch sử thay đổi riêng. Cùng một nguồn chuyển từ ý định đến nhận tiền thì cập nhật tiến trình của nó, không cộng dồn số tiền ở các giai đoạn.
3. Mục đích phải gắn với việc thanh toán thực tế
“Dùng để kinh doanh” chưa đủ. Mua gì, ai nhận tiền, tại sao trả lúc này, theo hợp đồng hoặc phê duyệt nào, khi nào đến hạn, điều kiện bàn giao và nghiệm thu ra sao: mỗi nội dung đều cần có chỗ ghi.
Tách đề nghị thanh toán, phê duyệt, trả tiền thực tế và nghiệm thu. Có ngân sách không có nghĩa là được trả ngay; duyệt thanh toán không có nghĩa là đã trả; trả tiền không có nghĩa là bên kia đã bàn giao xong.
Một nguồn có thể phân cho nhiều mục đích; một mục đích có thể dùng nhiều nguồn. Cần bản ghi ghép nguồn với mục đích, nêu số tiền, kỳ và giới hạn. Chỉ kẻ đường nối mà không ghi số tiền thì không kiểm tra được cùng khoản vốn có bị phân bổ lặp hay không.
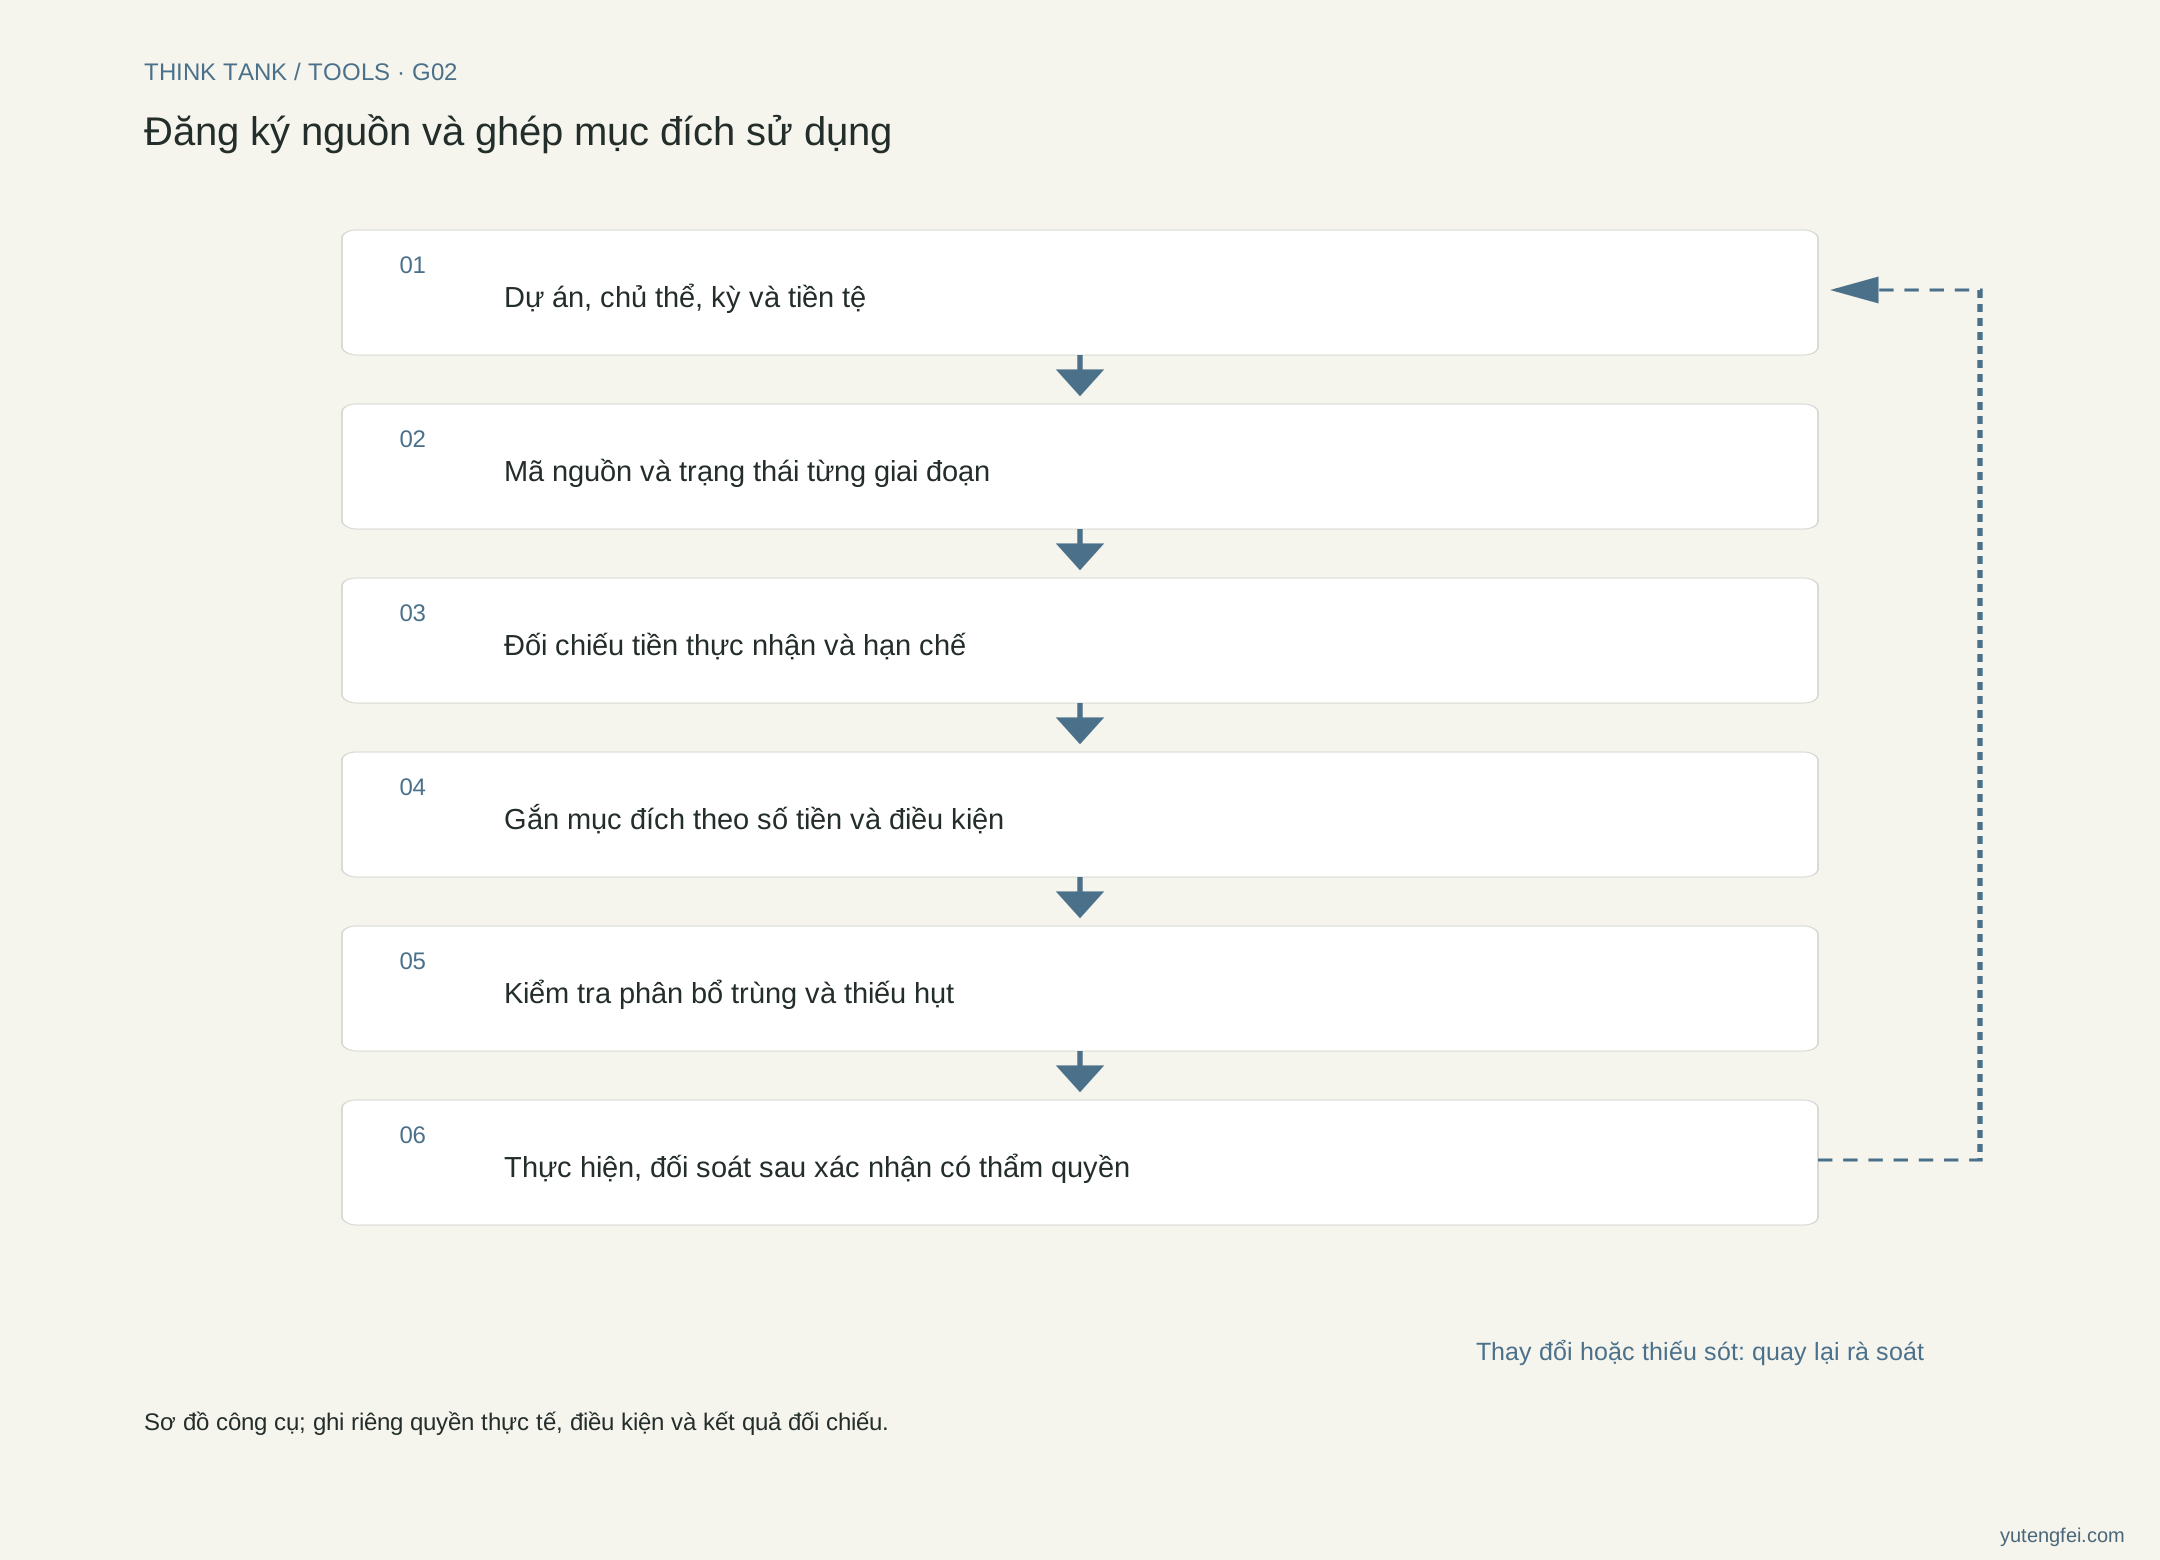
Tải SVG: Đăng ký nguồn và ghép mục đích sử dụng
4. Dùng phép tính hư cấu để thấy chênh lệch
Ví dụ dưới đây là giả định giảng dạy. Số tiền dùng đơn vị luyện tập, không tương ứng khách hàng, tài khoản hay phương án huy động vốn thật.
Giả sử tiền đầu kỳ bằng 0. Nguồn S01 dự kiến đầu tư 1000, thực nhận mới 600; trong đó 200 bị giới hạn theo mục đích chuyên biệt và điều kiện giải ngân, không được dùng cho mua sắm thông thường. Chi cho mục đích chuyên biệt cũng phải chờ đủ điều kiện liên quan. Nguồn S02 mới có ý định 300, chưa nhận.
Tại ngày đối chiếu, tiền mặt là 600; phần hiện dùng được cho mua sắm thông thường là 400. Không cộng 1000, 600 và 300; cũng không dùng 300 mới là ý định để bù khoản thanh toán hiện tại.
Có nhu cầu mua sắm thông thường 450 và nhu cầu chi chuyên biệt 150. Mua sắm thông thường hiện thiếu 50. Tuy 150 nhỏ hơn khoản bị giới hạn 200, vẫn phải kiểm tra điều kiện chuyên biệt; không chấp thuận thanh toán chỉ vì số tiền đủ.
Tổng nhu cầu 600 bằng tiền mặt 600, nhìn tổng có vẻ cân. Nhưng điều kiện sử dụng không khớp, vẫn chưa thể làm theo tổng số đó. Vì vậy bảng ghép phải giữ cả giới hạn sử dụng.
Giả sử đã thực trả 300 cho mua sắm thông thường và không có biến động tiền mặt khác. Tiền cuối kỳ còn 300; phần bị giới hạn 200 giữ nguyên, phần thông thường còn 100. Trong nhu cầu ban đầu 450 vẫn còn 150 chưa trả, nên vốn thông thường vẫn thiếu 50. Không để 300 đã trả nằm tiếp trong nhu cầu chưa trả, vì sẽ làm khoản thiếu bị phóng đại.
5. Đối soát riêng tiền mặt và phân bổ
Đối soát tiền mặt kiểm tra: tiền đầu kỳ cộng dòng tiền vào thực tế, trừ dòng tiền ra thực tế, có bằng tiền cuối kỳ không. Đối soát phân bổ kiểm tra: số dự kiến ghép từ mỗi nguồn có vượt giới hạn được phép, cùng mục đích có bị phân nhiều lần, phần đã trả đã trừ khỏi nhu cầu chưa trả chưa.
Cần làm cả hai. Tiền mặt khớp không có nghĩa là mục đích dùng đã được duyệt; ngân sách cân không có nghĩa là tiền đã có.
Khi hoàn tiền, hủy bút toán hoặc đổi điều kiện, ghi mã ban đầu, căn cứ thay đổi và dòng ghép bị ảnh hưởng. Không chỉ xóa khoản cũ. Người tiếp nhận cần biết chênh lệch do nghiệp vụ đổi, cách xác định đổi hay lỗi ghi trước đây.
6. Nối thiếu hụt với bước xử lý
Khi có thiếu hụt, nêu rõ thiếu số tiền, thời điểm nhận không khớp, mục đích bị hạn chế hay chưa đủ phê duyệt và điều kiện thanh toán. Mỗi nguyên nhân có cách xử lý khác nhau.
Nguồn dự kiến bổ sung có thể ghi như kế hoạch, chưa được dùng trước như tiền sẵn có. Gia hạn, thu hẹp phạm vi, làm theo giai đoạn hoặc thay nguồn cần người có thẩm quyền xác nhận, đồng thời kiểm tra ảnh hưởng đến hợp đồng và nghĩa vụ thực hiện.
Chưa xác nhận người phụ trách thì ghi chờ chỉ định. Tách ngày dự kiến khỏi ngày hoàn thành thực tế. Không vì muốn bảng đẹp mà ghi huy động vốn chưa xác nhận thành cam kết, hoặc khoản chờ duyệt thành đã trả xong.
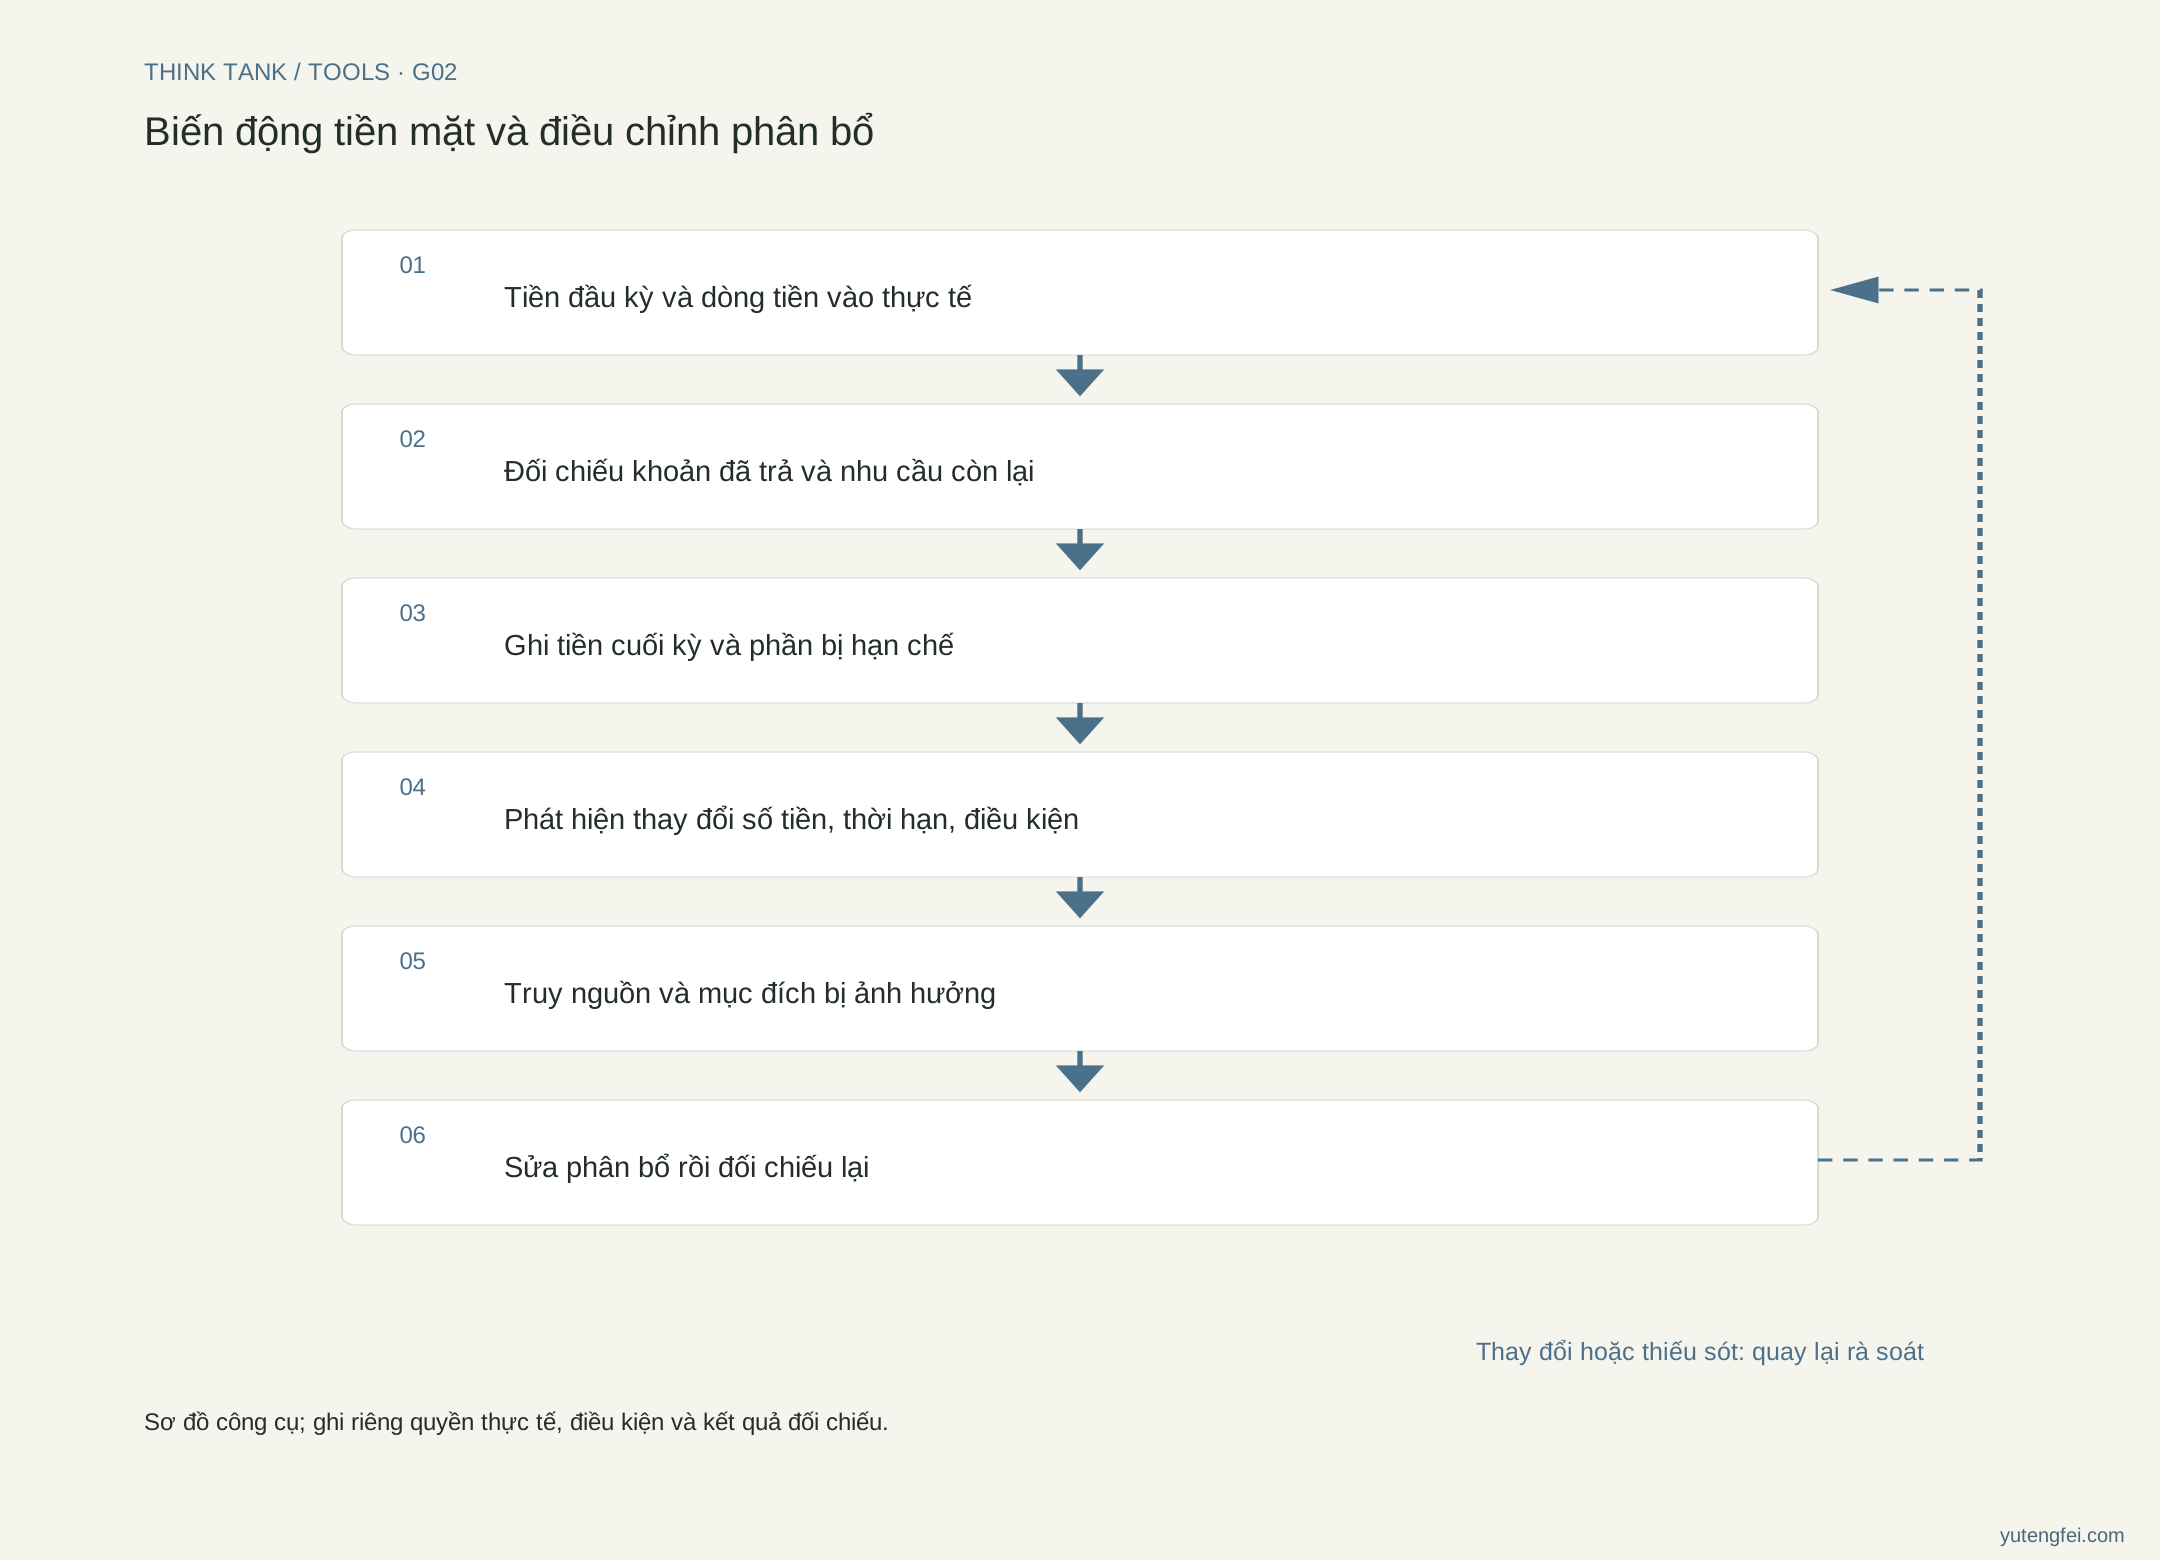
Tải SVG: Biến động tiền mặt và điều chỉnh phân bổ
7. Bắt đầu từ một khoản tiền, nối trọn quan hệ
Từ căn cứ nguồn, tìm hồ sơ nhận tiền, giới hạn sử dụng, phê duyệt mục đích, thanh toán và số dư cuối kỳ. Mỗi mối nối ghi mã, phiên bản, thời gian và người đối chiếu.
Đặt nguồn vốn và mục đích cùng nhau để nối tiền thực, điều kiện dùng và nhiệm vụ kinh doanh. Người đọc bảng cần thấy hiện có thể làm gì, còn thiếu điều kiện nào, lần sau kiểm tra gì. Khung này không thay sổ kế toán thực tế, rà soát chuyên môn hoặc thẩm quyền thanh toán.