Khi bàn cơ chế phân bổ, mọi người thường nhìn tỷ lệ trước: chia bao nhiêu, ai nhiều hơn, ai ít hơn. Thống nhất tỷ lệ rồi thì làm bảng, viết quy tắc, phát triển hệ thống.
Nhưng còn một câu hỏi cơ bản hơn: phần trăm này nhân với số nào?
Cùng câu “tính 20%” có thể là 20% giá trị giao dịch kỳ này, 20% một khoản thu hoặc 20% ngân sách đã dành riêng. Kết quả có thể khác rất xa.
Tôi nghĩ phải viết rõ “tính trên gì” trước để có chung căn cứ. Nếu không, nghiệp vụ, tài chính và phần mềm có thể đã hiểu khác nhau từ đầu.
1. Mỗi tỷ lệ phải gắn với cơ sở tính
Các số dưới đây được viết riêng để giảng dạy, không tương ứng doanh nghiệp, dự án hay cơ chế lợi ích thật. Tỷ lệ chỉ để diễn toán, không phải khuyến nghị phân bổ.
Giả sử khoản thưởng hợp tác có giá trị nghiệp vụ đủ điều kiện kỳ này là 1000 nhân dân tệ, ký hiệu B.
Số này đã đối chiếu theo phạm vi và kỳ của ví dụ, loại phần không đủ điều kiện, bị hủy hoặc đã hoàn tiền. Đây chỉ là cơ sở tính; không chứng minh doanh nghiệp có 1000 nhân dân tệ lợi nhuận hoặc tiền có thể phân phối.
Giả sử quy tắc đề xuất lấy 20% của B làm quỹ khuyến khích dự kiến kỳ này, ký hiệu P.
Quỹ P = cơ sở B × tỷ lệ trích r
Ví dụ: 1000×20%=200 nhân dân tệ.
Ba loại việc hợp tác lần lượt chiếm 50%, 30%, 20% quỹ. Các tỷ lệ này nhân với quỹ 200, không phải B.
| Loại | Tỷ lệ trong quỹ | Phép tính | Nhân dân tệ |
|---|---|---|---|
| A | 50% | 200×50% | 100 |
| B | 30% | 200×30% | 60 |
| C | 20% | 200×20% | 40 |
| Tổng | 100% | 100+60+40 | 200 |
Nếu lấy tỷ lệ trong quỹ nhân thẳng 1000 thì được 500, 300, 200, tổng 1000. Từng phép nhân có thể đúng, nhưng dùng sai cơ sở: định bố trí 200 lại tính 1000, thừa 800.
Chỉ kiểm tỷ lệ cộng đủ 100% chưa đủ. Phải xem mỗi tỷ lệ nhân số nào.
Số tiền, tỷ lệ và loại hợp tác đều hư cấu để giảng dạy. Hình chỉ quan hệ tính toán; nguồn, ngân sách khả dụng và điều kiện trả phải xác nhận riêng.
2. Hai cách viết tương đương nếu đổi đúng
Ví dụ trên cũng có thể viết A chiếm 10% của B, loại B chiếm 6%, loại C chiếm 4%, vì:
- 20%×50%=10%;
- 20%×30%=6%;
- 20%×20%=4%.
Tính trực tiếp trên B vẫn được 100, 60, 40, tổng 200. Cả tỷ lệ trên cơ sở lớn và tỷ lệ trong quỹ đều dùng được nếu định nghĩa rõ. Tránh tiêu đề nói một cách, bảng nói cách khác, công thức lại đổi cơ sở.
Nếu đặt 10%, 6%, 4% dưới tiêu đề “tỷ lệ trong quỹ”, người đọc nhân 200 và chỉ được tổng 40.
Nên ghi đủ tên cột: tỷ lệ trên giá trị nghiệp vụ hợp lệ kỳ này, hoặc tỷ lệ trong quỹ khuyến khích kỳ này. Trường công thức, bảng cấu hình và hướng dẫn giao diện cùng một định nghĩa.
Bớt vài chữ có thể khiến cả hệ thống phải giải thích đi giải thích lại.
3. Tính được 200 còn phải hỏi tiền từ đâu
B×20% chỉ là kết quả tính. Công thức không thu xếp tiền trả và không phê duyệt ngân sách.
Nguồn nào, tiền nào dùng được, ai xác nhận, còn điều kiện gì đều phải làm rõ riêng.
Ví dụ thêm giả định: tổ chức đã xác nhận ngân sách khả dụng 200 cho thưởng này và đáp ứng điều kiện thanh toán tương ứng. Khi đó kết quả mới khớp ngân sách và bố trí trả trong ví dụ.
Nếu chỉ xác nhận ngân sách 180 mà tính ra 200 thì có chênh lệch cần xử lý. Hệ thống phải hiển thị và chuyển người phụ trách kiểm tra. Giảm quỹ, bổ sung ngân sách hay đổi bố trí kỳ này cần theo thẩm quyền và thỏa thuận; không âm thầm đổi tỷ lệ, không mặc định kỳ sau sẽ có tiền bù.
Cơ sở tính, quỹ dự kiến, ngân sách khả dụng và số thực trả là bốn việc khác nhau. Tách riêng mới thấy vấn đề ở lớp nào.
4. Ghi riêng phát sinh, xác nhận và thanh toán
Nghiệp vụ đã phát sinh chưa chắc đủ điều kiện tính kỳ này. Số tiền đã xác nhận chưa chắc được trả ngay.
Nếu nghiệp vụ phát sinh tháng này nhưng tháng sau mới đối chiếu xong, tính kỳ nào? Hoàn tiền sau đó ảnh hưởng kỳ cũ hay kỳ sau? Phần đã trả xử lý thế nào? Quy tắc cần có cơ chế tương ứng.
Tôi giữ ít nhất ba thời điểm:
| Thời điểm | Câu hỏi | Hồ sơ |
|---|---|---|
| Phát sinh nghiệp vụ | Khi nào xảy ra? | Bản ghi gốc, mã duy nhất |
| Xác nhận tính toán | Điều kiện nào, kỳ nào? | Phiên bản quy tắc, căn cứ xác nhận, kỳ tính |
| Trả thực tế | Khi nào, điều kiện gì? | Trạng thái, số tiền, hồ sơ trả |
Nhờ vậy có thể truy cùng một nghiệp vụ.
Ví dụ trong B=1000 ban đầu có 200 hoàn trước xác nhận. Theo quy tắc ví dụ phải loại: B mới=800, P=160; phân 50%,30%,20% được 80,48,32. Đây là tính lại trong điều kiện đã nêu rõ.
Nếu hoàn sau xác nhận hoặc sau trả thì không tự áp dụng nguyên bước đó. Tìm sự kiện gốc, bản tính gốc và quy tắc áp dụng, rà soát có cần chỉnh và chỉnh thế nào. Giữ lý do, chênh lệch và hồ sơ cũ; không xóa để người sau mất dấu.
5. Nghiệp vụ, tài chính và phát triển dùng chung định nghĩa
Trước khi đưa quy tắc vào hệ thống cần một bản định nghĩa mọi bên hiểu được.
Nghiệp vụ giải thích điều kiện; tài chính hoặc người phụ trách kiểm nguồn, ngân sách, cách xác định tiền; phát triển xử lý theo trường, công thức, trạng thái đã xác nhận. Quyền xác nhận và phê duyệt phải theo phân công của tổ chức.
| Mục | Tối thiểu cần rõ |
|---|---|
| Nguồn và phạm vi | Nguồn vốn, nghiệp vụ, người tham gia, phần loại trừ |
| B | Ý nghĩa tiền, đơn vị, kỳ, điều kiện vào, ảnh hưởng hoàn/hủy |
| P | Tỷ lệ/cách lập, giới hạn ngân sách và thẩm quyền |
| Tỷ lệ trong quỹ | Nhân số nào; phân hết hay giữ số dư theo quy tắc |
| Xác nhận và trả | Điều kiện vào tính, xác nhận kết quả, thực trả |
| Ngoại lệ | Trùng bản ghi, hoàn, hủy, vượt, sai số làm tròn |
| Phiên bản | Ai xác nhận, ngày hiệu lực, việc áp dụng, thông báo và lưu thay đổi |
Tỷ lệ trong quỹ không cộng đủ 100% chưa chắc sai. Nếu được giữ một phần, ghi mục đích, người giữ và cách xử lý sau. Nếu phải chia hết, kiểm tổng phân bằng quỹ. Có dư thì ghi rõ; không mặc định thuộc một người, không tăng chia tùy ý chỉ để đủ 100%.
6. Chạy ví dụ thường và ngoại lệ trước
Quy tắc đọc xuôi còn phải kiểm kết quả khi đưa dữ liệu vào. Các bài thử sau độc lập theo đầu vào, không nói tất cả xảy ra cùng lúc.
| Thử | Đầu vào/tình huống | Kết quả cần thấy |
|---|---|---|
| Bình thường | B=1000; trích20%; trong quỹ50/30/20% | P=200; phân100/60/40; tổng200 |
| Sai cơ sở | Nhân tỷ lệ trong quỹ với B | 500/300/200, tổng1000; phát hiện vượt quỹ800, không cho đạt |
| Vượt quỹ | Quỹ200, tỷ lệ50/40/20% | 100/80/40, tổng220; vượt20, trả lại đối chiếu |
| Thiếu ngân sách | P=200, khả dụng180 | Hiện thiếu20, tạm chưa thực hiện phương án cũ, chuyển người có quyền |
| Hoàn trước xác nhận | B=1000, loại200 theo quy tắc | B=800; P=160; phân80/48/32; giữ căn cứ hoàn |
| Trùng bản ghi | Cùng sự kiện đủ điều kiện gửi lại | Nhận diện, tránh tính hoặc trả lặp, giữ xử lý |
| Hủy/điều chỉnh sau | Đã xác nhận rồi nhận thông tin hoàn/hủy | Tìm sự kiện, quy tắc; rà soát theo thỏa thuận, giữ bản gốc và chỉnh |
Dễ bỏ qua việc làm tròn. Quỹ 0.03 nhân dân tệ chia 50/30/20% cho 0.015/0.009/0.006. Làm tròn riêng từng khoản đến hai chữ số thập phân được 0.02/0.01/0.01, tổng 0.04.
Vấn đề ở độ chính xác, thứ tự làm tròn và phần chênh. Phải quy định trước để đối chiếu tổng với từng khoản. Cách dùng do quy tắc xác định, không tùy tiện dồn chênh vào một mục.
Thử để phát hiện định nghĩa mơ hồ và tình huống dễ bỏ sót từ trước.
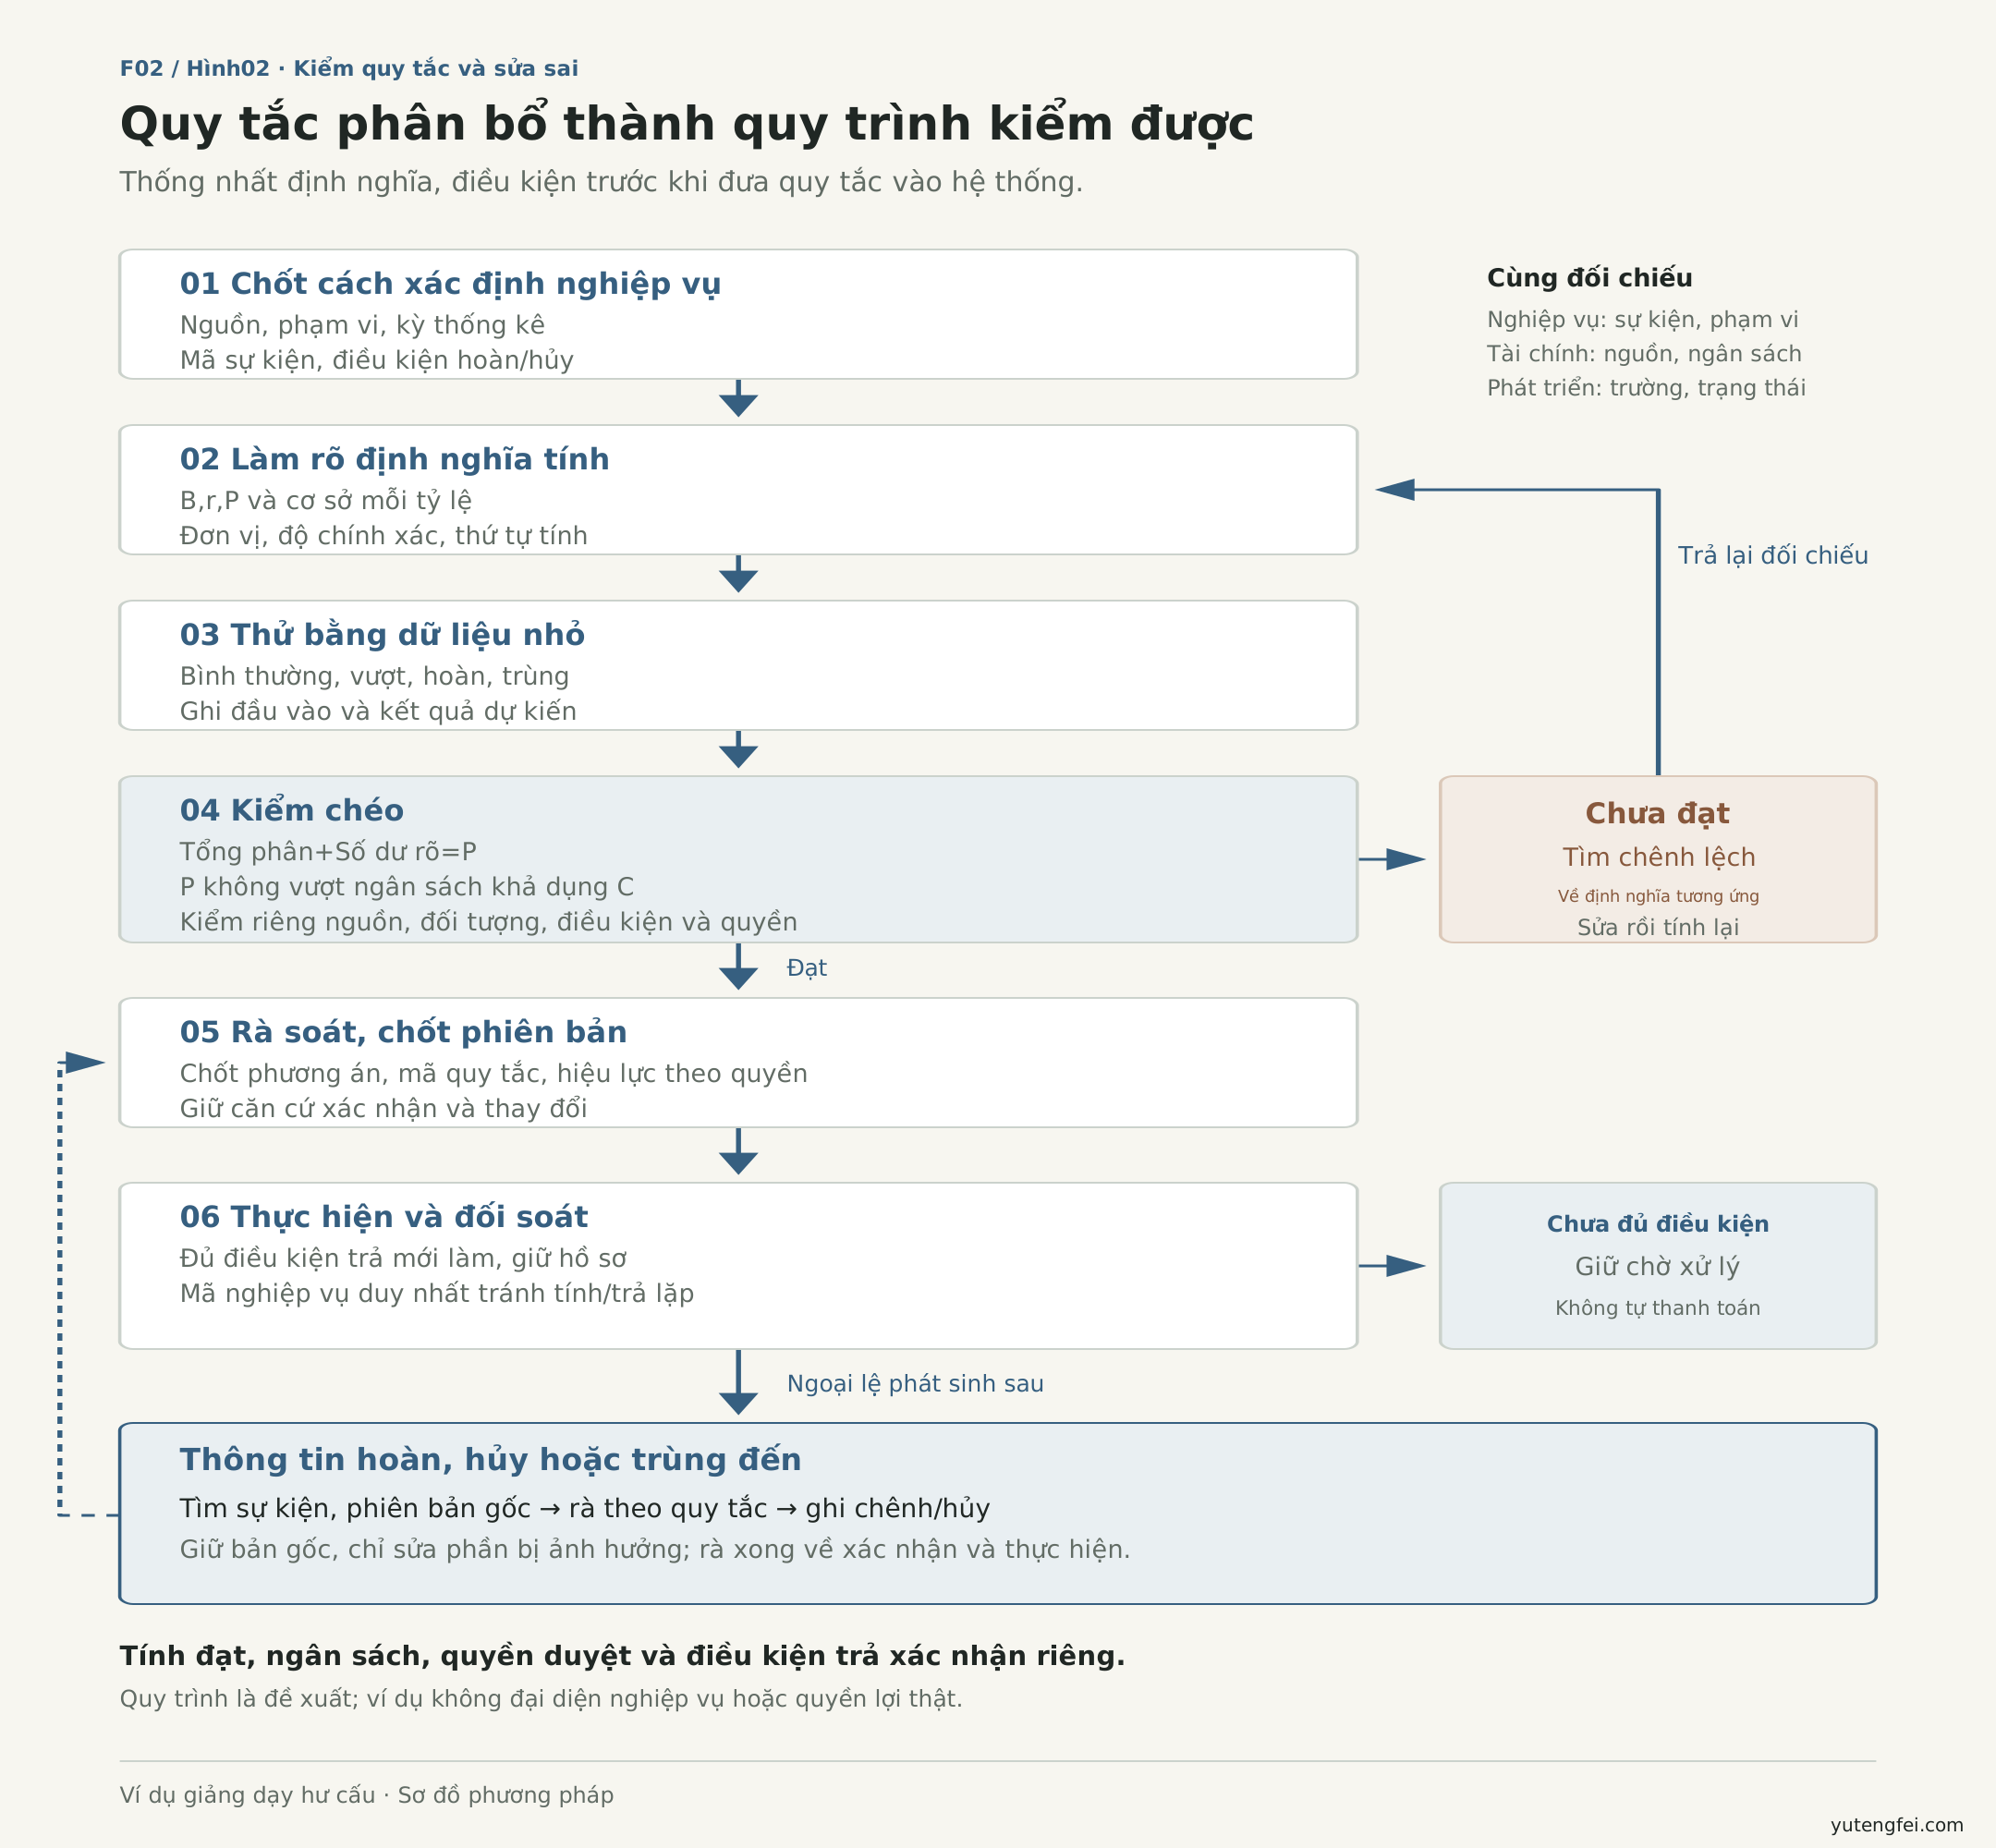
Hình 2 là đề xuất công việc. Tính toán đạt, ngân sách dùng được, có quyền phê duyệt và đủ điều kiện trả cần kiểm riêng.
7. Truy ngược từ kết quả
Tính xuôi xong, hỏi ngược: tiền từ quỹ nào, quỹ theo B nào, B từ hồ sơ nào, phiên bản quy tắc nào, đủ điều kiện kỳ này chưa, ngân sách và hồ sơ trả khớp không?
Theo câu hỏi phải về được dữ liệu và căn cứ xác nhận cụ thể.
Có ý kiến khác thì xác định khác ở phạm vi nghiệp vụ, B, tỷ lệ trong quỹ, kỳ, trạng thái hoàn hay phiên bản. Đặt bất đồng vào trường và bản ghi mới biết gặp ai, kiểm gì.
Kết
Quy tắc có thể gọn, nhưng cơ sở từng tỷ lệ và nguồn từng khoản phải rõ. Dùng số nhỏ chạy thông tình huống thường, ngoại lệ và điều chỉnh rồi mới đưa vào hệ thống. Sau này thêm vai trò, nghiệp vụ, quy tắc cũng có căn cứ để đối chiếu.
Điều tạo yên tâm nằm ở chi tiết: tính được, tìm lại được và biết sửa thế nào khi có vấn đề.