Một nghiệp vụ có người tìm khách, thực hiện, xử hậu mãi. Khi thưởng cần rõ đánh giá, tính, ai chốt, tiền từ đâu, trả đúng chưa. Chỉ tổng giao dịch, hạng đóng góp và tổng thưởng đẹp chưa giải thích được từng khoản.
Tôi sắp mô hình: nghiệp vụ thật → kiểm dữ liệu → đánh giá đóng góp → tính và ngân sách → xác nhận có thẩm quyền → quyết toán/trả → rà ngoại lệ. Nghiệp vụ, vận hành, tài chính, hệ thống cùng kiểm một việc. Phù hợp không phải thử qua quy tắc và kết quả thật.
1. Tách nghiệp vụ, đánh giá, trả tiền
Đơn xuất hiện chỉ nói hệ thống có bản giao dịch, chưa chứng minh thực hiện xong, không hoàn hay không trùng. Có tham gia chưa tự đủ điều kiện thưởng; theo quy tắc/bằng chứng phân vai. Tính ra tiền còn cần đủ điều kiện, xác nhận đúng quyền và lịch trả. Kết quả tính, phải trả đã xác nhận và thực nhận ghi riêng.
Ví dụ “thưởng đã ra” có thể là số mô phỏng, người tham gia hiểu được nhận, tài chính chưa có duyệt. Vì vậy ghi trạng thái rõ: chờ kiểm, chờ đánh giá, chờ xác nhận, đã xác nhận chờ trả, đang trả, đã trả hoặc rà ngoại lệ; điều kiện chuyển truy được.
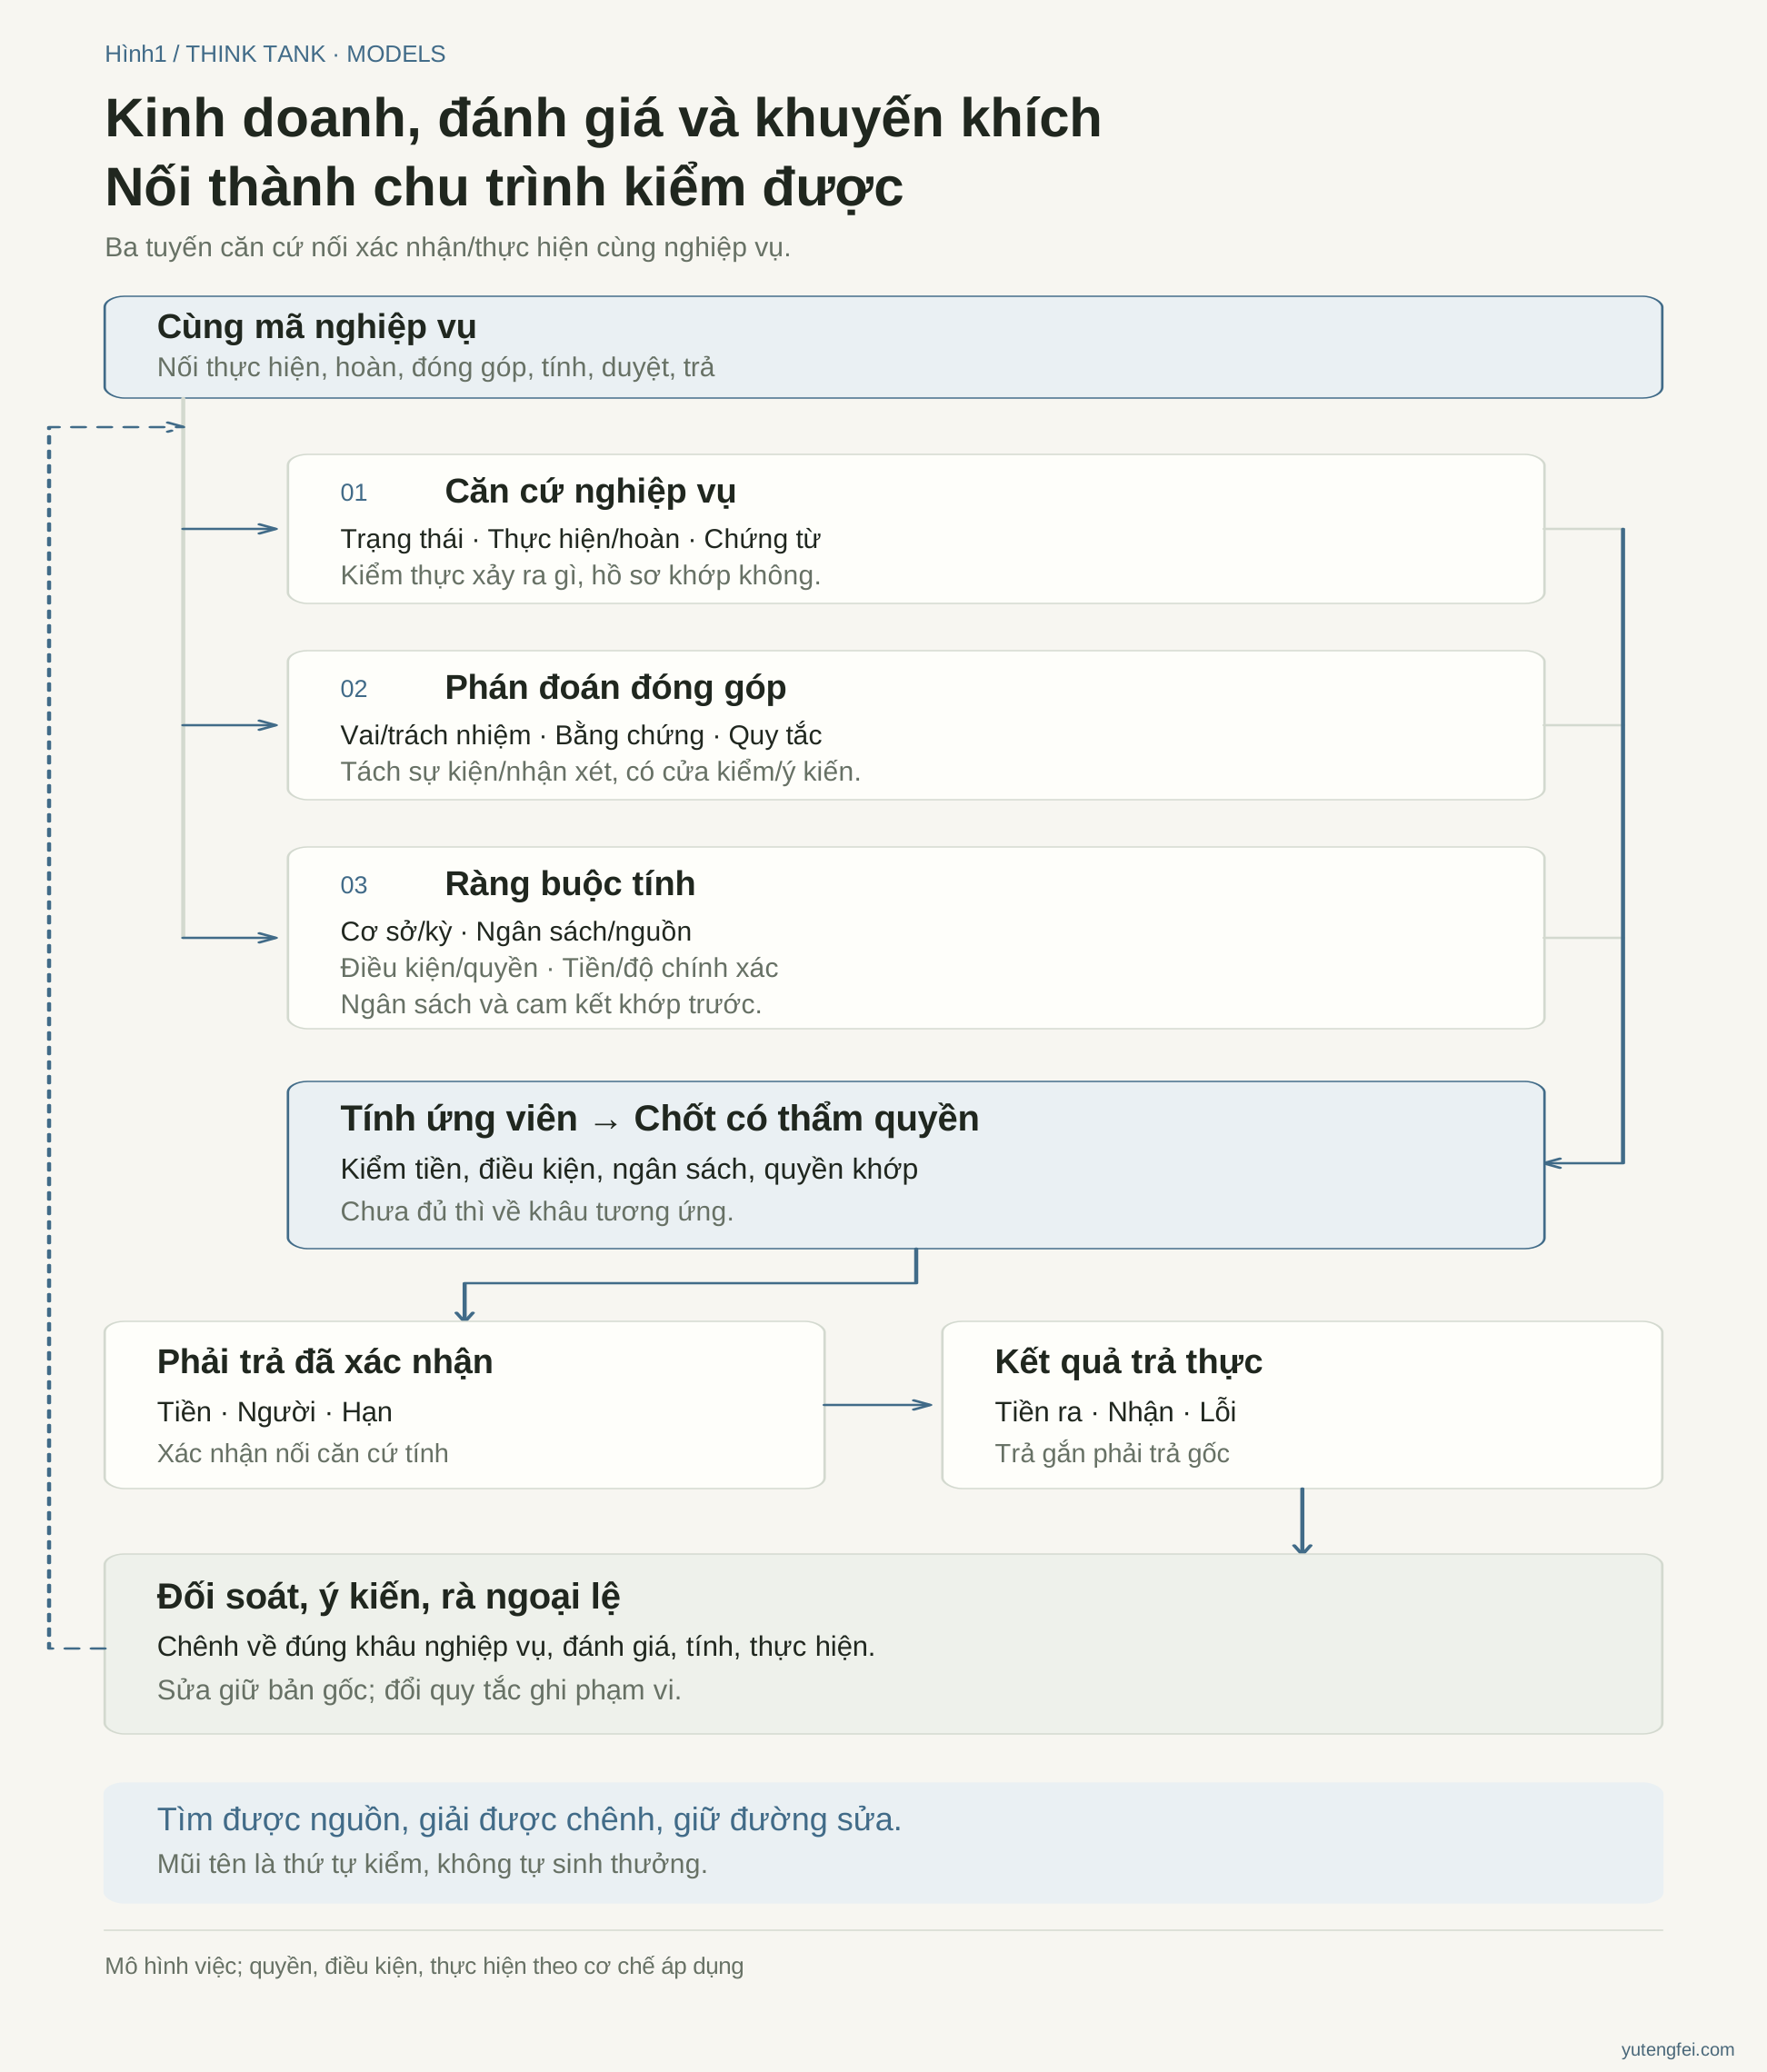
Quan hệ kiểm/xử lý, không nói giao dịch tự sinh thưởng.
2. Nối hồ sơ bằng cùng nghiệp vụ
Đặt mã sự kiện truy được; thực hiện, hoàn tiền, đóng góp, bản tính, duyệt, thanh toán đều về cùng việc. Đơn, phiếu dịch vụ, nhiệm vụ có mã khác nhưng quan hệ rõ.
Giữ ai tham gia, làm gì, đến đâu, căn cứ đâu, kỳ nào, phiên bản quy tắc lúc đó. Chỉ hiện “quy tắc mới nhất” có thể làm truy giao dịch cũ ra kết quả khác. Bản tính giữ phiên bản áp dụng, đầu vào, quá trình; sửa thêm hồ sơ, không mất lý do cũ.
Cùng nghiệp vụ có thể nhiều kênh gửi. Chống trùng phân sự kiện với bản báo; một người làm nhiều việc thật vẫn xét riêng, không xóa đóng góp thật vì chống trùng. Chỉ dùng thông tin cần cho thực hiện/đánh giá/quyết toán theo quyền, không đưa dữ liệu cá nhân không liên quan.
3. Đánh giá phải giải thích được
Làm rõ công việc: tìm khách, giao, dịch vụ, gánh rủi ro khác nhau. Một hạng doanh số bỏ nhiều vai; mỗi vai tự chọn số đẹp mà không chung căn cứ cũng khó thuyết phục.
Hỏi ai, làm gì, kết quả quan sát, bao lâu; thêm chất lượng, trách nhiệm, điều kiện theo vai. Kênh phân đăng ký đầu mối, hợp tác đủ điều kiện, giao thật; dịch vụ kiểm nội dung, phạm vi trách nhiệm, kết quả. Cùng làm phải tách đóng góp chung khỏi tính lặp.
Kết quả đánh giá đi kèm căn cứ: dữ liệu ghi cách tính/kỳ, nhận xét người ghi lý, thiếu ghi chờ; không che thiếu bằng điểm chính xác giả. Người tham gia có đường kiểm/ý kiến; thiếu, sai, khác hiểu trách nhiệm giao ai theo căn cứ nào phải nêu trước.
Đây là đánh giá hỗ trợ thưởng. Lương, giá hợp đồng, quyền cơ bản đã thỏa thuận vẫn thực hiện theo cơ chế riêng, không đưa mọi khoản phải trả vào chấm điểm lại.
4. Nguồn, ngân sách, cơ sở rõ trước cam kết
Ngoài ai đóng góp, cần cơ sở/tỷ lệ/số tiền, ngân sách, người được duyệt. Doanh số, thu dịch vụ, lãi gộp, quỹ ngân sách khác nhau. “Trích10%” chưa đủ:10% số nào, tính/loại gì, kỳ nào?
Thu dự kiến, phải thu đã có và tiền tự dùng được cũng khác; ngân sách cho phép khác hiện trả được. Làm rõ trước thiết kế, bố trí ngân sách, cam kết. Quyền/nghĩa vụ đã xác nhận theo thỏa thuận phải có thực hiện. Thiếu tiền/ngân sách ghi chênh, trách nhiệm, giải pháp; không đơn phương giảm số đã xác nhận sau bằng “thiếu ngân sách”.
Ví dụ hoàn toàn hư cấu: Số tiền tính bằng nhân dân tệ.
| Mục | Thỏa thuận minh họa |
|---|---|
| Cơ sở | Thu dịch vụ đã kiểm1200 nhân dân tệ, khấu trừ theo quy tắc ví dụ |
| Ngân sách thưởng | 10% cơ sở=120 |
| Người/điều kiện | A,B,C đã qua kiểm điều kiện; tỷ lệ trong quỹ50/30/20% |
| Kết quả | A60,B36,C24; tổng120 |
| Sau đó | Trình người có quyền xác nhận, quyết toán theo thỏa thuận; kiểm kết quả trả riêng |
Không phải khuyến nghị tỷ lệ. Thực tế còn cần nguồn, bên nghĩa vụ, điều kiện, hạn, độ chính xác tiền. Ví dụ kiểm cơ sở, tổng không vượt ngân sách, đúng quy tắc; có quyền nhận không vẫn theo quy tắc, hợp đồng, xác nhận áp dụng.
5. Lưu riêng xác nhận và trả thật
Người tính giải thích cách; người có quyền xác nhận đủ điều kiện. Đề nghị, rà, chốt, trả phải khớp nhiệm vụ/quyền. Nhỏ không cần nhiều cấp nhưng rõ mỗi bước; kiêm nhiệm cần giám sát phù hợp.
Xác nhận nối bản tính với phải trả; trả nối phải trả với tiền ra, nhận hoặc thất bại. Chênh tiền/người/kỳ/trạng thái phải phát hiện được. Gửi yêu cầu có thể còn xử lý, lỗi hoặc hoàn; đối soát theo thật, trả bù gắn phải trả gốc để thử lại không sinh thưởng mới.
Người tham gia cần biết nghiệp vụ, phiên bản, số tính/xác nhận/trả và vướng mắc. Quyền xem theo vai, đủ kiểm việc mình.
6. Hoàn tiền, tranh chấp vẫn tìm bản gốc
Hoàn, hủy, trùng, tranh chấp người đóng góp cần có cửa xử lý từ lúc thiết kế.
Ví dụ cũ: trước xác nhận có hoàn240 ảnh hưởng cơ sở. Theo quy tắc ban đầu,1200→960, ngân sách120→96; điều kiện khác giữ, tiền ứng viên A48,B28.80,C19.20.
Gắn hoàn vào nghiệp vụ, giữ ứng viên cũ, tạo bản mới và trình xác nhận lại. Giải thích chênh được. Nếu sau xác nhận hoặc trả, kiểm thỏa thuận/điều kiện chỉnh: được chỉnh không, ai, thông báo, ai duyệt đều không bỏ. Nếu chỉnh, ghi riêng xác nhận cũ, trả cũ, điều chỉnh sau.
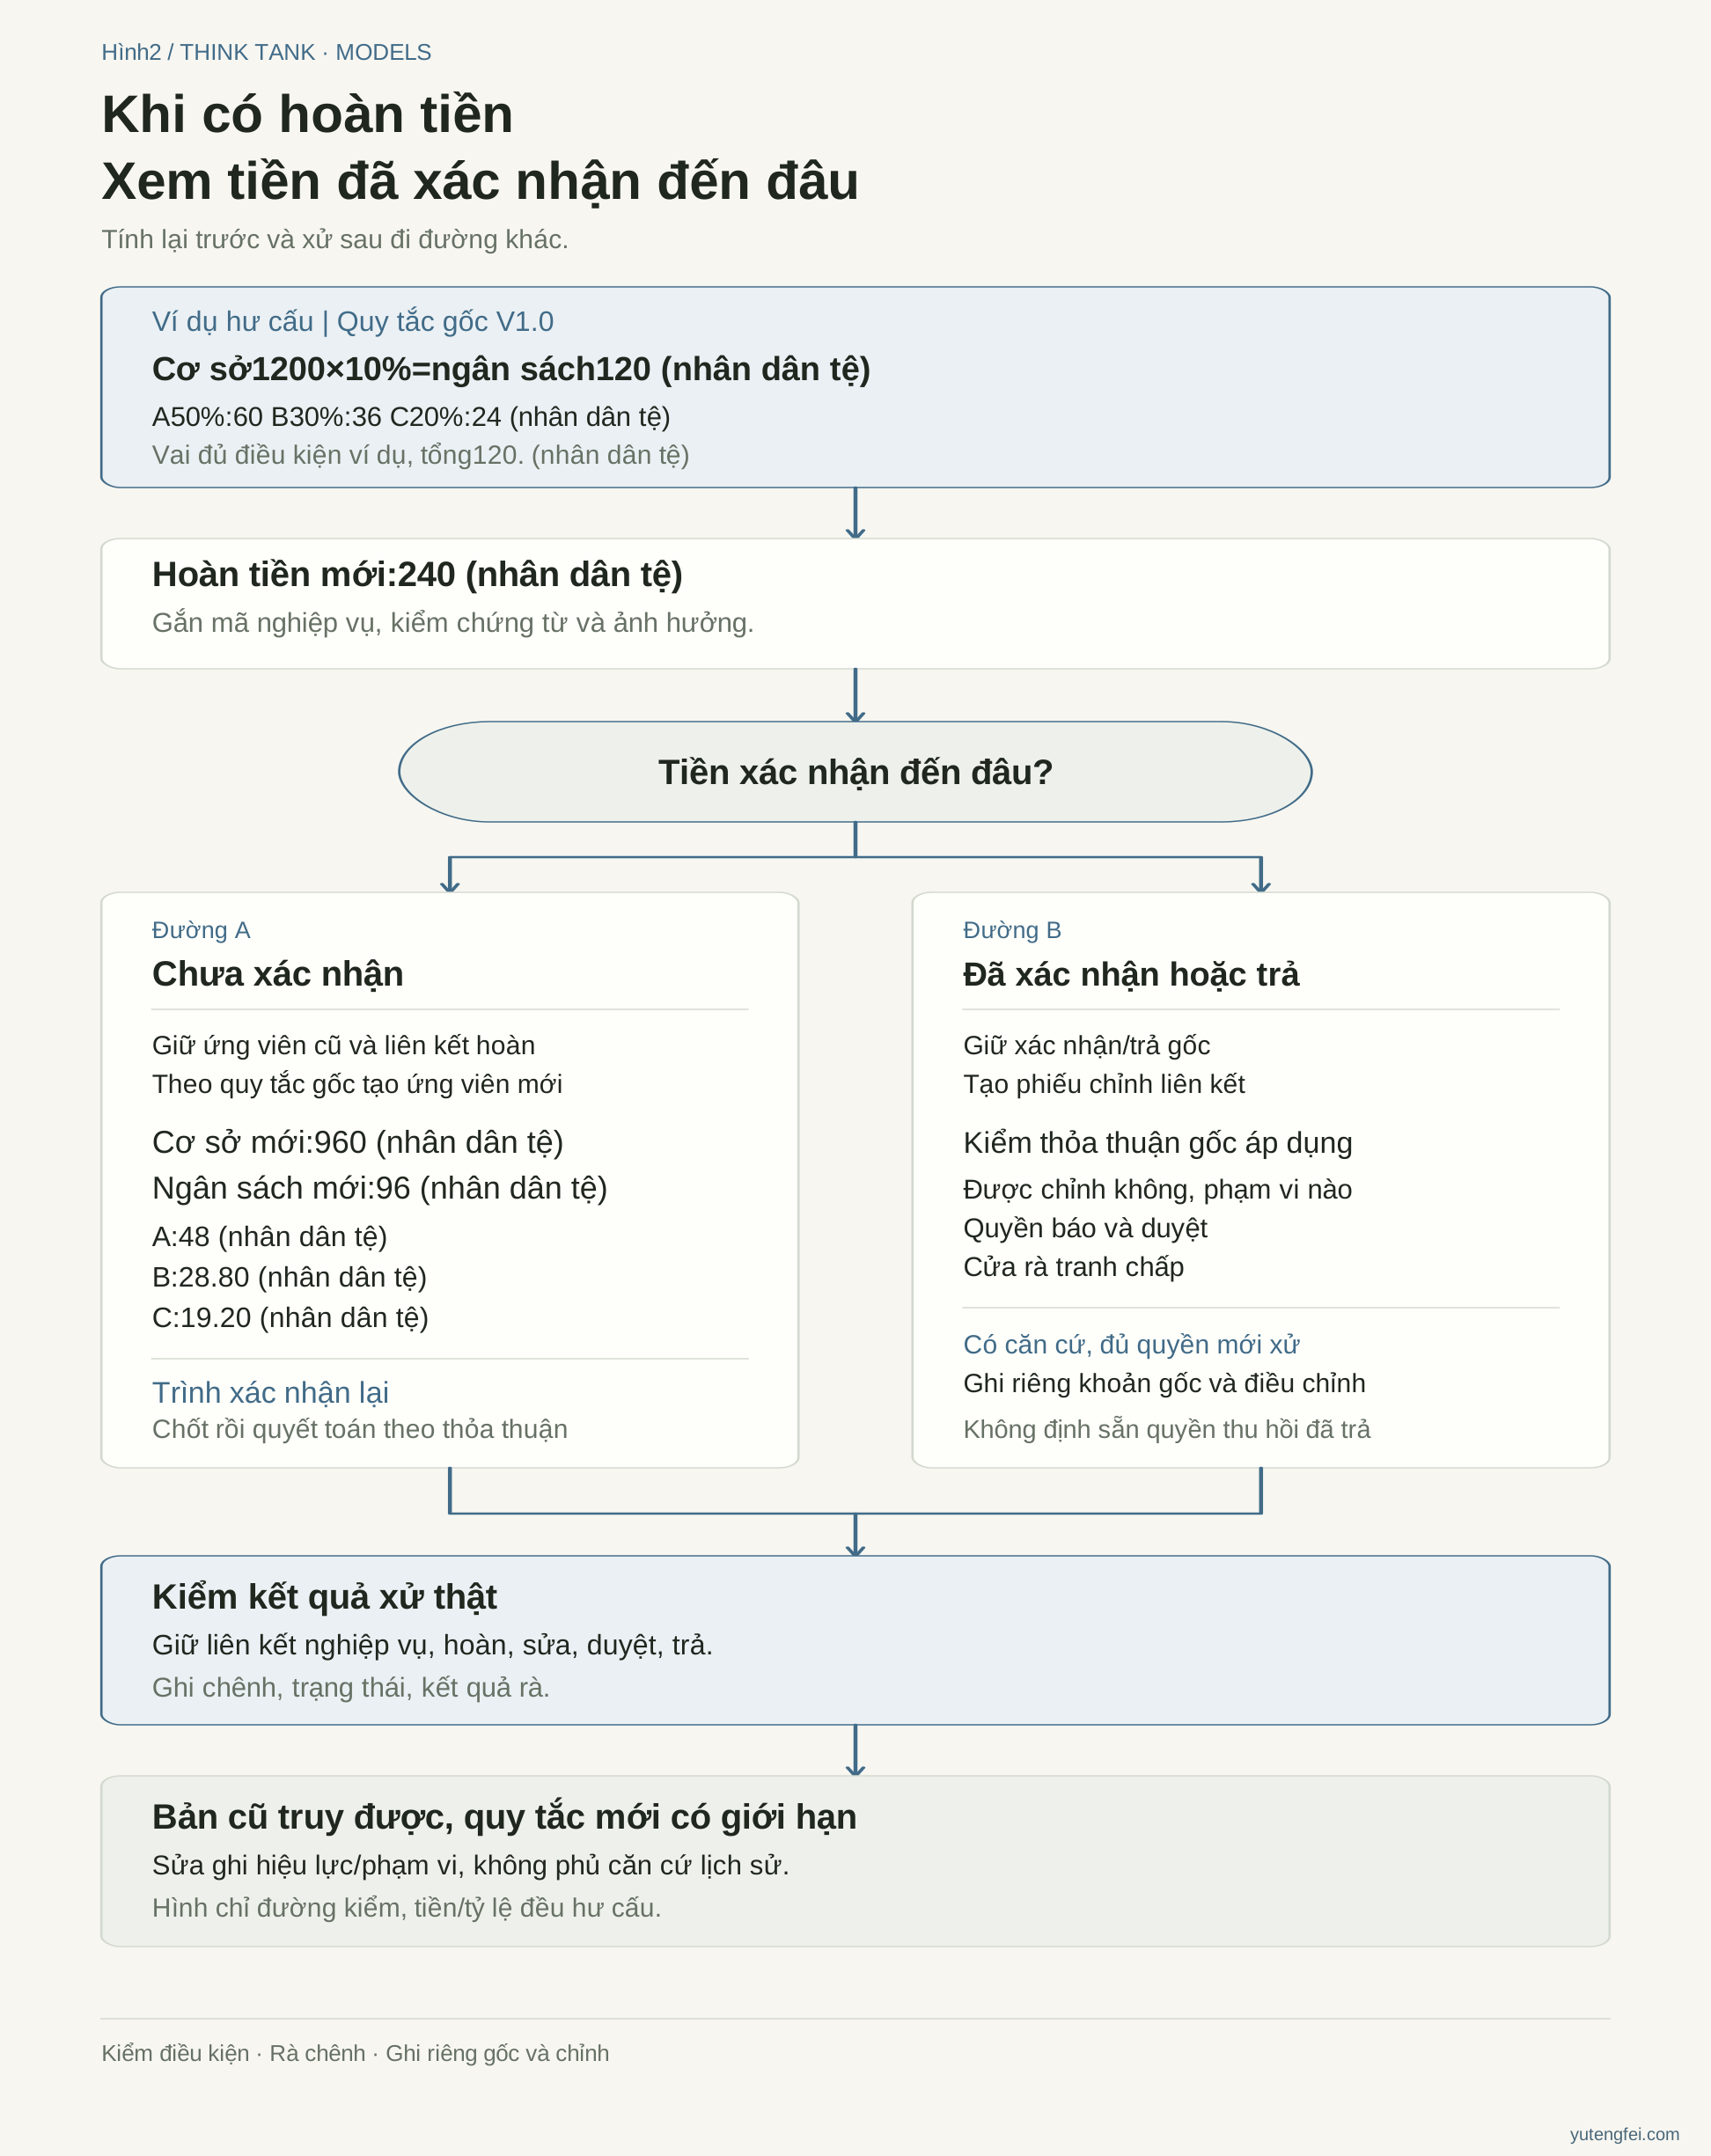
Số hư cấu. Tính lại trước xác nhận khác xử sau; hình không định sẵn quyền thu hồi tiền đã xác nhận/trả.
Điều quan trọng là ngoại lệ vẫn giải thích được; sửa đè số khiến lịch sử biến mất.
7. Rà xong cải thiện lớp nào
| Vấn đề | Về đâu kiểm | Giữ kết quả |
|---|---|---|
| Báo trùng, hoàn chưa nối | Sự kiện/quan hệ dữ liệu | Chống trùng, sửa, căn cứ liên kết |
| Nhiều người nhận trùng | Vai/trách nhiệm, ranh đóng góp, bằng chứng | Ý kiến rà, đối chiếu người tham gia |
| Tỷ lệ đúng, tổng sai | Cơ sở, kỳ, phạm vi, độ chính xác | Bản tính tái tính được, giải thích |
| Xác nhận mà chưa trả | Vốn, hạn thực hiện, quyền/trách nhiệm | Trạng thái thật, người xử, cách làm theo thỏa thuận |
| Quy tắc mơ hồ, tranh chấp lặp | Định nghĩa, phạm vi, cách giải thích | Bản mới đã xác nhận và phạm vi hiệu lực |
| Số đẹp hại giao/dịch vụ | Chỉ tiêu và mục tiêu kinh doanh | Đề xuất, phạm vi thử, quan sát |
Sai tính sửa, đổi quy tắc xác nhận phiên bản/phạm vi; tách hai việc. Rõ ngày và nghiệp vụ áp dụng. Việc cũ theo cơ chế cũ và thay đổi hiệu lực, không âm thầm chuyển mọi lịch sử sang bản mới.
Sau xem chênh giảm, tranh chấp lặp, thực hiện/dịch vụ ảnh hưởng, chi phí kiểm đáng không. Thưởng tăng, hạng lên không tự chứng minh cơ chế tốt hơn.
8. Bắt đầu từ một loại nghiệp vụ
Chọn loại ranh rõ, quy tắc/kỳ; đặt nghiệp vụ, hoàn, hủy cùng, nối đóng góp, tính ứng viên, kiểm ngân sách, trình xác nhận, ghi trả. Truy lại ca thường, lỗi và tranh chấp.
Một bảng liên kết cũng bắt đầu được. Hệ thống cần gì bàn sau khi định nghĩa rõ; nó phải giải thích từng số, giữ cửa đối chiếu/sửa.
Hỏi năm câu: thưởng từ nghiệp vụ nào và sau đổi gì; vì sao những người này/căn cứ đâu; cơ sở/quy tắc/ngân sách ai; ai chốt/trả thực xong chưa; chênh/ý kiến có theo bản gốc rà và phản hồi được không?
Rõ thì người tham gia có căn cứ, người làm biết chuyển đâu; doanh nghiệp xét hồ sơ nào gọn, khâu nào tăng, quy tắc nào sửa. Vòng kinh doanh–đánh giá–khuyến khích là đường hỏi, giải thích, sửa nối mỗi tham gia, phán đoán, thanh toán để kiểm đóng góp thật, cam kết rõ và thực hiện có khớp không.