Lý thuyết vốn các bên liên quan: nối việc cùng tạo giá trị với quan hệ vốn dài hạn
Tôi đặt tám nhóm mô hình kinh điển trong một sơ đồ để xem việc cùng tạo giá trị, xác nhận đóng góp, bố trí quyền lợi và quản trị có thể nối thành quan hệ vốn dài hạn như thế nào.
Đọc và chia sẻ
Lần này, tôi đặt lại cạnh nhau một số mô hình kinh điển về doanh nghiệp có liên quan trực tiếp đến Lý thuyết vốn các bên liên quan. Tôi nghiên cứu mối nối giữa chúng và sắp xếp thành sơ đồ cơ chế này.
Câu hỏi tôi muốn tiếp tục giải quyết là: khi nhiều người tham gia một doanh nghiệp và cùng tạo ra giá trị, làm sao để những gì họ bỏ vào được nhìn thấy, vai trò thực tế được xác nhận, rồi phát triển thành các mối quan hệ dài hạn mà cam kết có thể được thực hiện liên tục?
Khách hàng trả tiền, nhân viên làm việc, nhà cung cấp giao hàng, nhà đầu tư chịu rủi ro về vốn. Những quan hệ này vốn có căn cứ riêng. Trong quá trình doanh nghiệp phát triển, cũng xuất hiện những đầu vào, sự hợp tác và kết quả mới chưa được quy định rõ trong thỏa thuận ban đầu. Kết nối những điều đó thế nào là câu hỏi tôi muốn Lý thuyết vốn các bên liên quan tiếp tục làm rõ.
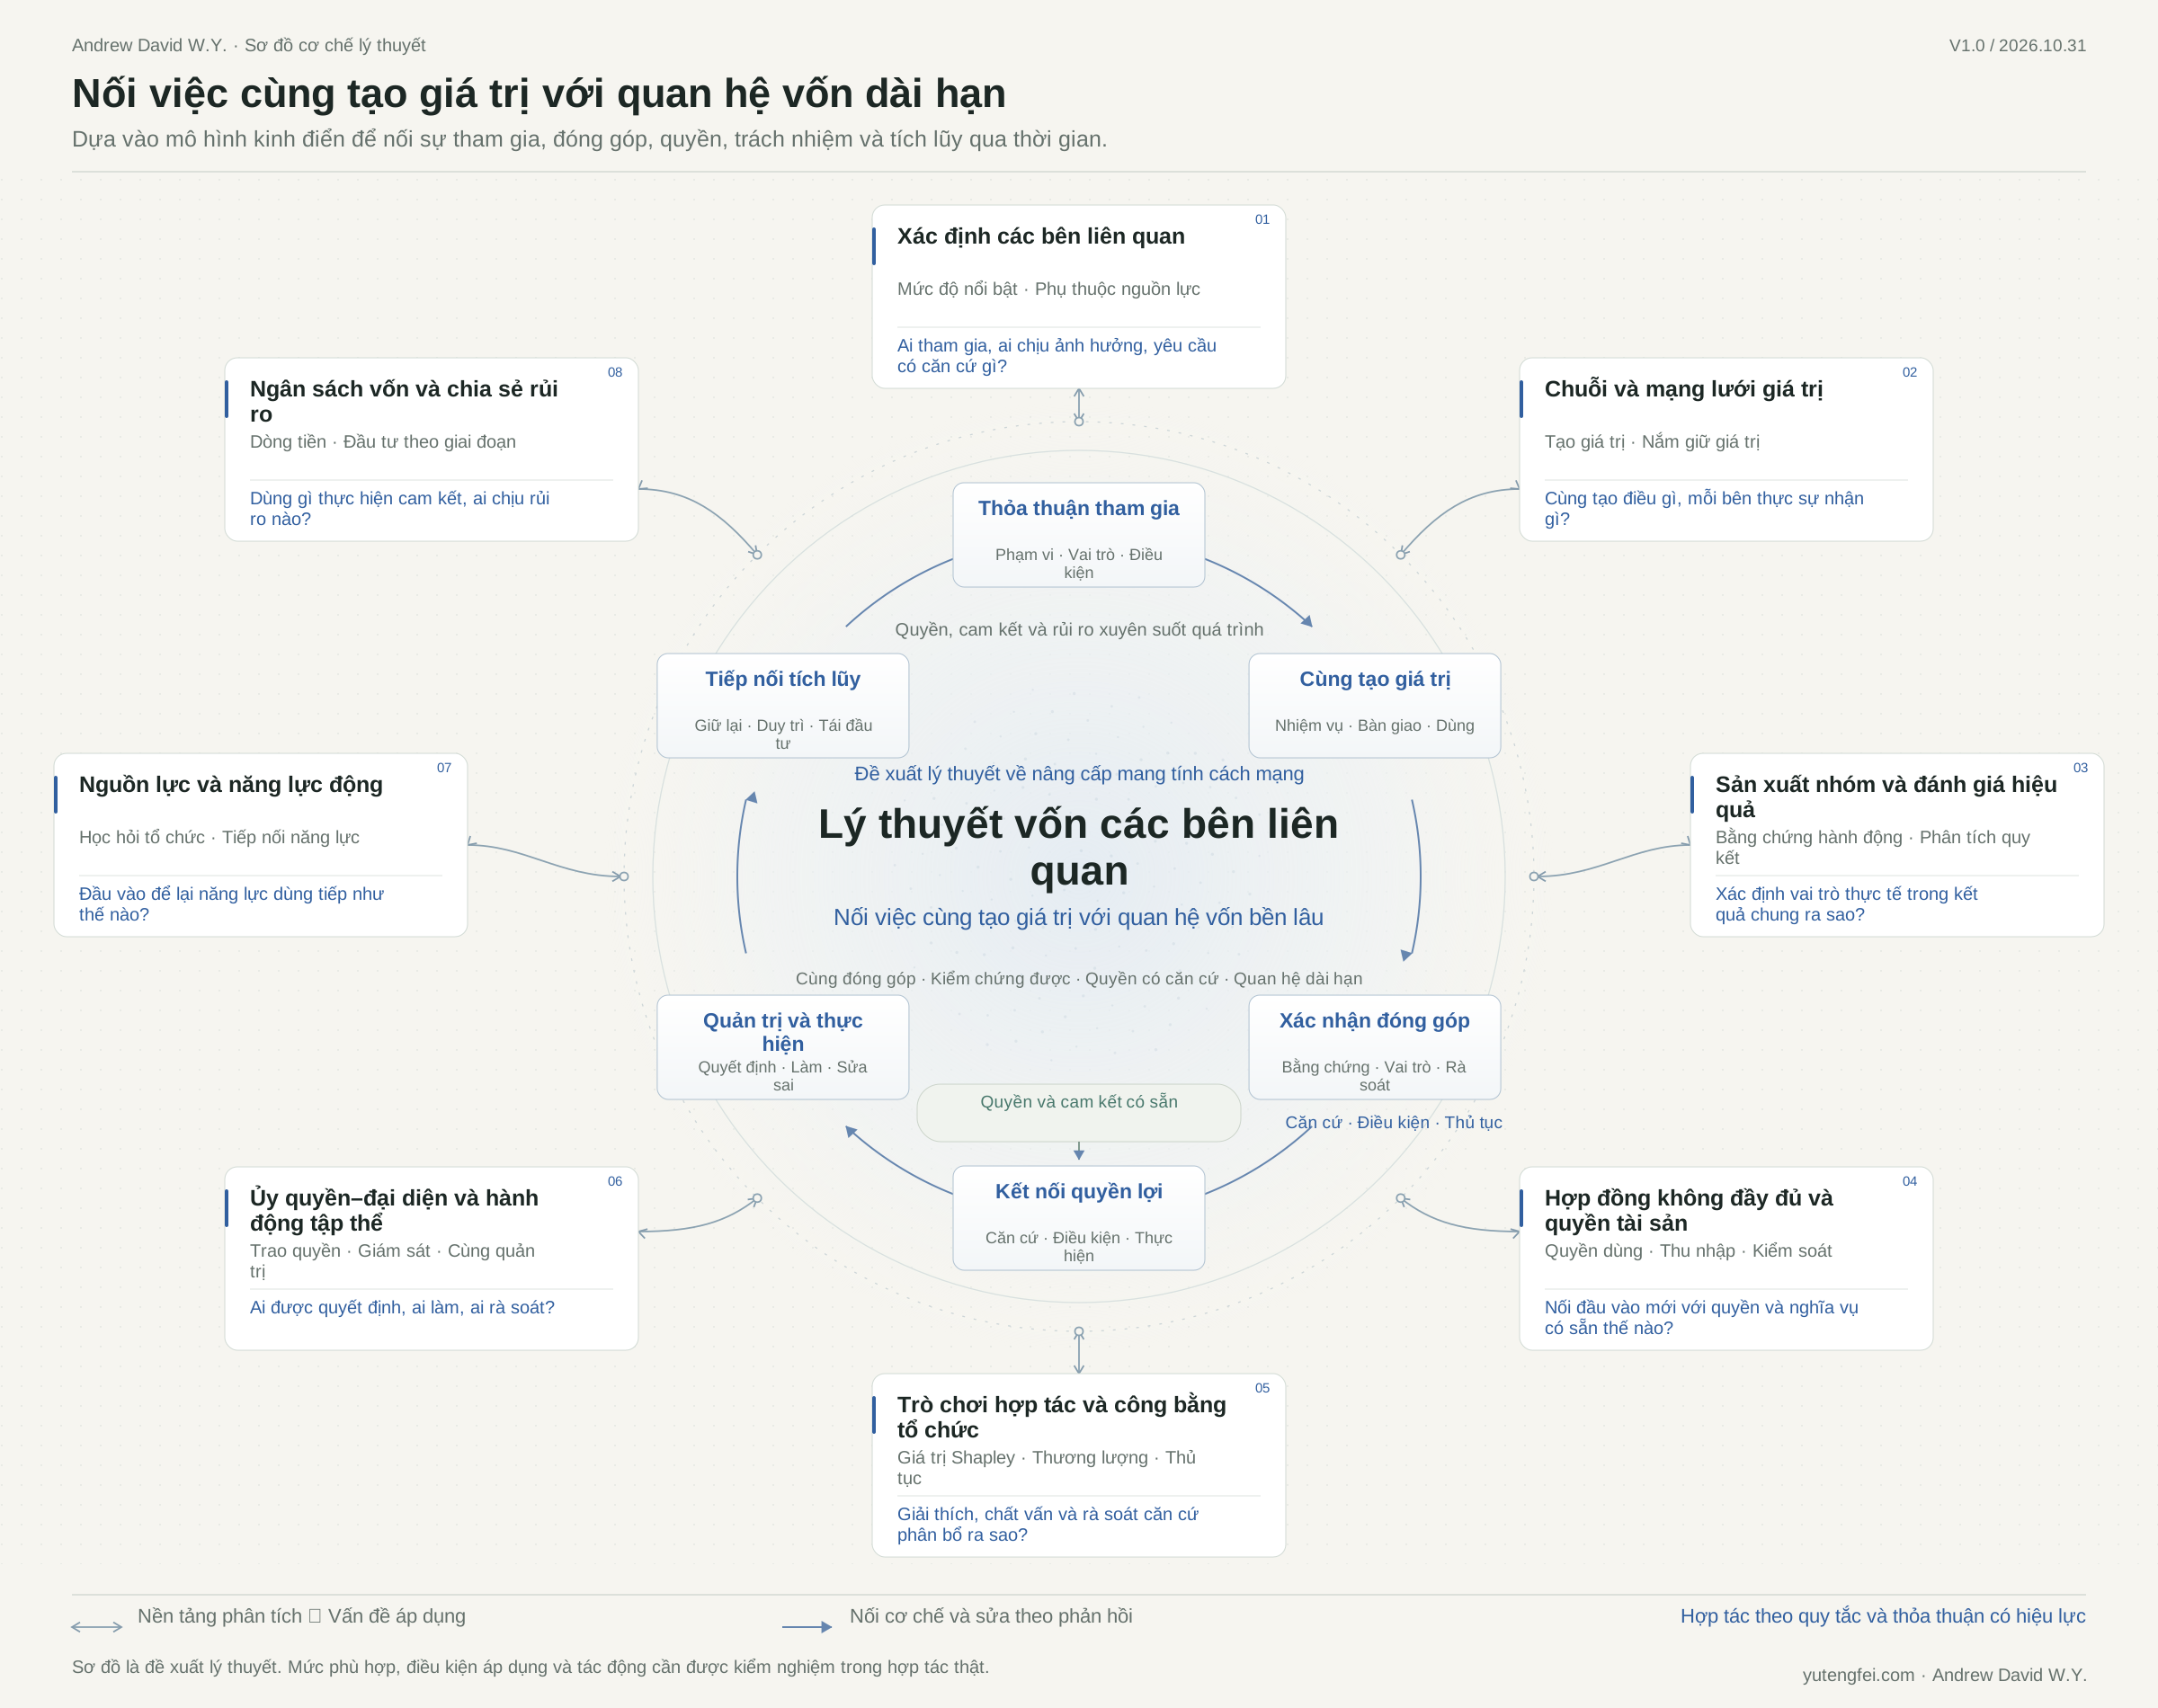
Nhìn tám nhóm mô hình kinh điển trong cùng một quá trình
Các mô hình kinh điển đã cung cấp nhiều phương pháp phân tích hữu ích. Tôi chọn tám nhóm, đặt vào cùng một quá trình vận hành để xem mỗi nhóm giải thích được gì và chỗ nào còn cần nghiên cứu.
Trước hết là xác định các bên liên quan, cùng với chuỗi giá trị và mạng lưới giá trị. Ai tham gia, ai chịu ảnh hưởng, và yêu cầu của mỗi bên có căn cứ gì? Doanh nghiệp chọn thực hiện hoạt động nào, các hoạt động liên kết ra sao, tạo giá trị gì cho khách hàng và mỗi bên thực sự nhận được gì? Đặt hai nhóm này cạnh nhau giúp nối người tham gia với hoạt động kinh doanh cụ thể. Người chịu ảnh hưởng cần được phản hồi; vai trò của người cùng tạo giá trị cần được phân tích. Một danh sách không thể thay thế cả hai việc đó.
Tiếp theo là sản xuất theo nhóm và đánh giá hiệu quả, cùng với hợp đồng không đầy đủ và quyền tài sản. Một kết quả chung thường có sự tác động của nhiều người, đồng thời chịu ảnh hưởng của thị trường và điều kiện bên ngoài. Phải xét nhiệm vụ, sản phẩm bàn giao và việc sử dụng thực tế; không thể thấy doanh thu tăng rồi chia công theo chức vụ hay ai nói lớn hơn. Ngay cả khi đã xác nhận được vai trò, việc xác định quyền nào áp dụng vẫn cần đối chiếu thỏa thuận cũ, phạm vi sử dụng, trách nhiệm và thủ tục cần thiết.
Trò chơi hợp tác và công bằng tổ chức giúp nghiên cứu cách giải thích căn cứ phân bổ. Lý thuyết người ủy quyền–người đại diện và hành động tập thể giúp xem ai quyết định, ai thực hiện, ai rà soát. Tính toán có thể hỗ trợ thảo luận, nhưng cũng phải giải thích đã đưa ai vào, tính loại giá trị nào và dùng giả định gì trước khi tính. Người tham gia cần có kênh nêu ý kiến phản đối và yêu cầu xem xét lại. Cùng tham gia đòi hỏi những sắp xếp có thể thực sự ra quyết định và chịu trách nhiệm.
Cuối cùng là quan điểm dựa trên nguồn lực và năng lực động, cùng với hoạch định ngân sách vốn và chia sẻ rủi ro. Các đầu vào có để lại kiến thức, công cụ và năng lực phối hợp mà doanh nghiệp còn sử dụng được về sau không? Ai cần duy trì những năng lực ấy? Doanh nghiệp sẽ dùng dòng tiền và nguồn lực nào để thực hiện cam kết dài hạn, và khi điều kiện thay đổi thì ai chịu rủi ro nào? Những câu hỏi này liên quan đến thời gian hợp tác có thể kéo dài và lời hứa có chỗ dựa thực tế hay không.
Điều tôi muốn đẩy xa nhất lần này là mối nối giữa tám nhóm mô hình. Tạo giá trị, đánh giá đóng góp, phân bổ và quản trị có thể được nghiên cứu riêng, nhưng người tham gia trải nghiệm chúng như một quá trình. Nếu các bộ quy tắc không nối với nhau, ban đầu chào đón tham gia mà về sau lại không giải thích được đóng góp và đền đáp, quan hệ dài hạn sẽ khó hình thành.
Nối sự tham gia, đóng góp, quyền lợi và quan hệ dài hạn
Vì vậy, ở giữa sơ đồ tôi đặt sáu bước: thỏa thuận tham gia, cùng tạo giá trị, xác nhận đóng góp, kết nối với quyền lợi, quản trị và thực hiện cam kết, rồi tiếp nối tích lũy.
Khi bắt đầu hợp tác, làm rõ phạm vi, vai trò và điều kiện. Trong khi làm, lưu lại nhiệm vụ, việc bàn giao và sử dụng. Khi có kết quả, dựa vào bằng chứng để đánh giá vai trò thực tế của mỗi bên. Sau đó, căn cứ thỏa thuận có hiệu lực và quy tắc áp dụng để xác định quyền lợi bổ sung được bố trí thế nào, ai có trách nhiệm thực hiện. Trong quá trình thực hiện vẫn giữ khả năng rà soát và sửa sai. Cuối cùng, xem kết quả nào có thể giữ lại, duy trì ra sao và dùng cho hoạt động tiếp theo thế nào.
Đặc biệt cần làm rõ quan hệ giữa đóng góp và quyền lợi. Tiền lương, tiền hàng và các quyền khác đã được thỏa thuận đều có căn cứ độc lập, phải thực hiện theo thỏa thuận. Không thể chờ đánh giá đóng góp mới hoàn tất rồi mới công nhận những quyền đó. Đóng góp bổ sung cũng không tự động mang lại cổ phần, quyền biểu quyết hay mức sinh lời cố định. Cần xem người tham gia muốn xây dựng quan hệ gì, doanh nghiệp có thể gánh vác gì, và điều kiện cùng thủ tục nào áp dụng cho hai bên.
Kiểm nghiệm mối nối bằng một dự án cụ thể
Lấy một ví dụ giả định. Một doanh nghiệp mời khách hàng và đội ngũ cùng cải tiến công cụ quản lý. Khách hàng cung cấp quy trình thực tế và tham gia thử nghiệm; đội ngũ tổng hợp yêu cầu, phát triển và bảo trì; người quản lý điều phối nguồn lực. Những gì phải bàn giao cho khách hàng mua dịch vụ cần hoàn thành trước theo thỏa thuận ban đầu. Thời gian bỏ thêm, đề xuất được áp dụng và mức sử dụng thực tế sau cải tiến có thể được ghi nhận, rà soát riêng.
Nếu về sau doanh nghiệp muốn tái sử dụng tài liệu của khách hàng, hoặc người tham gia muốn thiết lập quan hệ thu nhập liên tục, cần bàn thêm về phạm vi sử dụng, cách đền đáp và trách nhiệm về sau. Công cụ đã được tạo ra vẫn cần người bảo trì, và khách hàng cần có thể tiếp tục dùng khi gặp vấn đề mới. Đi hết các bước này mới đánh giá được lần hợp tác ấy để lại gì và quan hệ nào đáng duy trì.
Sự “nâng cấp mang tính cách mạng” mà tôi mong muốn thúc đẩy nằm ở kết nối cơ chế: mở đường để việc cùng tạo giá trị phát triển thành quan hệ vốn có căn cứ, thực hiện được và tiếp nối được. Mô hình kinh điển giúp phân tích từng vấn đề; Lý thuyết vốn các bên liên quan nghiên cứu thêm cách đưa các phân tích đó vào cùng một quá trình hợp tác, để sự tham gia, đóng góp, quyền, trách nhiệm và tích lũy dài hạn nối tiếp nhau.
Hiện tại, sơ đồ thể hiện một đề xuất lý thuyết và hướng nghiên cứu. Bước tiếp theo là chọn một dự án phạm vi nhỏ, có thể thực sự hoàn thành, rồi thực hiện đủ sáu bước. Vừa xem tạo ra điều gì, vừa xem chi phí ghi chép, rà soát, điều phối tăng bao nhiêu; vừa xem người tham gia nhận gì, vừa xem có ai gánh những nghĩa vụ chưa được nói rõ không.
Giữ lại cơ chế hữu ích, tiếp tục sửa những phần chưa phù hợp. Nếu chưa rõ đóng góp thì quay về nhiệm vụ và bằng chứng. Nếu không thực hiện được quyền lợi thì kiểm tra lại điều kiện và nguồn lực. Nếu nhiều hồ sơ mà không giúp hợp tác thì cũng phải điều chỉnh. Qua dự án thật mới dần thấy mối nối này hữu ích trong điều kiện nào và còn cần hoàn thiện ra sao.
Bản thảo liên quan: Lý thuyết vốn các bên liên quan — bản thảo chỉnh sửa công khai.