Liên kết mỏ và cửa hàng của Gold Capital: từ mỏ đến cửa hàng, rồi nối lại với vốn
Lần này, tôi vẽ lại mô hình liên kết mỏ và cửa hàng của Gold Capital trong một sơ đồ: trước hết xem mỏ, nhà máy, chuỗi cung ứng, cửa hàng và khách hàng phối hợp thế nào, rồi nối dòng tiền thu về, quyền hưởng kết quả, vai trò tiếp nhận của DFSL và tái đầu tư.
Đọc và chia sẻ
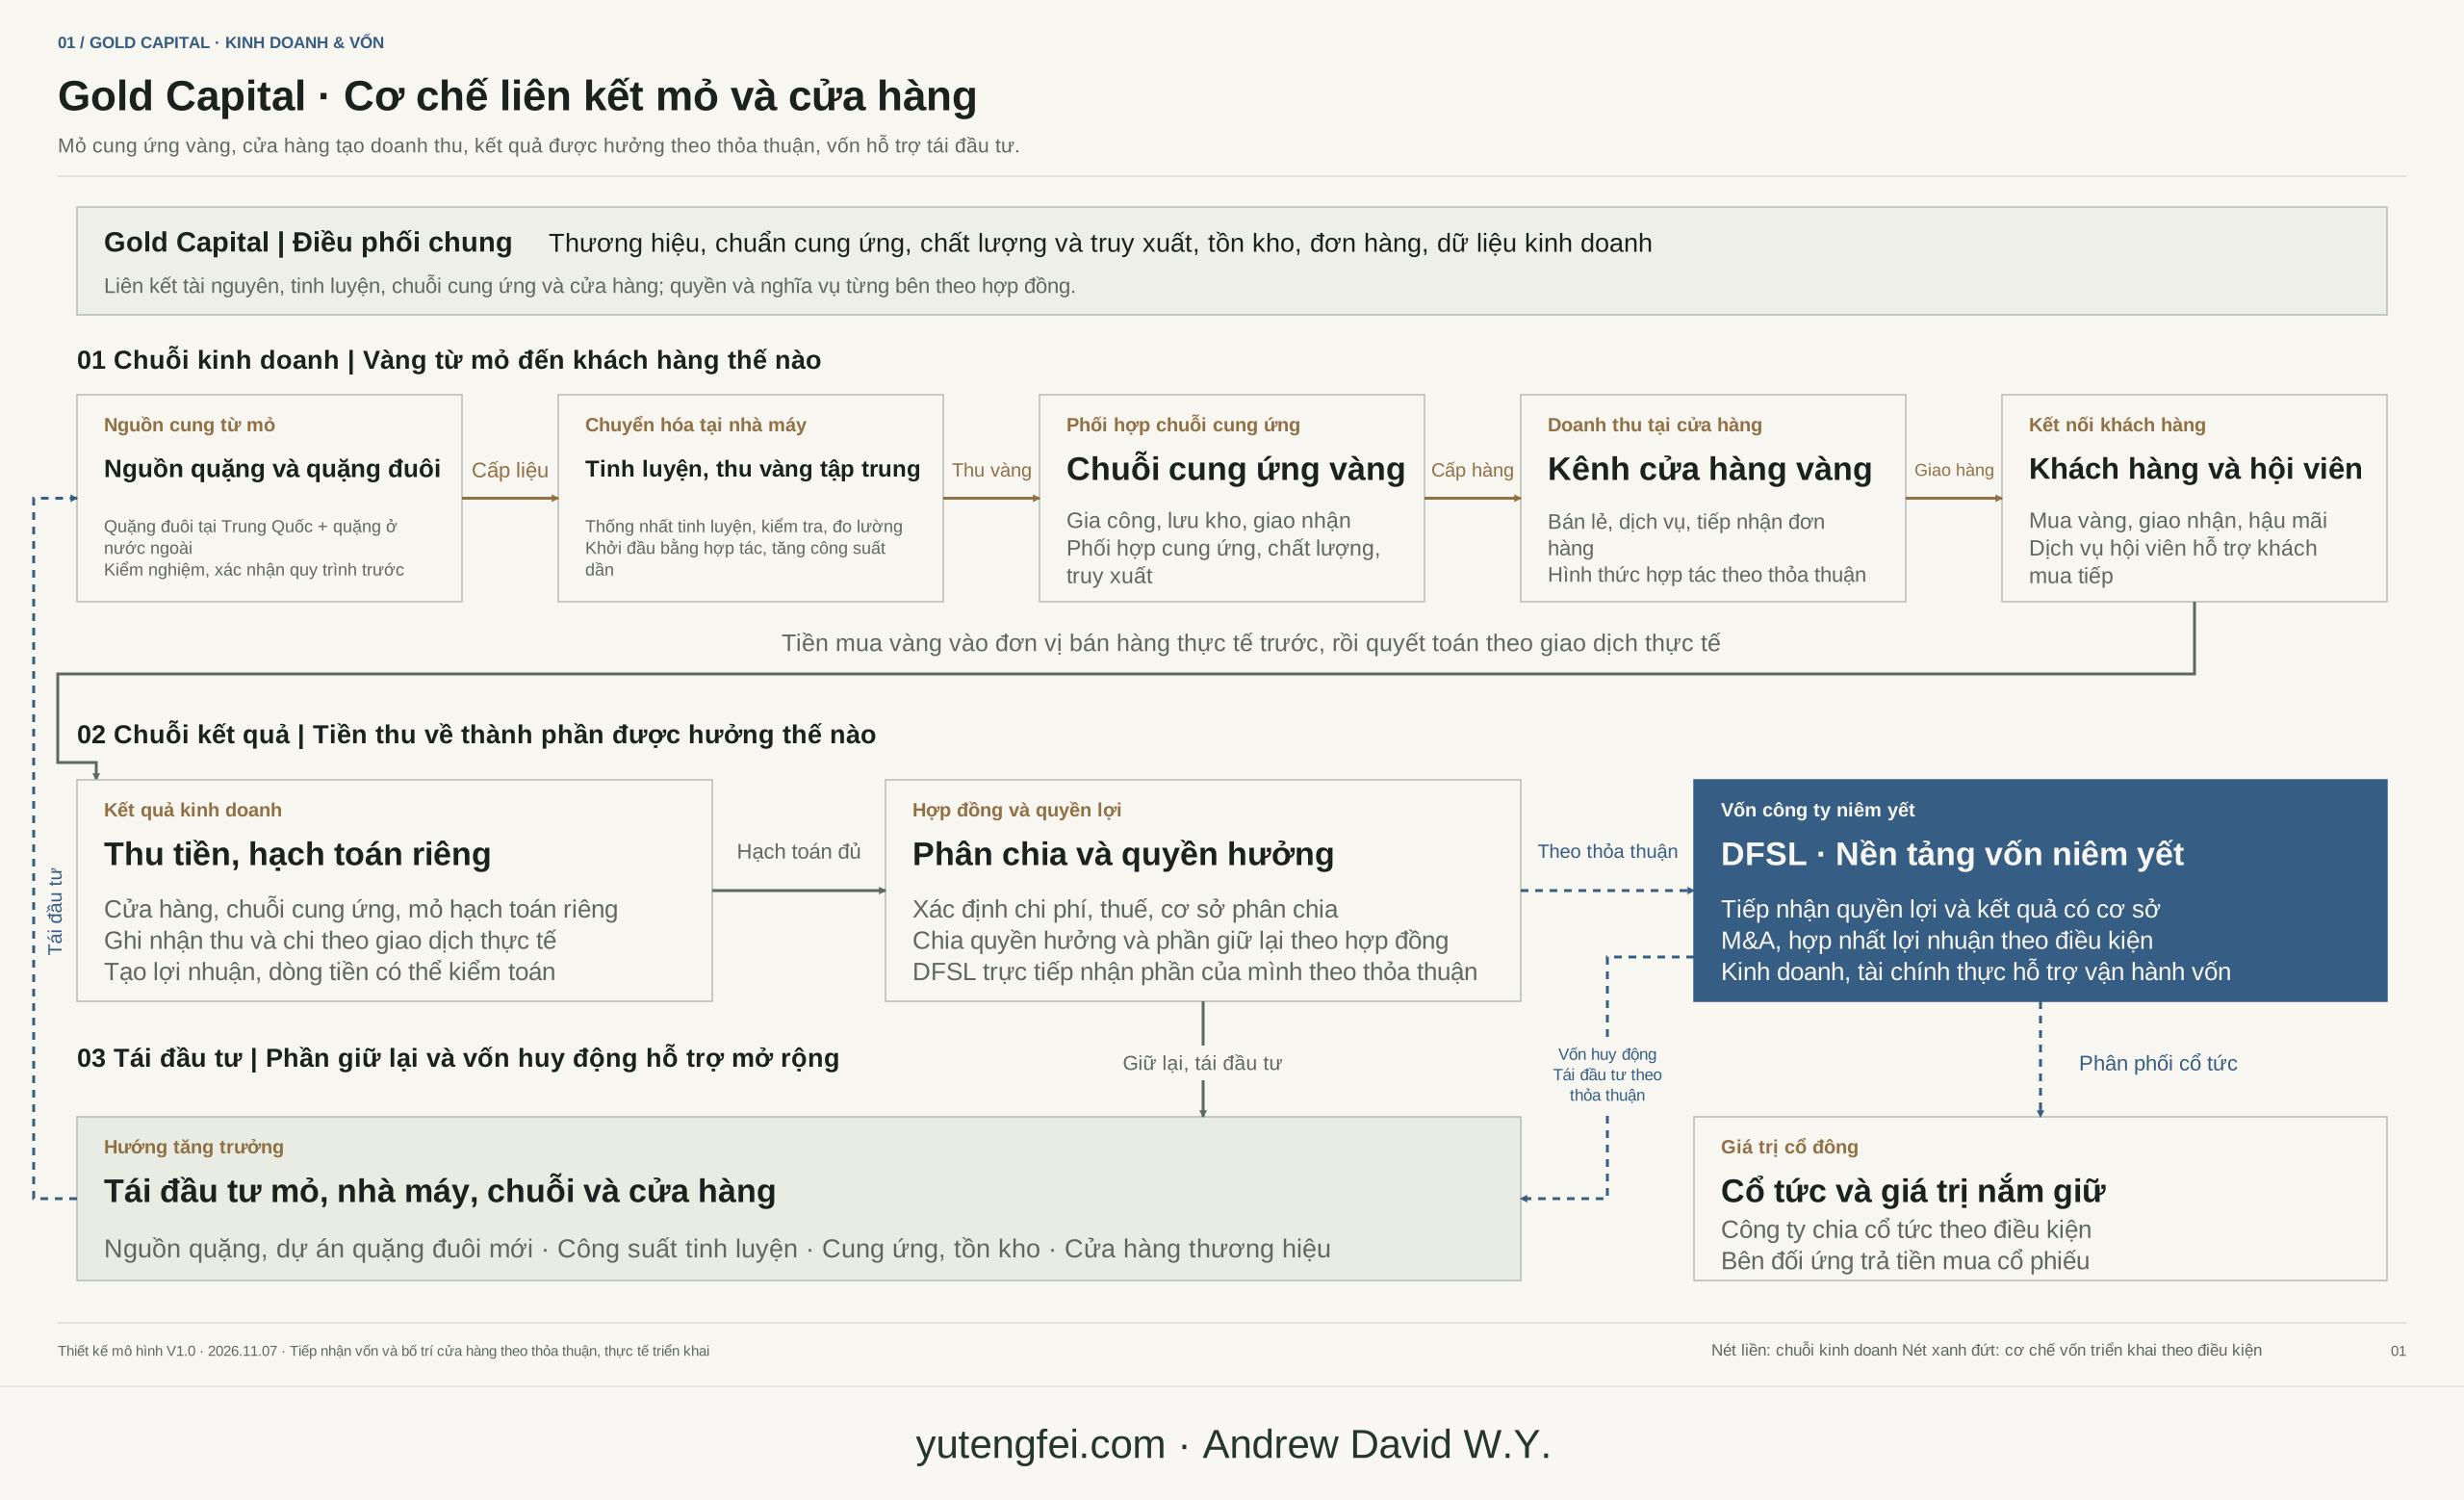
Lần này, tôi xem lại mô hình liên kết mỏ và cửa hàng của Gold Capital. Ý tôi khá trực tiếp: đặt mỏ, nhà máy, chuỗi cung ứng, cửa hàng và khách hàng vào cùng một sơ đồ, rồi làm rõ tiền quay về thế nào, kết quả thuộc về ai, DFSL tiếp nhận phần gì và tiền tiếp tục được đầu tư trở lại hoạt động ra sao.
Tôi chia mạch chính thành ba dòng: kinh doanh, kết quả và tái đầu tư. Trước hết đi theo dòng vàng, sau đó nhìn ngược lại các quan hệ về tiền và quyền lợi, cả mô hình sẽ dễ hiểu hơn.
Từ mỏ đến cửa hàng, nối hoạt động kinh doanh trước
Theo cách tôi hiểu, liên kết mỏ và cửa hàng là đặt nguồn tài nguyên, tinh luyện, cung ứng vàng và cửa hàng vào cùng một hệ thống quan hệ kinh doanh. Nguồn quặng và quặng đuôi cần được kiểm nghiệm và xác nhận quy trình trước khi đi vào khâu tinh luyện, tạo ra sản phẩm vàng có thể gia công và giao nhận; sau đó chuỗi cung ứng kết nối với cửa hàng vàng để phục vụ khách hàng.
Những việc cần nối với nhau rất cụ thể: vàng đến từ đâu, chất lượng được xác nhận thế nào, ai quản lý tồn kho, cửa hàng nhận đơn ra sao, ai chịu trách nhiệm giao hàng và hậu mãi. Thống nhất việc cung ứng, thương hiệu và truy xuất nguồn gốc là để các khâu này phối hợp được lâu dài. Mỗi cửa hàng có thể tham gia theo điều kiện thực tế, không cần gắn một cửa hàng với đúng một mỏ.
Sau khi thu tiền, kết quả thuộc về ai
Tiền mua vàng của khách hàng trước hết đi vào đơn vị thực sự bán hàng, sau đó được thanh toán với các đơn vị cung ứng, gia công theo giao dịch thực tế. Khâu mỏ, chuỗi cung ứng và cửa hàng hạch toán riêng doanh thu, chi phí; làm rõ thuế, phí và thỏa thuận của các bên thì mới biết mỗi bên tạo ra bao nhiêu lợi nhuận và có bao nhiêu tiền sử dụng được.
Vì vậy, tôi dành riêng một phần trong sơ đồ cho “phân chia và xác định quyền hưởng lợi nhuận”. Ai bỏ ra nguồn lực gì, chịu trách nhiệm gì, dựa vào hợp đồng nào để hưởng kết quả, phần nào được giữ lại cho đơn vị kinh doanh, phần nào DFSL nhận theo thỏa thuận — các quan hệ này phải đối chiếu được với nhau. Làm rõ khâu đó thì mối nối giữa hoạt động và vốn mới có cơ sở.
DFSL tiếp nhận gì, tiền được tái đầu tư vào đâu
Với DFSL là nền tảng vốn của công ty niêm yết, điều tôi quan tâm hơn là nền tảng này cụ thể tiếp nhận những quyền lợi và kết quả nào từ hoạt động, và chúng được thể hiện trong kinh doanh, sổ sách thực tế ra sao. Quyền sở hữu, mua bán và sáp nhập, quyết toán phần được hưởng và hợp nhất lợi nhuận đều phải tiến hành theo điều kiện riêng. Một đường nối trong sơ đồ phải có công việc cụ thể để triển khai tiếp.
Phần được giữ lại từ hoạt động, cộng với số tiền thực sự có thể sử dụng từ huy động vốn hợp pháp, tiếp tục được đầu tư vào nguồn quặng mới, năng lực tinh luyện, nguồn cung và tồn kho vàng, cùng các cửa hàng mang thương hiệu. Nhìn như vậy, vốn và kinh doanh được nối thành một vòng có thể tiếp tục kiểm chứng. Lợi ích của cổ đông cũng được đặt đúng chỗ: cổ tức do công ty phân phối khi đáp ứng điều kiện, còn tiền bán cổ phiếu do bên đối ứng giao dịch trả.
Nói riêng từng loại trong ba dòng tiền
Qua lần sắp xếp này, tôi thấy còn một điểm rất quan trọng: phải diễn đạt riêng tiền mua vàng của khách hàng, tiền đầu tư của người góp vốn vào dự án và tiền đăng ký mua cổ phiếu phát hành. Mua vàng gắn với sản phẩm, dịch vụ; góp vốn dự án gắn với quyền lợi dự án được quy định trong hợp đồng; đăng ký mua cổ phiếu gắn với cổ phần và quyền cổ đông trong hồ sơ phát hành.
Ba cách tham gia có thể cùng xuất hiện trong một hệ sinh thái, nhưng mỗi lần tham gia đều phải biết tiền được giao cho ai, dùng vào đâu, mình nhận được gì và ai chịu trách nhiệm thực hiện. Dịch vụ hội viên, phân chia lợi nhuận dự án và vốn cổ phần của công ty niêm yết nhờ đó có vị trí rõ ràng của mình.
Bản này trước hết vẽ ra các quan hệ chính, ghi lại cách hiểu hiện tại của tôi về mô hình. Các dự án cụ thể, hợp tác cửa hàng và việc tiếp nhận vốn, quyền lợi vẫn cần tiếp tục đối chiếu với hợp đồng, dữ liệu kinh doanh và thực tế triển khai, để mỗi đường nối trong sơ đồ đều có việc có thể thực hiện.