この資料の使い方方法
- 用途
- 投資額、リターン、報酬、出金ルールで分かるのは、資金モデルの取り決めです。誰が資金を受け取り、何の資産を配分し、価値はどこから生まれ、誰が取引を引き受け、最終的に実際の着金に至るのか。二つの図で、ルールの数値を事業、権利・責任、検証可能な受取過程に結び付けます。
- 利用条件
- 対象、目的、制約が今回の課題に合うか確認し、本文に明記されていない条件は別途確認してください。
- 方法
- 手順、入力、完了条件
- 根拠と検証の範囲
- 資金モデルを観察し、照合するための方法です。図は問いと証拠を整理するもので、特定案件が実行済み、検証済みであることを示しません。 この記事には外部検証の結果を別途登録していません。公開だけで有効性が確認されたとはいえません。本文の根拠、仮定、限界を確認してください。
- 版
- V1.0 · 改訂 2026-11-07
- 元の図と添付資料
- 本文の外部リンク
これは読解・引用用の知識資料で、インストール済みの Skill ではありません。AI で利用する際も出典と限界を残し、出力を確認してください。
CC BY-NC-ND 4.0 · 別途明記された場合を除き原文の文章に適用し、第三者の素材は対象外です。ダウンロードや機械による読み取りは既存の許諾を拡張せず、派生物、商用利用、モデル学習を別途許可するものではありません。
資金モデルを前にすると、まず聞かれるのは、いくら投じるのか、どれだけ戻るのか、いつ回収できるのか、ということです。
資料を読み進めると、リリースの割合、紹介報酬、再投資の条件、出金制限なども出てきます。一つずつは説明できても、全体として見ると、誰が資金を受け取るのか、口座で何が増えたのか、リターンはどこから生まれるのか、退出時に誰が引き受けるのかが、明確でない場合があります。
私は、分析を二段階に分けるとよいと思います。まずルールを漏れなく並べ、そのうえで参加、配分、取引、受取りをたどり、各数値を実際の関係に結び付けます。前半は問いの抜けを防ぎ、後半はその仕組みが何によって成立するのかを考えるためです。
以下の二つの図は、こうした問題を整理するために私がまとめた作業用の枠組みです。調査と照合を進めるためのもので、特定の案件について先に結論を出すものではありません。
1.四つの視点から、ルールを一つの図に置く
資金では拠出と収支、リターンでは何を得るかとその源泉、インセンティブではルールが参加行動に与える影響、時間では資格、配分、価値の実現がいつ生じるかを見ます。
さらに、入金、ルール、出金の三つの欄に分けると、最初の確認表になります。図一では、調べるべき事項を25項目に整理しています。
| 区分 | 原図から残した確認項目 |
|---|---|
| 入金:8項目 | 個人の投資額;個人の累計投資額;会社が受け入れ可能な投資総額;参加時期;参加人数と投資件数;資金がリターンを生み始めるまでの期間;一度の投資から次の投資までの間隔;段階別の入金条件 |
| ルール:9項目 | 投資回数;投資リターン比率;暦日単位のリリース率;消費クーポンと残高の比率;加速率;チーム加速と分配比率;追加報酬;株式・持分による報酬;ポジション分割によるロック促進 |
| 出金:8項目 | ロック;最低出金額;一日当たりの出金総額上限;手数料;資金の着金時期T+X;出金用途;入金を照合してから出金;出金比率の制御 |
これらは確認すべき項目です。該当する仕組みがなければ「該当なし」、情報が足りなければ「未確認」と記録します。図に「株式・持分による報酬」と書かれているだけで、参加者が持分を取得済みと判断することはできません。「入金を照合してから出金」という項目から、実際の資金も必ずそのように動いていると結論付けることもできません。
図一は確認項目を示すもので、そこにある旧式は、本方法の計算根拠として用いません。 「翌月資金≈当月資金×(1+g-r-w-s)」という式では、新規入金、リターンの支払い、退出、運営支出について、計算の基礎が統一して説明されておらず、項目間の重複の有無も明らかではありません。「初期30%、後期5%」「一般に10%~50%、またはそれ以上」「初期は非常に低く、後期に急増」などは、原図にある未検証の例示や概括です。統計的な裏付けはなく、業界データでも推奨パラメーターでもありません。「純流入>0」も、ある期間の収入と支出の差を示すだけで、事業価値や継続的な履行能力を証明しません。以下では、同じ主体、期間、通貨による実際の収支を照合します。

ベクター図を拡大表示 · 高解像度PNGをダウンロード · 編集可能な図をダウンロード
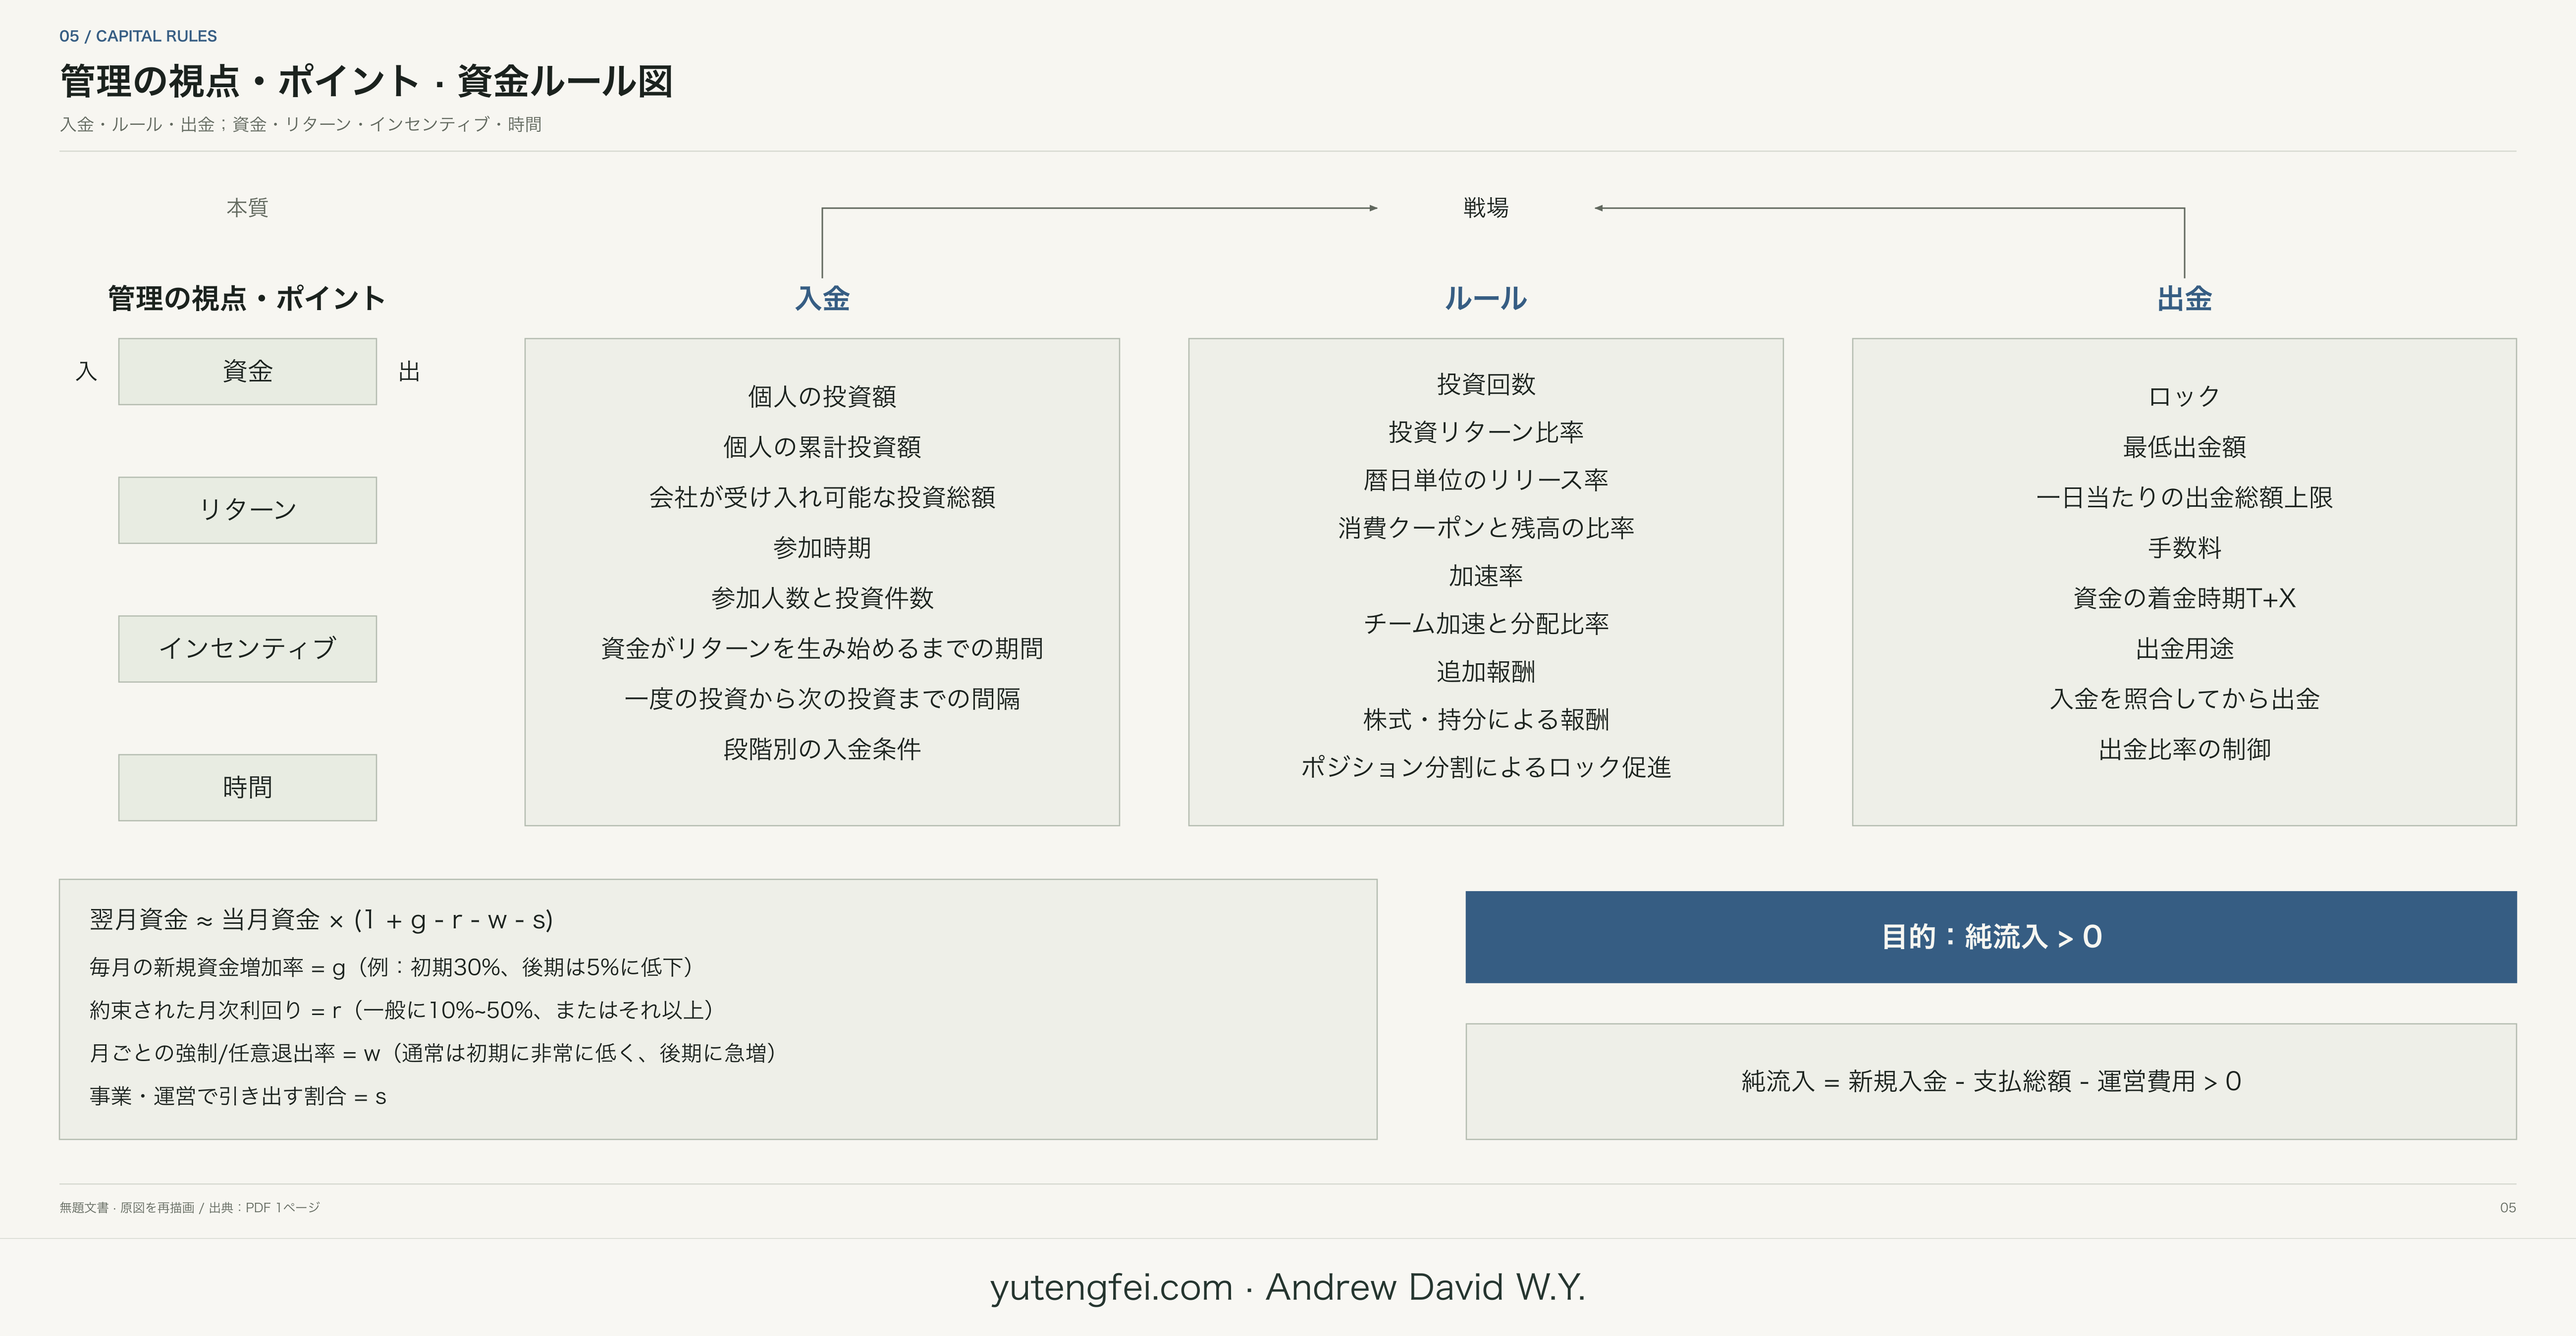
図一:資金ルールと管理ポイントの図。原図を保持しています。「管理の視点・ポイント」を読む際には、誰にどの権限があり、実際にどの制約を受けるかを確認する必要があります。ルールが並んでいることは、それに対応する管理能力の存在を証明しません。
2.六つの段階をたどり、ルールを実際の出来事につなぐ
図二では、主体と権利・責任、資金の流入、資産と権利の配分、価格と実際の約定、出金と外部移転、外部口座への実際の着金という順に確認します。
最初に参加主体を特定します。支払人、発行者または運営者、プラットフォーム、保管者、取引相手、最終受取人はそれぞれ誰でしょうか。ブランド名、画面上の名称、契約主体は対応しているでしょうか。同じ人が買い手、保有者、紹介者、売り手を兼ねる場合も、役割は分けて記録します。
次に資金の流入を見ます。外部からの新規入金、既存参加者による追加拠出、内部振替、既存資産の再投資を別々に記録します。どの主体のどの口座に実際に入り、何に使われ、どの権利を取得し、どの義務を負うのか、それぞれに根拠を探します。
続いて配分、約定、外部移転を確認します。発行や報酬によって何の資産が生じ、どの資格に基づいて配分されるのか。売却する場合は誰が買うのか。償還や期限到来時の支払いでは誰が履行義務を負うのか。最後に、参加者がプラットフォーム外で使える口座へ実際に移ったかを確認します。

ベクター図を拡大表示 · 高解像度PNGをダウンロード · 編集可能な図をダウンロード
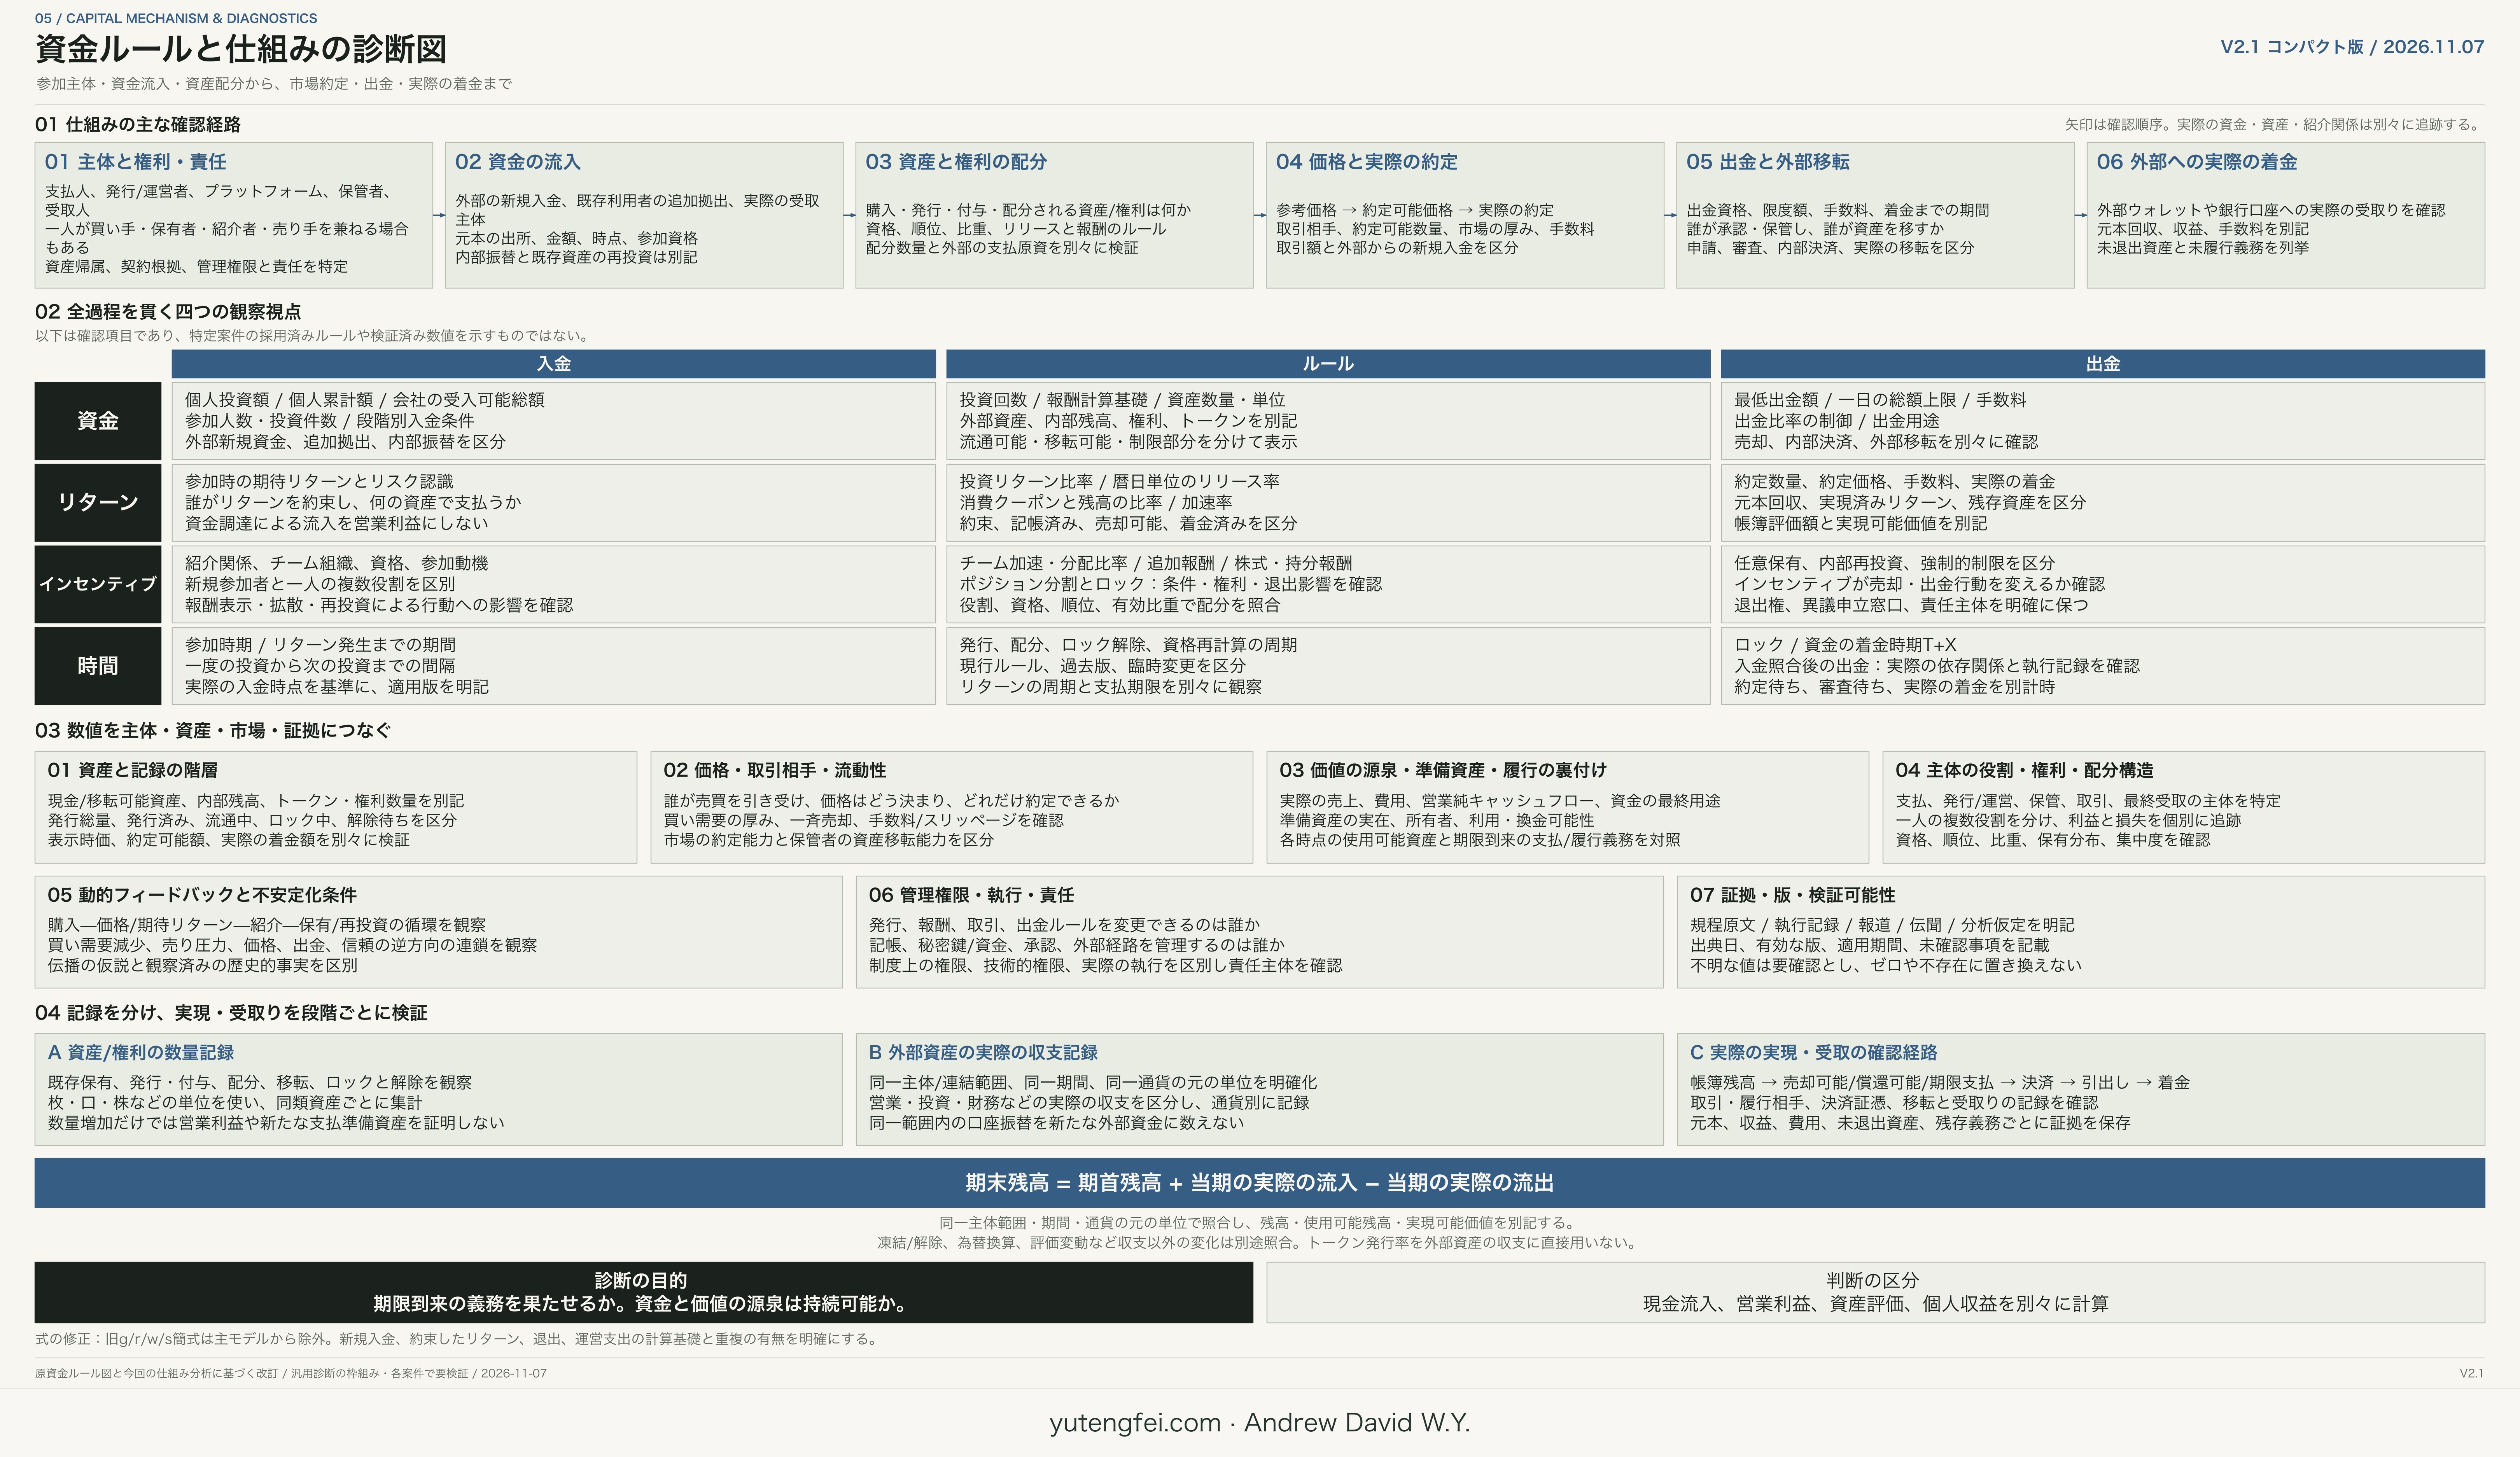
図二:資金ルールと仕組みの診断図、V2.1コンパクト版。六段階の矢印は確認順序を示します。実際の資金、資産、紹介関係はそれぞれ追跡します。実務では後戻り、待機、反復が生じ、市場売買を経ない場合もあります。図の直線を、すでに起きた取引と見なすことはできません。
3.口座が増えたときは、何が増えたのかを見る
現金、移転可能な資産、内部残高、トークン数量、権利・持分の口数は、分けて理解する必要があります。
報酬を受け取ったら、まず単位を確認します。何枚、何口増えたのか。どのルールで取得し、何に使え、譲渡、ロック、履行にどの条件があるのか。数量を確かめたうえで、それに付随する権利と、価値を実現して受け取る条件を調べます。
内部の数字は外部資産とも対応させます。画面に残高があることは、システムが記録したことを示します。対応する資産が保管されているか、誰が管理し、外部へ移せるかは、別の証拠が必要です。表示名が外部資産と同じでも、実際の着金を確認します。
価格にも段階があります。参考価格や表示価格、誰かが実際に買いたい価格、一定数量を約定させられる価格は、それぞれ異なる判断を支えます。一つの気配値に全保有数量を掛けた帳簿上の数字を、そのまま全額退出時の受取額とは見なせません。
元本、実現済みリターン、残存資産も分けて残します。一度の着金成功を見せるだけでは、その参加者が拠出総額を回収したか、他の参加者も同条件で退出できるかは説明できません。
4.退出では、取引能力と資産移転能力の両方を見る
市場で売却して退出する仕組みもあれば、契約に基づく償還や期限到来時の支払いによるものもあります。まず該当する経路を確かめ、それぞれの条件を見ます。
市場売却には取引相手が必要です。実際の買い需要、約定可能数量、一斉売却への受け皿、手数料、価格変動を調べます。売り注文を出せることは、申請を受け付けたことを示すだけで、約定の有無は別に確認します。
約定後も、資産を外部へ移せるかを見ます。誰が保管し、誰が承認し、誰が移転を実行するのか。準備資産は誰の所有で、担保、用途などの制限を受けていないか。円滑な注文マッチングと、保管者の支払能力は別々に照合します。
退出する権利も具体的な取り決めに落とし込みます。任意の保有、事前に合意した制限、後から追加された条件はどれでしょうか。異議は誰に申し立て、誰が変更でき、確定済みの権利をどう扱うのでしょうか。自分の権利を理解して初めて、参加継続の実際の意味を判断できます。
こうして「表示される」「申請できる」「約定できる」「引き出せる」「実際に着金した」を段階ごとに分けます。確認できた段階までを、結論として記します。
5.資金が増えたら、価値の源泉と責任をさらに追う
資金調達は、製品、供給、チーム、市場の整備を支える一方、対応する権利と責任も生みます。調達資金の着金と、事業による利益の獲得は分けて記録します。
リターンを見るには、売上がどう生まれ、事業にどの費用がかかり、履行後に何が残り、現金がいつ出入りするかに戻る必要があります。参加者が資産売却で収益を得た場合も、誰が支払い、何を交換したかを調べます。個人の取引収入を、そのままプラットフォームの営業利益にはできません。
したがって、純流入がプラスでも問いは続きます。新しい資金にどの支払義務やサービス義務が伴うのか。現在の使用可能資産は、どの責任を支えられるのか。新規資金が減速した場合、事業収入と既存資源で今後の履行を支えられるのか。
ここにはステークホルダーの関係もあります。資金を投じる人、事業能力を提供する人、需要を生む人、保管、引渡し、サービスを担う人がいます。配分には根拠、約束には裏付けが必要で、リスクと損失も誰かが負います。報酬を得た人だけを見ると、協働を維持する事業基盤を見落としかねません。
6.変化、権限、証拠を一緒に見る
静的なパラメーター表だけでは、時間が経った後の結果を説明しきれません。
購入は価格に影響し、価格やリターンの表示は拡散と期待に影響し、その期待が保有、再投資、売却に影響する可能性があります。継続的な配分で増える資産数量が、将来、買い手を必要とする売却量になる場合もあります。
逆に、買い需要の減少、一斉売却、価格変動、退出需要も相互に影響し得ます。ここに挙げたのは調査すべきフィードバック関係です。どの段階が実際に生じ、影響がどれほどあったかは記録で裏付け、特定案件の歴史的因果としてそのまま当てはめないようにします。
同時に管理権限を明らかにします。発行、報酬、取引、出金のルールを変更できるのは誰か。記帳、秘密鍵や資金、承認、外部経路を管理するのは誰か。規程に権限が書かれていても、実際の執行者を確認します。権限が不明なら未確認とし、一人がすべてを決められると仮定しません。
各パラメーターには、出典、版、適用期間、現在の状態も記します。規程原文、執行記録、報道や伝聞、分析上の仮定を区別します。資料が食い違えば、その食い違いを残します。準備資産の資料を取得していない場合は未検証と記し、ゼロと記入することも、十分にあると認定することもしません。
7.二種類の記録を分け、一件の受取りを照合する
少なくとも二種類の記録を残すことを勧めます。
一つは資産・権利の数量です。既存保有、発行や付与、配分、移転、ロックと解除を、枚、口、株などの元の単位で記録し、異なる資産を足し合わせません。
もう一つは外部資産の実際の収支です。同じ主体または連結範囲、同じ期間、同じ通貨の元の単位を明確にして、次を照合します。
期末残高 = 期首残高 + 当期の実際の流入 − 当期の実際の流出。
同一範囲内の口座振替は、新たな外部資金として重複計上しません。凍結と解除、為替換算、評価変動など、実際の収支ではない変化は別に照合します。この式は実際の収支確認に用い、使用可能残高、帳簿評価額、実現可能価値はそれぞれ表示します。
次に、一件の参加を選び、支払いの根拠から、資産登録、配分根拠、取引または履行の相手方、決済証憑、外部移転と受取りの記録までたどります。各段階の主体、金額または数量、単位、時点、版、照合根拠を残します。
最終的には、何を確認でき、どこに不足があり、期限の来る義務を何が支え、次に誰がどの資料を補うのかを明らかにします。
資金モデルを理解するには、ルール、事業、権利、実際の収支が相互に説明できる必要があります。項目がそろえば、議論の出発点になります。価値の源泉があり、責任を果たせ、受取りの根拠があってこそ、協力をどう判断し進めるかの基盤ができます。この方法も具体的な事業で使い、修正する必要があり、一枚の図で事実確認に代えることはできません。
方法の出典と参考
本稿は原資金ルール図の25項目から出発し、主体、資産、市場、権利と責任、フィードバック、証拠の照合関係を展開しています。二つの図は著者が整理した作業用の枠組みで、実証検証が完了したことを示すものではありません。
IFRS FoundationによるIAS 7「キャッシュ・フロー計算書」の公式説明は、期間中のキャッシュ・フローを営業、投資、財務活動に分類し、現金または現金同等物を用いない投資・財務取引はキャッシュ・フロー計算書から除外して、別途開示すると説明しています。本稿は、収支の分類と非現金事項の区分記録だけを支える参考として引用しています。二つの図とその診断方法は、この基準の一部ではありません。