Cara menggunakan sumber iniCara berpikir
- Tujuan
- Telusuri kemampuan usaha yang ditinggalkan sebuah proyek inspeksi mutu, serta hak dan tanggung jawab yang dibawa kontributor ke periode berikutnya. Artikel mengajukan pertanyaan yang bisa diuji Perusahaan Nol dalam kerja sama nyata.
- Syarat penggunaan
- Periksa apakah subjek, tujuan, dan kendala sesuai dengan tugas saat ini. Konfirmasikan syarat yang tidak dijelaskan dalam artikel.
- Cara berpikir
- Premis dan penalaran
- Bukti dan batas validasi
- Draf kajian model V0.1. Kerja sama inspeksi mutu bersifat fiktif. Artikel memuat rancangan pengamatan dan pertanyaan untuk diuji oleh Perusahaan Nol. Tidak ada hasil validasi eksternal yang dicatat secara terpisah untuk artikel ini. Publikasi tidak membuktikan efektivitas; periksa bukti, asumsi, dan batasan dalam teks.
- Versi
- V0.1 · Direvisi 2026-11-14
- Diagram asli dan lampiran
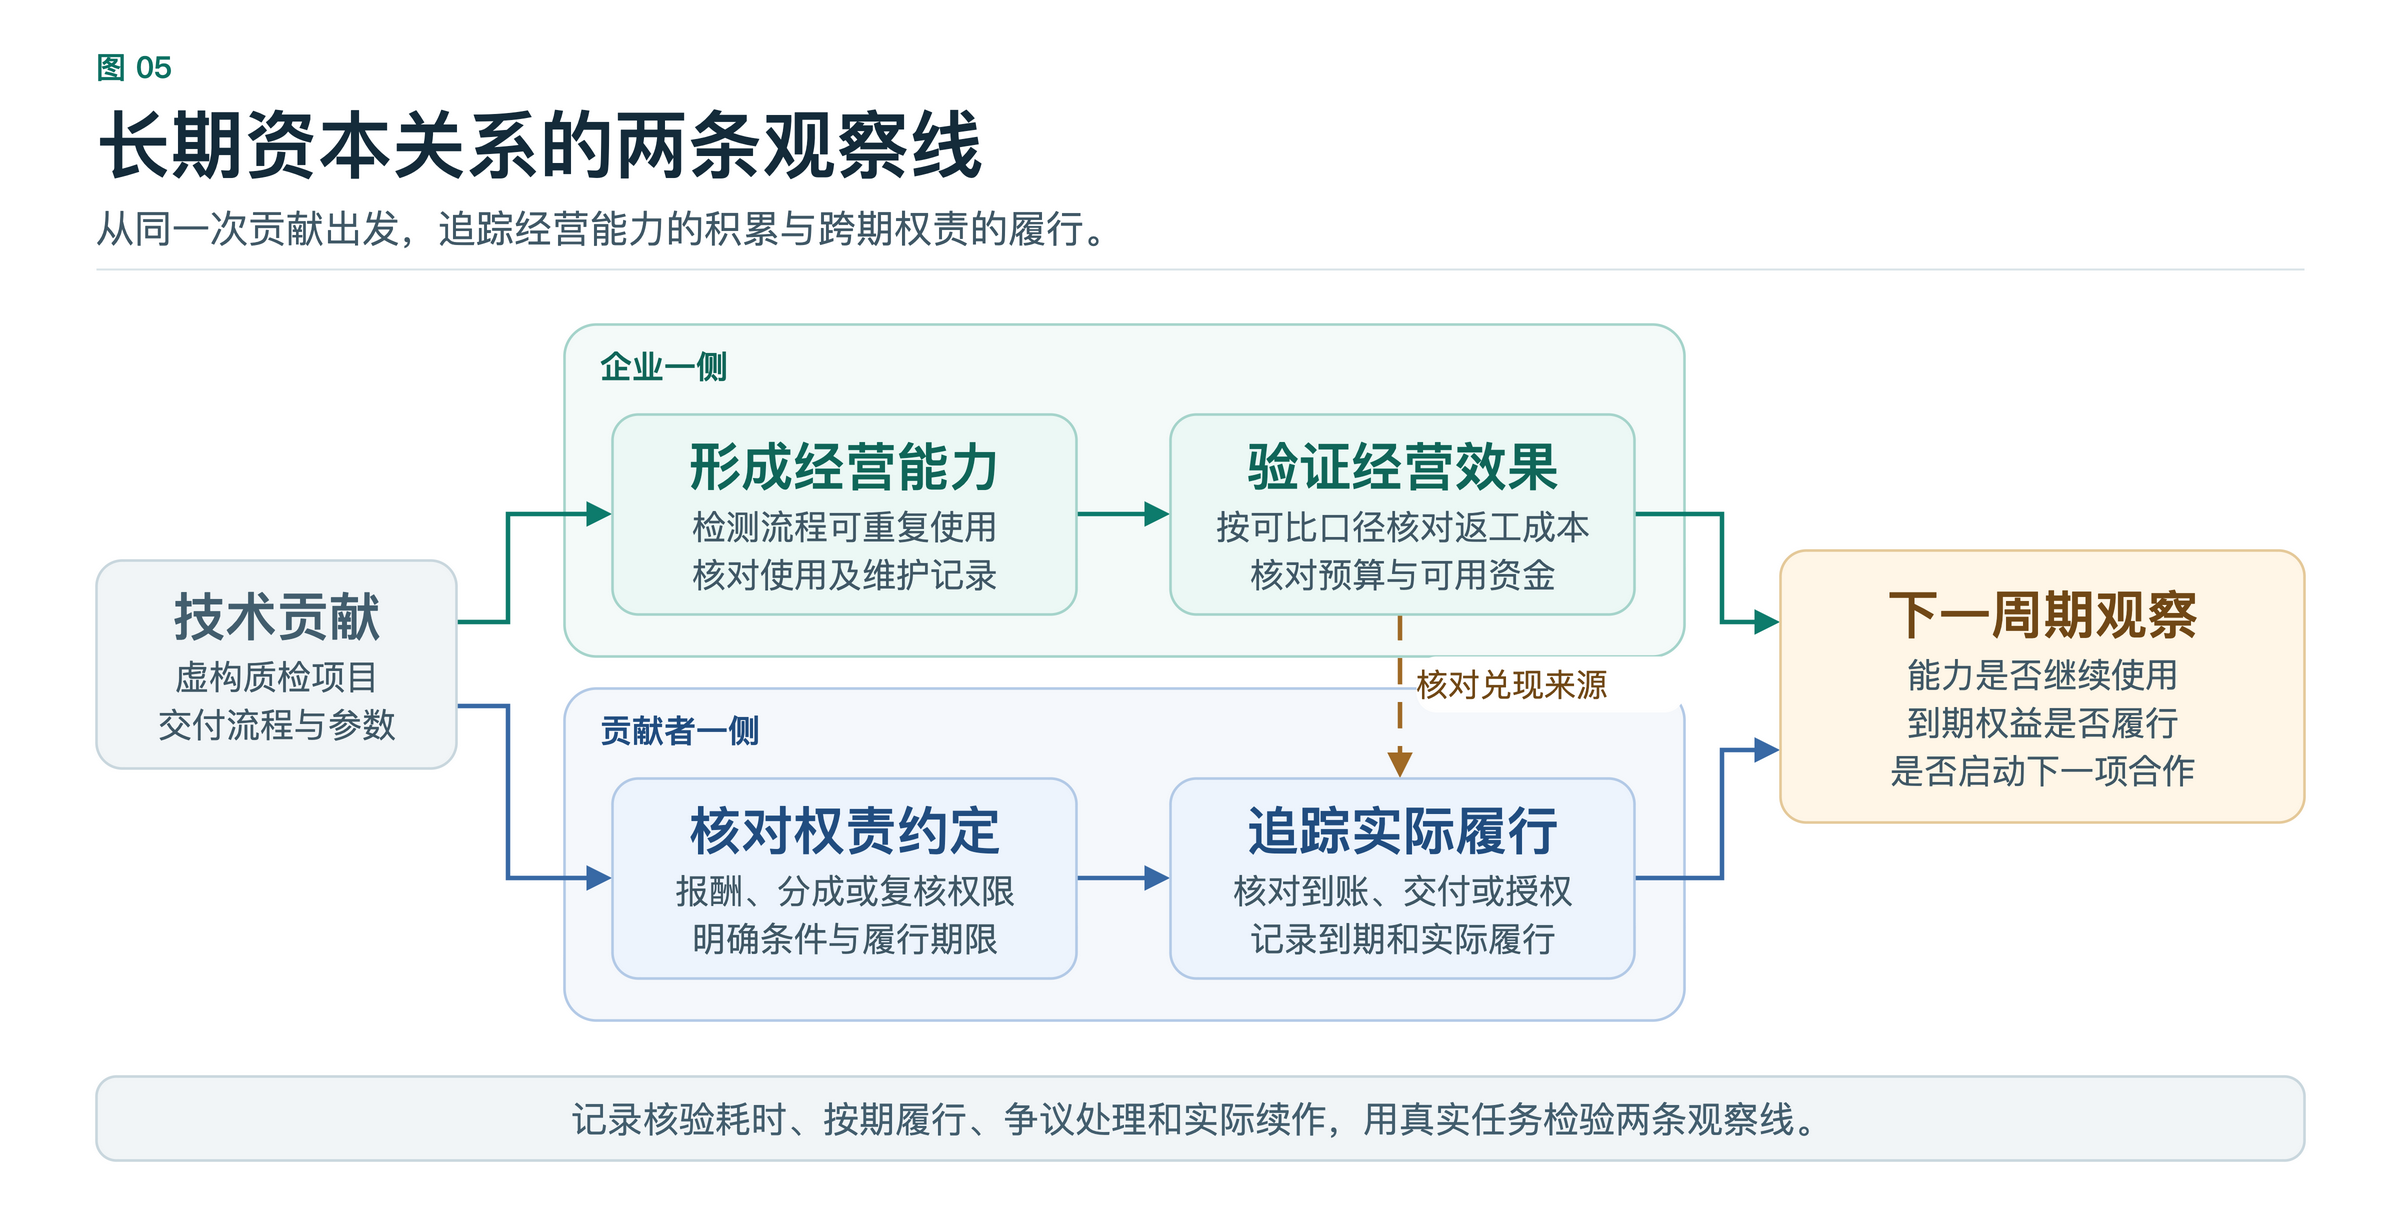
- Gambar 5. Dari satu kontribusi teknis untuk inspeksi mutu, telusuri kemampuan usaha yang tetap dimiliki perusahaan serta hak dan kewajiban kontributor pada periode berikutnya. Hasil usaha dan catatan pemenuhan menjadi bahan pengamatan siklus berikutnya.
- Unduh berkas sumber Draw.io (lima halaman, bahasa Mandarin) ↓
Ini adalah sumber pengetahuan untuk dibaca dan dikutip, bukan Skill yang sudah terpasang. Saat digunakan dengan AI, pertahankan sumber dan batasannya serta periksa hasilnya.
CC BY-NC-ND 4.0 · Berlaku untuk teks asli kecuali dinyatakan lain; materi pihak ketiga dikecualikan. Mengunduh atau membaca dengan mesin tidak memperluas lisensi yang ada atau memberi izin terpisah untuk turunan, penggunaan komersial, atau pelatihan model.
Pusat Kajian WISERUNION · Draf kajian model V0.1 · 14 November 2026
Bayangkan perusahaan manufaktur meminta tim teknis eksternal memperbaiki proses inspeksi mutu. Bagaimana para pihak akan bekerja sama setelah hasilnya diterima? Perusahaan dapat melunasi biaya jasa atau menyepakati pembagian penghematan biaya pengerjaan ulang selama tahun berikutnya. Jika tim teknis juga merawat aturan inspeksi, para pihak bisa menyepakati keikutsertaannya dalam tinjauan mutu. Kontribusi teknis yang sama dapat menghasilkan tiga pola kerja sama.
Saya mulai dari dua pertanyaan. Apa yang tersisa bagi perusahaan? Apakah metode inspeksi, data, dan kemampuan pemeliharaan dapat digunakan pada siklus produksi berikutnya? Lalu lihat sisi kontributor. Apa yang diperolehnya, siapa yang wajib memenuhi, dan sumber daya apa yang dipakai? Satu pembelian dapat membangun kemampuan jangka panjang bagi perusahaan, meskipun kontributor mengakhiri kerja sama setelah penyelesaian. Bagi hasil jangka panjang masih bergantung pada hasil usaha, sumber daya untuk memenuhi kewajiban, dan kemampuan tiap pihak menanggung waktu tunggu dan fluktuasi.
Saya memakai hubungan modal jangka panjang untuk mengamati cara para pihak membawa hak, tanggung jawab, penanggungan risiko, atau partisipasi tata kelola ke siklus usaha berikutnya melalui hasil yang tetap berguna. Saat memeriksa kerja sama, catat jangka waktu kesepakatan, lalu telusuri pelaksanaannya. Perjanjian bagi hasil dapat berlaku sebelum ada pembayaran yang jatuh tempo. Periksa apa yang terjadi saat syarat terpenuhi dan tenggat tiba, lalu lihat apakah kerja sama berlanjut.

Lihat gambar ukuran penuh ↗Unduh berkas sumber Draw.io (lima halaman, bahasa Mandarin) ↓
Lima tahap dari kontribusi hingga kelanjutan
Sebelum berkontribusi, sepakati hal-hal yang sudah dapat ditentukan. Siapa yang bisa ikut, bagaimana hasil diterima, dan kapan imbalan bisa dibayarkan? Setelah pekerjaan dimulai, telusuri lima tahap berikut. Jika suatu hak baru timbul setelah syarat terpenuhi, gunakan catatan verifikasi untuk memeriksa syarat itu. Pihak berwenang lalu menangani hak dan tanggung jawab sesuai perjanjian yang berlaku.
| Tahap | Penanggung jawab | Bukti dan risiko |
|---|---|---|
| Kontribusi | Peserta memberikan masukan dan penanggung jawab proyek mencatat masukan yang diberikan beserta tugasnya. | Periksa kesepakatan awal, hasil kerja, versi, dan pembagian tugas. Pada pekerjaan bersama, catat hasil bersama dan partisipasi tiap orang. Tangani biaya dan tanggung jawab atas kontribusi yang gagal atau melampaui lingkup sesuai kesepakatan. |
| Verifikasi hasil | Pihak penerima yang ditunjuk memeriksa hasil dan menangani keberatan melalui prosedur yang disepakati. | Konfirmasi penyerahan dan hasil melalui catatan penerimaan, data usaha, atau bahan pihak ketiga. Jika atribusi hasil bersama diperselisihkan, simpan bukti asli dan hasil telaah. |
| Penetapan hak dan kewajiban | Pihak berwenang menetapkan hak, kewajiban, dan syarat berlakunya menurut kontrak atau aturan yang berlaku. | Nyatakan dasar, lingkup, dan jangka waktu imbalan jasa, bagi hasil berkelanjutan, atau partisipasi tata kelola. Setelah kontribusi dikonfirmasi, periksa kesepakatan yang berlaku dan syarat pemicu hak. |
| Pemenuhan | Pihak yang berkewajiban membayar, menyerahkan, atau membuka akses tata kelola sesuai kesepakatan. Para pihak menyimpan bukti. | Periksa sumber pembayaran, tenggat, catatan pembayaran, atau penggunaan wewenang. Tangani hasil usaha yang tidak mencapai target, kekurangan dana, dan keterlambatan sesuai perjanjian. Catat penyebab dan tanggung jawab masing-masing. |
| Kelanjutan atau pengakhiran | Para pihak atau entitas yang berwenang memutuskan kelanjutan, penyesuaian, atau pengakhiran berdasarkan catatan pemenuhan. | Periksa hak yang belum diselesaikan, pemeliharaan berikutnya, dan tanggung jawab serah terima. Catat penyebab dan dampak berakhirnya masa kerja sama, pengakhiran sukarela, atau gangguan karena sengketa. |
Penerimaan pekerjaan, timbulnya hak, jatuh tempo, dan pemenuhan aktual masing-masing memerlukan bukti. Penerimaan proses inspeksi dapat memicu biaya jasa sesuai perjanjian. Untuk bagi hasil, periksa apakah penghematan sudah diverifikasi dan apakah penyelesaian telah jatuh tempo. Jika penghematan di bawah syarat, catat sebagai syarat belum terpenuhi. Jika tenggat lewat dan pembayaran belum dilakukan, catat keterlambatan dan periksa sebabnya. Partisipasi tata kelola juga dapat diperiksa. Apakah bahan tinjauan sudah disediakan? Apakah pihak terkait hadir, dan apakah pendapatnya diproses sesuai aturan yang disepakati?
Catatan kontribusi mendukung penilaian dan penelaahan. Ketentuan pembagian menetapkan jumlah atau hasil usaha yang menjadi dasar hitung. Keduanya perlu merujuk pada kewajiban yang sama. Lembar Pencatatan dan Telaah Kontribusi · Menyepakati Dasar Perhitungan Sebelum Pembagian
Mengatur imbalan untuk kontribusi teknis yang sama
Proyek inspeksi mutu berikut bersifat fiktif. Tim teknis menyerahkan prosedur inspeksi, parameter, dan petunjuk kerja. Perusahaan menerapkannya di lokasi dan mengatur produksi. Skema yang sesuai bergantung pada apakah hasil kerja dapat diterima secara tersendiri, apakah manfaatnya dapat dihitung dari waktu ke waktu, dan tanggung jawab apa yang masih dipegang tim.
| Skema | Kapan sesuai | Ketentuan dalam proyek inspeksi mutu |
|---|---|---|
| Biaya jasa sekali bayar | Lingkup penyerahan jelas, pekerjaan dapat diterima dan diserahterimakan, serta sumber pembayaran sudah ditetapkan. | Tetapkan lingkup, standar penerimaan, biaya, dan tanggal bayar. Perusahaan mengambil alih operasi harian. Tim teknis tetap bertanggung jawab atas garansi atau perbaikan cacat sesuai kontrak. |
| Bagi hasil berkelanjutan dengan batas waktu | Dampak selanjutnya dapat diukur, para pihak dapat menyepakati dasar perhitungan, dan kontributor mampu menanggung penantian serta fluktuasi. | Hitung penghematan biaya pengerjaan ulang selama periode yang disepakati pada tingkat produksi dan mutu yang sebanding, lalu kurangi biaya pemeliharaan tambahan. Tentukan verifikator, porsi, frekuensi penyelesaian, sumber pembayaran, dan penanganan penghematan di bawah perkiraan. |
| Partisipasi tata kelola dengan lingkup tertentu | Kontributor tetap bertanggung jawab atas pemeliharaan, penilaian mutu, atau hal lain, dan dapat menjalankannya lebih baik dengan ikut mengambil keputusan terkait. | Tentukan perubahan parameter dan tinjauan mutu yang dapat diikuti, hal yang dapat diperiksa, diberi masukan, atau diputus melalui pemungutan suara, serta penanganan benturan kepentingan, berakhirnya otorisasi, dan serah terima. |
Skema tersebut dapat digabung. Biaya jasa dapat menutup penyerahan awal, bagi hasil mencerminkan manfaat usaha yang terverifikasi kemudian, dan wewenang menelaah mendukung tanggung jawab mutu yang berlanjut. Masing-masing memiliki dasar kesepakatan. Perhitungan bagi hasil memerlukan angka dasar, pengurang, pembayar, dan sumber dana. Penurunan biaya pengerjaan ulang bisa menunjukkan perbaikan usaha. Perusahaan tetap perlu memastikan dana yang dapat digunakan cukup untuk kewajiban yang jatuh tempo.
Perubahan usaha juga dapat menimbulkan pertanyaan atribusi. Biaya pengerjaan ulang mungkin menurun bersamaan dengan turunnya volume produksi, berubahnya bauran produk, atau digantinya peralatan. Tinjau perubahan tersebut dengan dasar perbandingan yang sudah disepakati, dan ajukan bagian yang disengketakan untuk ditelaah. Catat hasil usaha, dasar bagi hasil, dan pembayaran aktual secara terpisah.
Menghubungkan syarat imbalan dengan arus kas usaha
Saat kewajiban harus dipenuhi, saya memeriksa dua hal. Mengapa harus dibayar? Lihat perjanjian yang berlaku, hasil verifikasi, dan syarat jatuh tempo. Dari mana pembayarannya? Lihat anggaran, dana yang tersedia, dan arus kas. Waktunya dapat berbeda. Pembayaran pelanggan mungkin belum masuk setelah peserta menalangi biaya tenaga kerja dan peralatan dan kewajiban perusahaan sudah jatuh tempo.
Pada proyek dengan pembiayaan eksternal, telusuri tujuan tiga jenis pembayaran. Penerimaan pelanggan masuk ke entitas operasional untuk modal kerja dan kewajiban sesuai kesepakatan. Pendanaan baru masuk ke entitas yang dibiayai dan digunakan sesuai peruntukannya. Hasil pengalihan hak yang sudah ada diterima pemegang sebelumnya dan dicatat terpisah dalam analisis dana proyek. Ketiga arus itu menunjukkan berapa kas yang diperoleh dari usaha, berapa dana baru yang masuk ke perusahaan, dan bagaimana pemegang lama keluar. Apakah dana itu dapat memenuhi kewajiban tertentu bergantung pada pihak penerima, batasan penggunaan, dan jumlah yang dapat digunakan. Cara Kegiatan Usaha dan Pengaturan Modal Saling Mendukung
Menguji mekanisme pada pekerjaan nyata di Perusahaan Nol
Mulai dengan kerja sama teknis atau kanal yang lingkupnya jelas dan dapat diselesaikan hingga penerimaan dan pembayaran. Sebelum bekerja, catat kontribusi, hasil yang diperkirakan bisa dipakai kembali, cara verifikasi, dan ketentuan hak. Setelah penyelesaian, periksa hasil mana yang masih digunakan, kewajiban mana yang sudah jatuh tempo, dan apa yang benar-benar dipenuhi. Sisakan waktu untuk mengamati apakah para pihak benar-benar memulai kerja sama baru. Catat nihilnya hasil, keterlambatan, sengketa, dan pengakhiran dini agar penyebabnya dapat ditelusuri ke kondisi usaha, aturan verifikasi, atau sumber daya untuk pemenuhan.
Pada siklus pertama, catat empat hal.
- Waktu verifikasi adalah jarak waktu antara penyerahan bahan lengkap dan konfirmasi hasil.
- Tingkat pemenuhan tepat waktu adalah proporsi kewajiban yang diselesaikan tepat waktu dari seluruh kewajiban yang sudah jatuh tempo pada periode pengamatan. Tandai pemenuhan sebagian secara terpisah.
- Sengketa dan penanganannya mencakup keberatan atas fakta, atribusi, perhitungan, atau pemenuhan serta hasil penanganan.
- Kelanjutan aktual menunjukkan apakah para pihak memulai tugas bersama berikutnya atau memasukkan sumber daya baru dalam periode pengamatan yang disepakati.
Makalah kerja tentang konflik kepentingan antarwaktu dan kesediaan pemangku kepentingan meneruskan kerja sama membahas sejauh mana komitmen dapat diverifikasi dan ditegakkan, serta apakah pemasok mampu menanggung penantian. Perusahaan Nol dapat menguji pertanyaan terkait. Pada kerja sama dengan jenis kontribusi, tahap usaha, dan kendala kas yang sebanding, apakah penetapan standar verifikasi dan sumber pembayaran sejak awal berkaitan dengan pemenuhan tepat waktu yang lebih tinggi, sengketa yang lebih sedikit, atau lebih banyak kelanjutan aktual? Kasus pertama dapat menunjukkan bagian yang terhambat dan membantu memperbaiki cara pencatatan. Setelah itu, bandingkan kasus yang sebanding dan catat kelayakan kredit pembayar, anggaran, dan fluktuasi usaha. Jika verifikasi lebih cepat tetapi pembayaran tidak membaik, periksa sumber dana. Jika hak dipenuhi tepat waktu dan para pihak tetap tidak melanjutkan kerja sama, periksa perubahan kebutuhan usaha, kecocokan kemampuan, atau biaya kerja sama. Makalah kerja tentang konflik antarwaktu dan kelanjutan kerja sama
Penutup
Setelah hasil kerja diterima, periksa apakah kemampuan yang tertinggal masih dapat dipakai pada siklus berikutnya dan apakah peserta menerima haknya saat jatuh tempo. Catatan usaha dan pemenuhan menjadi dasar untuk menilai apakah kerja sama dapat berlanjut.