Perusahaan sering menghadapi permintaan pelanggan tanpa kemampuan penyerahan cukup, rencana kapasitas tanpa dana, atau dana yang tiba setelah rencana berubah.
Operasi dan modal saling memengaruhi, tetapi sering dibahas terpisah: produk, pesanan dan penyerahan di satu sisi; pembiayaan, valuasi dan keluar investasi di sisi lain. Dalam satu proyek, keduanya perlu terhubung.
Saya mulai dengan kemampuan operasi apa yang hendak diperbaiki pengaturan modal ini? Lalu kebutuhan sumber daya, waktu, biaya, tanggung jawab dan pengujian dampaknya. Sebaliknya, apakah hasil usaha mendukung pengaturan awal, dan apa yang berubah bila kenyataan berbeda?
Menurut saya, operasi memberi dasar alokasi, modal mendukung pelaksanaan, hasil pelaksanaan memperbaiki keputusan berikutnya.
1. Temukan hambatan operasi
“Kekurangan dana” perlu menjelaskan tahap dan persoalan: pembelian/penyerahan pesanan yang ada, kemampuan baru, siklus penagihan panjang, produk belum diterima, peralatan kurang atau belum dimanfaatkan?
Penanganannya berbeda. Ada kebutuhan investasi, ada perbaikan proses, syarat pelanggan atau produk. Ada proyek berdasar tetapi belum lengkap sumber dayanya; ada yang perlu menguji permintaan dan biaya. Tanpa membedakan, dana cepat bisa mengubah percobaan kecil menjadi investasi besar yang sulit dibalik.
Tulis persoalan konkret: kemampuan yang kurang, dampak dan tindakan. “Perbesar skala” belum cukup; “pesanan lama diserahkan lambat, hendak memperbaiki mesin dan melatih staf” lebih dapat diperiksa. Uji apakah mesin menyelesaikan masalah, permintaan bertahan, bahan/orang/prasyarat tersedia.
Kesenjangan operasi yang jelas memberi objek pembahasan modal.
2. Lihat uang bersama syaratnya
Setelah kebutuhan jelas, catat jumlah sumber daya, waktu, sumber dan syarat perolehannya.
Modal bukan sekadar uang masuk; ada masa pakai, biaya, hak, tata kelola dan kewajiban lanjutan. Dana yang harus dibayar kembali perlu dicocokkan dengan kas usaha. Perubahan saham perlu menjelaskan hak, tanggung jawab dan hubungan ke depan. Mitra industri perlu diperiksa sumber daya aktual dan koordinasinya.
Pembentukan kemampuan panjang dengan dana yang harus cepat kembali dapat menekan usaha. Kebutuhan perputaran pendek juga perlu menilai kelayakan memberikan hak berdampak panjang.
| Operasi menjelaskan | Modal menyesuaikan |
|---|---|
| Kemampuan yang diperbaiki | Penggunaan uang dan sumber daya |
| Waktu investasi sampai hasil | Masa dana, pembayaran dan pengembalian |
| Syarat pasti/belum teruji | Tahap awal dan bukti untuk melanjutkan |
| Dampak hasil di bawah harapan | Penanggung jawab, penyimpangan dan kewajiban lama |
| Cara memeriksa pengaruh | Catatan, indikator dan prosedur |
Tabel tidak memilih cara pembiayaan terbaik secara otomatis. Ia membuat kebutuhan dan syarat dapat diperiksa bersama.
3. Telusuri investasi sampai hasil operasi
Apakah mesin memperbaiki penyerahan, sistem mempercepat rekonsiliasi, mitra menstabilkan pasokan/layanan, belanja penjualan membuat pembelian berulang? Diperlukan catatan nyata.
Uang masuk adalah sumber daya tiba; penggunaan sesuai rencana adalah pelaksanaan; perubahan produk, penyerahan, mutu dan penerimaan kas mendekati hasil. Pisahkan untuk menemukan tahap masalah.
Pembangunan dapat tepat waktu tanpa penggunaan/pembayaran pelanggan. Penjualan dapat naik bersama piutang sehingga kas tetap tertekan. Kapasitas dapat naik bersama kebutuhan pembelian, persediaan dan staf. Jangan menilai dari satu angka pertumbuhan saja.
IAS7 membedakan arus kas operasi, investasi dan pendanaan. Kas pembiayaan dan kas kegiatan sehari-hari perlu dilihat tersendiri. Penjelasan resmi IAS7
Hubungkan penggunaan uang, kemampuan terbentuk, pendapatan/biaya, kas diterima dan kewajiban tersisa.
Pengaruh modal harus dapat ditelusuri melalui penggunaan, pelaksanaan dan hasil.
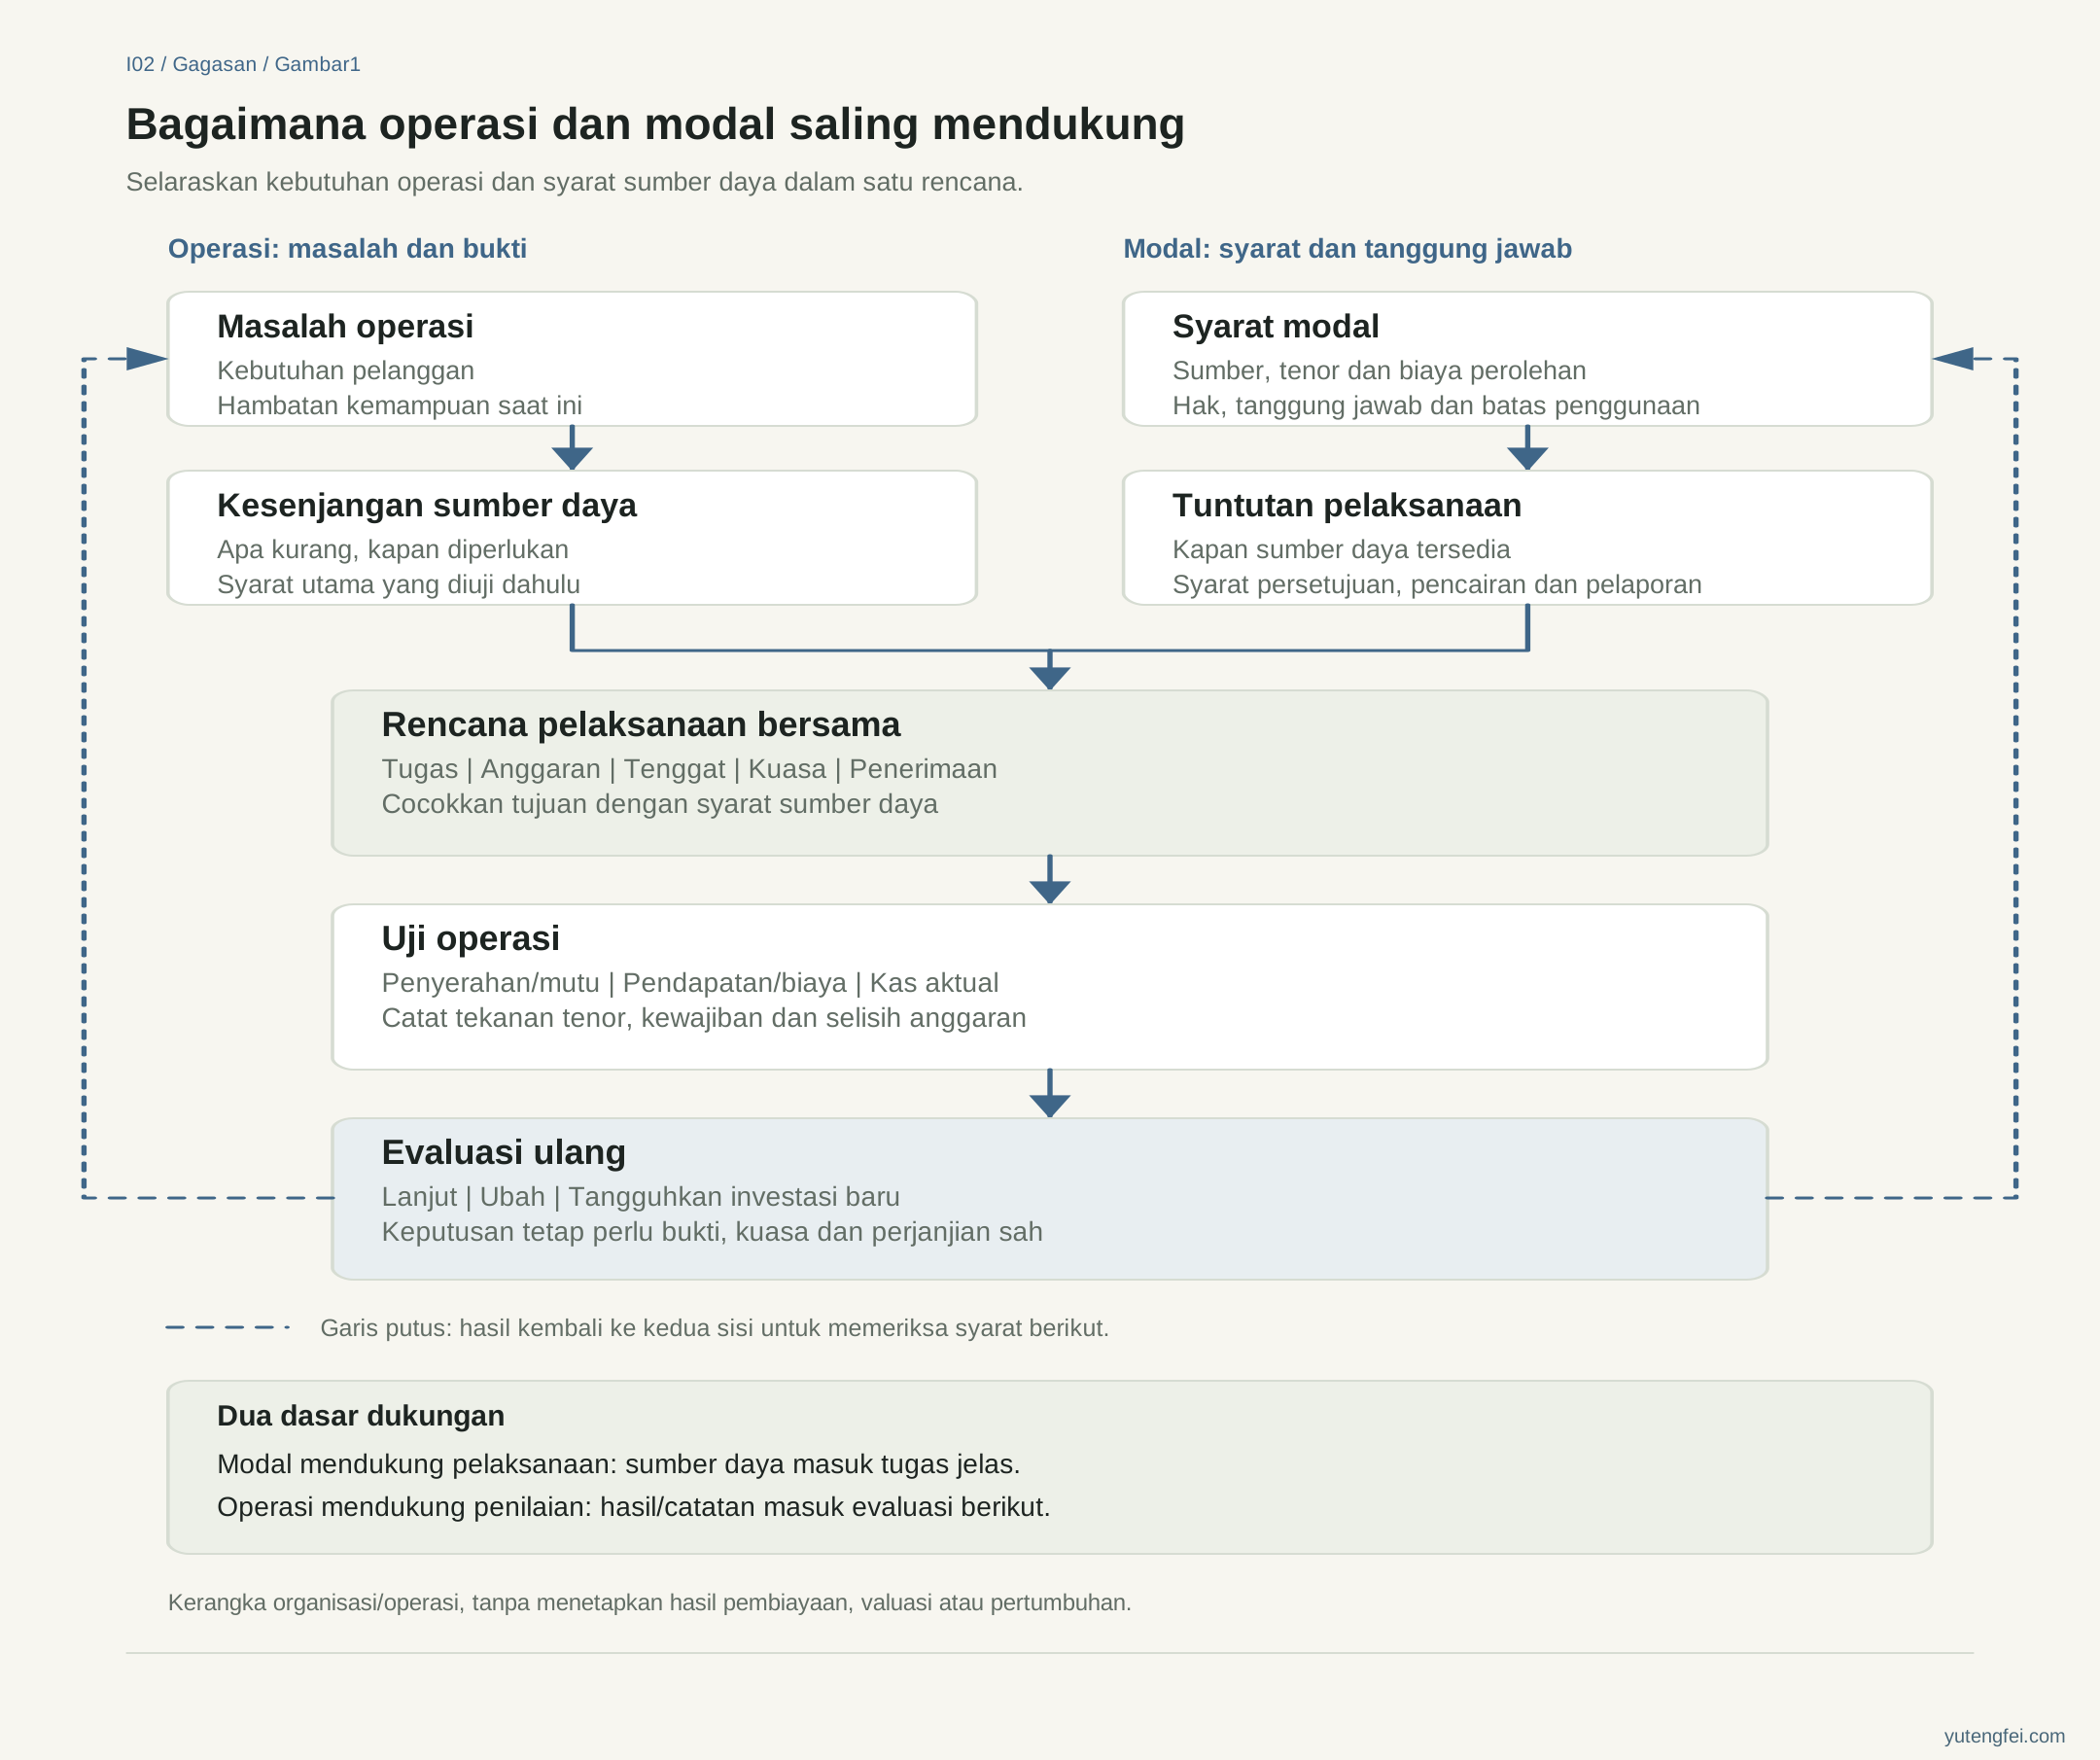
Bukti operasi kembali ke evaluasi berikutnya; alokasi lanjutan tetap bergantung kondisi nyata.
4. Hasil mendukung pengaturan modal berikutnya
Selain kas, ada bukti: permintaan, penyerahan, perubahan biaya, penerimaan aktual dan kestabilan kerja sama. Bukti membantu menilai kesimpulan awal, tujuan investasi baru dan ketidakpastian.
Pisahkan hubungan sumber daya: bagian kas yang dapat dialokasikan setelah biaya, kewajiban, kebutuhan operasi dan otorisasi boleh dibahas untuk investasi berikutnya. Jumlah dan penggunaannya dikonfirmasi tersendiri.
Lalu hubungan bukti: catatan jelas memberi pembahasan lebih konkret dengan mitra mengenai kemampuan tersedia, investasi yang diuji dan penyesuaian.
Bukti lebih baik mendukung penilaian, bukan memutuskan investasi bagi pihak lain atau menjamin pembiayaan, valuasi tinggi atau kesempatan keluar. Pasar, transaksi, tata kelola dan pandangan risiko turut menentukan.
Pengaturan berikutnya adalah evaluasi baru: gunakan pengalaman, tetapi uji kesimpulan lama dengan fakta baru.
5. Tata kelola masuk bersama investasi
Perjelas pengusul penggunaan, pemeriksa anggaran, penyetuju, pelaksana dan pelapor perubahan. Siapa mengonfirmasi penyesuaian, dan perubahan mana memerlukan persetujuan pihak terkait?
Sumber, penggunaan, hak dan kewajiban yang kabur menyulitkan keputusan stabil. Pelaksanaan tanpa catatan menyulitkan penyedia sumber daya menilai dukungan berikutnya.
Prinsip OECD menghubungkan strategi, anggaran, belanja modal besar, kinerja dan pengawasan risiko. Pelajarannya: alokasi disertai pengawasan berkelanjutan; tingkat penanggung jawab mengikuti struktur dan pengaturan berlaku. G20/OECD: tanggung jawab dewan
Simpan hubungan: investasi utama–tugas operasi; tahap–penanggung jawab/hasil terperiksa; sumber daya–hak/kewajiban/syarat; perubahan penting–dasar/wewenang/catatan. Modal dapat terus mendukung operasi, perubahan operasi kembali ke keputusan tepat waktu.
6. Skenario asumsi
Contoh ini bukan perusahaan atau proyek nyata.
Produsen memiliki pesanan dengan waktu penyerahan panjang, hendak memperbaiki mesin dan mencari dana baru. “Kapasitas dan pendapatan meningkat” belum menjelaskan kebutuhan atau pelaksanaan.
Periksa pesanan, penggunaan mesin dan catatan penyerahan untuk memastikan hambatan utama. Periksa rencana perbaikan, pelatihan, bahan dan penerimaan pelanggan; perkirakan waktu sampai kas masuk.
Berdasarkan itu bahas penggunaan, masa dana, biaya dan tanggung jawab. Tetapkan pemeriksaan perbaikan, uji operasi, penyerahan dan penerimaan kas.
Jika uji memenuhi target dan pelanggan menyelesaikan pemeriksaan, evaluasi tahap berikut menurut pengaturan sah. Jika mesin selesai tetapi permintaan berubah, periksa kembali cakupan ekspansi. Kewajiban kontrak lama tetap mengikuti pengaturan; investasi baru diputuskan terpisah. Jika penyerahan membaik tetapi kas terlambat, periksa tenor, sengketa penerimaan dan pelanggan; kenaikan produksi tidak membuktikan tujuan seluruh proyek tercapai.
Operasi mengajukan masalah, modal menyediakan sumber daya, tata kelola/catatan menghubungkan pelaksanaan, hasil mengarahkan evaluasi berikutnya. Setiap keputusan memiliki titik konkret.
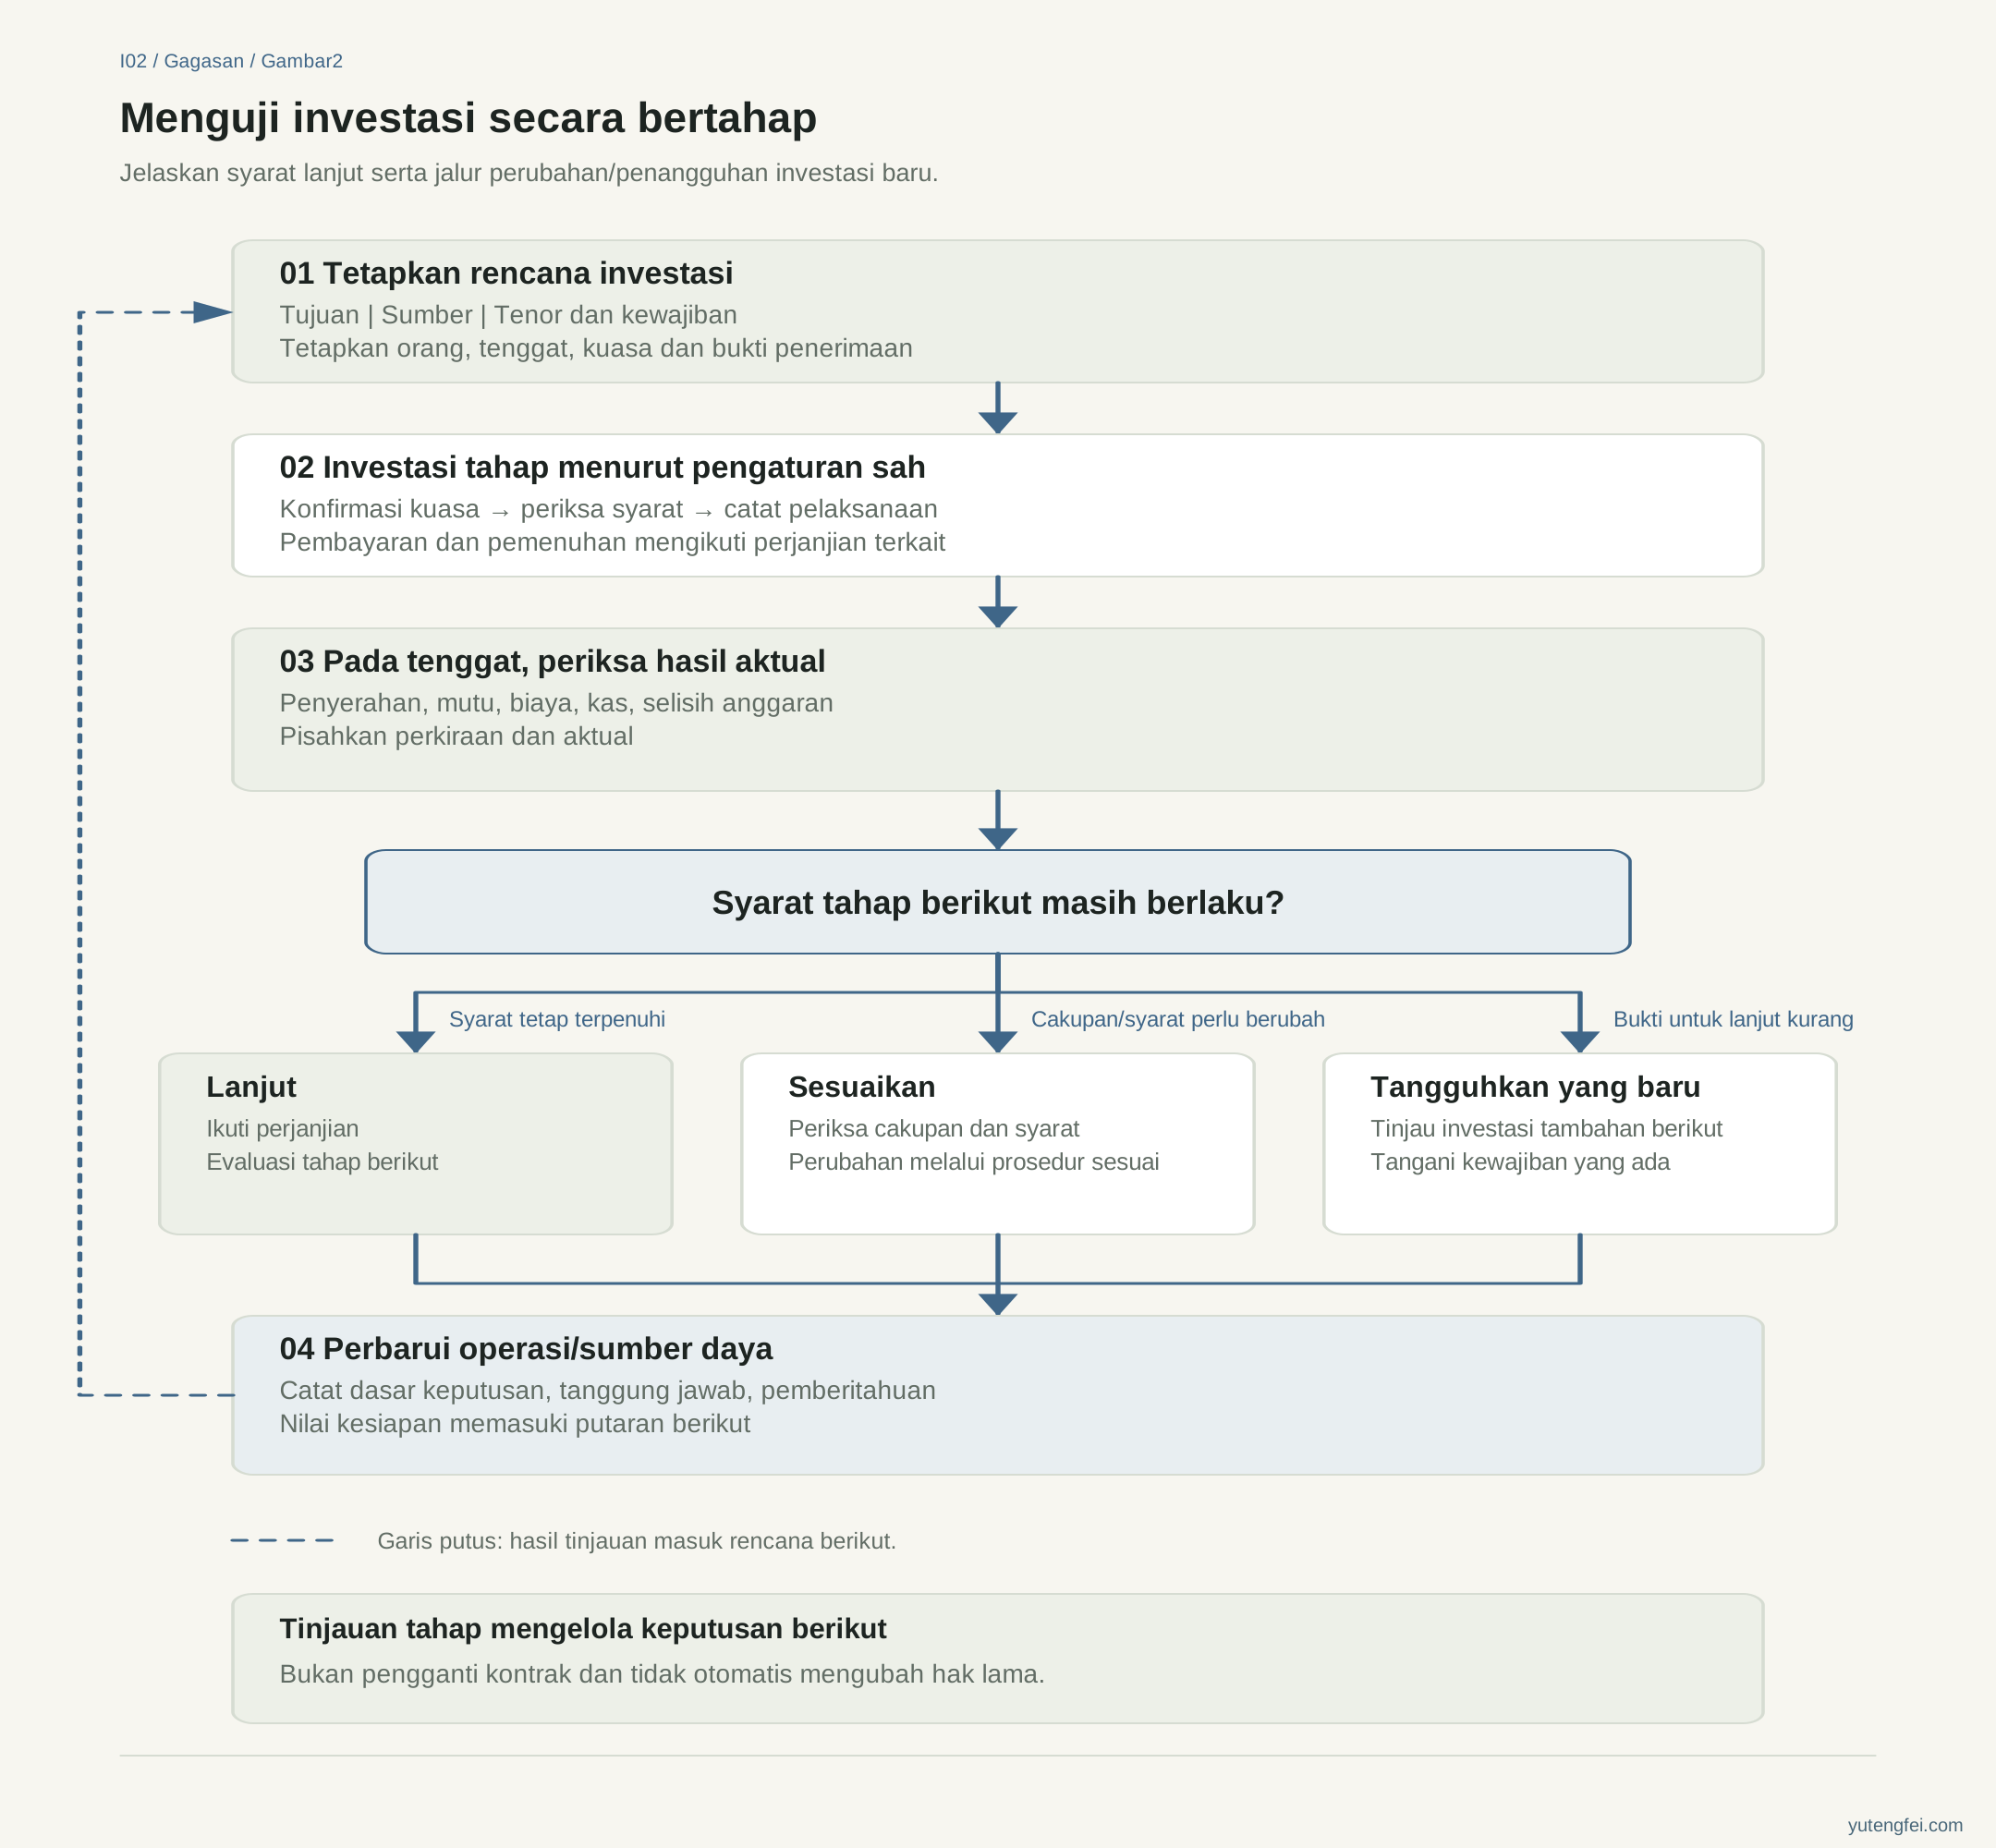
Kerangka pembahasan. Menghentikan/menyesuaikan investasi baru memerlukan kuasa dan perjanjian sah, tidak otomatis menghentikan pembayaran atau kewajiban lama.
7. Ketika syarat berubah
Perubahan wajar; yang penting masuk penilaian tepat waktu. Periksa tiga hal:
Alasan operasi masih berlaku? Perubahan permintaan, biaya, penyerahan, kas; masalah teratasi atau hambatan baru?
Sumber daya masih mendukung? Dana tersedia, batas penggunaan, tenor, investasi pendukung dan kewajiban masih cocok?
Konfirmasi keputusan berikut? Bukti dan persetujuan untuk lanjut, ubah atau tangguhkan investasi baru; negosiasi ulang dan penanganan kewajiban lama?
Jawaban memberi dasar untuk lanjut atau menyesuaikan. Memperkecil cakupan atau mengubah urutan juga dapat menjadi keputusan bertanggung jawab.
Penutup
Operasi dan modal saling mendukung lewat hubungan yang dapat diperiksa: masalah yang diselesaikan sumber daya, syarat/tanggung jawabnya dan hasil yang menguji keputusan awal. Saya berharap perusahaan memahami alasan investasi, kemampuan yang diperbaiki dan dasar keputusan selanjutnya. Jawaban yang terus diperbarui membuat hubungan keduanya semakin kuat.