Pembahasan pembagian biasanya dimulai dari persentase: berapa dibagikan, siapa lebih banyak atau sedikit. Setelah sepakat, orang membuat tabel, aturan dan sistem.
Namun ada pertanyaan lebih mendasar: persentase ini dikalikan angka yang mana?
“Tetapkan 20%” dapat berarti 20% nilai transaksi periode ini, pendapatan tertentu atau anggaran yang sudah dipisahkan. Hasilnya bisa sangat berbeda.
Menurut saya, tulis dahulu dasar perhitungannya agar semua pihak memiliki acuan sama. Jika tidak, bisnis, keuangan dan pengembang mungkin sejak awal membicarakan hal berbeda.
1. Setiap persentase harus memiliki basis
Angka berikut disusun untuk pengajaran, bukan perusahaan, proyek atau pengaturan hasil nyata. Persentase hanya untuk berhitung, bukan saran pembagian.
Misalkan nilai bisnis yang memenuhi syarat untuk penghargaan kerja sama periode ini adalah 1000 yuan, disebut B.
Jumlah itu telah diperiksa menurut cakupan dan periode contoh, dengan bagian tidak memenuhi syarat, dibatalkan atau dikembalikan dikeluarkan. Ini hanya basis hitung, bukan bukti laba 1000 yuan atau uang 1000 yuan tersedia untuk dibagikan.
Misalkan aturan mengusulkan 20% B sebagai dana insentif yang direncanakan, disebut P.
Dana P = basis B × rasio penyisihan r
Contoh: 1000×20%=200 yuan.
Tiga kategori kerja sama mengambil 50%,30%,20% dari dana itu. Persentase ini dikalikan dana 200, bukan B.
| Kategori | Proporsi dalam dana | Hitungan | Yuan |
|---|---|---|---|
| A | 50% | 200×50% | 100 |
| B | 30% | 200×30% | 60 |
| C | 20% | 200×20% | 40 |
| Total | 100% | 100+60+40 | 200 |
Jika persentase dalam dana dikalikan langsung dengan 1000, hasilnya 500,300,200, total 1000. Setiap perkalian benar, tetapi basisnya salah: rencana 200 menjadi 1000, berlebih 800.
Memeriksa jumlah persentase 100% belum cukup. Periksa pengali setiap persentase.
Angka, rasio dan kategori seluruhnya fiktif untuk pengajaran. Gambar menunjukkan hitungan; sumber, anggaran tersedia dan syarat pembayaran diperiksa terpisah.
2. Dua rumusan setara bila konversinya jelas
Contoh tadi dapat ditulis A=10% B, kategori B=6% B, C=4% B, karena:
- 20%×50%=10%;
- 20%×30%=6%;
- 20%×20%=4%.
Dihitung dari B tetap 100,60,40, total 200. Proporsi terhadap basis besar atau terhadap dana sama-sama dapat membentuk aturan jelas. Hindari judul memakai satu pengertian, tabel pengertian lain, rumus mengganti basis lagi.
Jika 10%,6%,4% ditempatkan di bawah “proporsi dalam dana”, pembaca mengalikan 200 dan totalnya hanya 40.
Tuliskan judul lengkap: proporsi nilai bisnis sah periode ini atau proporsi dana insentif periode ini. Bidang rumus, konfigurasi dan petunjuk antarmuka mengikuti definisi sama.
Menghemat beberapa kata dapat membuat seluruh sistem perlu dijelaskan berulang.
3. Hasil 200 masih memerlukan sumber dana
B×20% hanya hasil hitung. Rumus tidak menyiapkan uang pembayaran atau menyetujui anggaran.
Sumber, dana yang boleh dipakai, pihak pengonfirmasi dan syarat lain perlu diperjelas tersendiri.
Tambahkan asumsi contoh: organisasi telah mengonfirmasi anggaran tersedia 200 yuan untuk penghargaan dan memenuhi syarat pembayaran. Barulah hasil 200 cocok dengan pengaturan anggaran dan pembayaran contoh.
Jika anggaran yang dikonfirmasi hanya 180 tetapi hasil 200, ada selisih yang harus ditangani. Sistem menampilkannya dan mengembalikan kepada penanggung jawab. Mengurangi dana, menambah anggaran atau mengubah pengaturan harus menurut kewenangan dan kesepakatan; jangan diam-diam mengubah rasio atau menganggap periode berikut pasti dapat menutupnya.
Basis, dana yang direncanakan, anggaran tersedia dan pembayaran aktual adalah hal berbeda. Pisahkan agar letak masalah terlihat.
4. Pisahkan waktu kejadian, konfirmasi dan pembayaran
Bisnis terjadi belum tentu memenuhi syarat perhitungan periode ini. Jumlah dikonfirmasi belum tentu boleh langsung dibayar.
Jika terjadi bulan ini dan baru diperiksa bulan depan, masuk periode mana? Pengembalian berikutnya memengaruhi periode awal atau berikutnya? Bagaimana bagian yang sudah dibayar? Aturan perlu menjawabnya.
Simpan setidaknya tiga waktu:
| Waktu | Pertanyaan | Catatan |
|---|---|---|
| Kejadian bisnis | Kapan terjadi? | Catatan awal, ID unik |
| Konfirmasi perhitungan | Syarat apa, periode mana? | Versi aturan, dasar konfirmasi, periode hitung |
| Pembayaran aktual | Kapan, dengan syarat apa? | Status, jumlah dan catatan pembayaran |
Dengan itu perkara yang sama dapat ditelusuri.
Misalnya dari B=1000,200 dikembalikan sebelum konfirmasi. Aturan contoh mengecualikannya: B=800, P=160; pembagian 50/30/20% menjadi 80,48,32. Ini penghitungan ulang dalam kondisi yang dinyatakan.
Jika pengembalian terjadi sesudah konfirmasi atau pembayaran, langkah tadi tidak boleh langsung disalin. Temukan peristiwa awal, catatan hitung dan aturan berlaku. Tinjau apakah perlu penyesuaian dan caranya, simpan alasan, selisih dan catatan awal; jangan menghapus riwayat.
5. Bisnis, keuangan dan pengembang memeriksa definisi sama
Sebelum sistem dibangun, perlu definisi yang dimengerti semua pihak.
Bisnis menjelaskan syarat kejadian; keuangan atau penanggung jawab terkait memeriksa sumber, anggaran dan dasar jumlah; pengembang mengikuti bidang, rumus dan status yang dikonfirmasi. Hak konfirmasi dan persetujuan harus sesuai pembagian organisasi.
| Definisi | Kejelasan minimum |
|---|---|
| Sumber dan cakupan | Sumber dana, bisnis, peserta dan pengecualian |
| B | Arti jumlah, satuan, periode, syarat masuk, dampak pengembalian/pembatalan |
| P | Rasio/cara pembentukan, batas anggaran dan kewenangan |
| Proporsi dalam dana | Pengali yang tepat; habis dibagi atau boleh menyisakan saldo |
| Konfirmasi/pembayaran | Syarat masuk hitung, konfirmasi hasil dan pembayaran |
| Pengecualian | Duplikasi, pengembalian, pembatalan, kelebihan dan selisih pembulatan |
| Versi aturan | Pengonfirmasi, waktu berlaku, penerapan, pemberitahuan dan riwayat perubahan |
Proporsi tidak mencapai 100% belum tentu salah. Jika aturan mengizinkan cadangan, jelaskan tujuan, penyimpanan dan penanganannya. Jika harus habis dibagi, total harus sama dengan dana. Tampilkan saldo; jangan menganggapnya otomatis milik seseorang atau menambah pembagian sembarang demi 100%.
6. Uji keadaan normal dan pengecualian
Aturan yang masuk akal perlu diperiksa dengan data. Pengujian berikut berdiri sendiri menurut masukannya, bukan kejadian serentak.
| Uji | Masukan/kondisi | Hasil yang diharapkan |
|---|---|---|
| Normal | B=1000; sisih20%; dalam dana50/30/20% | P=200;100/60/40; total200 |
| Basis salah | Proporsi dalam dana dikalikan B | 500/300/200, total1000; kelebihan800 terdeteksi, jangan diluluskan |
| Melebihi dana | Dana200, rasio50/40/20% | 100/80/40, total220; kelebihan20, kembalikan untuk diperiksa |
| Anggaran kurang | P=200, tersedia180 | Tampilkan selisih20; tunda rencana semula, serahkan pihak berwenang |
| Pengembalian sebelum konfirmasi | Dari B=1000,200 dikecualikan | B=800;P=160;80/48/32; simpan bukti terkait |
| Duplikasi | Kejadian sama diajukan lagi | Kenali, hindari basis atau pembayaran ganda, simpan penanganan |
| Pembatalan/penyesuaian lanjutan | Hasil dikonfirmasi lalu ada pengembalian/pembatalan | Temukan peristiwa dan aturan, tinjau sesuai kesepakatan; simpan catatan awal serta penyesuaian |
Pembulatan mudah terlewat. Dana 0.03 yuan dibagi 50/30/20% menghasilkan 0.015/0.009/0.006. Pembulatan masing-masing ke dua desimal menjadi 0.02/0.01/0.01, total 0.04.
Masalahnya terletak pada presisi, urutan pembulatan dan alokasi selisih. Tetapkan sebelumnya agar rincian cocok dengan total. Metode mengikuti aturan, jangan memasukkan selisih sembarang ke satu bagian.
Pengujian menemukan definisi kabur dan keadaan yang mudah terlewat sebelum pelaksanaan.
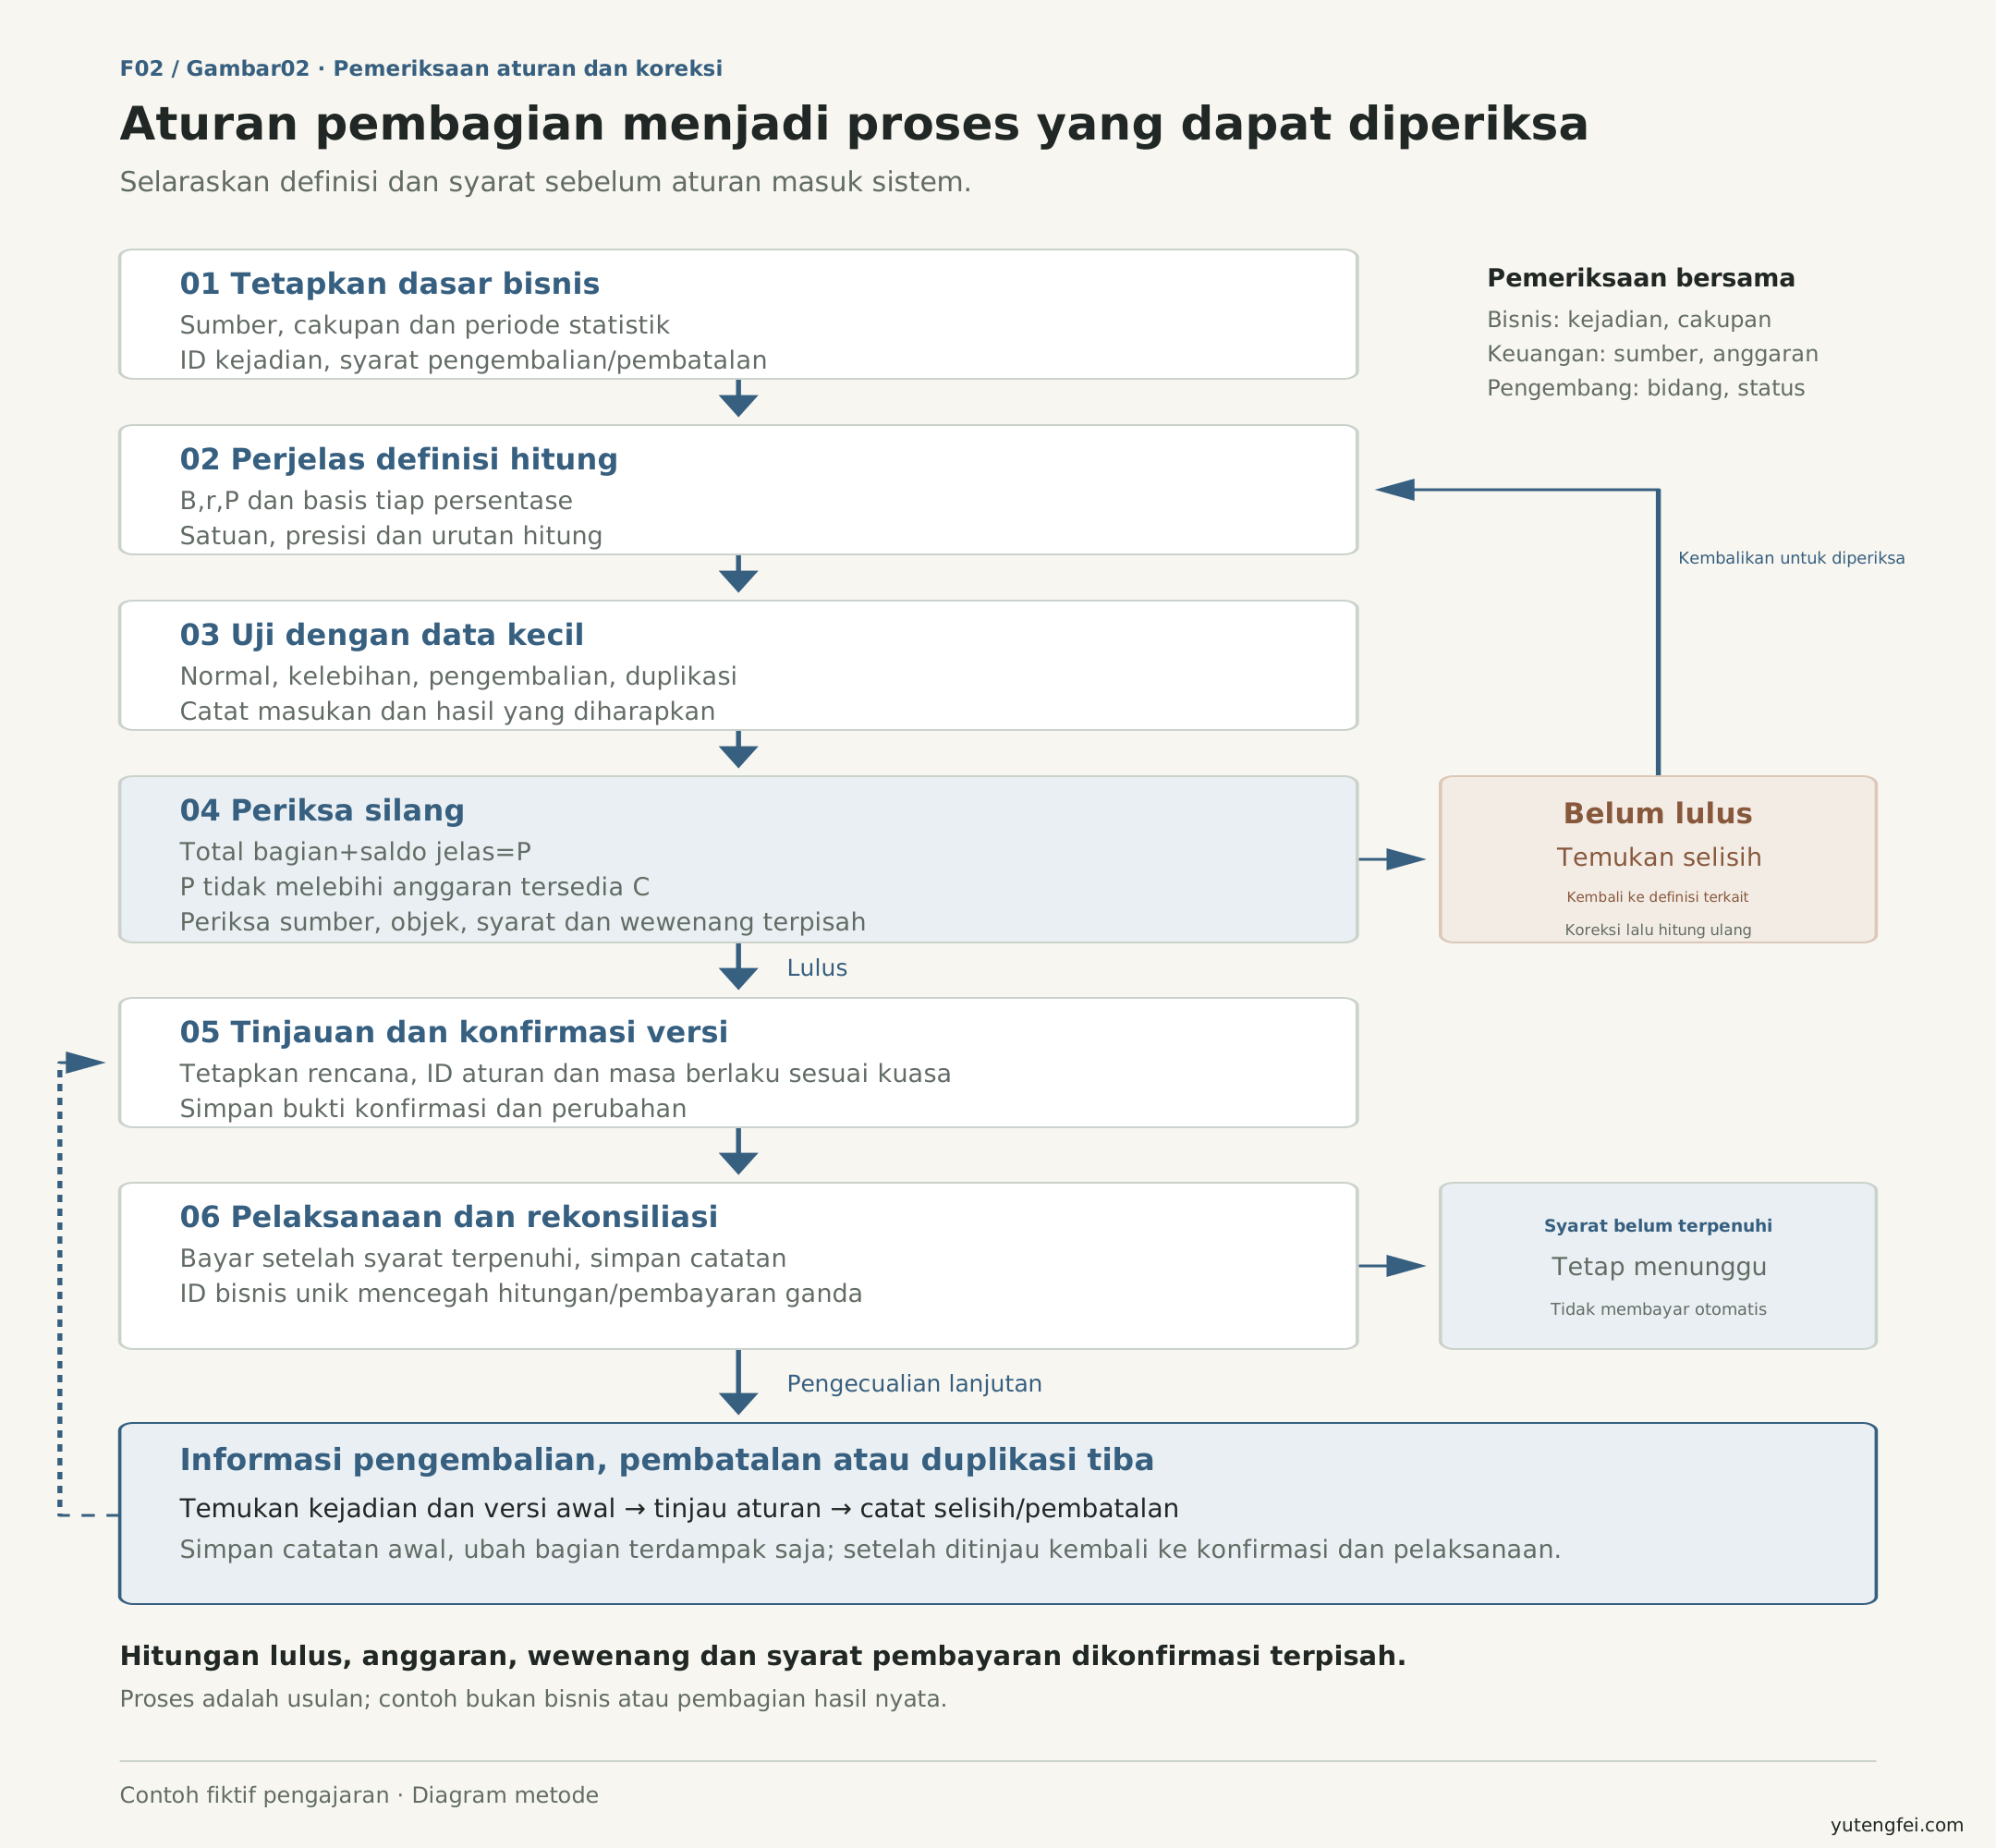
Gambar 2 adalah usulan kerja. Hitungan lulus, anggaran tersedia, kewenangan persetujuan dan syarat pembayaran diperiksa terpisah.
7. Telusuri kembali dari hasil
Setelah menghitung maju, tanyakan balik: jumlah berasal dari dana mana, dibentuk dari basis apa, basis bersumber dari catatan apa, versi aturan mana, memenuhi syarat periode ini atau belum, cocok dengan anggaran dan pembayaran atau tidak?
Jawabannya harus sampai pada data dan dasar konfirmasi yang spesifik.
Bila ada keberatan, tentukan perbedaannya: cakupan bisnis, basis, proporsi, periode, status pengembalian atau versi aturan. Letakkan pada bidang dan catatan konkret agar jelas siapa yang dihubungi dan apa yang diperiksa.
Penutup
Aturan boleh ringkas, tetapi basis setiap persentase dan sumber setiap jumlah harus jelas. Jalankan angka kecil melalui kondisi normal, pengecualian dan penyesuaian sebelum masuk sistem. Penambahan peran, bisnis dan aturan berikutnya pun memiliki dasar pemeriksaan.
Rasa percaya tumbuh dari hal konkret: hitungannya jelas, dapat ditelusuri dan ada cara memperbaiki ketika bermasalah.