Cara menggunakan sumber iniMetode
- Tujuan
- Gunakan contoh perluasan jasa inspeksi peralatan untuk menelusuri nilai, memeriksa tiga arus kas melalui siklus operasi dan modal, menelaah usulan dalam empat lapisan, dan menetapkan tanggung jawab verifikasi di empat ekosistem.
- Syarat penggunaan
- Periksa apakah subjek, tujuan, dan kendala sesuai dengan tugas saat ini. Konfirmasikan syarat yang tidak dijelaskan dalam artikel.
- Metode
- Langkah, masukan, dan kriteria penyelesaian
- Bukti dan batas validasi
- Metode analisis proyek V0.1. Kasus inspeksi dan angkanya fiktif. Jumlah dalam tabel memakai satuan RMB 10.000. Tidak ada hasil validasi eksternal yang dicatat secara terpisah untuk artikel ini. Publikasi tidak membuktikan efektivitas; periksa bukti, asumsi, dan batasan dalam teks.
- Versi
- V0.1 · Direvisi 2026-11-14
- Diagram asli dan lampiran
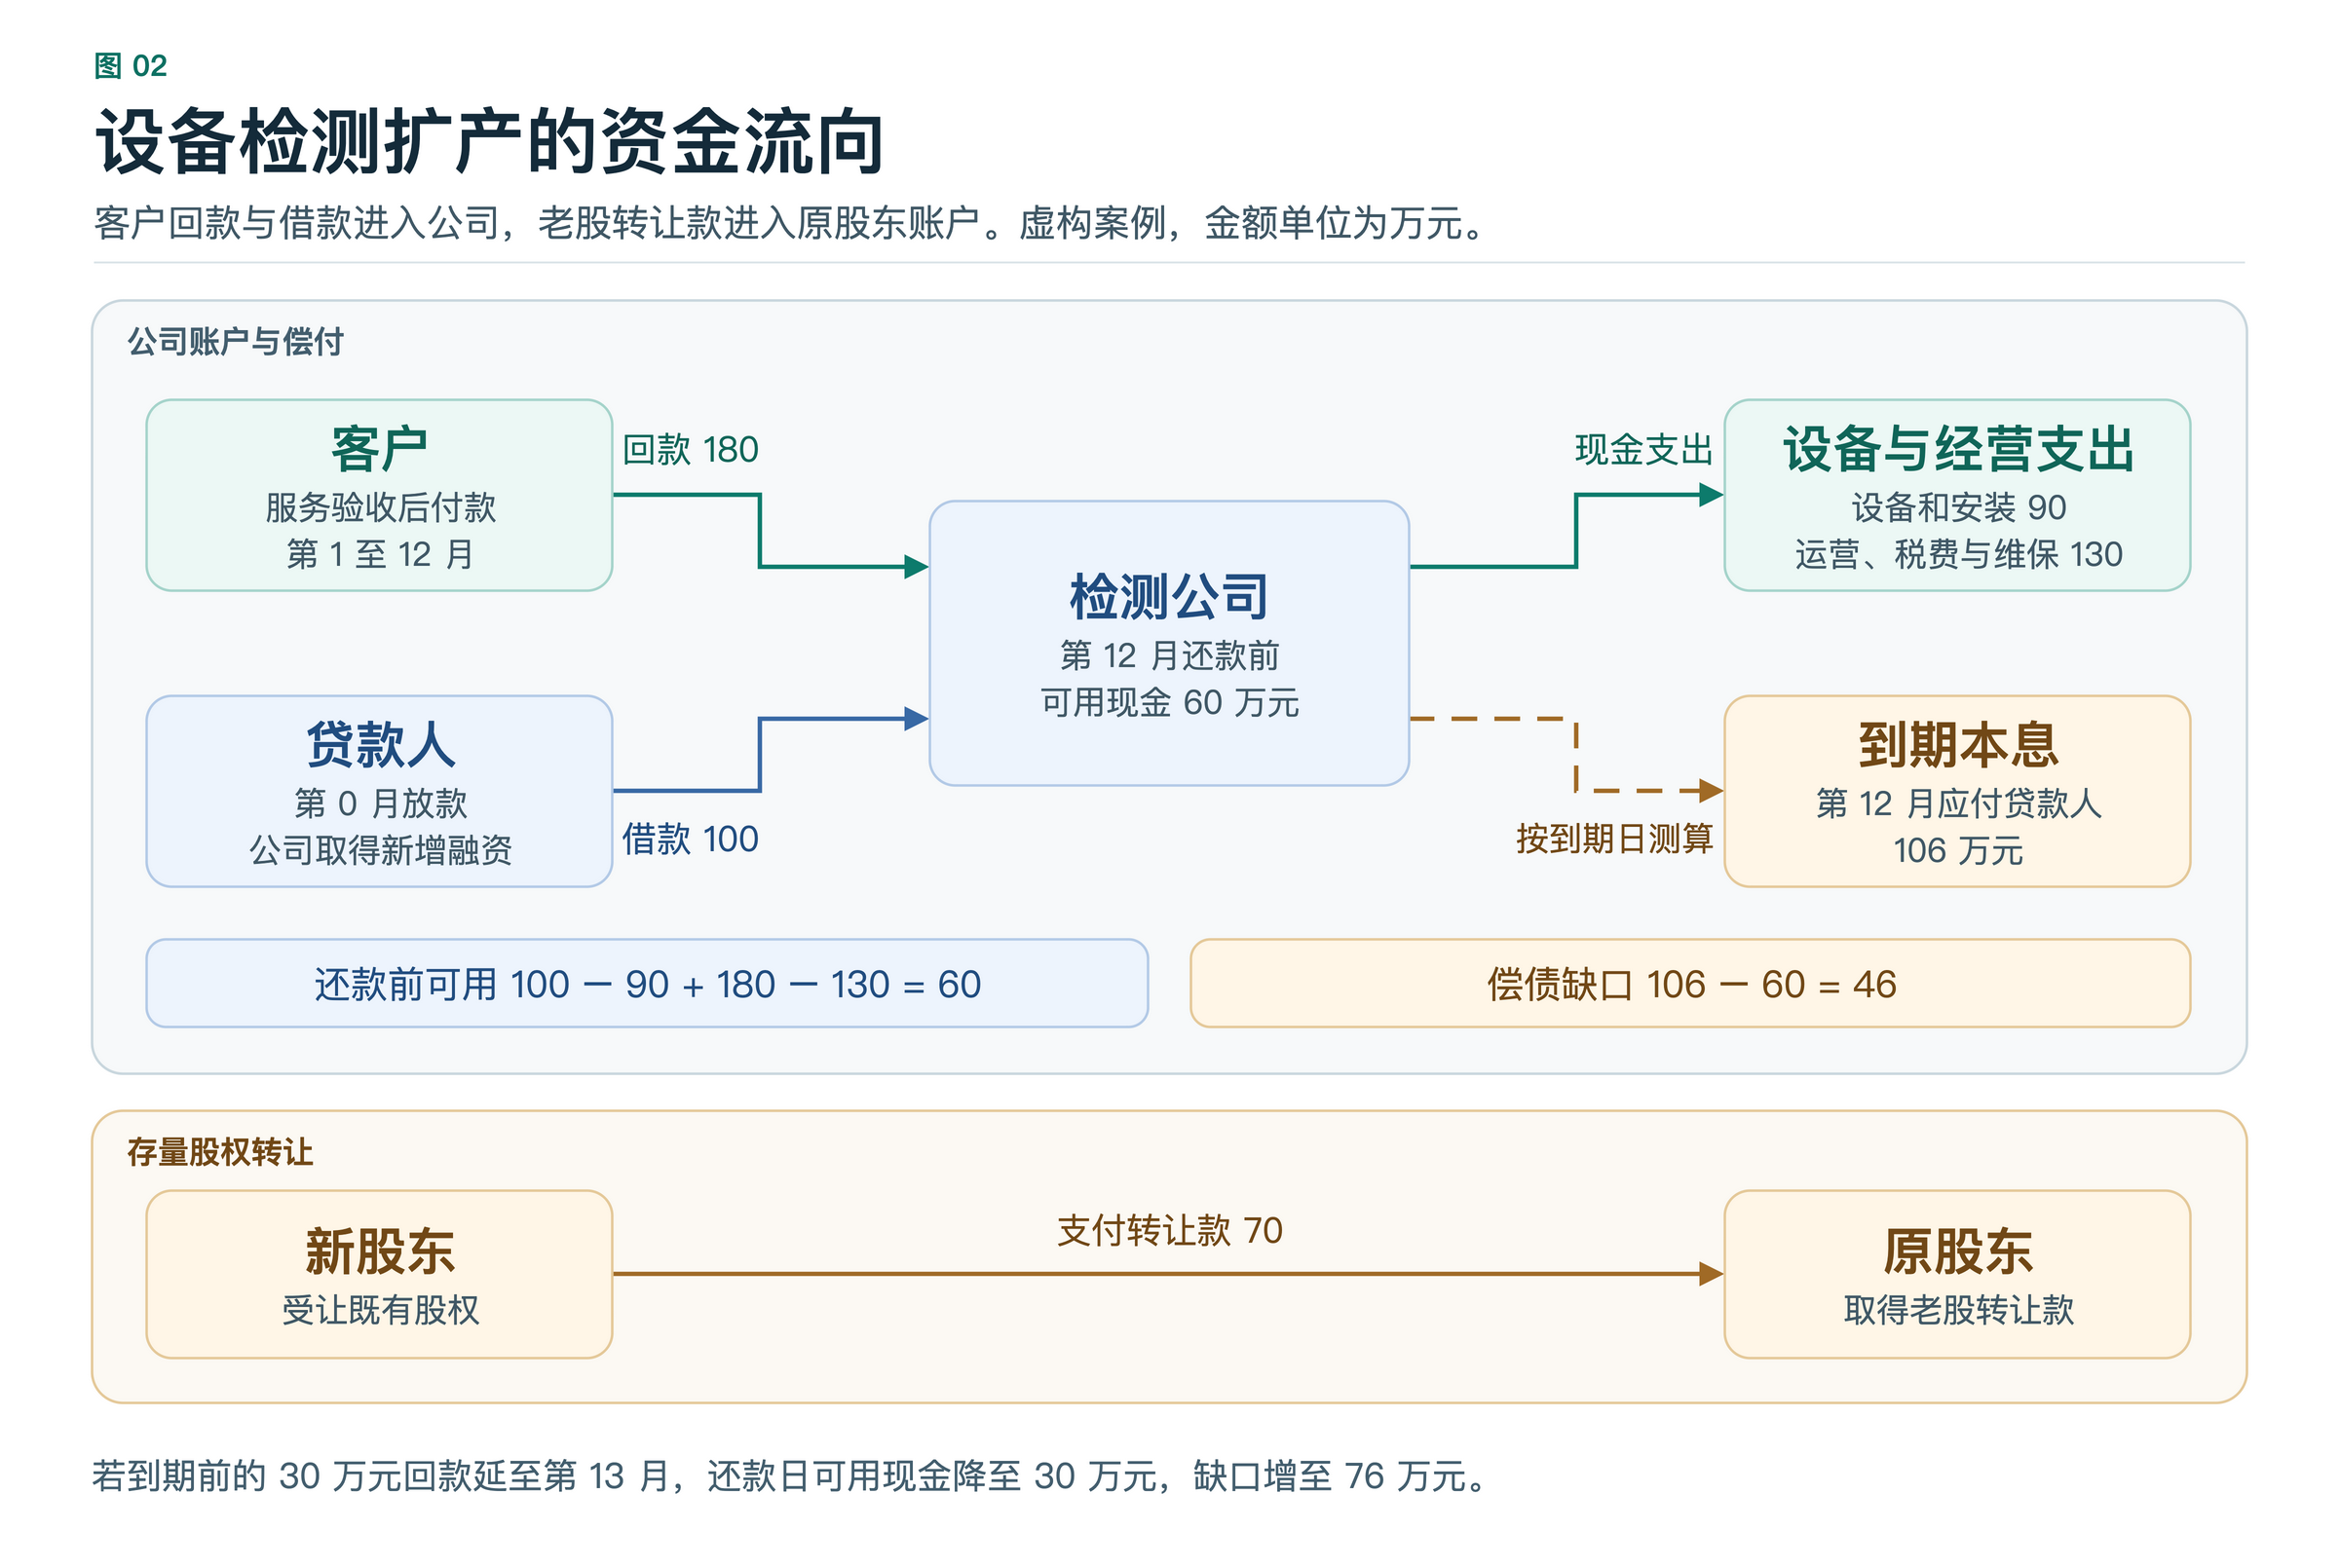
- Gambar 2. Perusahaan menerima RMB 1,8 juta dari pelanggan dan pinjaman RMB 1 juta. Setelah pengeluaran RMB 2,2 juta, kas sebelum pelunasan adalah RMB 600.000. Pokok dan bunga jatuh tempo sebesar RMB 1,06 juta, sehingga kurang RMB 460.000. Pembayaran saham lama RMB 700.000 masuk ke rekening pemegang saham lama.
- Unduh berkas sumber Draw.io (lima halaman, bahasa Mandarin) ↓
Ini adalah sumber pengetahuan untuk dibaca dan dikutip, bukan Skill yang sudah terpasang. Saat digunakan dengan AI, pertahankan sumber dan batasannya serta periksa hasilnya.
CC BY-NC-ND 4.0 · Berlaku untuk teks asli kecuali dinyatakan lain; materi pihak ketiga dikecualikan. Mengunduh atau membaca dengan mesin tidak memperluas lisensi yang ada atau memberi izin terpisah untuk turunan, penggunaan komersial, atau pelatihan model.
Pusat Kajian WISERUNION · Metode V0.1 · 14 November 2026
Sebuah perusahaan jasa inspeksi peralatan akan memperluas kapasitas. Perusahaan menerima pinjaman RMB 1 juta. Pada hari yang sama, pemegang saham baru membayar RMB 700.000 untuk membeli saham lama. Usaha inspeksi kemudian menerima RMB 1,8 juta dari pelanggan. Jika angka-angka ini dijumlahkan, mudah terpaku pada totalnya. Saya mulai dengan menanyakan ke rekening siapa tiap pembayaran masuk, berapa kas yang dapat digunakan perusahaan pada hari pelunasan, serta dari mana imbal hasil pemberi pinjaman dan pemegang saham berasal.
Untuk mencocokkan angkanya, sepakati dulu perusahaan yang diperiksa, tanggal penelaahan, dan titik awalnya. Di sini kita menelusuri perusahaan inspeksi sejak pengeluaran awal pada bulan 0 hingga bulan 12, dengan tanggal pelunasan yang disepakati pada bulan 12 sebagai batas. Kasus dan angka bersifat fiktif. Jumlah menggunakan satuan RMB 10.000 kecuali ditulis penuh.
| Kerangka | Pertanyaan yang dijawab | Hal yang dicatat |
|---|---|---|
| Sumber daya, aset, modal, dan dana | Bagaimana sumber daya menjadi aset, aset mendukung pengaturan modal, dan dana kembali dipakai untuk kegiatan usaha? | Hasil tiap peralihan, batas kendali atau penggunaan, bukti, dan hambatan. |
| Siklus operasi dan siklus modal | Bagaimana dana mendukung penyerahan jasa, dan bagaimana penyerahan serta penerimaan pelanggan memengaruhi jumlah, jangka waktu, dan pelunasan pendanaan? | Dua proses yang saling terhubung dan titik temunya saat dana digunakan dan pembayaran diterima. |
| Empat lapisan perancangan modal | Syarat usaha apa yang harus diperiksa sebelum menentukan hak, pendanaan, dan penghubung keuangan? | Temuan dan pertanyaan untuk lapisan nilai, hak, modal, dan penghubung keuangan. |
| Empat ekosistem | Siapa menyediakan sumber daya, menjalankan usaha, memvalidasi nilai, serta menyediakan modal dan menanggung risiko? | Peserta, tanggung jawab, bukti, dan ketentuan imbal hasil. |
Langkah 1. Menelusuri nilai dari sumber daya hingga dana
Ikuti kegiatan usaha dan tanyakan pada setiap tahap apa yang terjadi, siapa yang dapat mengendalikan atau menggunakannya, dan di mana buktinya. Kas yang sudah masuk dapat tercatat sebagai aset. Dalam proyek, periksa siapa yang boleh menggunakannya, untuk tujuan apa, dan syarat apa yang berlaku.
| Peralihan | Peristiwa dalam proyek inspeksi | Bukti yang diperiksa |
|---|---|---|
| Sumber daya → aset | Satukan petugas, teknologi, dan pasokan peralatan menjadi peralatan inspeksi yang terpasang dan diterima, serta proses layanan yang dapat diulang. Pesanan uji coba dan catatan penerimaan menunjukkan apakah kemampuan itu bernilai bagi usaha. | Dokumen pembelian dan penerimaan instalasi, daftar peralatan, perjanjian penggunaan perangkat lunak atau teknologi, pesanan uji coba, dan catatan penerimaan layanan. |
| Aset → modal | Gunakan kesiapan peralatan, pesanan terverifikasi, dan ketentuan pembayaran untuk menjelaskan perluasan. Perjelas hak, kewajiban, dan risiko kreditur, pemegang saham, serta perusahaan proyek. | Kepemilikan dan pembatasan penggunaan peralatan, riwayat pesanan dan penerimaan, kontrak pinjaman, serta dokumen pengalihan saham. |
| Modal → dana | Pemberi pinjaman membayar RMB 1 juta kepada perusahaan. Pembeli saham lama membayar RMB 700.000 kepada pemegang saham sebelumnya. Kedua pembayaran masing-masing terkait dengan hak tagih dan saham yang sudah ada. | Syarat pencairan, catatan dana masuk, perjanjian pengalihan saham, dan bukti penerimaan penjual. |
| Dana → operasi dan reinvestasi | Perusahaan membayar RMB 900.000 untuk peralatan dan pemasangan serta menyisakan RMB 100.000 sebagai modal kerja. Penerimaan usaha kemudian menutup biaya layanan. Periksa sisa dana yang tersedia untuk pelunasan, distribusi, atau investasi kembali sesuai perjanjian. | Buku penggunaan dana, bukti pembayaran peralatan, mutasi kas usaha, dan jadwal pelunasan. |
Jika peralatan sudah tiba tetapi instalasinya belum diterima, tinjau kembali jadwal perluasan. Kapan peralatan bisa dipakai? Siapa yang menangani keterlambatan? Jawabannya menentukan waktu penyerahan layanan pertama dan kemungkinan pergeseran jadwal pembayaran.
Langkah 2. Memetakan tiga arus kas ke dalam dua siklus
Mulai dari penggunaan dana. Setelah peralatan dan tenaga kerja tersedia, berapa layanan yang dapat diserahkan, kapan pelanggan menerima hasilnya, dan kapan membayar? Penerimaan perlu menutup biaya operasi, pajak, dan pemeliharaan. Sisanya mungkin bisa dipakai pada putaran berikutnya. Itulah siklus operasi. Lalu lihat kembali hasil usaha dan kebutuhan pendanaan. Siapa yang bersedia memberikan dana, hak apa yang diterimanya, bagaimana perusahaan menggunakan dana, dan bagaimana pelunasan atau distribusinya? Saham lama juga bisa dialihkan sesuai ketentuan agar pemegangnya keluar. Itulah siklus modal. Ketersediaan dana mendukung kapasitas dan penyerahan. Hasil penyerahan dan penerimaan aktual kemudian dipakai untuk menilai kembali jumlah, jangka waktu, dan imbal hasil pendanaan.
| Arus kas | Pembayar dan penerima | Jumlah dan waktu | Bukti dan penggunaan |
|---|---|---|---|
| Penerimaan usaha dari pelanggan | Pelanggan membayar perusahaan inspeksi. | 180 benar-benar diterima pada bulan 1–12. | Cocokkan pesanan, catatan penerimaan jasa, piutang, dan mutasi rekening perusahaan. Digunakan untuk biaya operasi serta pelunasan atau investasi kembali sesuai kesepakatan. |
| Pendanaan baru untuk perusahaan | Pemberi pinjaman membayar perusahaan inspeksi. | 100 diterima pada bulan 0. Pokok dan bunga 106 jatuh tempo sekaligus pada bulan 12. | Cocokkan kontrak pinjaman, bukti pencairan, dan buku penggunaan dana. Pinjaman membiayai peralatan, pemasangan, dan modal kerja. Pemberi pinjaman menerima bunga sesuai perjanjian. |
| Hasil pengalihan bagi pemegang sebelumnya | Pemegang saham baru membayar pemegang saham lama. | 70 dibayarkan pada bulan 0. | Periksa perjanjian pengalihan, bukti penerimaan penjual, dan catatan perubahan saham. Penjual menerima uang penjualan. Pembeli memperoleh saham lama. Imbal hasilnya bergantung pada hak yang diperoleh, hasil yang dapat dibagikan, atau syarat penjualan berikutnya. |

Lihat gambar ukuran penuh ↗Unduh berkas sumber Draw.io (lima halaman, bahasa Mandarin) ↓
Pembeli yang sama bisa menambah modal sekaligus membeli saham lama. Untuk tiap pembayaran, periksa siapa penerimanya, hak apa yang diperoleh, kapan dana masuk, dan untuk apa dana boleh dipakai. Jika penjual kemudian menanamkan kembali hasil penjualan, periksa perjanjian dan pencatatan untuk transaksi baru itu. Dalam tabel pendanaan, anggaran, komitmen, penerimaan, dan pengeluaran masing-masing memiliki bukti. Setelah dana masuk, periksa batasan penggunaannya.
Memeriksa kas yang tersedia pada tanggal pelunasan
Asumsikan kas awal proyek nol. Dari pinjaman, perusahaan membayar 90 untuk peralatan dan instalasi serta menyisakan 10 sebagai modal kerja. Pengeluaran kas usaha 130, terdiri dari biaya operasi 120 serta pajak dan pemeliharaan 10. Anggap seluruh arus terjadi dalam periode yang tercantum, penerimaan dan pengeluaran bulan 12 mendahului tanggal pelunasan, dan seluruh saldo tersisa sementara dapat dipakai untuk membayar utang.
| Periode | Kas diterima perusahaan | Kas dibayar perusahaan | Saldo akhir periode atau sebelum pelunasan |
|---|---|---|---|
| Bulan 0 | 100 | 90 | 10 |
| Bulan 1–6 | 70 | 55 | 25 |
| Bulan 7–11 | 80 | 60 | 45 |
| Bulan 12, sebelum pelunasan | 30 | 15 | 60 |
Saat jatuh tempo, pokok dan bunga yang harus dibayar 106, sedangkan kas yang tersedia 60, sehingga kurang 46. Dana RMB 700.000 ada di rekening pemegang saham lama. Kemampuan membayar utang ditentukan oleh kas yang bisa digunakan perusahaan. Jika penerimaan pelanggan sebesar 30 pada bulan 12 mundur ke bulan 13, sementara tanggal pengeluaran dan jatuh tempo tetap, kas turun menjadi 30 dan kekurangan naik menjadi 76. Jika perusahaan harus menyisakan modal kerja untuk kegiatan berikutnya, kurangi saldo dengan jumlah tersebut sebelum menghitung kekurangan.
Ringkasan bulanan memberi gambaran awal. Untuk memastikan kewajiban bisa dibayar tepat waktu, jadwalkan penerimaan, pengeluaran, dan pembayaran utang per hari. Lalu periksa saldo pada tanggal pengeluaran besar dan jatuh tempo. Jika ada pembayaran lebih awal, keterlambatan pelanggan, atau pembatasan dana, kembali ke tanggal, rekening, dan buktinya.
Langkah 3. Menelaah usulan melalui empat lapisan
| Lapisan | Hal yang ditetapkan | Bukti yang diperlukan |
|---|---|---|
| Nilai | Pastikan alasan pelanggan membayar, berapa banyak inspeksi yang dapat diserahkan, dan kapan kas dapat diterima. | Pesanan yang ditandatangani, kapasitas dan pemanfaatan peralatan, penerimaan layanan, riwayat pembayaran, dan piutang yang belum tertagih. |
| Hak dan kewajiban | Pastikan pemilik dan pengguna peralatan, penanda tangan kontrak, pihak yang melunasi utang, dan hak yang terdampak pengalihan saham. | Ketentuan pembelian dan penggunaan, kontrak pinjaman, dokumen pengalihan saham, serta keputusan dan otorisasi terkait. |
| Modal | Perkirakan kekurangan dana dari pembelian alat, modal kerja, dan kebutuhan kas minimum. Bandingkan jumlah dan biaya dana dengan waktu pengembalian kas dari usaha. | Jadwal pengeluaran dan perkiraan penerimaan, jadwal pelunasan, penggunaan dana, serta skenario tekanan. Periksa apakah jadwal pembayaran tetap dapat dipenuhi jika penerimaan tertunda. |
| Penghubung keuangan | Periksa saluran, syarat pencairan, rekening, dan proses penyelesaian menurut penggunaan dana, tenor, serta hak dan kewajiban. | Bukti pencairan dan penggunaan, pembatasan rekening, syarat pelunasan, serta hal yang membutuhkan kesepakatan baru. |
Jika pembayaran pelanggan melambat, perbarui bukti penyerahan dan penerimaan pada lapisan nilai, lalu periksa kesesuaiannya dengan pendanaan, pencairan, dan pelunasan. Jika mempertimbangkan perpanjangan tenor, pembayaran bertahap, atau dana tambahan, verifikasi biaya, tanggung jawab, kepastian pendanaan, serta pengaruhnya pada kegiatan usaha berikutnya.
Langkah 4. Menetapkan tanggung jawab verifikasi di empat ekosistem
| Ekosistem | Peserta dalam contoh | Tanggung jawab atas bukti |
|---|---|---|
| Ekosistem sumber daya | Pemasok peralatan, teknisi, dan mitra jasa. | Pemasok memberikan catatan penyerahan peralatan dan teknologi. Bagian operasional memastikan penerimaan dan syarat penggunaan. |
| Ekosistem operasi | Penanggung jawab operasi, penyerahan, dan keuangan perusahaan inspeksi. | Operasi memeriksa kapasitas, biaya, dan penyerahan. Keuangan memeriksa dana masuk, penggunaannya, jatuh tempo, dan saldo. |
| Ekosistem pelanggan | Pembeli layanan inspeksi. | Pelanggan mengonfirmasi pesanan dan penerimaan. Operasi dan keuangan mencocokkan penerimaan aktual dengan kontrak dan mutasi rekening. |
| Ekosistem modal | Pemberi pinjaman, pemegang saham baru, dan pemegang saham lama. | Pemberi pinjaman memeriksa pencairan serta pokok dan bunga yang harus dibayar. Pembeli dan penjual menyimpan bukti pembayaran dan perubahan hak. Keuangan proyek memeriksa dana mana yang masuk ke rekening perusahaan. |
Jika satu pihak memegang beberapa peran, catat peran, tanggung jawab, dan imbal hasilnya untuk tiap transaksi. Telusuri masukan, pelaksanaan, dan pemenuhan hak tiap peserta melalui tahapan pada artikel model. Pembentukan Hubungan Modal Jangka Panjang Pemangku Kepentingan
Merumuskan kesimpulan yang dapat diperiksa
Berdasarkan catatan kasus, perusahaan perlu menutup kekurangan dana RMB 460.000 sebelum jatuh tempo. Operasi sudah menghasilkan kas bersih, tetapi jadwal penerimaan saat ini belum mencukupi untuk membayar pokok dan bunga sekaligus. Perusahaan perlu memeriksa dana yang bisa dipastikan tersedia sebelum jatuh tempo atau memperoleh persetujuan pemberi pinjaman atas perubahan jadwal, lalu memperbarui perhitungannya.
Dalam proyek nyata, tulis penilaian bersama buktinya. Sebutkan perusahaan, tanggal penelaahan, dan dana yang dapat digunakan. Tunjukkan kapan kekurangan pertama terjadi, siapa yang harus dibayar, dan sumber pembayarannya. Catat bukti yang masih perlu dilengkapi dan siapa yang akan memeriksanya. Dalam contoh ini, mulai dari penerimaan layanan dan tanggal pembayaran bulan 12, saldo yang dapat digunakan, serta ketentuan pelunasan terbaru yang berlaku. Setelah bahan lengkap, hitung kembali dengan dasar yang sama.
Bacaan terkait
- Cara Kegiatan Usaha dan Pengaturan Modal Saling Mendukung
- Menempatkan Sumber dan Penggunaan Dana dalam Satu Tabel
- Memahami Proyek melalui Empat Rantai: Entitas, Aset, Dana, dan Hak
- Logika dan Jalur Modal dalam Teori Modal Pemangku Kepentingan
- Dari Verifikasi Kontribusi hingga Pemenuhan Hak: Pembentukan Hubungan Modal Jangka Panjang Pemangku Kepentingan