Dalam tabel dana, angka total paling mudah menyesatkan. Anggaran, rencana penghimpunan dana, minat pihak lain untuk berinvestasi dan uang yang sudah masuk rekening sering ditulis dalam satu kolom. Akibatnya proyek tampak sudah memiliki dana yang cukup.
Menurut saya, jangan terburu-buru menjumlahkan. Tanyakan dahulu di mana uangnya sekarang, siapa yang boleh memakai, untuk apa dan dengan syarat apa.
1. Tetapkan cakupan sebelum melihat angka
Tabel perlu mencantumkan proyek, entitas penerima, periode dan mata uang. Kas dari entitas berbeda tidak boleh digabung begitu saja hanya karena mereka berada dalam kerja sama yang sama. Mata uang berbeda juga tidak boleh langsung dijumlahkan. Jika dikonversi, simpan nilai asli, sumber kurs, tanggal dan dasar konversinya.
Hubungkan kas awal, arus masuk, arus keluar dan kas akhir. Uang yang sudah ada pada awal periode tidak boleh dicatat lagi sebagai pembiayaan baru. Untuk transfer antarproyek, simpan hubungan transfer keluar dan masuk. Saat konsolidasi, identifikasi transfer internal agar uang yang sama tidak dihitung berulang sebagai sumber baru.
Anggaran menjelaskan berapa yang direncanakan untuk dibelanjakan. Catatan dana menjelaskan sejauh mana dana benar-benar sudah tersedia. Keduanya perlu saling terkait, tetapi tidak saling menggantikan.
2. Pisahkan setidaknya tiga status setiap sumber
Sumber yang masih direncanakan dapat mencatat perkiraan jumlah dan dasarnya. Perjanjian sudah ditandatangani tetap perlu diperiksa syarat penerimaan, tenggat dan pembatalannya. Setelah uang benar-benar diterima, periksa entitas, jumlah, waktu dan catatan terkait.
Setelah diterima, masih ada pertanyaan: apakah dana boleh dipakai untuk keperluan sekarang? Peruntukan khusus, penitipan sementara, penjaminan, kewajiban pengembalian dan pembatasan lain dapat membatasi penggunaannya. Penerimaan aktual dan hak menggunakan secara bebas dicatat terpisah.
Saya menyarankan status seperti “direncanakan”, “disepakati tetapi belum diterima”, “diterima, syarat belum diverifikasi”, “dikonfirmasi untuk penggunaan terbatas”, dan “penggunaan ditangguhkan”. Isi berdasarkan pemeriksaan aktual, jangan berubah otomatis karena tanggal telah tiba.
Pertahankan nomor sumber yang tetap dan riwayat perubahan statusnya. Jika sumber yang sama bergerak dari minat ke penerimaan uang, perbarui kemajuannya. Jangan menjumlahkan nilai dari setiap tahap.
3. Penggunaan harus terkait dengan pembayaran yang nyata
“Untuk bisnis” belum cukup. Apa yang dibeli, siapa penerimanya, mengapa dibayar sekarang, berdasarkan kontrak atau persetujuan apa, kapan jatuh tempo, serta apa syarat penyerahan dan pemeriksaan penerimaannya perlu memiliki tempat pencatatan.
Pisahkan permohonan pembayaran, persetujuan, pembayaran aktual dan pemeriksaan penerimaan. Anggaran tersedia bukan berarti boleh langsung membayar; pembayaran disetujui bukan berarti sudah dibayar; uang dibayar bukan berarti pihak lain telah menyelesaikan penyerahan.
Satu sumber dapat membiayai beberapa penggunaan, dan satu penggunaan dapat ditutup beberapa sumber. Buat catatan pencocokan yang memuat jumlah, periode dan pembatasan. Garis penghubung tanpa angka tidak cukup untuk memeriksa alokasi berulang atas dana yang sama.
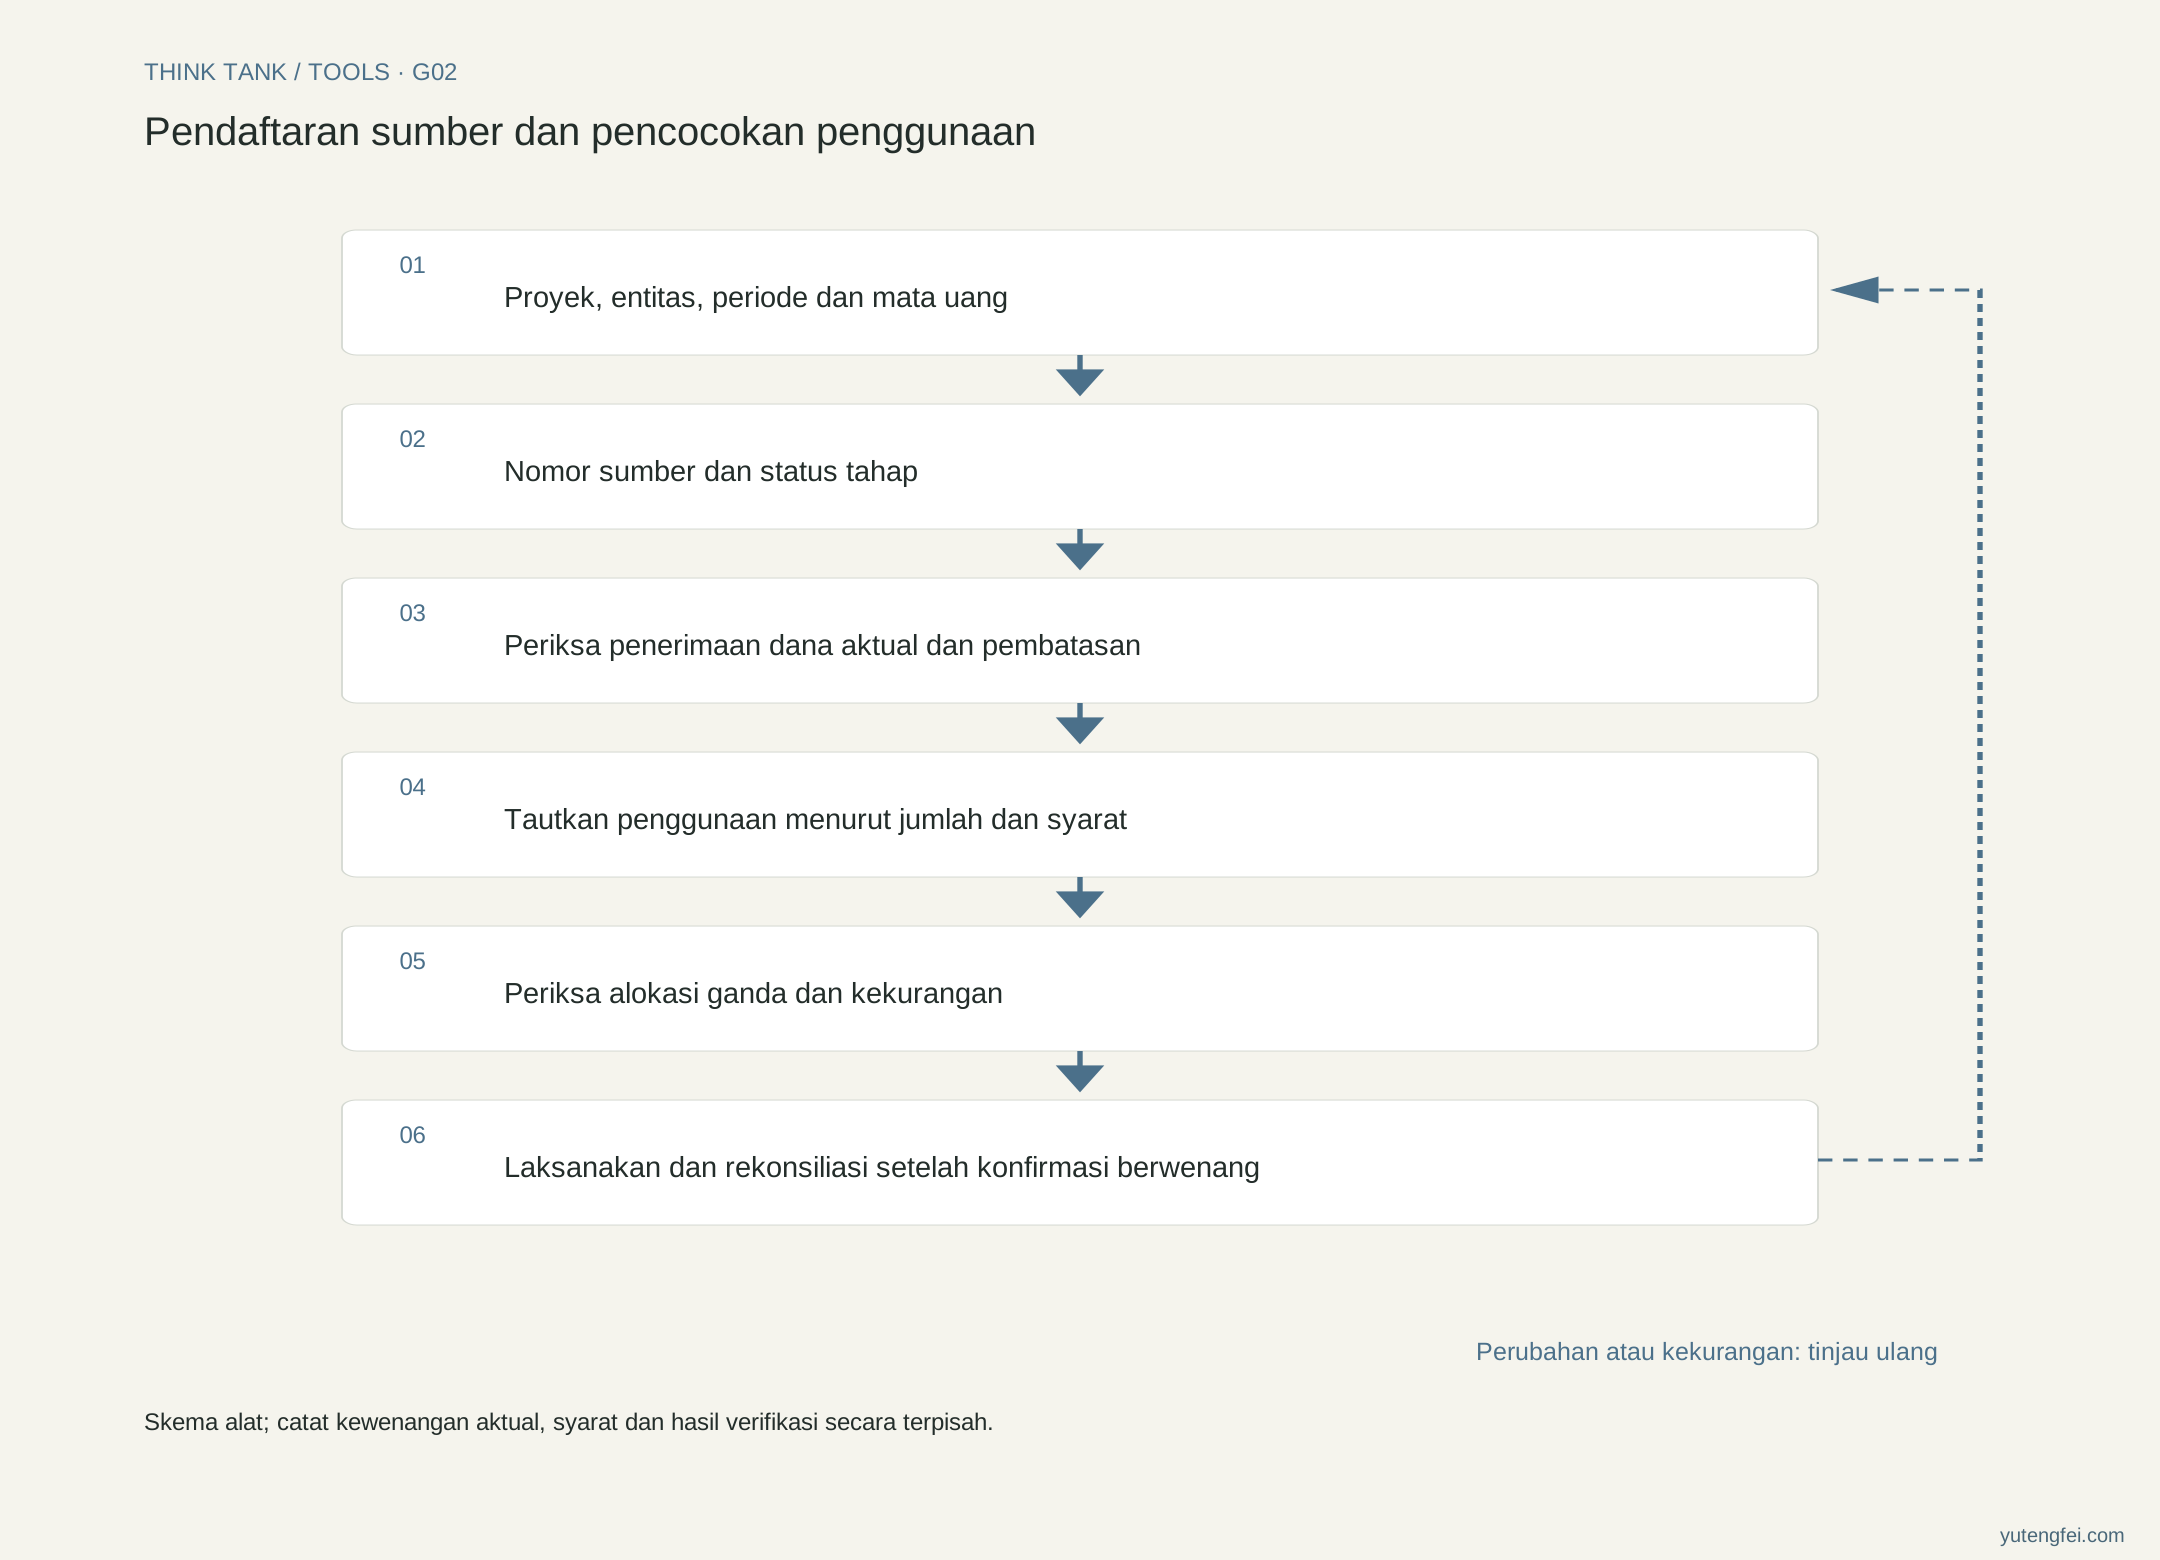
Unduh SVG: Pendaftaran sumber dan pencocokan penggunaan
4. Contoh hitungan fiktif untuk melihat selisih
Contoh berikut adalah asumsi pengajaran. Angkanya memakai satuan latihan dan tidak mewakili pelanggan, rekening atau pengaturan pembiayaan nyata.
Misalkan kas awal 0. Sumber S01 merencanakan investasi 1000, tetapi baru 600 yang diterima. Sebanyak 200 dibatasi untuk penggunaan khusus dan tunduk pada syarat pencairan, sehingga tidak boleh dipakai untuk pembelian biasa. Pengeluaran khusus pun harus menunggu terpenuhinya syarat terkait. Sumber S02 sebesar 300 baru berupa minat dan belum diterima.
Pada tanggal pemeriksaan, kas berjumlah 600 dan dana yang saat ini dapat dipakai untuk pembelian biasa 400. Jangan menjumlahkan 1000, 600 dan 300; jangan pula memakai minat 300 untuk menutup pembayaran saat ini.
Kebutuhan pembelian biasa 450 dan kebutuhan khusus 150. Pembelian biasa masih kekurangan 50. Walau kebutuhan khusus 150 lebih kecil dari dana terbatas 200, syarat penggunaannya tetap perlu diperiksa. Jumlah yang cukup tidak dengan sendirinya membenarkan persetujuan pembayaran.
Total kebutuhan 600 sama dengan kas 600, sehingga terlihat seimbang. Namun syarat penggunaannya tidak cocok; rencana belum dapat dijalankan hanya berdasarkan total tersebut. Itulah alasan pembatasan harus tetap ada dalam tabel pencocokan.
Misalkan 300 telah dibayar untuk pembelian biasa dan tidak ada perubahan kas lainnya. Kas akhir menjadi 300; dana terbatas tetap 200 dan saldo biasa menjadi 100. Dari kebutuhan awal 450, masih ada 150 yang belum dibayar, sehingga kekurangan dana biasa tetap 50. Jangan memasukkan kembali 300 yang sudah dibayar ke kebutuhan belum dibayar karena akan membesar-besarkan kekurangan.
5. Rekonsiliasi kas dan alokasi secara terpisah
Rekonsiliasi kas memeriksa apakah kas awal ditambah arus masuk aktual dikurangi arus keluar aktual sama dengan kas akhir. Rekonsiliasi alokasi memeriksa apakah jumlah yang direncanakan dari setiap sumber melebihi batasnya, satu penggunaan dialokasikan berulang, dan pembayaran telah dikurangkan dari kebutuhan yang belum dibayar.
Lakukan keduanya. Kas cocok bukan berarti penggunaan sudah disetujui; anggaran seimbang bukan berarti uang tunai tersedia.
Jika ada pengembalian dana, pembalikan atau perubahan syarat, catat nomor awal, dasar perubahan dan baris pencocokan terdampak. Jangan hanya menghapus catatan lama. Penerus perlu mengetahui apakah selisih berasal dari perubahan bisnis, perubahan dasar penentuan atau kesalahan pencatatan.
6. Hubungkan kekurangan dengan langkah berikutnya
Saat ada kekurangan, jelaskan apakah jumlah tidak cukup, waktu penerimaan tidak cocok, penggunaan dibatasi, atau persetujuan dan syarat pembayaran belum lengkap. Penyebab berbeda memerlukan penanganan berbeda.
Sumber tambahan yang diusulkan boleh dicatat sebagai rencana, tetapi belum boleh dipakai sebagai dana tersedia. Perpanjangan tenggat, pengurangan cakupan, pelaksanaan bertahap atau sumber pengganti memerlukan konfirmasi berwenang dan pemeriksaan dampak terhadap kontrak serta kewajiban pelaksanaan.
Jika penanggung jawab belum dikonfirmasi, tulis belum ditunjuk. Pisahkan tanggal rencana dan tanggal penyelesaian aktual. Jangan mencatat pembiayaan belum pasti sebagai komitmen atau pembayaran yang menunggu persetujuan sebagai selesai demi membuat tabel tampak rapi.
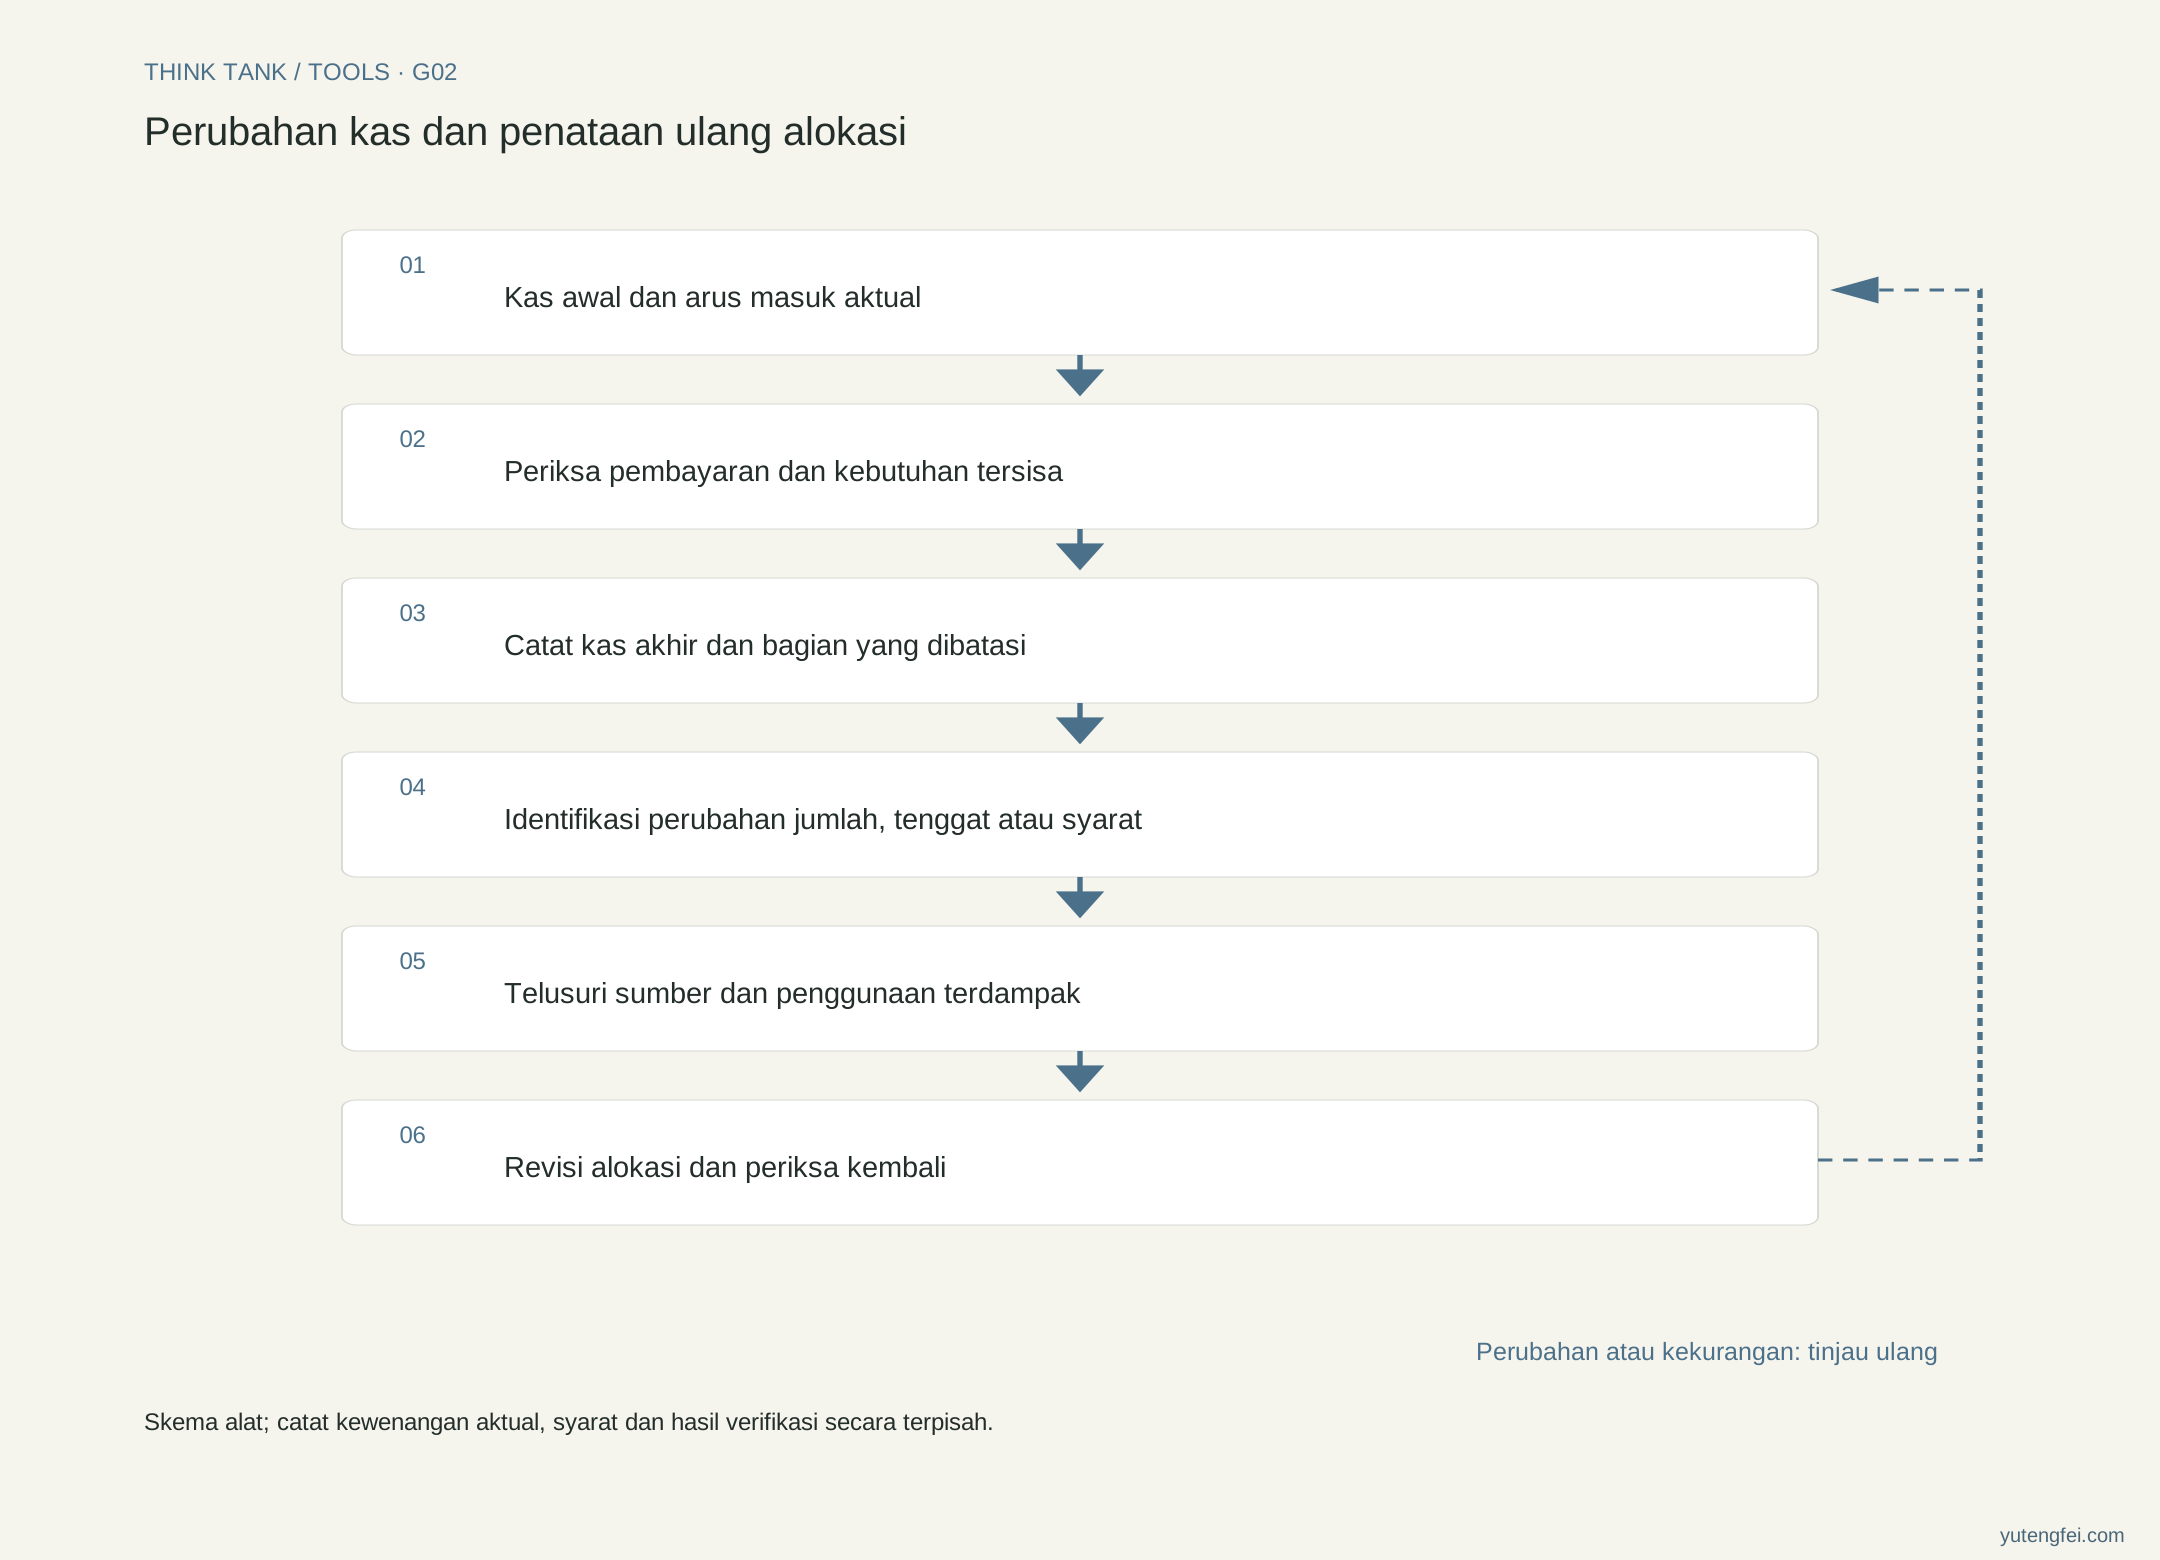
Unduh SVG: Perubahan kas dan penataan ulang alokasi
7. Mulai dari satu dana dan telusuri seluruh hubungannya
Dari bukti sumber, temukan penerimaan dana, pembatasan penggunaan, persetujuan penggunaan, pembayaran dan saldo akhir. Catat nomor, versi, waktu dan pemeriksa pada setiap hubungan.
Sumber dan penggunaan ditempatkan bersama untuk menghubungkan kas nyata, syarat penggunaan dan tugas bisnis. Pembaca perlu melihat apa yang boleh dilakukan sekarang, syarat yang masih kurang dan pemeriksaan berikutnya. Kerangka ini tidak menggantikan pembukuan aktual, tinjauan profesional atau kewenangan pembayaran.