Cara menggunakan sumber iniMetode
- Tujuan
- Batas dana, hasil, imbalan, dan aturan penarikan hanya menjelaskan bagaimana model dana diatur. Pertanyaan berikutnya adalah siapa penerima dana, aset apa yang didistribusikan, dari mana nilai berasal, siapa pihak lawan transaksi, dan apakah aset akhirnya benar-benar diterima. Melalui dua gambar, artikel ini menghubungkan parameter aturan dengan kegiatan usaha, hak dan tanggung jawab, serta proses realisasi pembayaran yang dapat diverifikasi.
- Syarat penggunaan
- Periksa apakah subjek, tujuan, dan kendala sesuai dengan tugas saat ini. Konfirmasikan syarat yang tidak dijelaskan dalam artikel.
- Metode
- Langkah, masukan, dan kriteria penyelesaian
- Bukti dan batas validasi
- Artikel ini menyajikan metode pengamatan dan pemeriksaan model dana. Diagram digunakan untuk menyusun pertanyaan dan bukti, bukan menyatakan bahwa proyek tertentu telah melaksanakannya atau telah terverifikasi. Tidak ada hasil validasi eksternal yang dicatat secara terpisah untuk artikel ini. Publikasi tidak membuktikan efektivitas; periksa bukti, asumsi, dan batasan dalam teks.
- Versi
- V1.0 · Direvisi 2026-11-07
- Diagram asli dan lampiran
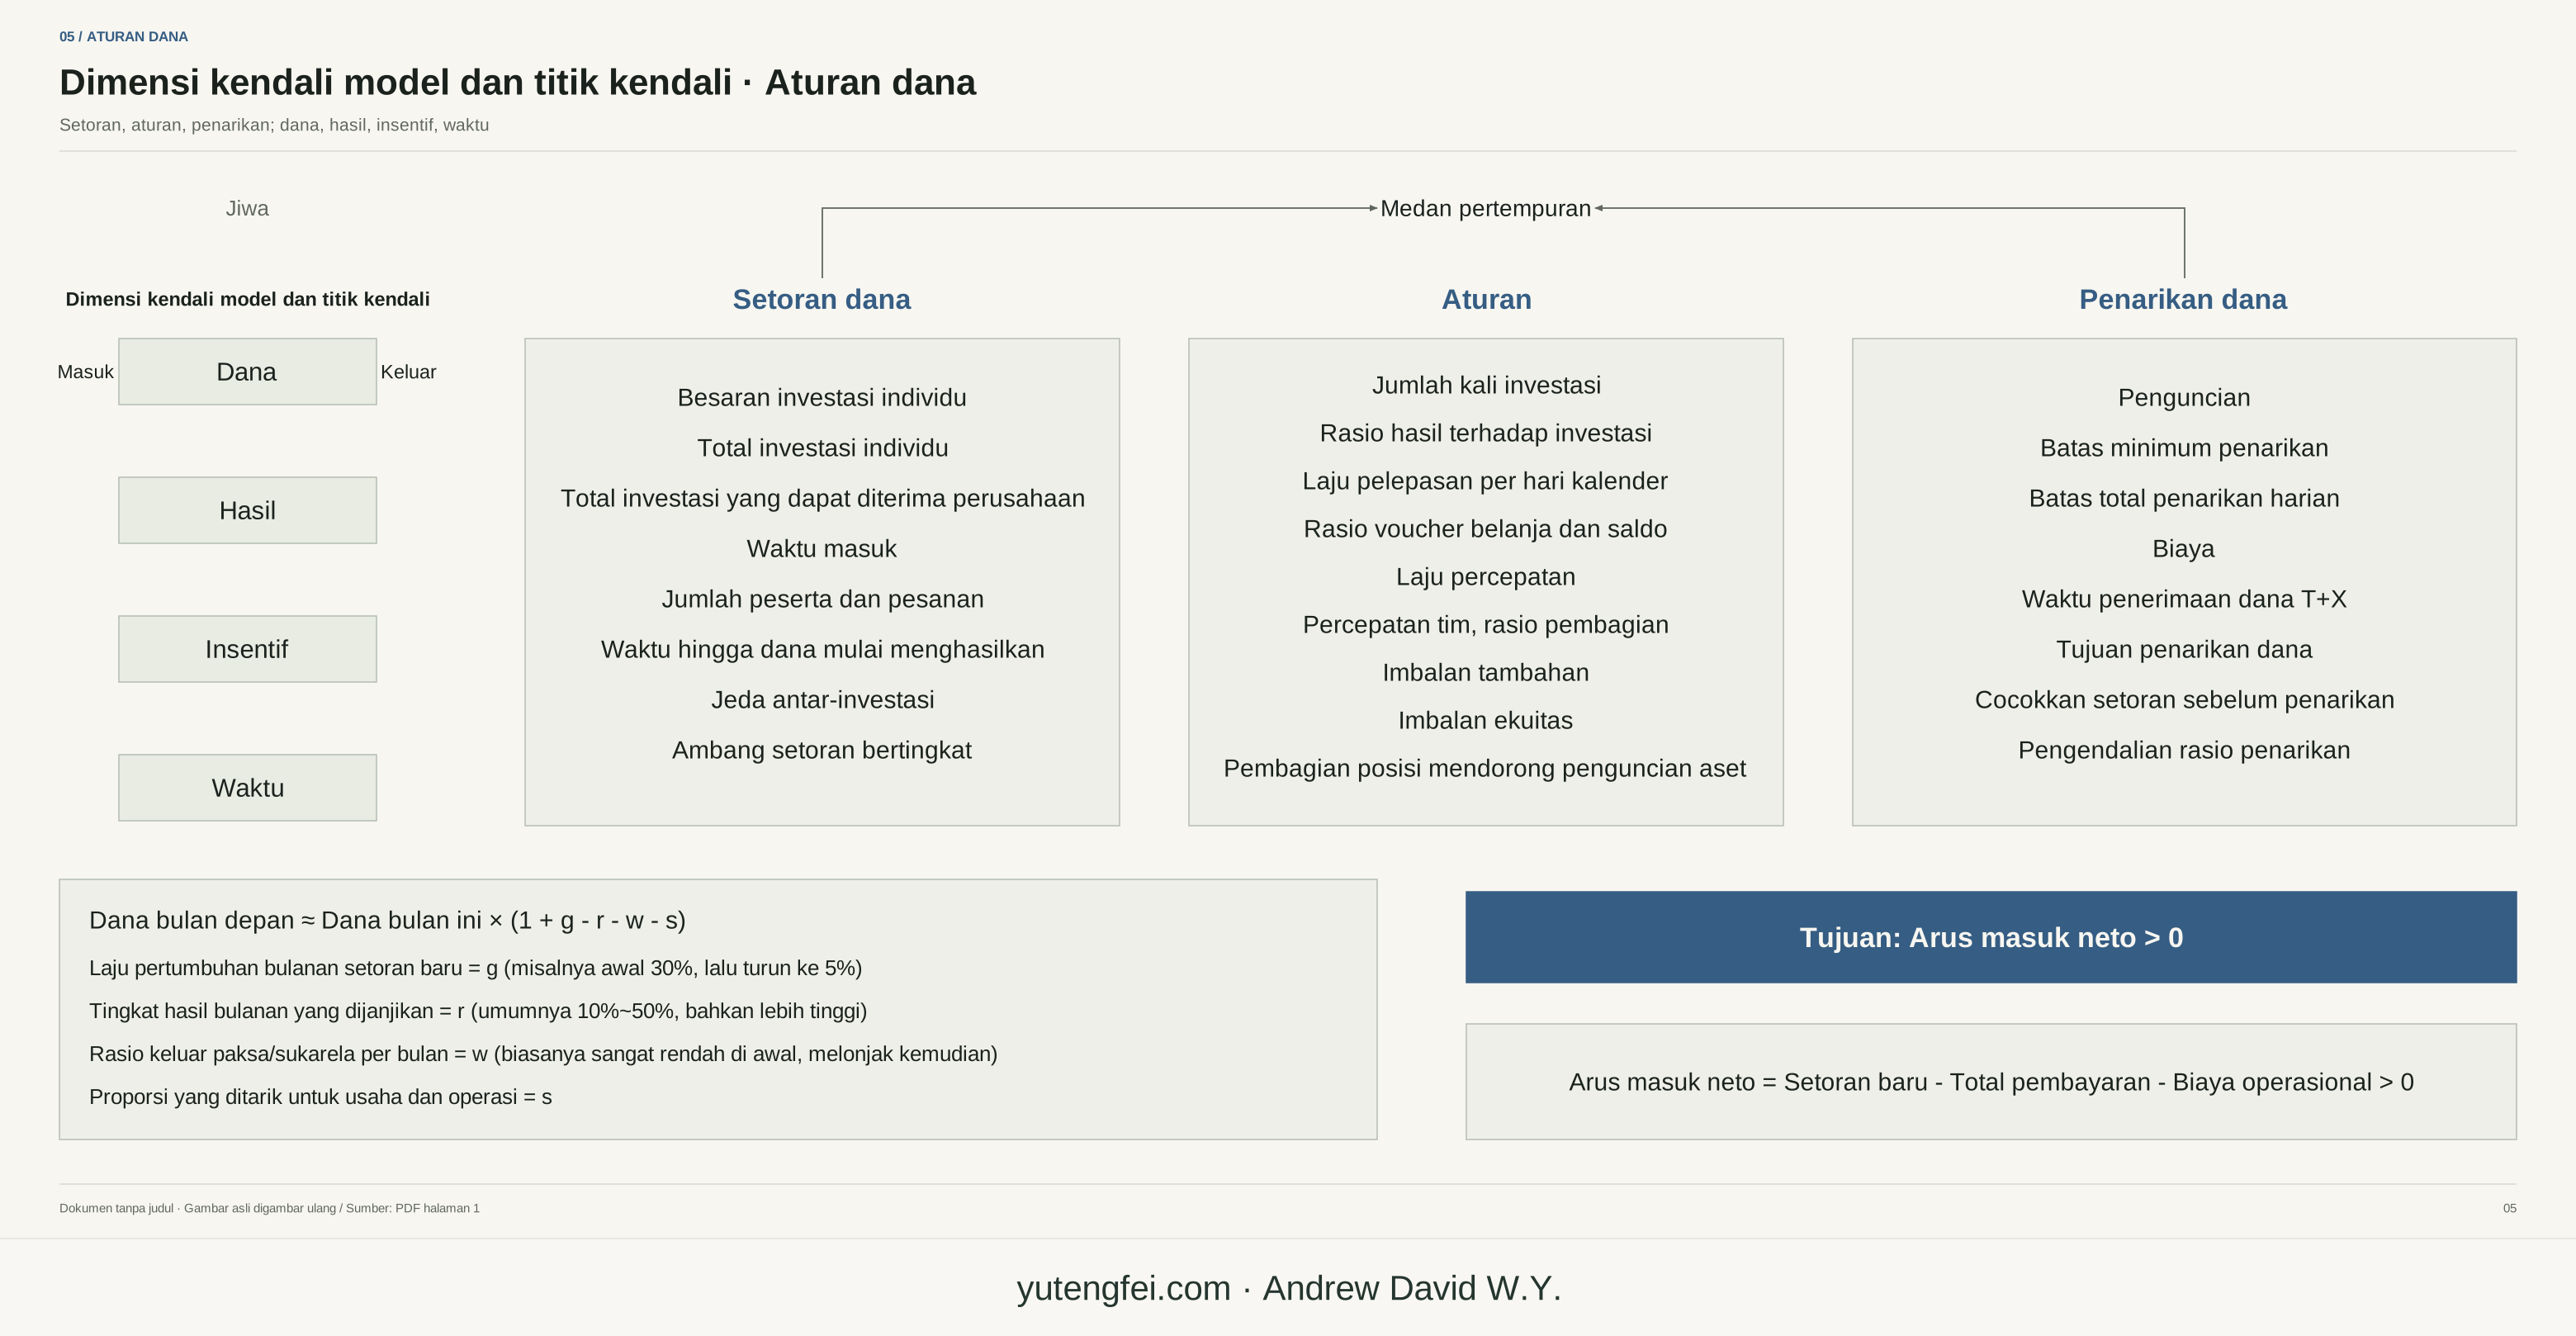
- Gambar 1: Diagram dimensi aturan dana dan titik kendali, yang mempertahankan empat dimensi pengamatan serta 25 bidang pemeriksaan dalam setoran dana, aturan, dan penarikan dana. Rumus lama serta angka berdasarkan pengalaman dalam gambar asli belum diverifikasi dan tidak menjadi dasar perhitungan artikel ini.
- Unduh diagram yang dapat diedit
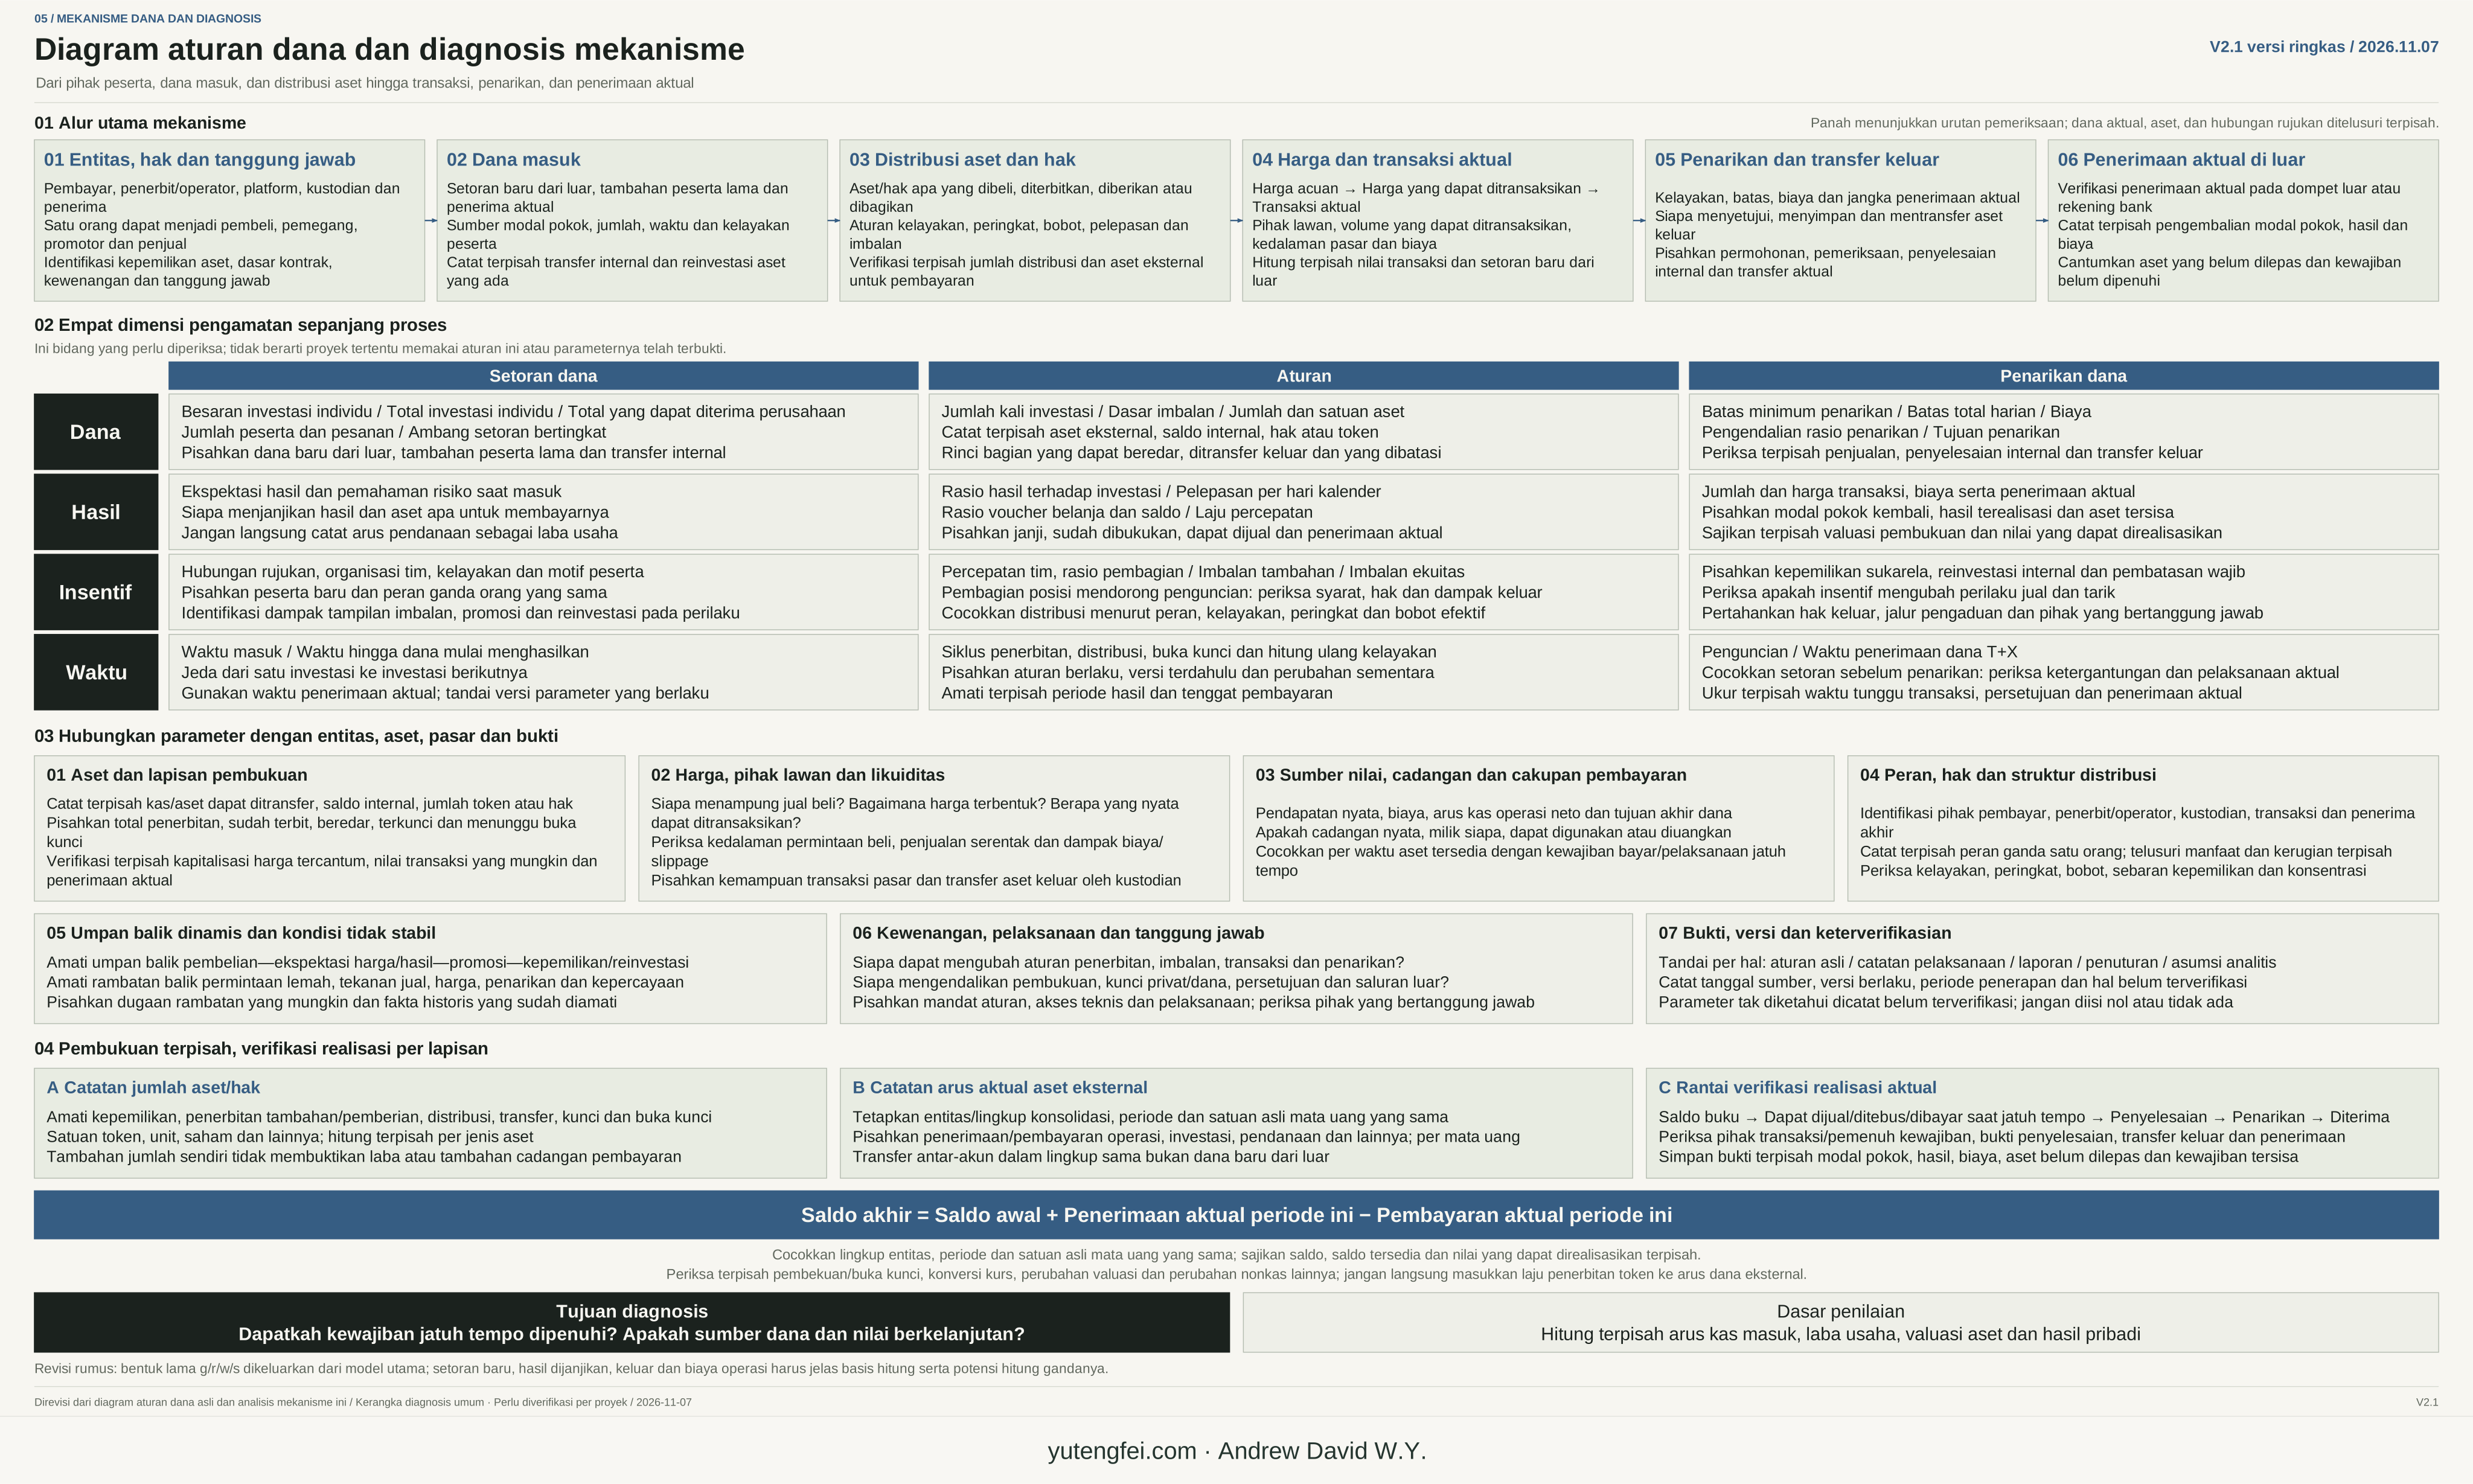
- Gambar 2: Diagram aturan dana dan diagnosis mekanisme V2.1, versi ringkas, yang menghubungkan entitas beserta hak dan tanggung jawab, masuknya dana, distribusi aset dan hak, transaksi aktual, penarikan dan transfer keluar, serta penerimaan aktual di luar platform dengan pencocokan aturan, dua jenis catatan, dan bukti realisasi. Panah menunjukkan urutan pemeriksaan.
- Unduh diagram yang dapat diedit
- Bacaan terkait
- Tautan eksternal dalam artikel
Ini adalah sumber pengetahuan untuk dibaca dan dikutip, bukan Skill yang sudah terpasang. Saat digunakan dengan AI, pertahankan sumber dan batasannya serta periksa hasilnya.
CC BY-NC-ND 4.0 · Berlaku untuk teks asli kecuali dinyatakan lain; materi pihak ketiga dikecualikan. Mengunduh atau membaca dengan mesin tidak memperluas lisensi yang ada atau memberi izin terpisah untuk turunan, penggunaan komersial, atau pelatihan model.
Ketika dihadapkan pada suatu model penghimpunan dan pengelolaan dana, orang biasanya lebih dulu bertanya: berapa yang ditanamkan, berapa hasilnya, dan kapan uang bisa kembali.
Lebih jauh, materi yang disajikan mungkin juga memuat rasio pelepasan bertahap, imbalan promosi, syarat reinvestasi, dan pembatasan penarikan. Setiap ketentuan dapat dijelaskan sendiri, tetapi jika disatukan belum tentu jelas: siapa yang menerima uang, apa yang bertambah di akun, dari mana hasil berasal, dan siapa yang akan menampung ketika peserta ingin keluar.
Menurut saya, analisis dapat dimulai dalam dua langkah. Pertama, buat daftar aturan secara lengkap. Lalu telusuri partisipasi, distribusi, transaksi, hingga penerimaan aktual untuk menghubungkan setiap angka dengan hubungan yang nyata. Langkah pertama membantu mencegah hal terlewat; langkah kedua membantu menilai apa yang menopang pengaturan tersebut.
Dua gambar berikut adalah kerangka kerja yang saya susun untuk menelaah persoalan seperti ini. Kerangka ini digunakan untuk mengatur penyelidikan dan pencocokan bukti, tanpa lebih dulu menyimpulkan keadaan proyek tertentu.
1. Empat dimensi pengamatan: tempatkan aturan dalam satu gambar terlebih dahulu
Dana mencakup modal yang ditanamkan serta penerimaan dan pembayaran; hasil mencakup apa yang diperoleh beserta sumbernya; insentif mencakup pengaruh aturan terhadap perilaku peserta; waktu mencakup kapan kelayakan, distribusi, dan realisasi pembayaran terjadi.
Kemudian uraikan tiga kolom—setoran dana, aturan, dan penarikan dana—untuk membentuk daftar periksa awal. Gambar 1 memuat 25 bidang yang perlu diperiksa.
| Kelompok | Bidang dari gambar asli yang perlu diperiksa |
|---|---|
| Setoran dana, 8 bidang | Besaran investasi individu; total investasi individu; total investasi yang dapat diterima perusahaan; waktu masuk; jumlah peserta dan pesanan; jangka waktu hingga dana mulai menghasilkan; jeda dari satu investasi ke investasi berikutnya; ambang setoran bertingkat |
| Aturan, 9 bidang | Jumlah kali investasi; rasio hasil terhadap investasi; laju pelepasan per hari kalender; rasio voucher belanja dan saldo; laju percepatan; percepatan tim dan rasio pembagian; imbalan tambahan; imbalan ekuitas; pembagian posisi untuk mendorong penguncian aset |
| Penarikan dana, 8 bidang | Penguncian; batas minimum penarikan; batas total penarikan harian; biaya; waktu dana benar-benar diterima T+X; tujuan penarikan dana; mencocokkan setoran masuk sebelum mengizinkan penarikan; pengendalian rasio penarikan |
Semua ini adalah bidang yang perlu diperiksa. Jika suatu pengaturan tidak ada dalam model tertentu, catat tidak berlaku; jika informasinya belum cukup, catat belum terverifikasi. Adanya “imbalan ekuitas” dalam gambar tidak membuktikan peserta sudah memperoleh kepemilikan ekuitas. Melihat “mencocokkan setoran masuk sebelum mengizinkan penarikan” juga tidak cukup untuk langsung menyimpulkan bahwa dana aktual pasti berjalan demikian.
Gambar 1 menyediakan bidang pemeriksaan; rumus lama di dalamnya tidak digunakan sebagai dasar perhitungan metode ini. Rumus “Dana bulan depan ≈ Dana bulan ini × (1+g-r-w-s)” tidak menjelaskan secara konsisten basis perhitungan setoran baru, pembayaran hasil, keluarnya peserta, dan biaya operasional, maupun apakah komponen tersebut saling tumpang tindih. Ungkapan “30% pada tahap awal, 5% pada tahap akhir”, “umumnya 10%–50%, bahkan lebih tinggi”, dan “sangat rendah di awal, melonjak kemudian” adalah ilustrasi atau generalisasi dalam gambar asli yang belum diverifikasi. Tidak ada bukti statistik yang mendukungnya; itu bukan data industri atau rekomendasi parameter. “Arus masuk neto > 0” pun hanya menggambarkan selisih penerimaan dan pembayaran selama suatu periode, tanpa membuktikan nilai usaha atau kemampuan memenuhi kewajiban secara berkelanjutan. Bagian berikut menggunakan penerimaan dan pembayaran aktual untuk entitas, periode, dan mata uang yang sama sebagai dasar pencocokan.

Lihat diagram vektor yang diperbesar · Unduh PNG resolusi tinggi · Unduh diagram yang dapat diedit
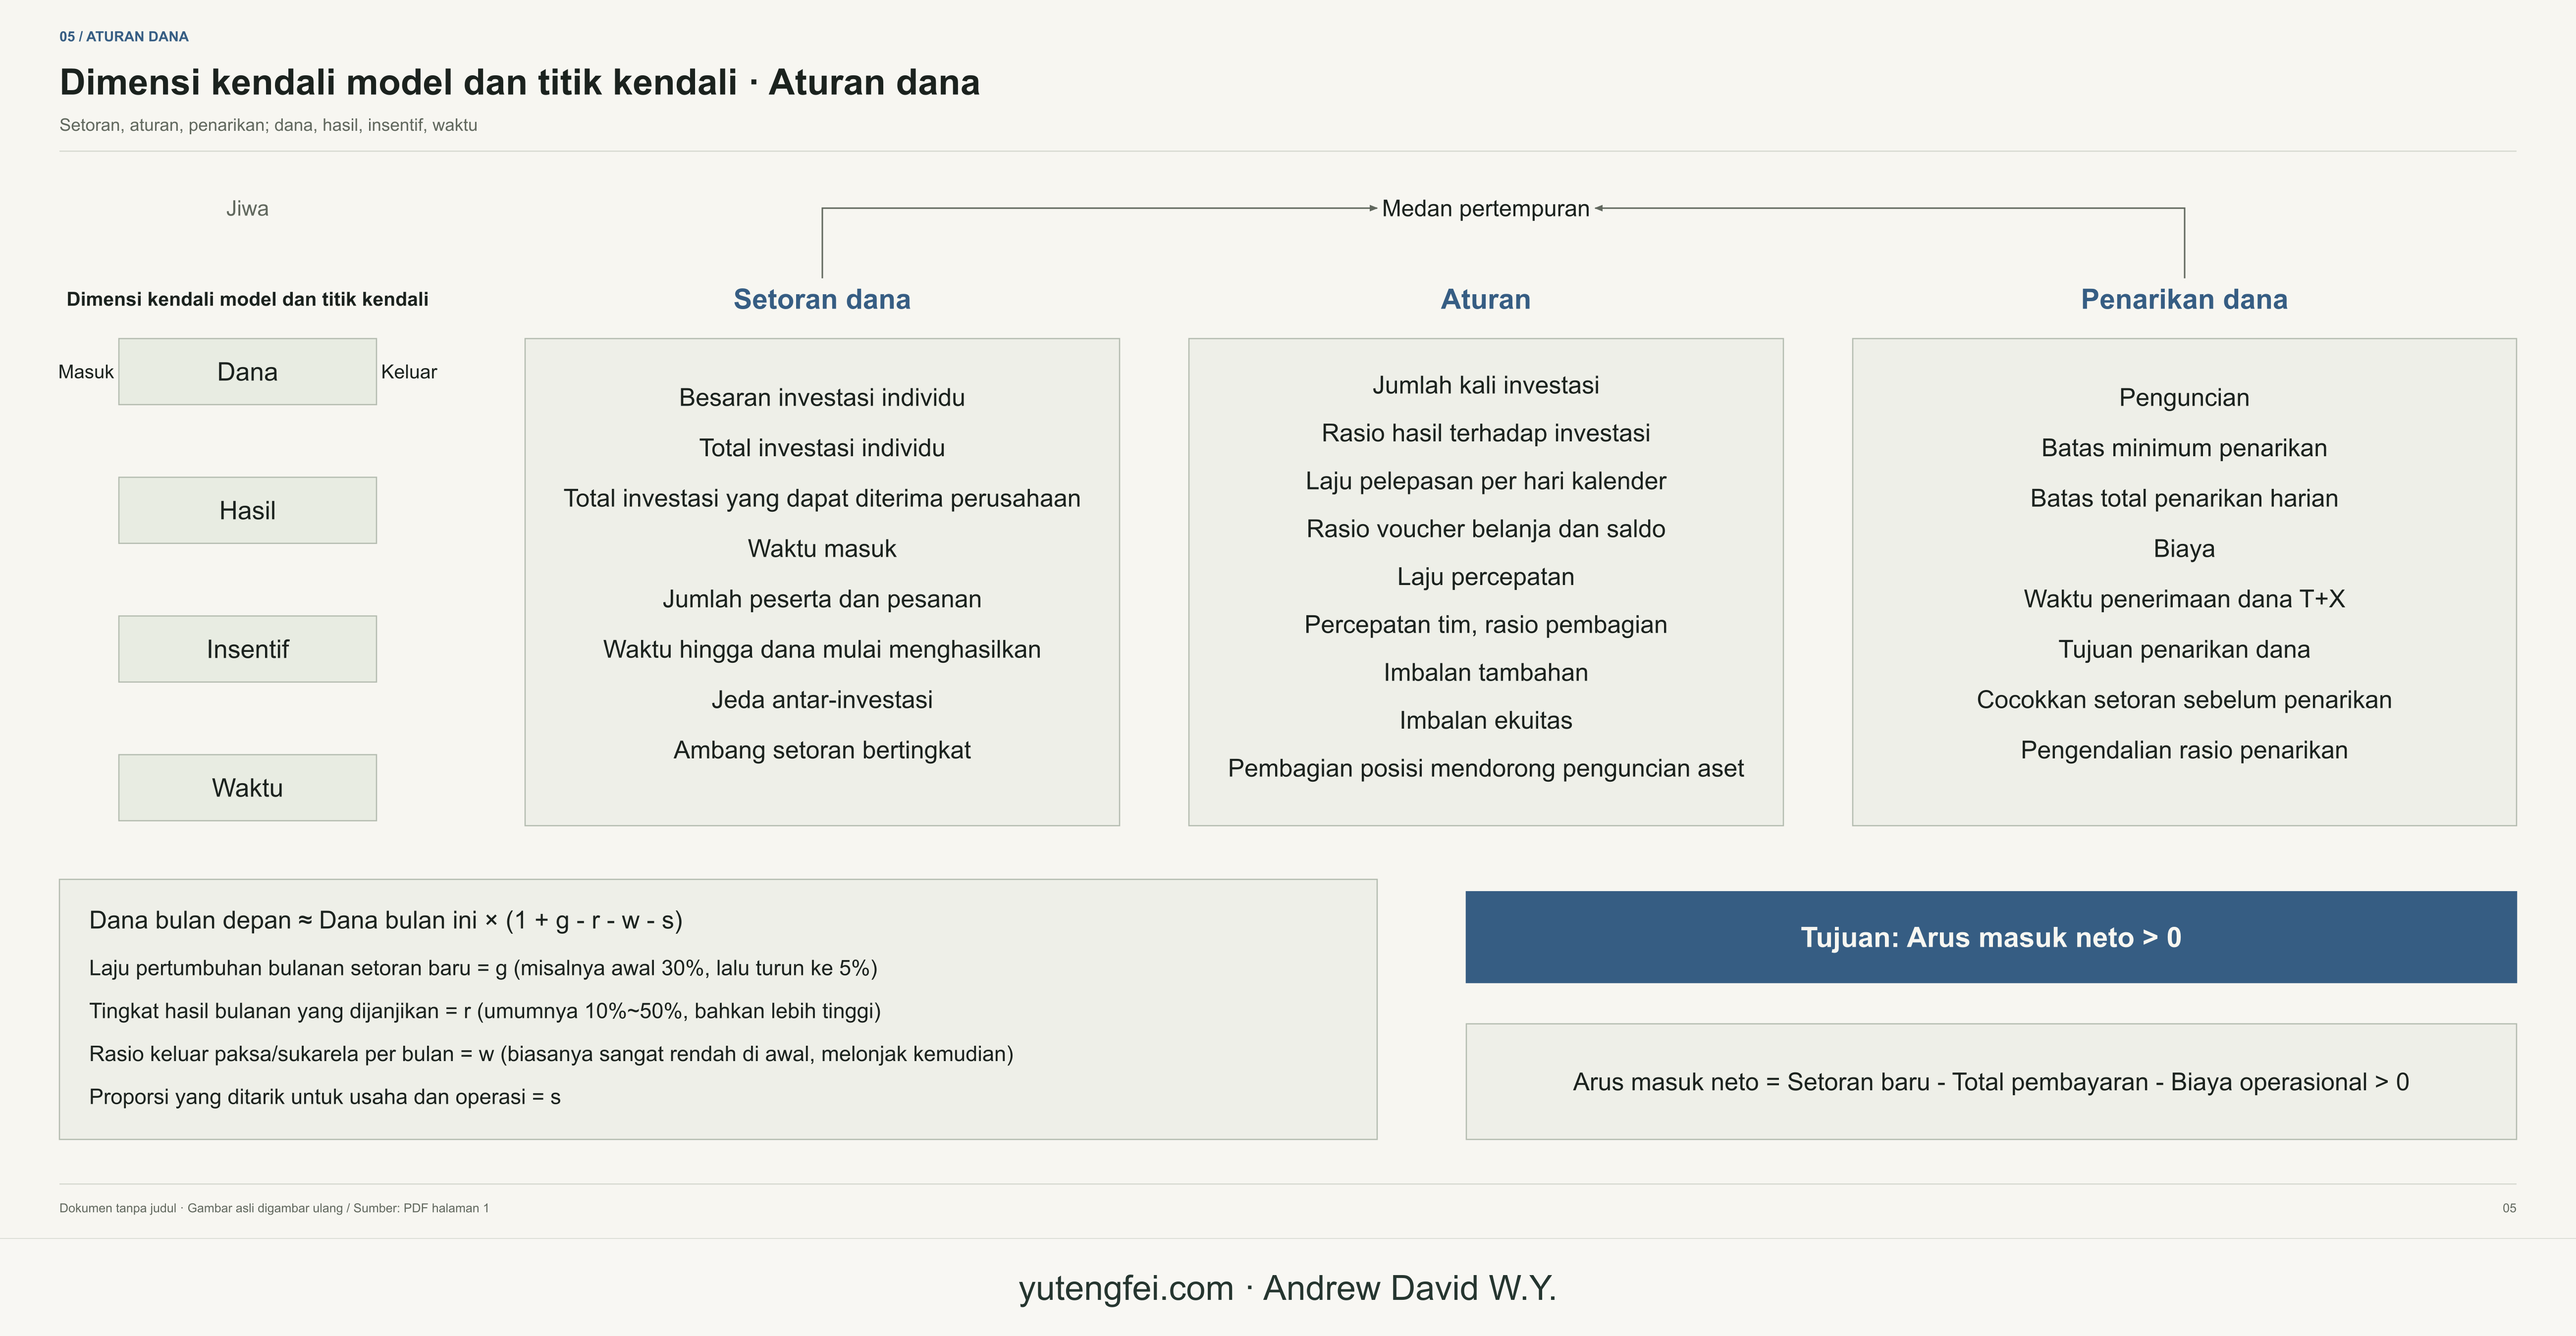
Gambar 1: Diagram dimensi aturan dana dan titik kendali, mempertahankan gambar asli. Ketika membaca “kendali atas model dan titik kendali”, periksa pula siapa memiliki kewenangan apa serta batasan yang berlaku dalam praktik. Daftar aturan tidak membuktikan adanya kemampuan pengendalian yang sesuai.
2. Telusuri enam tahap untuk menghubungkan aturan dengan kejadian aktual
Gambar 2 menguraikan jalur pemeriksaan menjadi: entitas serta hak dan tanggung jawab; masuknya dana; distribusi aset dan hak; penetapan harga dan transaksi aktual; penarikan dan transfer keluar; serta penerimaan aktual di luar platform.
Pertama, identifikasi pihak yang terlibat. Siapa pembayar, penerbit atau operator, platform, kustodian, pihak lawan transaksi, dan penerima akhir? Apakah nama merek, nama pada antarmuka, dan entitas dalam kontrak dapat dicocokkan? Ketika satu orang sekaligus menjadi pembeli, pemegang, promotor, dan penjual, setiap peran tetap harus dicatat terpisah.
Berikutnya, lihat masuknya dana. Catat secara terpisah setoran baru dari luar, tambahan peserta lama, transfer internal, dan reinvestasi aset yang sudah ada. Cari bukti yang sesuai mengenai entitas dan akun yang benar-benar menerima uang, penggunaan uang, hak yang diperoleh, serta kewajiban yang ditanggung.
Lalu cocokkan distribusi, transaksi, dan transfer keluar. Aset apa yang timbul dari penerbitan atau imbalan, dan berdasarkan kelayakan apa aset itu dibagikan? Ketika perlu dijual, siapa yang bersedia membeli? Ketika perlu ditebus atau dibayar pada jatuh tempo, siapa yang wajib memenuhi kewajiban? Terakhir, apakah aset benar-benar masuk ke akun di luar platform yang dapat digunakan oleh peserta?

Lihat diagram vektor yang diperbesar · Unduh PNG resolusi tinggi · Unduh diagram yang dapat diedit
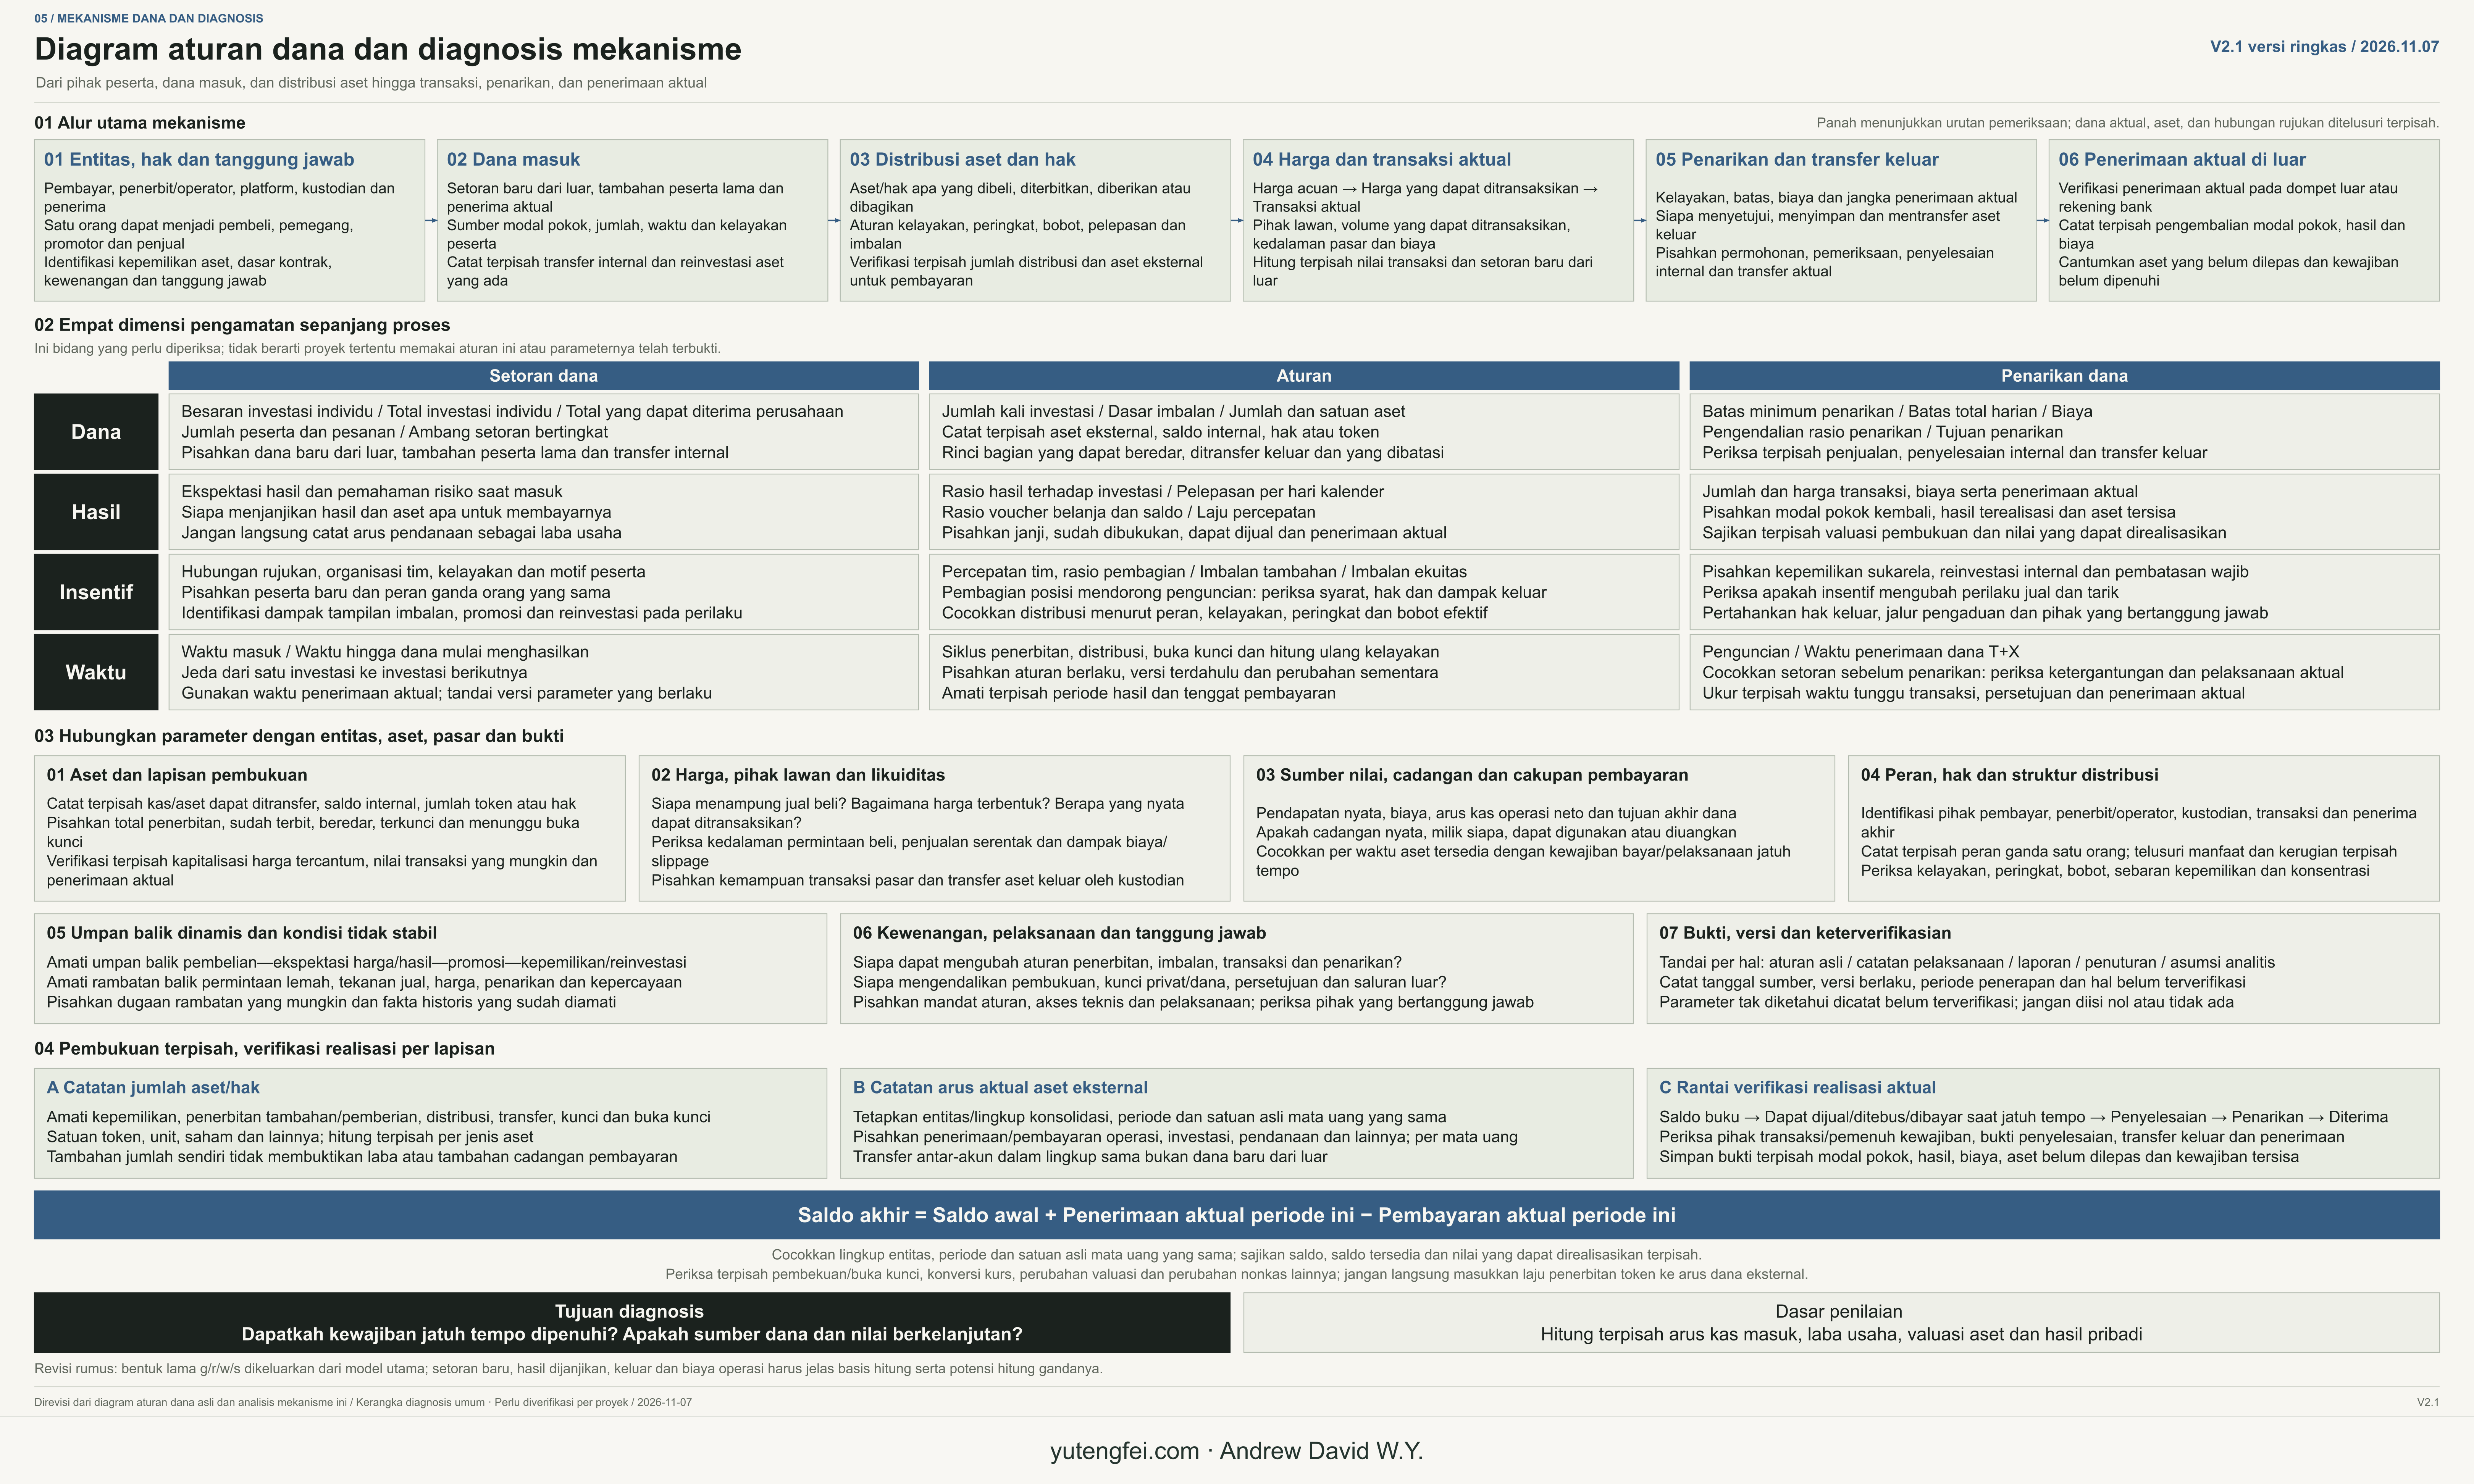
Gambar 2: Diagram aturan dana dan diagnosis mekanisme, V2.1 versi ringkas. Panah enam tahap menunjukkan urutan pemeriksaan. Arus dana aktual, arus aset, dan hubungan rujukan harus ditelusuri secara terpisah. Kegiatan nyata dapat mundur, menunggu, berulang, atau tidak melalui jual beli pasar. Garis lurus pada gambar tidak boleh dianggap sebagai transaksi yang sudah terjadi.
3. Ketika akun bertambah, periksa dahulu apa yang bertambah
Kas, aset yang dapat ditransfer, saldo internal, jumlah token, dan porsi hak perlu dipahami secara terpisah.
Ketika menerima imbalan, pertanyaan pertama adalah satuannya. Berapa token atau porsi yang bertambah, berdasarkan aturan apa, dapat dipakai untuk apa, dan apakah ada syarat pengalihan, penguncian, atau pemenuhan kewajiban? Setelah jumlah bertambah, lanjutkan dengan memeriksa hak yang terkait serta syarat realisasinya.
Angka internal juga harus dihubungkan dengan aset di luar platform. Saldo pada antarmuka berarti sistem telah membuat pencatatan. Apakah ada aset yang sesuai dalam penitipan, siapa yang mengendalikan, dan apakah aset dapat ditransfer keluar memerlukan bukti lain. Bahkan ketika nama yang ditampilkan sama dengan aset eksternal, penerimaan aktual tetap harus dicocokkan.
Harga pun perlu dibedakan menurut tingkatannya. Harga acuan atau harga tercantum, harga yang benar-benar bersedia dibayar pembeli, dan harga yang memungkinkan transaksi dalam jumlah tertentu mendukung penilaian yang berbeda. Mengalikan satu harga penawaran dengan seluruh jumlah yang dimiliki menghasilkan angka pembukuan, yang tidak bisa langsung dianggap sebagai jumlah yang akan diterima jika seluruh posisi dilepas.
Di sini, modal pokok, hasil yang telah direalisasikan, dan aset tersisa juga harus tetap dicatat. Menunjukkan satu penerimaan yang berhasil tidak menjelaskan apakah seluruh modal peserta tersebut telah kembali, atau apakah aset peserta lain dapat dicairkan dengan syarat yang sama.
4. Untuk keluar, periksa kemampuan bertransaksi dan kemampuan mentransfer aset keluar sekaligus
Sebagian pengaturan menyediakan jalan keluar melalui penjualan di pasar, sebagian melalui penebusan atau pembayaran jatuh tempo sesuai kontrak. Pastikan dahulu jalur yang berlaku, kemudian periksa syarat masing-masing.
Penjualan di pasar memerlukan pihak lawan transaksi. Periksa permintaan beli aktual, jumlah yang dapat ditransaksikan, kemampuan menyerap penjualan serentak, serta biaya dan perubahan harga. Platform yang mengizinkan pengajuan pesanan jual hanya menunjukkan bahwa permohonan diterima; tetap perlu dilihat apakah transaksi benar-benar terjadi.
Setelah transaksi terjadi, periksa pula apakah aset dapat ditransfer keluar. Siapa yang menyimpan, menyetujui, dan melaksanakan transfer? Milik siapa cadangan tersebut, dan apakah dibatasi oleh penjaminan, tujuan penggunaan, atau syarat lain? Kelancaran pencocokan transaksi dan kemampuan kustodian membayar harus diperiksa secara terpisah.
Hak keluar juga harus dikaitkan dengan pengaturan yang spesifik. Mana kepemilikan yang dipertahankan secara sukarela, mana pembatasan yang telah disepakati sebelumnya, dan mana syarat yang ditambahkan kemudian? Kepada siapa keberatan diajukan, siapa berwenang mengubah aturan, dan bagaimana hak yang telah dikonfirmasi ditangani? Peserta perlu memahami haknya untuk menilai arti nyata dari melanjutkan partisipasi.
Pertanyaan-pertanyaan ini memisahkan lapisan “dapat dilihat, dapat diajukan, dapat ditransaksikan, dapat ditarik, sudah diterima”. Kesimpulan harus berhenti pada lapisan tempat pemeriksaan berhenti.
5. Ketika dana bertambah, lanjutkan mencari sumber nilai dan tanggung jawab
Pendanaan yang diperoleh perusahaan dapat mendukung produk, pasokan, tim, dan pengembangan pasar, sekaligus menimbulkan hak dan tanggung jawab terkait. Penerimaan pendanaan dan laba dari kegiatan usaha harus dicatat terpisah.
Untuk menelaah hasil, kembali pada bagaimana pendapatan terbentuk, biaya usaha, apa yang tersisa setelah kewajiban dipenuhi, serta kapan kas masuk dan keluar. Jika peserta memperoleh hasil dari penjualan aset, periksa pula siapa yang membayar dan apa yang diserahkan. Hasil transaksi pribadi tidak boleh langsung ditulis sebagai laba usaha platform.
Karena itu, sekalipun arus masuk neto positif, masih perlu ditanyakan: kewajiban pembayaran jatuh tempo atau layanan apa yang timbul dari dana baru? Tanggung jawab apa yang dapat ditopang oleh aset yang tersedia untuk digunakan? Jika dana baru melambat, apakah pendapatan usaha dan sumber daya yang ada dapat menopang pemenuhan kewajiban berikutnya?
Hubungan para pemangku kepentingan juga ada di sini. Ada yang menanamkan dana, menyediakan kemampuan usaha, membentuk permintaan, atau menanggung tanggung jawab penitipan, penyerahan, dan layanan. Distribusi memerlukan dasar, janji memerlukan sumber penopang, dan risiko serta kerugian harus ada yang menanggung. Hanya melihat siapa yang menerima imbalan mudah membuat kita mengabaikan fondasi usaha yang mempertahankan kerja sama.
6. Sertakan perubahan, kewenangan, dan bukti
Tabel parameter yang statis sulit menjelaskan sendiri hasil setelah suatu jangka waktu.
Pembelian dapat memengaruhi harga. Tampilan harga dan hasil dapat memengaruhi penyebaran informasi serta ekspektasi, yang kemudian memengaruhi kepemilikan, reinvestasi, dan penjualan. Tambahan jumlah aset dari distribusi berkelanjutan juga dapat menjadi volume penjualan yang perlu ditampung pada masa mendatang.
Sebaliknya, melemahnya permintaan beli, penjualan serentak, perubahan harga, dan kebutuhan untuk keluar juga dapat saling memengaruhi. Yang disebutkan di sini adalah hubungan umpan balik yang perlu diteliti. Tahap mana yang benar-benar terjadi dan seberapa besar pengaruhnya harus didukung catatan, bukan langsung diterapkan sebagai hubungan sebab-akibat historis suatu proyek.
Pada saat yang sama, pastikan kewenangan pengendalian. Siapa yang dapat mengubah aturan penerbitan, imbalan, transaksi, dan penarikan? Siapa yang mengendalikan pembukuan, kunci privat, atau dana, dan siapa yang bertanggung jawab atas persetujuan serta saluran eksternal? Selain kewenangan tertulis, periksa siapa yang benar-benar melaksanakannya. Jika kewenangan belum diketahui, pertahankan status belum terverifikasi; jangan menganggap satu orang dapat menentukan segalanya.
Setiap parameter juga perlu disertai sumber, versi, periode berlaku, dan status saat ini. Tandai secara terpisah teks aturan asli, catatan pelaksanaan aktual, laporan atau penuturan ulang, dan asumsi analitis. Jika materi saling bertentangan, pertahankan pertentangan itu dalam catatan. Jika data cadangan belum diperoleh, catat belum diverifikasi; jangan mengisinya dengan nol atau menjadikannya alasan untuk memastikan bahwa cadangan mencukupi.
7. Pisahkan dua pembukuan, lalu cocokkan sekali lagi realisasi pembayaran
Saya menyarankan setidaknya dua jenis catatan.
Yang pertama mencatat jumlah aset dan hak. Catat yang telah dimiliki, diterbitkan atau diberikan, didistribusikan, dialihkan, dikunci, dan dibuka kembali menurut satuan aslinya, seperti token, unit penyertaan, atau saham. Jangan menjumlahkan aset yang berbeda.
Yang kedua mencatat penerimaan dan pembayaran aktual aset eksternal. Tetapkan entitas atau lingkup konsolidasi yang sama, periode yang sama, serta satuan asli mata uang yang sama, lalu cocokkan:
Saldo akhir = Saldo awal + Penerimaan aktual selama periode − Pembayaran aktual selama periode.
Transfer antar-akun dalam lingkup yang sama tidak dihitung lagi sebagai dana baru dari luar. Perubahan nonkas seperti pembekuan dan pembukaan kunci, konversi kurs, serta perubahan valuasi harus dicocokkan terpisah. Rumus ini dipakai untuk mencocokkan penerimaan dan pembayaran aktual. Saldo yang dapat digunakan, valuasi pembukuan, dan nilai yang dapat direalisasikan tetap harus disajikan terpisah.
Kemudian pilih satu partisipasi. Mulai dari dasar pembayaran, telusuri pencatatan aset, dasar distribusi, pihak transaksi atau pihak yang wajib memenuhi kewajiban, bukti penyelesaian, serta catatan transfer keluar dan penerimaan. Simpan entitas, nilai atau jumlah, satuan, waktu, versi, dan dasar pencocokan di setiap tahap.
Penilaian akhir perlu menjelaskan: apa yang sudah dipastikan, bagian mana yang masih memiliki celah, apa yang menopang kewajiban jatuh tempo, serta siapa yang selanjutnya perlu melengkapi dokumen apa.
Memahami suatu model dana memerlukan aturan, usaha, hak, serta penerimaan dan pembayaran aktual yang dapat saling menjelaskan. Parameter yang lengkap memberi titik awal pembahasan. Nilai yang memiliki sumber, tanggung jawab yang dapat ditetapkan, dan realisasi pembayaran yang berbukti memberi dasar untuk terus menilai serta melanjutkan kerja sama. Metode ini masih perlu dipakai dan diperbaiki dalam kegiatan nyata; satu diagram tidak dapat menggantikan verifikasi fakta.
Sumber metode dan referensi
Artikel ini berangkat dari 25 bidang dalam diagram aturan dana asli, lalu mengembangkan hubungan pemeriksaan antara entitas, aset, pasar, hak dan tanggung jawab, umpan balik, serta bukti. Kedua gambar membentuk kerangka kerja yang disusun penulis dan tidak berarti telah selesai divalidasi secara empiris.
Penjelasan resmi IAS 7 — Laporan Arus Kas dari IFRS Foundation membagi arus kas selama periode menjadi aktivitas operasi, investasi, dan pendanaan. Penjelasan tersebut juga menyatakan bahwa transaksi investasi dan pendanaan yang tidak melibatkan kas atau setara kas harus dikeluarkan dari laporan arus kas dan diungkapkan secara terpisah. Artikel ini hanya menggunakannya untuk mendukung klasifikasi penerimaan dan pembayaran serta pencatatan terpisah atas hal nonkas. Kedua gambar dan metode diagnosisnya bukan bagian dari standar tersebut.