Saat membahas pencatatan, orang bertanya pasar, waktu, biaya. Itu perlu, tetapi sebelumnya: mengapa perusahaan ini memerlukan pasar modal? Dana untuk apa, usaha siap, siapa memikul tata kelola/keterbukaan berkelanjutan, bagaimana hak pemegang lama berubah? Tanpa itu, kalender belum menjelaskan posisi.
Saya melihatnya dalam empat tahap: strategi, pilihan jalur, kolaborasi pelaksanaan, operasi berkelanjutan. Tiap tahap memperjelas pertanyaan dan bukti sebelum lanjut, melengkapi, menyesuaikan, atau menunda tindakan modal ini. Pencatatan dapat menjadi titik penting, operasi dan tanggung jawab tetap lanjut.
Ini peta belajar. Sebagian aturan AS membedakan konsep; penerbit, transaksi, tempat tetap diperiksa sendiri. Empat tahap/latihan adalah metode kerja, bukan prosedur hukum universal.
1. Kaitkan tujuan pencatatan dengan usaha
Butuh dana: siapa, untuk apa, kapan, syarat yang dapat ditanggung? Ingin akuisisi: sasaran, integrasi, sumber pembayaran, tata kelola. Saham boleh dipelajari sebagai imbalan tetapi penerimaan pihak lain dan keabsahan penerbitan/transaksi dikonfirmasi terpisah. Kredibilitas publik memerlukan keterbukaan, pengawasan, biaya keuangan/tata kelola/ahli.
Daftar manfaat bukan strategi. Tulis satu halaman: masalah kini, bagian yang hendak diselesaikan modal, bagian yang tetap membutuhkan produk, pelanggan, tenaga, operasi. Bandingkan “belum sekarang”: memperkuat dasar usaha/keuangan atau dana bertahap juga perlu alasan. Simpan target, batas, pertanyaan, jangan cepat memberi label jalur.
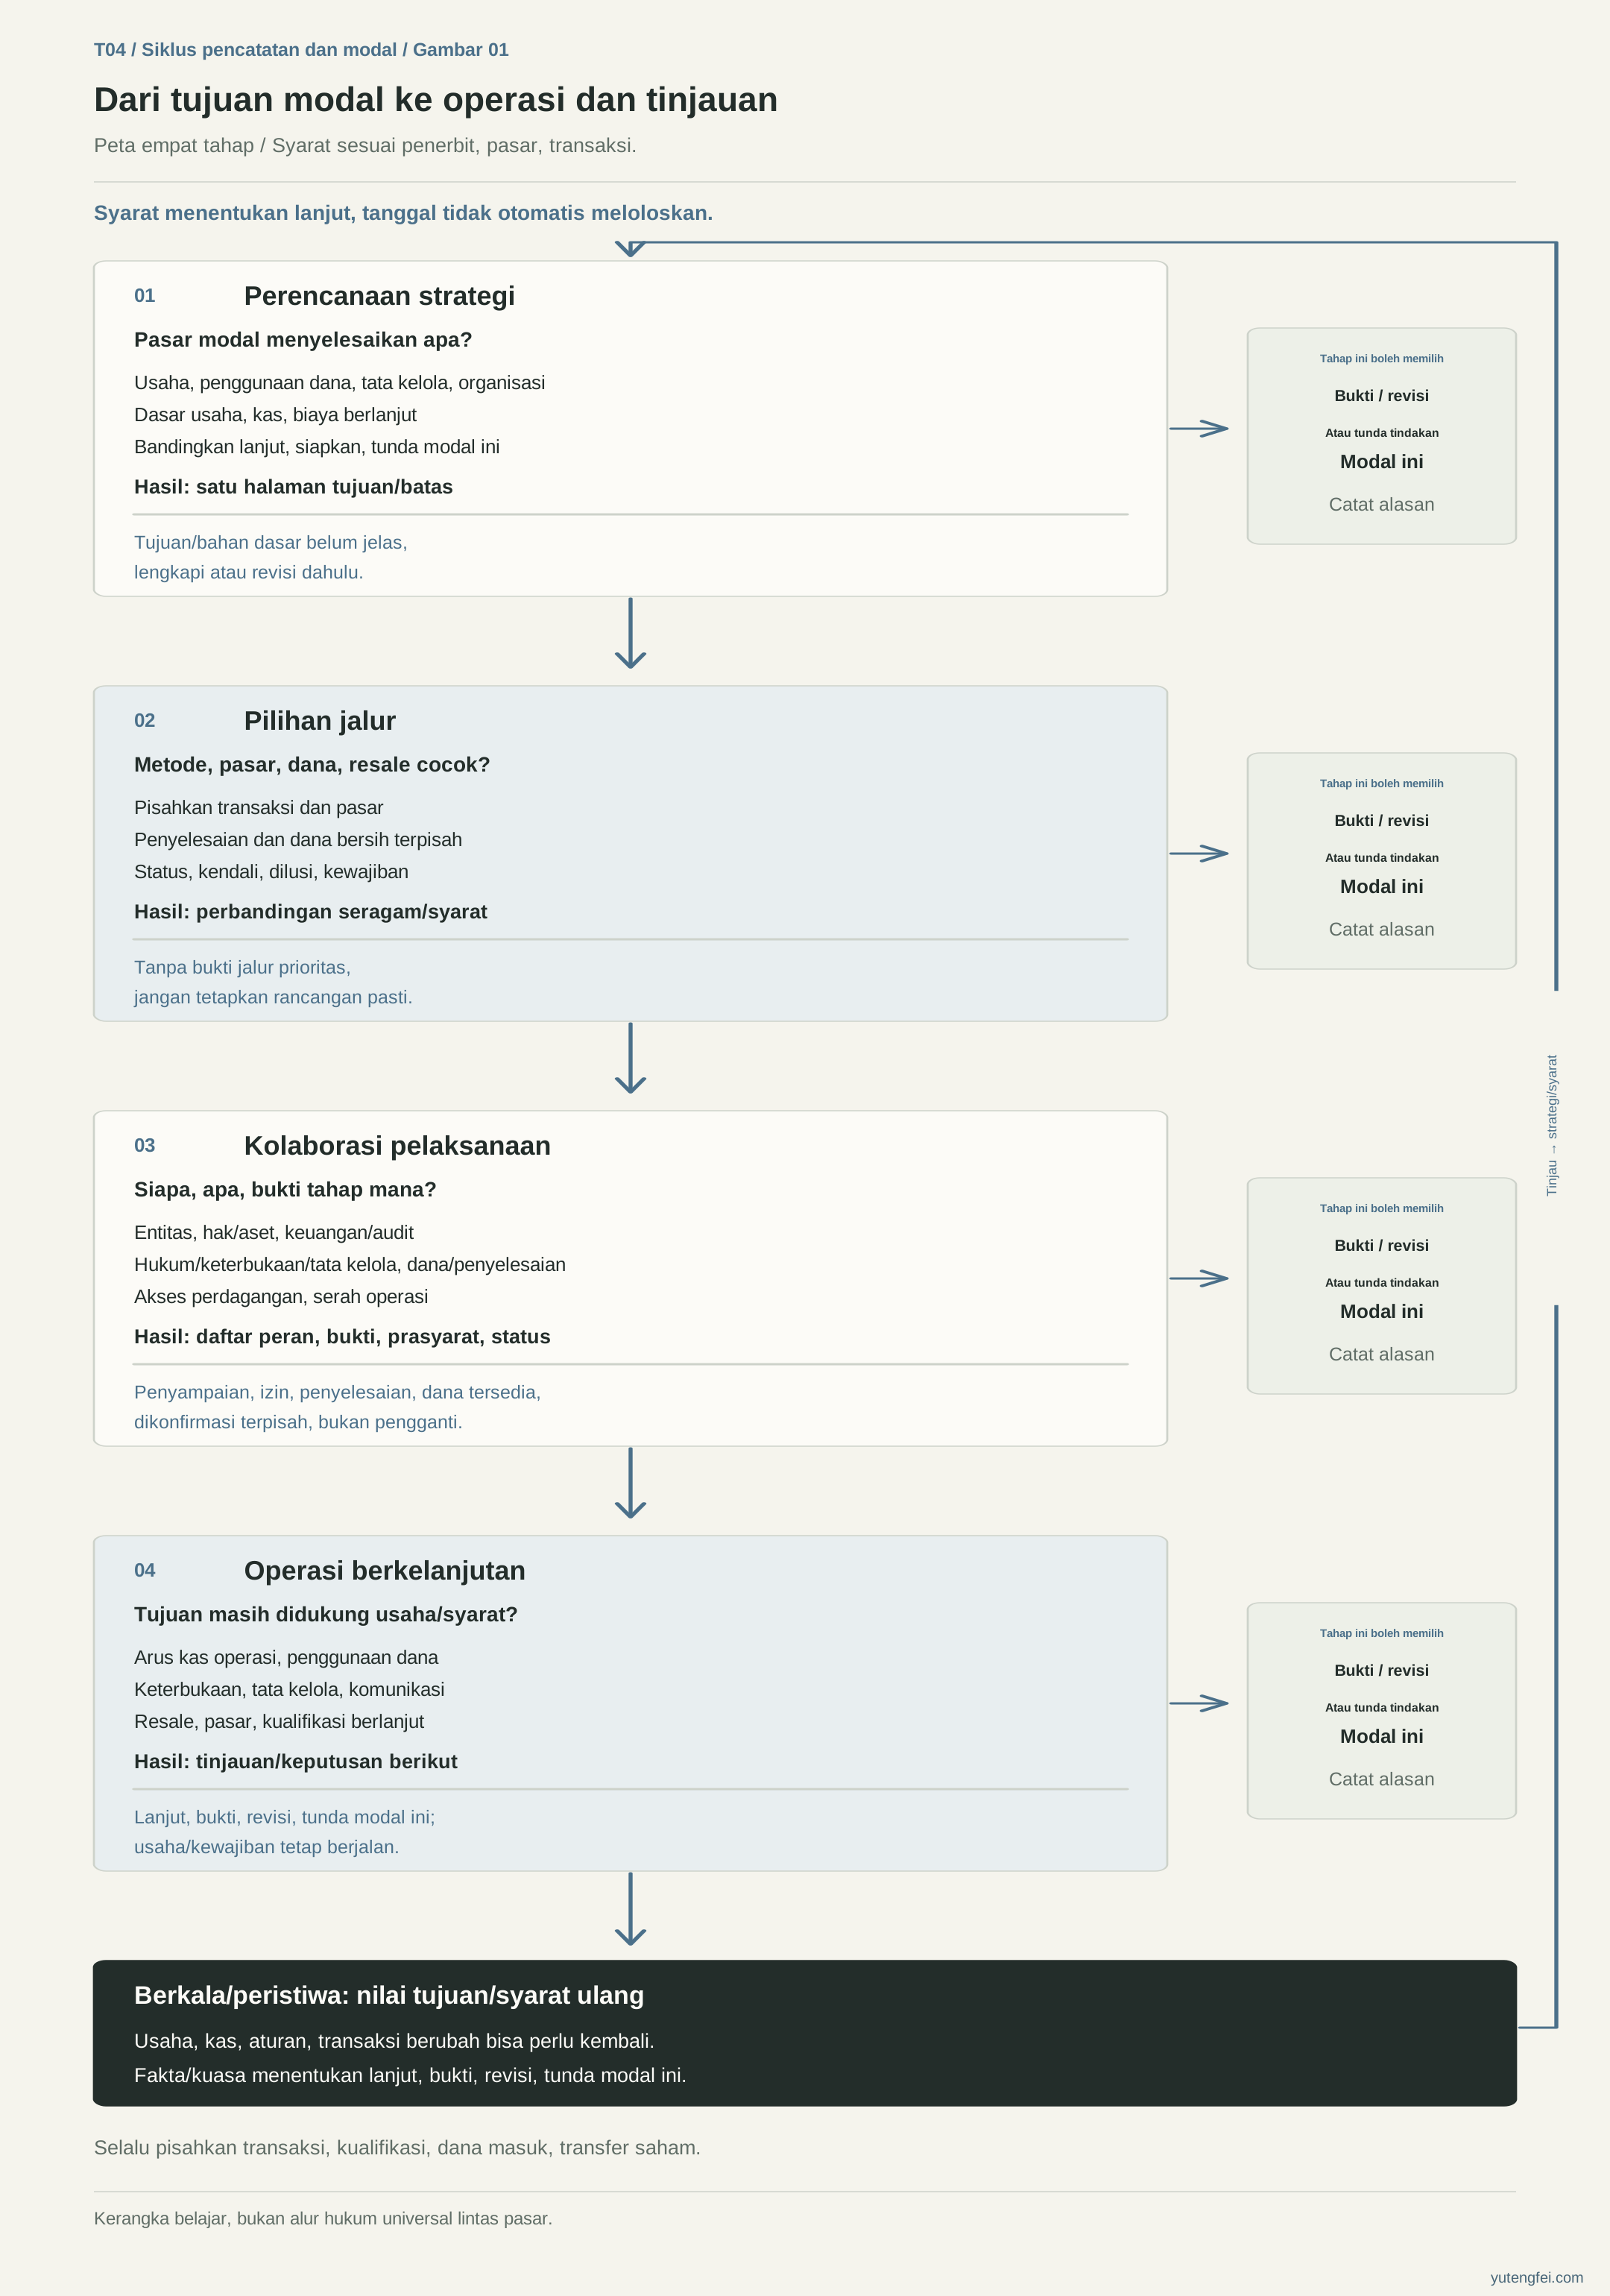
Gambar 1: Kemajuan bersyarat, tinjauan dapat kembali ke tujuan/jalur. Tambahan, penyesuaian, penundaan dicatat alasannya.
2. Bandingkan jalur dengan pertanyaan terpisah
IPO, SPAC, RTO, direct listing, OTCQB, Nasdaq bukan kategori yang sama. IPO penawaran publik; kombinasi SPAC/RTO transaksi tertentu; direct listing cara masuk bursa; OTCQB/Nasdaq pasar dan syarat berbeda. Rencana lengkap juga menjelaskan penyelesaian pendanaan, kepemilikan/transfer saham.
SEC memberi gambaran. Direct listing tidak selalu tanpa dana baru: NYSE menawarkan opsi pendanaan jika syarat terpenuhi. Aturan tempat diperiksa tersendiri. SEC, NYSE.
| Aspek | Pertanyaan |
|---|---|
| Penerbit/usaha | Entitas mana, kendali usaha/aset apa, efek bagi pemegang? |
| Transaksi/penerbitan | Restrukturisasi/penerbitan, registrasi/pengecualian/konfirmasi? |
| Tempat tujuan | Kualifikasi, syarat awal/berkelanjutan? |
| Pendanaan/kas | Penyedia/penerima, penyelesaian, sisa setelah biaya/batas? |
| Tata kelola/biaya | Penanggung laporan/audit/komunikasi, kemampuan berkelanjutan? |
| Pemegang/perdagangan | Dilusi, transfer, pembeli nyata? |
Samakan lingkup, kebutuhan, definisi biaya, waktu. Membandingkan biaya masuk dengan biaya bertahun-tahun menyesatkan. Kuotasi OTC bukan pencatatan bursa; prosedur kuotasi bukan dukungan regulator atas mutu efek. Perusahaan RTO yang tercakup dan mengajukan Nasdaq pertama masih perlu syarat tambahan/pengecualian, bukan peningkatan otomatis. FINRA, Nasdaq 5110(c).
3. Pisahkan kualifikasi, dana masuk, transfer, likuiditas
Niat, penyerahan dokumen, kode saham hanya satu tahap, bukan bukti berikutnya. Penawaran, pelaporan publik, kualifikasi bursa/OTC punya syarat sendiri. Registrasi penawaran AS: disampaikan berbeda dari efektif; penjualan/penyelesaian dana dikonfirmasi sesuai pengaturan. SEC.
Periksa pemesanan sah, prasyarat cukup, dana aktual, biaya, batas penggunaan/penarikan. Perdagangan saham tidak otomatis dana perusahaan; kapitalisasi bukan kas rekening.
Memiliki saham berbeda dari boleh transfer, dan boleh transfer berbeda dari pembeli pada harga tertentu. Rule 144 hanya salah satu safe harbor penjualan kembali; masa pegang bukan seluruh syarat, sejarah shell/bekas shell juga diperiksa. Tercatat/lewat masa pegang bukan semua saham bebas. SEC Rule 144, panduan.
Kalender berguna jika tiap status dan bukti terpisah, bukan kemajuan awal mengganti hasil berikutnya.
4. Kerjakan paralel, periksa ketergantungan
Satu dokumen selesai bukan semua syarat cukup. Pembagian belajar berikut perlu disesuaikan lagi untuk tugas, urutan, lingkup ahli proyek.
| Jalur | Catatan |
|---|---|
| Entitas/aset/hak | Hubungan, kendali, kepemilikan, hak/kewajiban sebelum-sesudah |
| Keuangan/audit/usaha | Catatan terverifikasi, lingkup audit, selisih/penanganan |
| Hukum/keterbukaan/tata kelola | Rezim, dokumen, kuasa, keterbukaan, tanggung jawab |
| Pendanaan/penyelesaian | Syarat, prasyarat, biaya, dana masuk, batas pakai |
| Akses pasar/serah terima | Kualifikasi, umpan balik prosedur, persiapan, penerus |
Tiap titik: siapa, prasyarat, bukti penerimaan, status. “Sedang diproses” di buku harus diurai: diserahkan ke siapa, apa, kapan, respons, syarat lanjut. Serahkan pula pekerjaan keuangan/tata kelola/keterbukaan/investor pascapencatatan selama pelaksanaan, bukan berharap otomatis ada penerus.
5. Hubungkan tiga pekerjaan berkelanjutan
Usaha/kas: pendapatan, laba, kas, pelanggan, proyek terpisah; dana sesuai janji, integrasi akuisisi nyata, perbaikan tercermin dalam kas?
Keterbukaan/tata kelola: pastikan status penerbit/pelaporan lalu kalender. 10-K/10-Q/8-K domestik AS tidak langsung berlaku bagi semua perusahaan asing. FPI dengan formulir terkait biasanya 20-F dan informasi menurut 6-K, ditambah aturan pasar bila berlaku. SEC pelaporan, 20-F, 6-K.
Investor: jelaskan usaha, risiko, kemajuan publik, catat pertanyaan ke operasi/keterbukaan. Komunikasi bukan pengganti kewajiban. Regulation FD umumnya mengecualikan FPI, bukan membebaskan antifraud/aturan keterbukaan pasar yang berlaku. SEC.
Tetapkan sesuai tanggung jawab siapa menghimpun, memeriksa, memutuskan/melakukan keterbukaan, berbicara dalam batas apa. Perubahan sumber diteruskan ke versi terkait.
6. Amati pasar sebelum memutuskan perbaikan
Harga, volume, spread, kedalaman, saham yang benar-benar dapat diperdagangkan dapat diamati, bukan dijamin. Volume kecil: periksa definisi/periode, informasi, resale, struktur pemegang, pasar, usaha; sebab perlu bukti, bukan langsung kurang promosi.
Jangan mengalikan fundamental×likuiditas menjadi nilai atau menjadikan kinerja→valuasi→pendanaan→akuisisi sebagai siklus naik pasti. Pendanaan gagal, syarat berubah, dilusi, integrasi sulit mungkin terjadi dan masuk tinjauan.
Tiap tinjauan menghasilkan keputusan beralasan: lanjut, tambah bukti, ubah ritme, bandingkan ulang, tunda tindakan modal ini. Operasi/kewajiban terus berjalan, dapat paralel dengan perbaikan. Pendanaan/akuisisi baru memerlukan pemeriksaan transaksi dan otorisasi baru, bukan dilewati karena strategi lama.
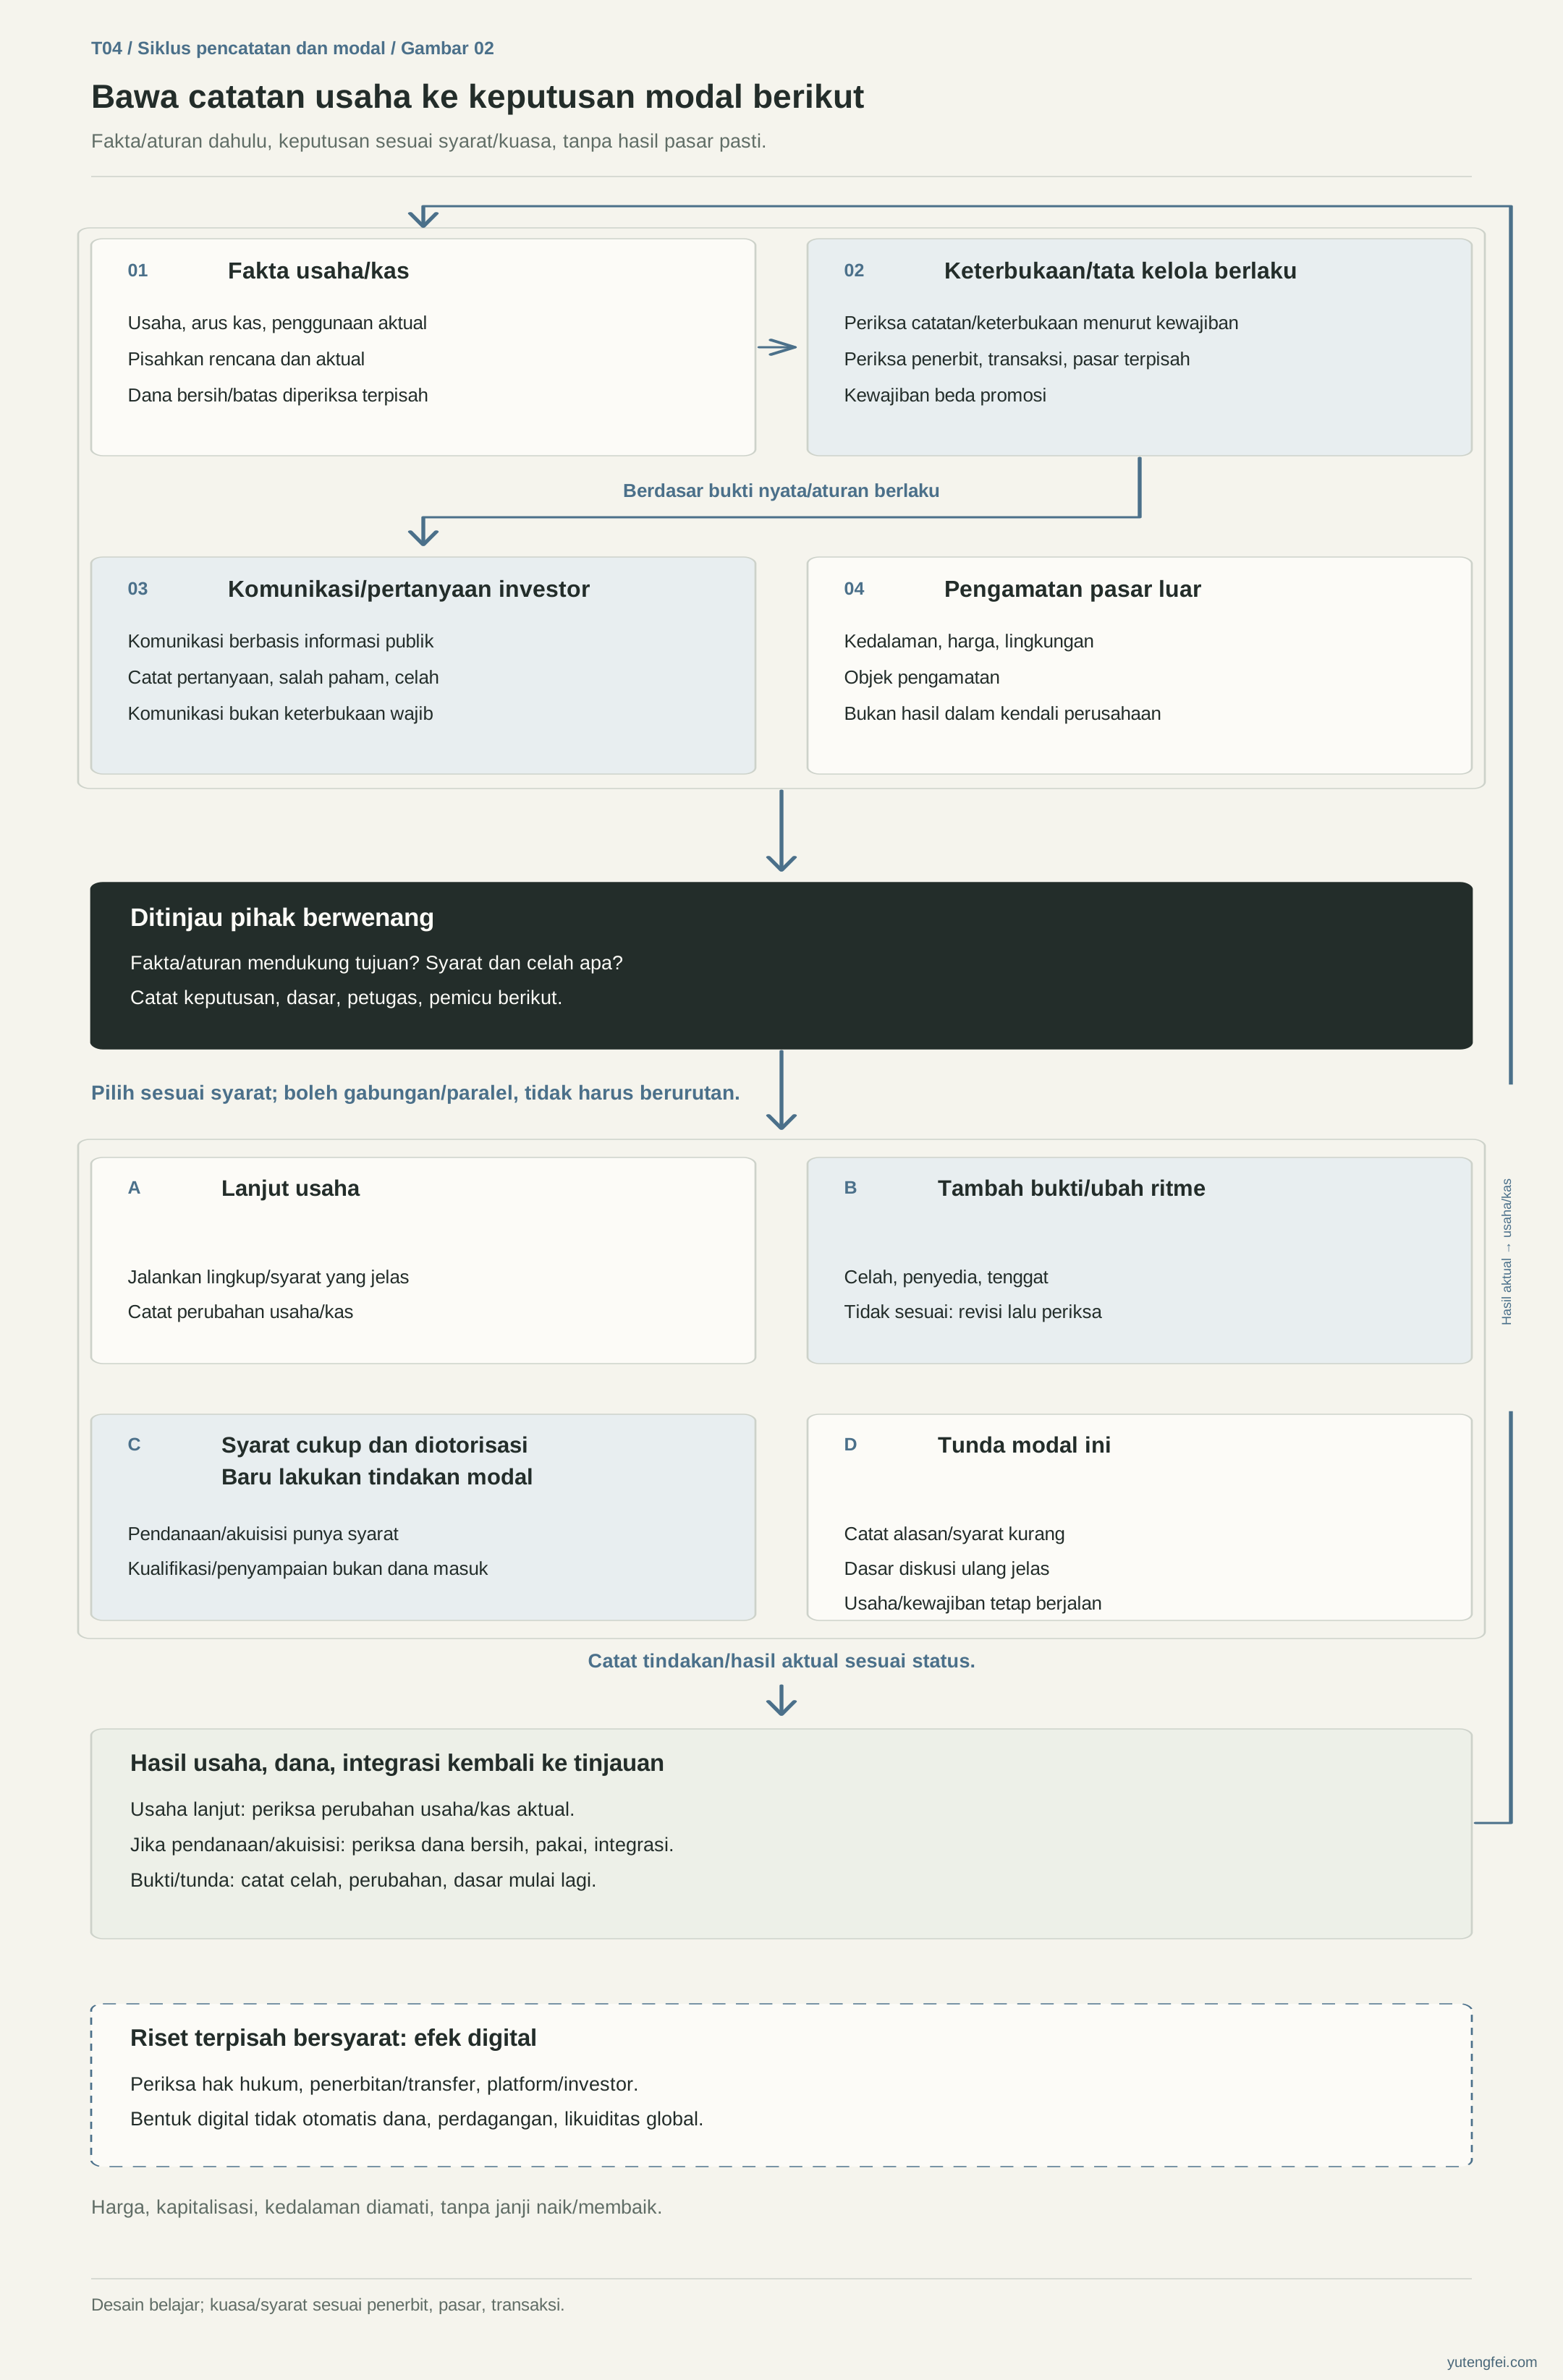
Gambar 2: Operasi, keterbukaan, pertanyaan, pasar masuk tinjauan; hasil modal aktual kembali ke catatan sebagai umpan balik yang bisa direvisi.
7. Efek digital: pilihan alat yang dinilai tersendiri
Hubungan saham/token memisahkan apa diterbitkan, pemegang, hak, registrasi, transfer, tempat perdagangan/penyelesaian. Bentuk digital tidak menyelesaikan semua. Efek digital langsung dari penerbit, representasi hak pihak ketiga, atau eksposur lain tidak otomatis hak pemegang saham sama. Pernyataan staf SEC.
Pada 17 September 2026, SEC memberi pengecualian sementara bersyarat untuk pengaturan tertentu saham NMS tertokenisasi. Cakupan/syaratnya tidak membuktikan semua saham otomatis terhubung ke perdagangan on-chain global, atau menjamin harga, perdagangan sepanjang hari, likuiditas. Perintah 34-106402.
Teliti kegunaan nyata dahulu, lalu hak, registrasi/pengecualian, peserta, perdagangan, pemeliharaan. Tidak perlu boleh tidak dipakai; kerangka siklus penuh menerima alat berbeda.
8. Empat latihan menjadi lembar sendiri
- Tujuan: masalah usaha/dana, mengapa kini, kapan belum dilanjutkan.
- Jalur: dasar sama, pisahkan transaksi, tempat, dana, kewajiban, resale; yang tak diketahui jangan pasti.
- Pelaksanaan: dari “disampaikan/ditandatangani”, apa terbukti, apa kurang?
- Tinjauan: saat usaha/kas/pasar berubah, bukti apa, pemeriksa, waktu, pemicu penyesuaian?
Rumit: uraikan hubungan/syarat; sederhana: tujuan/masalah kini; mudah: langkah tiap orang; gambar: periksa tanggung jawab/syarat/umpan balik bersama. Tidak harus satu jalur; alasan, bukti, kondisi mengubah keputusan menjadi dasar diskusi.
Bahan
- Peta/cara pakai
- Empat unit latihan
- Lembar jalur/syarat
- Ulasan/kekeliruan
- Sumber resmi/batas: diperiksa dalam sumber 19 Oktober 2026
- Unduh gambar kosong SVG
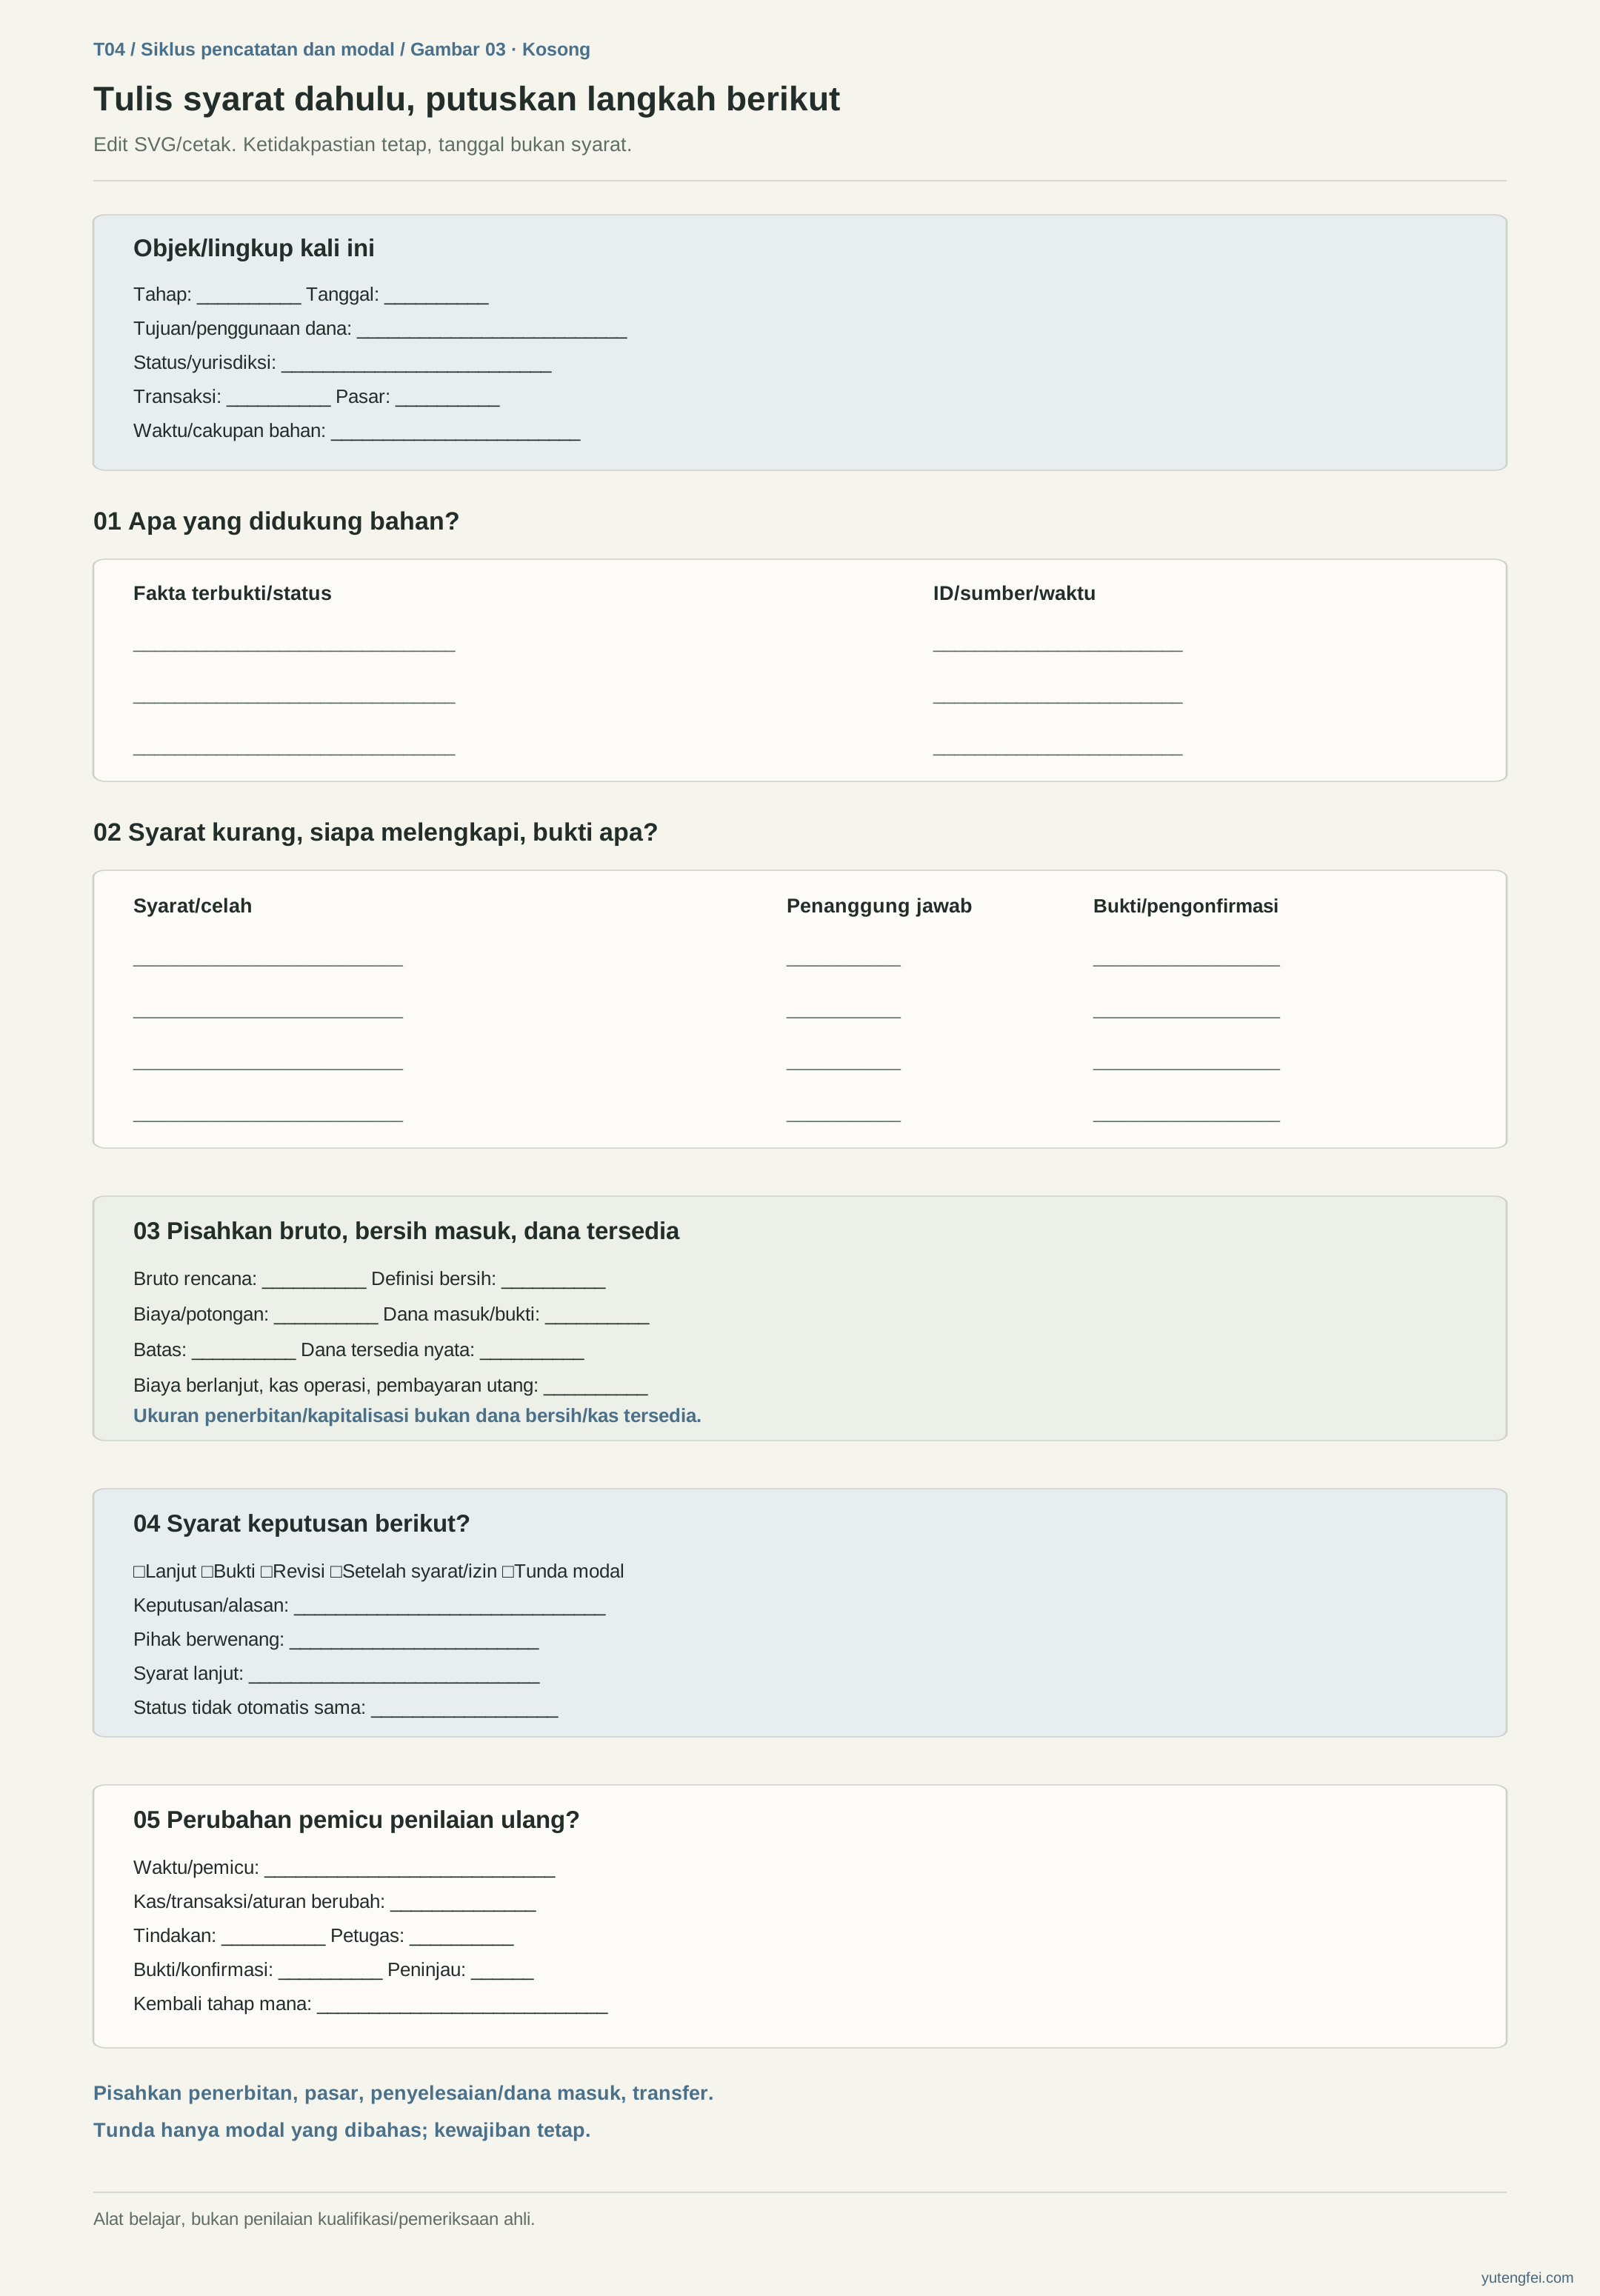
Sumber mencantumkan asal, tanggal, cakupan; mendukung pembedaan aturan, bukan penilaian kualifikasi perusahaan tertentu atau seluruh hukum lintas negara telah selesai.