Sesudah pencatatan di bursa, perusahaan tetap harus menjalankan usaha, mengelola kas, dan memajukan proyek. Pada saat yang sama, pekerjaan tata kelola dan pelaporan yang berlaku terus dilakukan agar investor memahami keadaan perusahaan.
Jika berjalan terpisah, hubungan mudah terputus: rencana proyek berubah tetapi catatan keuangan masih memakai anggaran lama; laporan sudah terbuka tetapi materi komunikasi masih memakai data lama; investor mengulang pertanyaan sementara manajemen belum menerima umpan balik lengkap.
Menurut saya, rencana tahunan perlu menyatukan apa yang akan dilakukan, sumber daya, kewajiban pada waktunya, informasi yang boleh disampaikan, serta siapa yang menangani perubahan.
Usaha memiliki penanggung jawab, keterbukaan punya dasar, komunikasi punya batas, dan perubahan punya penerus. Berikut rancangan acuan yang dapat disesuaikan dengan perusahaan.
1. Pastikan persyaratan yang berlaku sebelum menyusun kalender
Sama-sama diperdagangkan di pasar publik tidak berarti status dan kewajiban sama. Pastikan entitas penerbit, jenis efek, pasar perdagangan aktual, status pelaporan, dan tahun buku. Periksa secara terpisah pencatatan bursa, kuotasi OTC, penerbitan, dan pelaporan berkelanjutan. Satu kode saham tidak cukup untuk menerapkan seluruh kalender.
Sebagai contoh AS, pelaporan foreign private issuer berbeda dari penerbit domestik yang wajib melapor. Penerapan Form 20-F, Form 6-K, serta pengecualian pelaporan kuartalan harus ditentukan berdasarkan status aktual, bukan dijadwalkan seragam. Lihat SEC Form 20-F, Form 6-K, dan 17 CFR 240.13a-13.
Buat daftar kewajiban: dasar, pemicu, tenggat aktual, prasyarat, penanggung jawab, kewenangan konfirmasi, dan bukti penyelesaian. Tinjau ulang jika pasar/status berubah. Ahli menentukan persyaratan yang berlaku; tim menghubungkan tindakan nyata. Laporan disampaikan, tersedia bagi publik, rapat selesai, dan pemberitahuan diterima dapat merupakan status berbeda dan perlu dicatat terpisah.
Masukkan rapat internal ke kalender dengan kolom terpisah dari tenggat hukum/aturan pasar. Pemeriksaan bulanan atau evaluasi kuartalan internal sesuai kebutuhan tidak menggantikan kewajiban sebenarnya.
2. Rencana usaha yang jelas memberi bahan komunikasi berkelanjutan
Mulai dari hasil usaha, kas, proyek, dan risiko. Hasil usaha menjelaskan produk/layanan, pelanggan, cara penyerahan, serta perubahan pendapatan, laba, dan arus kas operasi secara terpisah. Pesanan ditandatangani, pendapatan diakui, laba terbentuk, dan kas diterima bukan satu kejadian yang sama.
Rencana kas menunjukkan dana tersedia, penerimaan yang diperkirakan, biaya yang harus dibayar, dan pembatasan penggunaan. Rencana pendanaan, penandatanganan pemesanan efek, penyelesaian transaksi, dana masuk, dan dana boleh digunakan juga punya status terpisah.
Proyek mencatat hasil, penanggung jawab, syarat, sumber daya, dan cara penerimaan. Jika proyek baru bisa dimulai setelah ada dana baru, pertahankan prasyarat itu; jangan ditulis sudah berjalan penuh dalam rencana atau profil publik.
Risiko harus terhubung dengan orang: perubahan pembayaran pelanggan, kenaikan biaya, keterlambatan konstruksi, atau syarat dana belum terpenuhi—siapa memeriksa, menilai dampak, dan berwenang memutuskan tindakan? Target, anggaran, dan hasil aktual boleh dibandingkan tetapi tidak dicampur menjadi satu angka. Jelaskan penyimpangan dan tindak lanjut; penanggung jawab usaha serta keterbukaan menilai dampak terhadap informasi publik.
Komunikasi investor dapat bertumpu pada pekerjaan nyata: bagaimana pendapatan tercipta, mengapa kas berubah, syarat kemajuan proyek, dan respons manajemen. Penjelasan ini lebih berguna daripada pesan sementara yang lepas dari operasi.
3. Jalankan kalender tahunan dan pemicu peristiwa bersamaan
Kalender cocok untuk pekerjaan yang dapat dipersiapkan. Empat jendela berikut tidak harus berarti empat kuartal tetap.
| Jendela kerja | Agenda utama | Hasil yang disimpan |
|---|---|---|
| Persiapan tahunan | Periksa kewajiban; tetapkan target, anggaran, proyek, risiko, tema komunikasi | Daftar tugas, tanggung jawab, sumber daya, definisi indikator |
| Pemantauan berjalan | Periksa usaha, kas, proyek, pekerjaan tertunda; catat perubahan | Catatan internal, penjelasan penyimpangan, hal yang perlu dieskalasi |
| Titik pelaporan/tata kelola yang berlaku | Siapkan laporan, pertimbangan, atau prosedur sesuai kebutuhan nyata; sambungkan komunikasi publik | Keputusan, laporan, catatan publik, materi komunikasi terkonfirmasi |
| Evaluasi dan persiapan berikutnya | Bandingkan target, hasil, pemenuhan, dan umpan balik | Kesimpulan, penerusan pekerjaan tertunda, rencana tahun berikut |
Hitung mundur waktu persiapan data usaha, pemeriksaan keuangan, audit/keahlian lain, dan pertimbangan berwenang. Jangan baru mengetahui prasyarat belum terpenuhi saat tenggat tiba.
Jalur kedua menangani peristiwa kapan saja: perubahan usaha penting, kejanggalan pendanaan, pemberitahuan regulator/lembaga pasar, atau kesalahan materi publik. Masukkan ke identifikasi dan eskalasi; penanggung jawab berwenang serta ahli segera menentukan materialitas, kebutuhan keterbukaan, waktu, dan caranya.
Misalnya, aturan Nasdaq menetapkan persyaratan tersendiri untuk informasi material dan pemberitahuan awal sebagian kejadian; penanganan tidak boleh menunggu paparan kinerja berikutnya. Ini contoh pasar tertentu, sedangkan kewajiban aktual ditentukan dari keadaan perusahaan. Nasdaq Rule 5250 dan IM-5250-1.
Peristiwa bisa mengubah rencana komunikasi. Kalender membantu persiapan; mekanisme peristiwa menerima perubahan tepat waktu. Keduanya memakai catatan fakta dan daftar tanggung jawab yang sama.
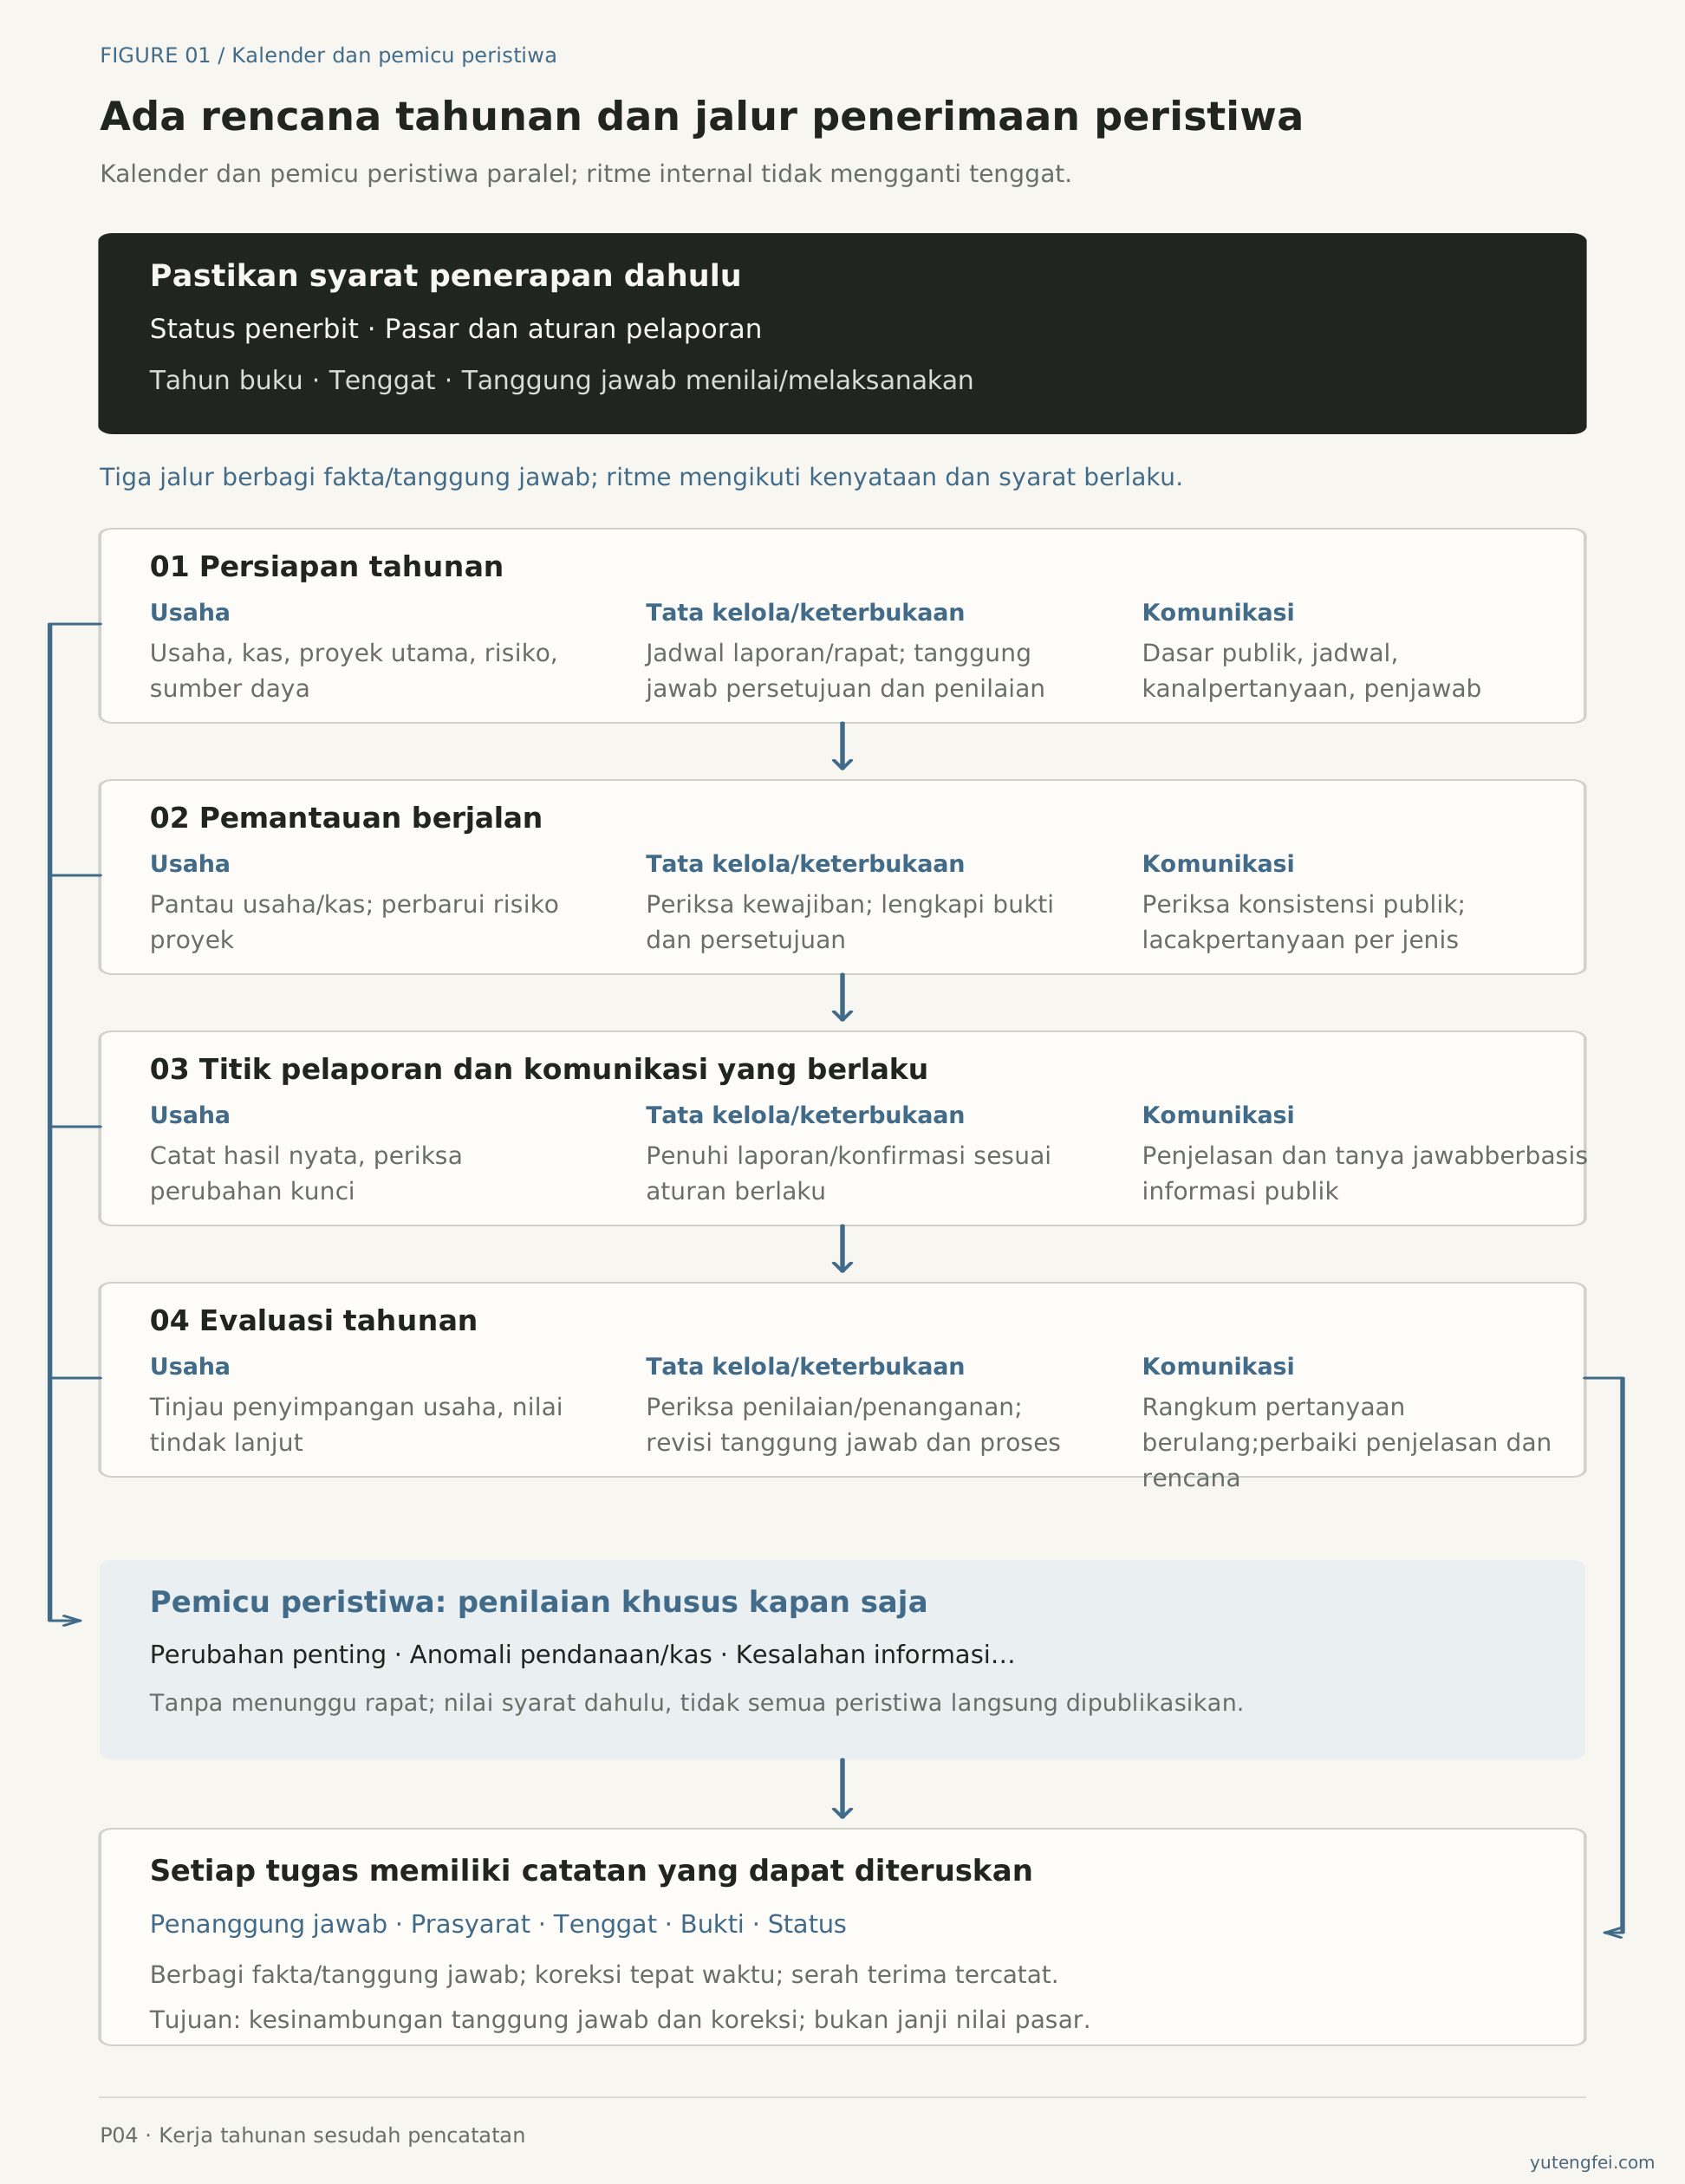
Gambar 1 adalah acuan pengorganisasian. Frekuensi internal sesuai kebutuhan; pelaporan, tata kelola, dan pemberitahuan mengikuti syarat serta tenggat yang benar-benar berlaku.
4. Sebelum berbicara, tentukan batas informasi
Pisahkan pertanyaan investor menjadi tiga keadaan.
Pertama, fakta sudah terbuka dan jawaban tidak menambah makna baru. Jelaskan dengan periode, cakupan, dan syarat asli, lalu berikan sumber yang dapat diperiksa.
Kedua, fakta belum diverifikasi. Catat pertanyaan, petugas pemeriksa, dan kebutuhan umpan balik internal; tunda bagian yang belum jelas. Jangan menebak angka atau kemajuan demi menjaga suasana. Jika sekaligus ditemukan potensi informasi material nonpublik, segera jalankan eskalasi berikut bersamaan dengan pemeriksaan fakta, bukan menunggu semua fakta selesai diperiksa.
Ketiga, mungkin menyangkut informasi material yang belum terbuka. Serahkan kepada penanggung jawab keterbukaan berwenang dan ahli, tangani menurut aturan yang berlaku, kemudian tentukan kelanjutan komunikasi investor biasa. Jika aturan membolehkan penundaan, simpan dasar, pengamanan kerahasiaan, dan pemicu penilaian ulang. Petugas komunikasi tidak boleh menundanya sendiri tanpa batas.
Jika penilaian menyimpulkan kewajiban terkait tidak terpicu, catat dasar serta syarat pemeriksaan ulang dan tetap ikuti otorisasi/kerahasiaan. Ini berbeda dari kewajiban yang ada tetapi boleh ditunda, dan tidak membebaskan siapa pun untuk berbicara.
Dalam cakupannya, Regulation FD AS mensyaratkan keterbukaan bersamaan untuk pengungkapan selektif yang disengaja atas informasi material nonpublik; pengungkapan tidak disengaja harus ditindaklanjuti segera sesuai aturan. Foreign private issuer tidak termasuk definisi penerbit dalam aturan tersebut. Penerapan aturan ini dan kewajiban pelaporan/pasar lain perlu dinilai terpisah. 17 CFR 243.100–243.101.
Mekanisme internal dapat menetapkan tema, materi, dan pihak yang boleh mewakili perusahaan; hal nonpublik segera diteruskan ke pihak berwenang. Transaksi rahasia dan keadaan khusus ditentukan secara tersendiri, bukan dicampur dengan komunikasi publik rutin.
“Sudah terbuka” bukan izin mengulang selamanya. Proyeksi lama membawa tanggal dan syarat saat itu; mengatakan hari ini “masih berlaku” dapat menambah informasi baru. Penjelasan SEC mengingatkan bahwa penegasan ulang proyeksi lama perlu dinilai apakah menyampaikan informasi material baru. Interpretasi SEC Regulation FD, Question 101.01.
Karena itu, penggunaan ulang memeriksa waktu, syarat, dan perubahan. Kutipan historis mempertahankan status historis; konfirmasi baru memerlukan penilaian lebih dahulu.
5. Hubungkan publikasi dan komunikasi, lalu bawa masukan ke operasi
Sesudah penyampaian laporan, pemberitahuan, atau publikasi yang diwajibkan, periksa apakah informasi benar-benar tersedia dan materi konsisten dengan yang telah terbuka. Halaman investor membantu penelusuran serta arsip, tetapi memperbarui situs tidak otomatis menyelesaikan semua prosedur keterbukaan. Periksa pula bahan rapat, gambar, takarir, bahasa lain, dan unduhan.
Tentukan topik kegiatan, materi publik yang dipakai, pembicara, cara mengikuti/memperoleh informasi, dan materi terkonfirmasi yang boleh diarsipkan sesudahnya. Catat pertanyaan dahulu lalu tentukan penanganan: salah paham diperbaiki lewat penjelasan/akses; hal yang perlu diverifikasi ke usaha/keuangan; usulan usaha dinilai manajemen berdasarkan wewenang dan sumber daya.
Saran yang diterima belum menjadi janji perusahaan. Bedakan diterima, diperiksa, dinilai, diputuskan, dan dilaksanakan; jelaskan bagian yang belum bisa dijawab secara publik. Jika ada kebocoran tak sengaja atau kemungkinan kesalahan material pada informasi publik, segera eskalasi dan tangani menurut tenggat/prosedur yang berlaku. Simpan fakta kejadian serta koreksi; jangan sekadar diam-diam menimpa situs atau menunggu evaluasi tahunan.
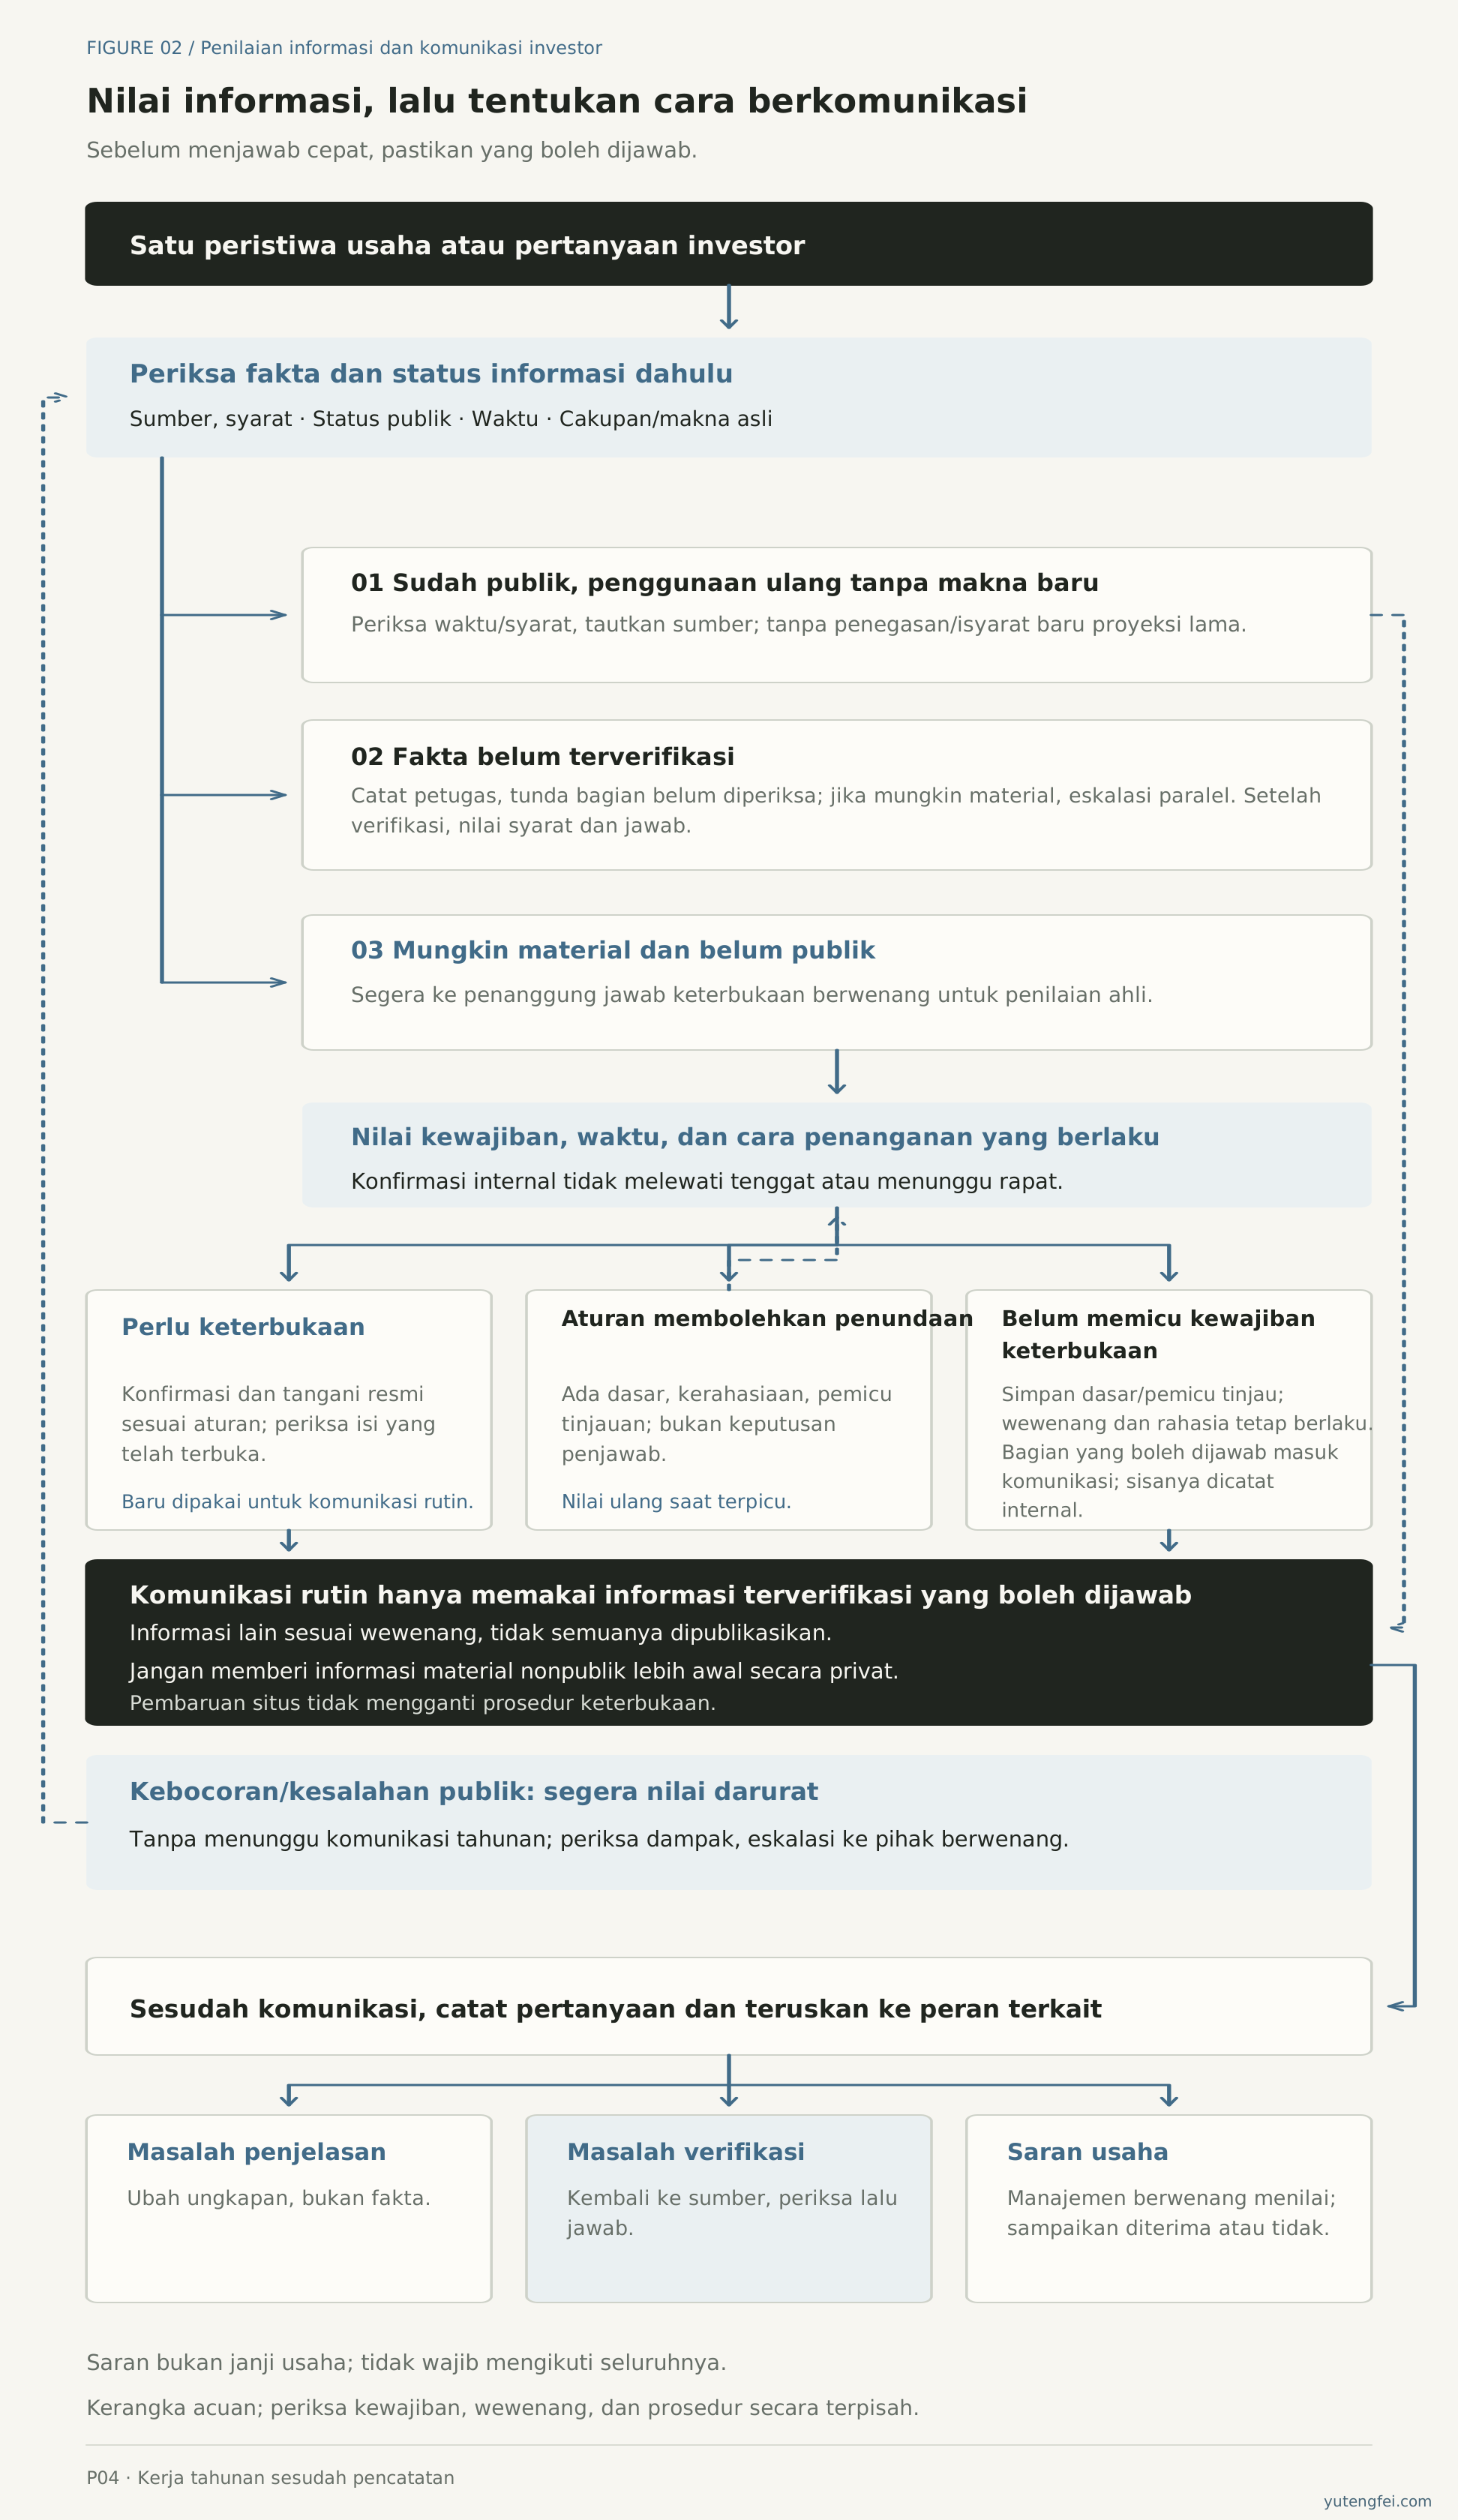
Gambar 2 merupakan alur acuan komunikasi rutin. Fakta yang belum diperiksa dan potensi informasi material nonpublik punya penanganan tersendiri; tinjauan internal tidak boleh melewati tenggat yang berlaku.
6. Gunakan indikator yang dapat diperiksa untuk tiap pekerjaan
Evaluasi tahunan memilih catatan berdasarkan masalah yang sejak awal hendak diselesaikan.
| Aspek | Yang diamati | Dasar yang dipertahankan |
|---|---|---|
| Usaha dan kas | Hasil aktual, arus kas operasi, penggunaan dana, kemajuan proyek | Entitas, periode, mata uang, definisi akuntansi/usaha, perbedaan target dan aktual |
| Tata kelola/keterbukaan | Tugas yang benar-benar jatuh tempo, tenggat, penyelesaian, koreksi | Dasar penerapan, pemicu, bukti aktual, alasan keterlambatan/pekerjaan tertunda |
| Komunikasi investor | Akses materi, penerusan pertanyaan yang tepat, salah paham berulang | Klasifikasi, status, dasar jawaban, periode observasi, cakupan catatan |
| Pengamatan pasar | Harga, perdagangan, struktur pemegang | Sumber, jenis efek, periode, metode statistik |
Perubahan pasar membantu mengajukan pertanyaan, tetapi kenaikan harga, volume, valuasi, atau imbal hasil bukan hasil yang dapat dijamin tim maupun bukti tunggal keberhasilan komunikasi. Perubahan harga sesudah acara juga bisa dipengaruhi usaha, industri, makro, dan transaksi pasar. Catat untuk diteliti; jangan langsung menyatakan acara “menciptakan nilai pasar sekian”.
Tingkat penyelesaian memerlukan penyebut: hanya pekerjaan yang benar-benar wajib selesai pada periode itu, dengan pekerjaan belum selesai tetap dicatat. Pekerjaan yang lewat tenggat tidak boleh dihapus keterlambatannya dengan mengubah kalender. Jika tidak ada kewajiban yang berlaku, jelaskan tidak berlaku, bukan mengisi persentase tanpa dasar. Setelah menjawab, periksa akurasi, apakah pertanyaan terjelaskan, dan apa yang masih diverifikasi. Jumlah jawaban/acara mencatat usaha serta jangkauan, bukan langsung berarti pemahaman atau kepercayaan.
7. Hubungkan jalur kerja lewat satu keterlambatan proyek
Bayangkan produsen peralatan rekaan akan membangun lini produksi baru dengan syarat dana, kedatangan alat, dan uji operasi. Pengiriman terlambat; sebagian dana belum memenuhi syarat penggunaan.
Penanggung jawab usaha mencatat keterlambatan dan keadaan aktual; keuangan memeriksa pengeluaran, dana yang benar-benar dapat digunakan, dan kebutuhan kas berikut; pengelola proyek mengajukan opsi. Secara paralel, nilai hubungan dengan informasi terdahulu serta kewajiban keterbukaan sesuai kebutuhan peristiwa, tanpa menunggu laporan bulanan lengkap.
Pihak berwenang memutuskan perubahan lewat prosedur. Bila perlu dipublikasikan, selesaikan penanganannya dahulu lalu jelaskan alasan, dampak, syarat, dan langkah berikut dalam komunikasi. Tanggal baru yang belum pasti tetap belum ditentukan.
Pertanyaan “apakah seluruh tahun terpengaruh?” tetap membutuhkan dasar. Jelaskan bagian terverifikasi, nilai sisanya, jangan mengarang proyeksi demi jawaban lengkap. Evaluasi kemudian memeriksa ketepatan deteksi, penerimaan tanggung jawab, pemisahan status dana, pemenuhan kewajiban, materi lama yang menyesatkan, serta pelaksanaan rencana baru.
8. Hubungkan satu tugas dari awal sampai akhir
Pilih satu titik pelaporan nyata atau proyek yang sudah dipublikasikan. Catat sumber data usaha, pemeriksa, kewenangan keputusan, prosedur bertenggat, komunikasi sesudah publikasi, dan penerima pertanyaan. Setiap langkah memuat hasil, ketergantungan, personel pengganti, serta bukti.
Periksa kecukupan orang, anggaran, dan bantuan ahli eksternal. Tanggung jawab kunci yang hanya dipahami satu orang atau selalu bergantung pada pencarian berkas mendadak perlu diperkuat. Akhir tahun simpan perbandingan target/aktual, alasan perubahan, keputusan selesai, dan perkara belum tuntas. Beri penanggung jawab serta syarat pemeriksaan berikut untuk diteruskan ke tahun baru, bukan lenyap saat kalender diganti.
Ambil satu perubahan usaha dan periksa jalurnya melalui penilaian tata kelola, publikasi, komunikasi investor, dan tindak lanjut. Jika seluruh hubungan dapat diperiksa, rencana tahunan benar-benar terhubung dengan pekerjaan harian.
Unduh “Tabel pekerjaan tahunan dan definisi indikator”
Tanggal pemeriksaan contoh aturan dalam sumber: 19 Oktober 2026. Tulisan ini menawarkan rancangan pengorganisasian; ahli terkait menentukan kewajiban, waktu, dan prosedur berdasarkan status perusahaan serta aturan pada saat itu.