如何使用这项资源模型
- 用途
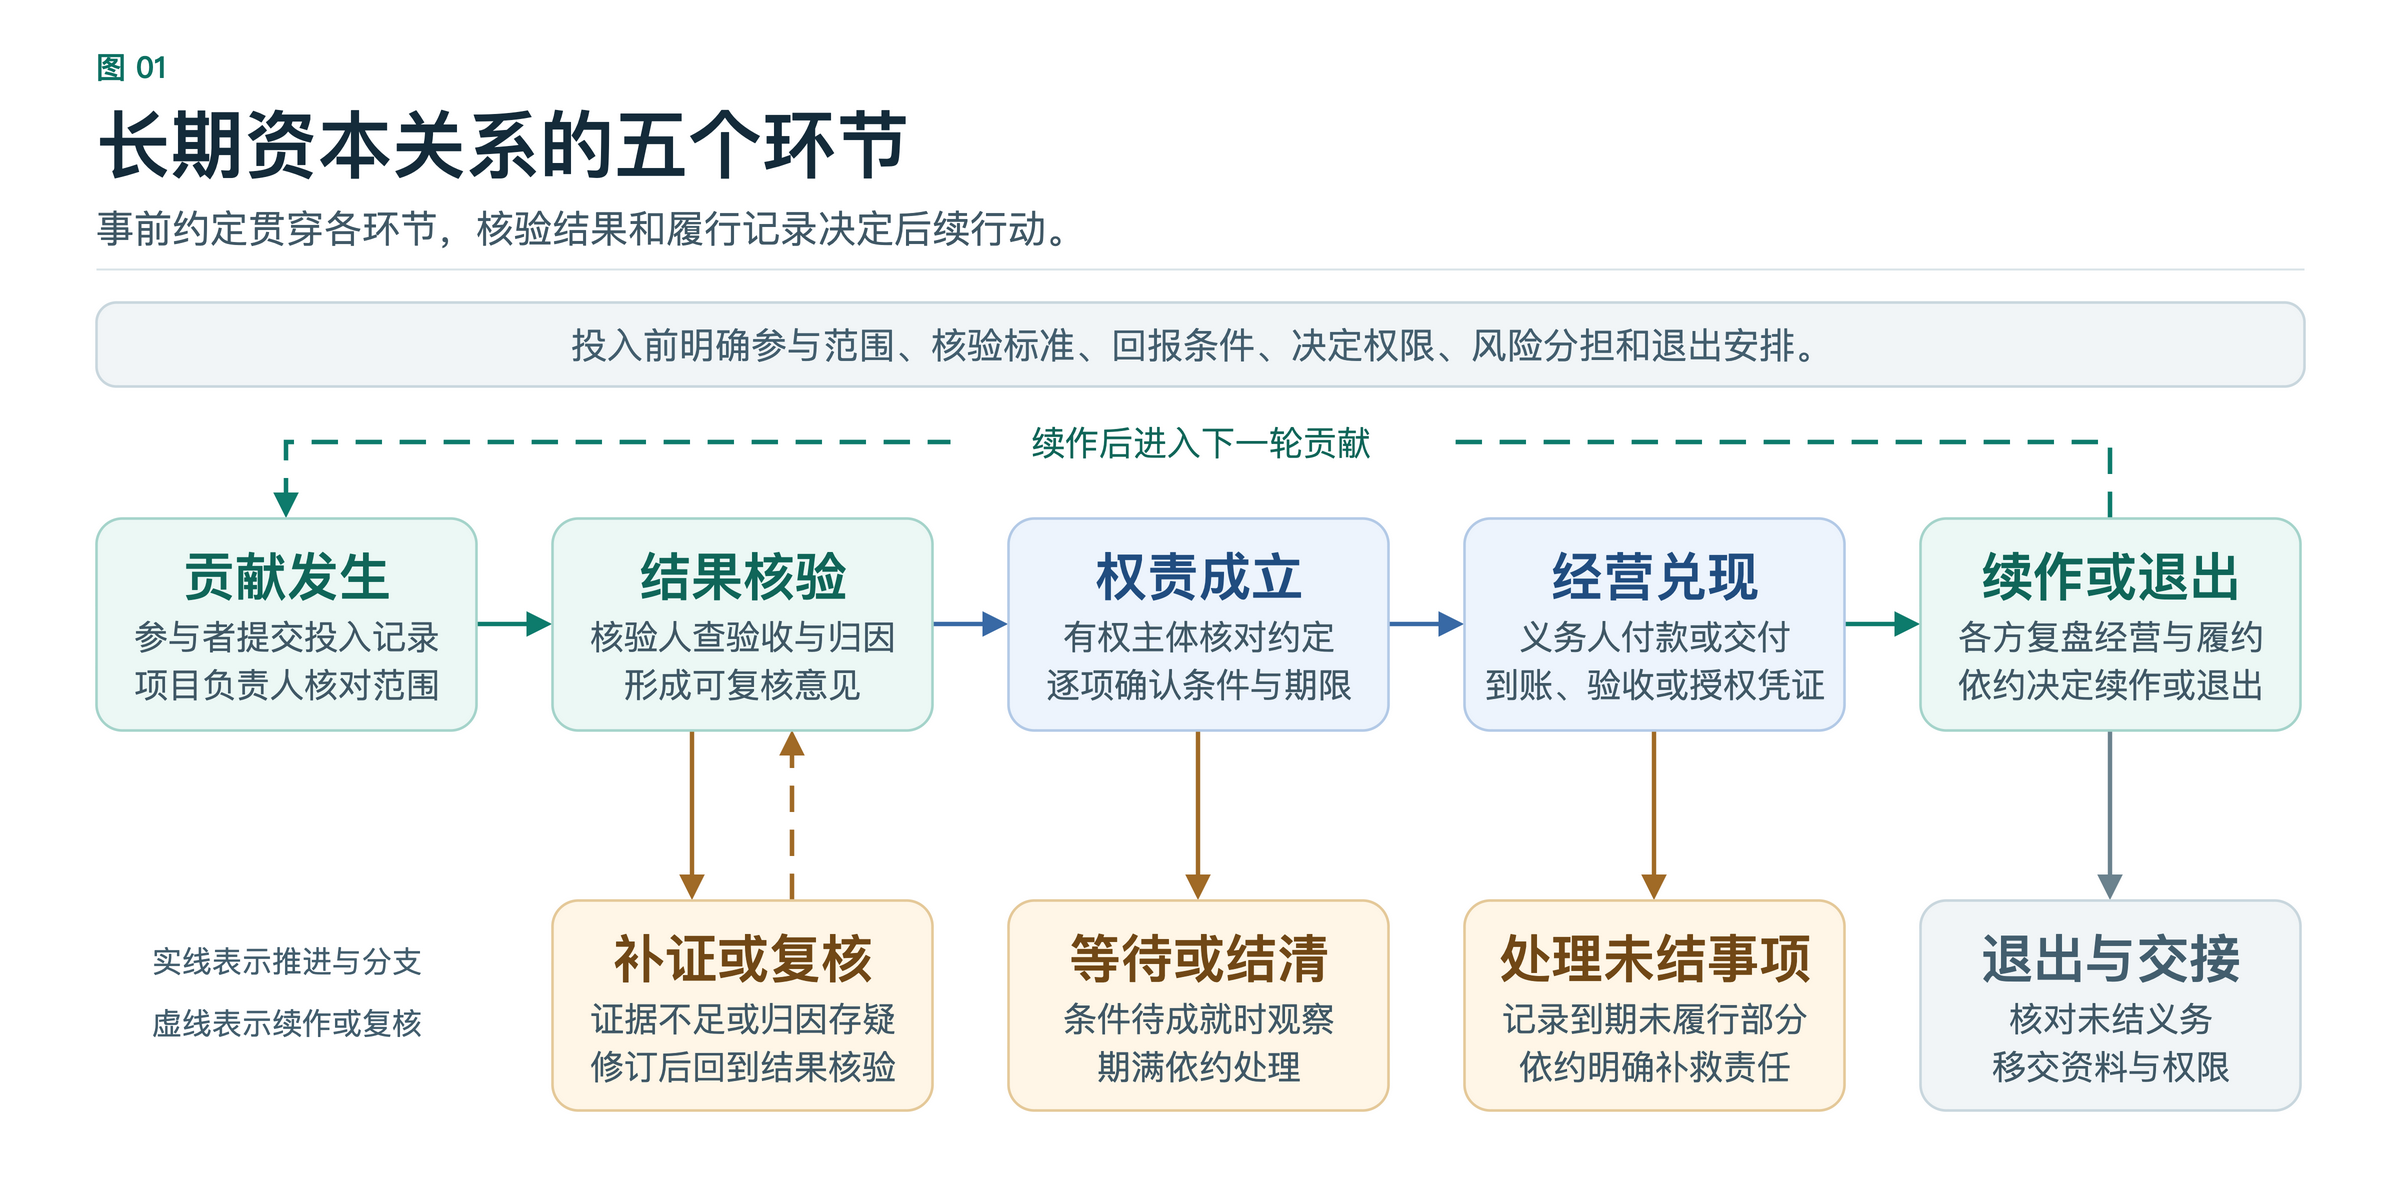
- 从一次客户引荐出发,沿贡献发生、结果核验、权责成立、经营兑现、续作或退出五个环节,判断何时适合一次性报酬、持续分成或治理参与。
- 使用条件
- 使用前请核对对象、目标和约束是否适合当前任务;正文未明确的条件需要另行确认。
- 模型
- 要素、关系与假设
- 依据与验证边界
- 形成机制模型 V0.1。渠道协作案例及金额为虚构,用于说明各环节怎样核对。 本文未单独登记外部验证结果。公开发布不等于效果已经验证,请结合正文依据、假设与限制判断。
- 版本
- V0.1 · 修订 2026-11-14
这是可阅读、可引用的知识资源,不是已安装的 Skill。交给 AI 使用时,请保留来源与限制,并核对产出。
CC BY-NC-ND 4.0 · 原创文字内容适用,另有声明除外;第三方素材不适用。下载和机器读取不扩展现有许可,也不另行授权衍生作品、商业使用或模型训练。
WISERUNION 智库 · 模型 V0.1 · 2026年11月14日
渠道伙伴介绍了一个客户,这项贡献做到哪一步才算完成?有时,引荐经过验收,双方就按约结算。有时,伙伴还要继续维护客户,等回款后分成,或者参与渠道治理。要看合作能走多远,可以先从这一次引荐查起,看留下了什么经营成果,谁取得了什么权利,后来又是怎样履行的。
拿一项具体合作来看,我会同时看两边。企业以后还能用上哪些资产、能力或合作关系?参与者在后续周期里还有哪些权利和责任,实际履行得怎样?一次交付可以让企业积累长期能力,双方也可以在结算后结束合作。把两边的记录对起来,才看得出这项积累怎样支撑一段长期资本关系。
五个环节及其进入条件
贡献发生 → 结果核验 → 权责成立 → 经营兑现 → 续作或退出
还没开始投入时,先把几件事说清楚。谁参与,按什么标准验收,什么条件下可以取得回报,由谁决定,风险怎样分担,退出时怎样交接。协议可以在投入前生效。到了请求报酬或行使权限的时候,再核对各自的条件。项目负责人、核验人、决定人和履行义务人可以是不同主体。同一份贡献记录也可以对应多项权益,一次性报酬、持续分成和治理参与各按约定推进。

| 环节 | 谁确认,依据什么 | 何时进入下一环节 | 风险和处置 |
|---|---|---|---|
| 贡献发生 | 参与者提交交付物或投入记录,项目负责人核对任务、时间、范围和经手人。 | 交付物、投入记录及其对应任务可以查验,提交核验。 | 由事前约定的责任方承担相应投入或返工成本。范围有变更时,先核实变更是否经过授权。 |
| 结果核验 | 约定的核验人依据验收标准、经营数据和原始记录确认结果,再核对各方对结果的贡献。 | 结果和归因达到约定标准,形成核验意见,供有权主体判断。 | 归因重复或证据不全时,补证或进入复核。区分已有证据能支持的部分与仍有争议的部分。 |
| 权责成立 | 有权主体核对有效约定、权限及触发事实,明确谁取得何种权利、谁承担相应义务。 | 逐项确认触发条件与履行期限。条件成就后,按约跟踪付款、交付或授权。 | 权益依据或适用口径有争议时,保留贡献核验结果,依约处理待决事项。按约核对各方承担的经营波动和等待成本,以及义务人可调用的履约资源。 |
| 经营兑现 | 义务人依约付款、交付或开放权限,相关方凭到账记录、交付回执或授权记录核对履行。 | 核对实际履行程度及遗留事项,进入周期复盘。 | 期限届满仍未履行时,记录未履行部分、责任主体和约定的补救安排。权限是否开放和参与者是否实际行使分别核对。 |
| 续作或退出 | 各方或有权主体依据经营结果、履行记录和退出条款,决定继续、变更或退出。 | 续作时按新的任务和适用约定进入下一轮。退出时按原约处理未结事项和交接。 | 核对剩余结算、在途业务、资料与权限移交。退出后仍存续的义务,按其各自期限追踪。 |
复核、等待与逾期
核验有争议,先回到原始记录,看证据能支持哪些归因。如果贡献已经查清,权益依据还要核对,就保留核验结论,交给有权主体按程序处理。已经有有效约定的,再看条件有没有满足、什么时候该履行、实际做到了哪一步。以回款触发分成为例,符合约定的款还没收到,就记为条件待成就。期满时条件仍未达到,按约结清该期间。回款已满足条件,付款日还没到,就记为未到期。付款期限过了还有余额,再记录未付金额和逾期状态。
要不要继续合作,下一轮还要重新判断。上一周期的义务都履行了,双方仍可以在项目结束后退出。决定续作时,可以引用此前的成果和履行凭证,再核对新一轮的贡献范围、规则和责任。如果复核修订了原来的判断,保留原记录和修订依据,并回头检查受影响的结算或授权。
同一类贡献怎样选择权益安排
| 安排 | 选择依据 | 应当说清的约定 |
|---|---|---|
| 一次性报酬 | 工作范围可单独验收,双方能明确结算条件,贡献方的主要责任随交付完成。 | 有效交付标准、报酬与付款日、付款方及交付后的必要责任。 |
| 有期限的持续分成 | 贡献在后续周期继续产生可核算的经营结果,归因和结算口径可复核,各方能承担等待及回报波动。 | 分成基数、扣减项目、适用期间、核验人、付款来源和未达预期时的处理。 |
| 有范围的治理参与 | 贡献方仍承担持续责任,并需要参与特定事项,才能有效履行该责任。 | 参与的事项和权限、信息查阅、异议处理与回避、权限终止和交接。 |
一次性报酬和持续分成可以放在同一份安排里,也可以同时约定治理参与。治理权限要回到具体约定或授权上核对。讨论时,我会顺着实际工作问下去。交付能否验收?后续收益能否核算?贡献方是否还要承担需要参与决策的责任?哪一处答不上来,就先补那一处的验收、计算或授权依据。
渠道协作案例
以下为虚构示例。设备服务企业与渠道伙伴在开展业务前约定,有效引荐按次结算。渠道方若继续承担客户维护,可在约定的六个月内参与合格净回款分成。若其还承担渠道质量责任,企业可以另行授权其参与归因规则复核,并约定其回避涉及自身的争议。
渠道方把引荐和维护记录交上来,企业业务负责人先看是谁最早接洽,客户归属哪一方,后续实际做了哪些服务。发现客户已经由其他渠道登记,就按约复核归因。核验通过后,有权负责人再确认报酬的触发条件。到了月度结算,财务核对到账、退款和结算范围,留下计算单与付款凭证。
假设本月合格到账 10 万元,当期应扣退款 1 万元,约定按净回款的 5% 分成,则本月应付 4,500 元。若到期仅支付 3,000 元,已兑现 3,000 元,余下 1,500 元记录为逾期未付。另一笔仅签约、尚未回款的订单,按本例约定暂待回款。治理参与则查看规则资料是否按约提供、渠道方是否实际参加复核,以及处理意见是否留有记录。
六个月结束时,双方查看客户关系是否仍能支持后续经营、分成是否依约履行,以及渠道方是否愿意在下一轮继续承担维护责任。若双方决定退出,则按原约核对仍在结算范围内的回款,交接客户维护和资料,并按授权期限处理权限。