如何使用这项资源工具
- 用途
- 在同一张表里比较贷款、增资和增资加老股转让。逐项记录判断、依据与待核问题,核对谁收款、投资者取得什么权利以及回报从哪里来。
- 使用条件
- 使用前请核对对象、目标和约束是否适合当前任务;正文未明确的条件需要另行确认。
- 工具
- 字段、记录与解释规则
- 依据与验证边界
- 可填写的 Excel 工具 V0.1。三种拟议方案及金额为虚构,金额单位为万元。 本文未单独登记外部验证结果。公开发布不等于效果已经验证,请结合正文依据、假设与限制判断。
- 版本
- V0.1 · 修订 2026-11-14
- 原生配图与附件
这是可阅读、可引用的知识资源,不是已安装的 Skill。交给 AI 使用时,请保留来源与限制,并核对产出。
CC BY-NC-ND 4.0 · 原创文字内容适用,另有声明除外;第三方素材不适用。下载和机器读取不扩展现有许可,也不另行授权衍生作品、商业使用或模型训练。
WISERUNION 智库 · 工具 V0.1 · 2026年11月14日
两份方案的出资总额一样,公司能拿到的钱可能差不少。我会先沿着每笔款看谁出、谁收,再问投资者具体拿到什么权利,今后的回报由谁付、靠什么付。
把方案放在同一张表上,先对齐项目、资金需求和核对日期。在「九维比较」填写项目主体、观察期间和方案名称,再逐项写下当前判断、依据和待核问题。证据要能找到文件、版本、日期和具体条款。还有疑问的地方,写清下一步查什么、找谁核实。
九个维度怎么填
| 原文维度 | 核对的问题 |
|---|---|
| 发展阶段与融资轮次 | 项目已做到哪一步,本轮资金解决什么经营问题? |
| 资本参与者与参与角色 | 谁出资、谁持有权利、谁负责经营与履行,分别承担哪些风险? |
| 投资权利 | 投资者取得什么权利,权利指向谁,何时成立并可行使? |
| 发行与募集安排 | 通过什么渠道向谁募集,款项在什么条件下缴付? |
| 新增与存量交易 | 哪些权利新设,哪些由原持有人转让,两类款项分别付给谁? |
| 产品组织形态 | 以贷款、直接股权、基金或其他载体组织,适用哪些条款? |
| 交易与风险管理机制 | 权利如何交易或退出,受哪些限制,风险由谁承担? |
| 收益与分配机制 | 收益来自哪里,由谁支付,按什么条件和顺序兑现? |
| 登记与交付技术 | 通过什么记录确认权利,谁办理登记、托管、结算和交付? |
核对资金去向和回报来源
在「资金与回报」里,一笔款记一行。写清谁付、谁收、多少钱、什么时间,再接上用途、取得的权利和回报来源。同一个投资人既增资又买老股,两笔款也分别填。经营回款另记,标清是用来测算偿债或分配的数字,还是已经核实的到账。
拟议金额回到方案里找,已经批准的承诺看批准文件,实际到账查账户流水。合同用来核对权利和履约条件,付款凭证用来核对这笔款是否已经发生。
「九维比较」页上方自动汇总三条路径的拟议企业融资、拟议老股转让所得、企业拟议资金缺口和已核实融资到账。到账汇总要求进度为「部分到账」或「已到账」,并填写正数金额、核对日期内的到账日及收款凭证。金额待确认时留空,明确无此款时填 0。分批到账按批次登记,拟议毛额也按批次分摊。工作簿预置三条比较路径和 60 行资金记录,可用真实项目资料替换示例。
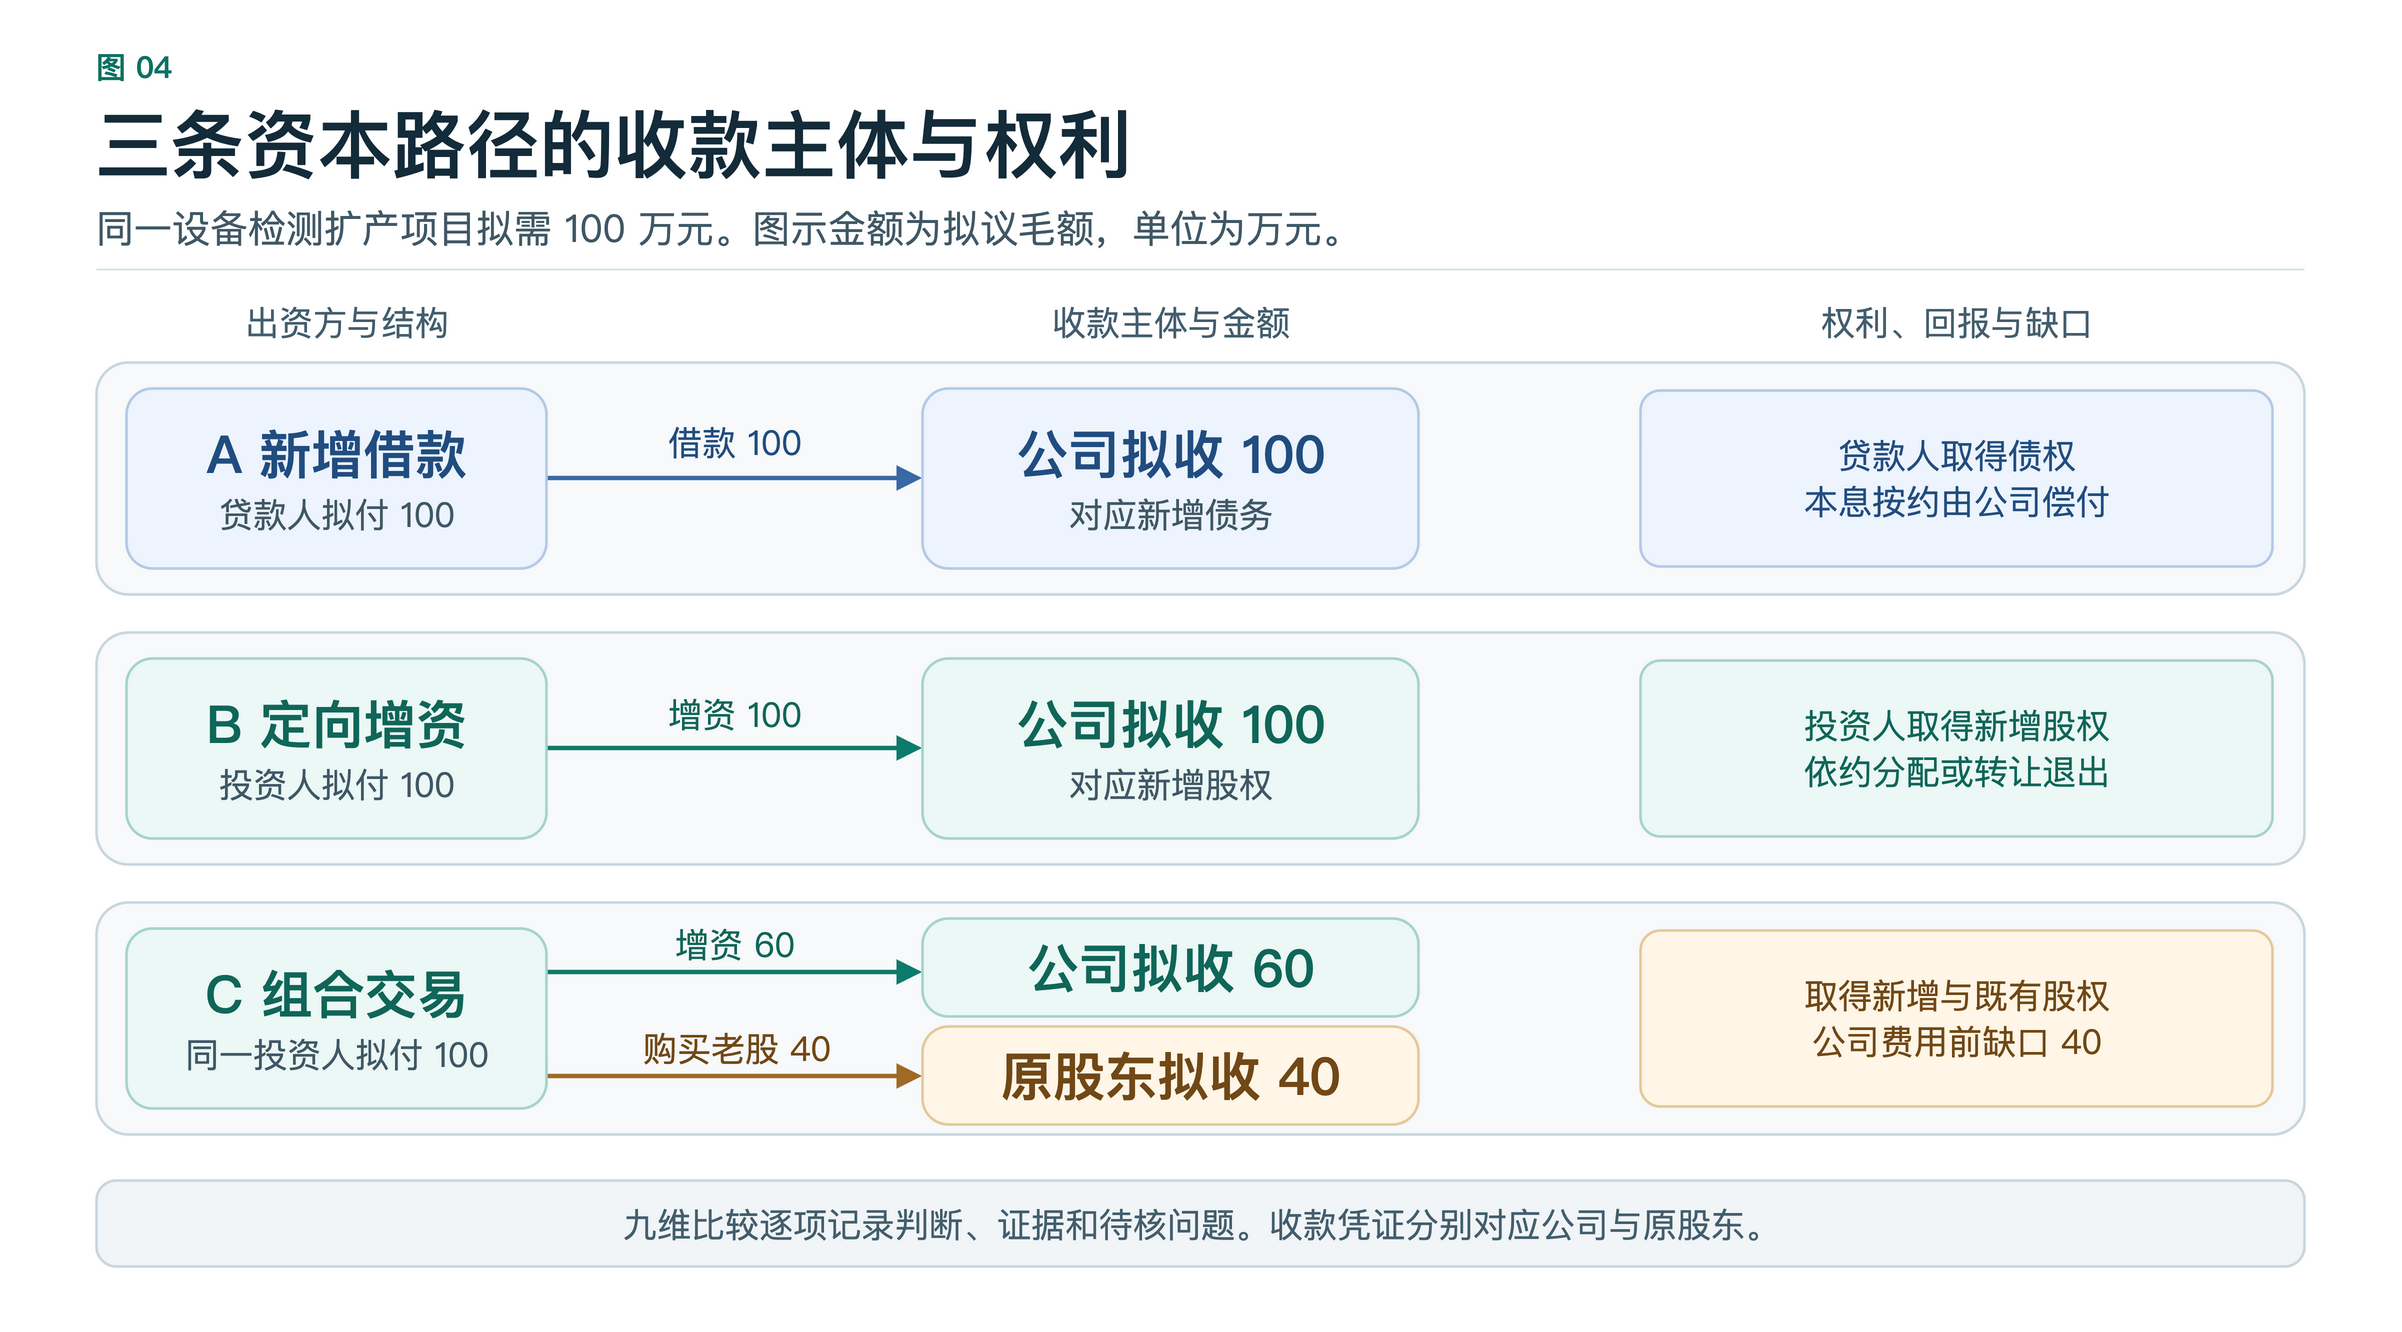
接着看第 2 项里的虚构设备检测扩产案例。三种方案都还在拟议阶段。表里的金额按万元列示,费用尚未扣除。 《用四资与双循环分析一个项目》
| 方案 | 拟议资金去向 | 权利与回报来源 |
|---|---|---|
| A · 贷款 | 贷款方向公司支付 100。 | 贷款方取得合同债权,按约收取利息和本金。偿付能力以公司可支配现金流及到期安排核对。 |
| B · 增资 | 新投资者向公司支付 100。 | 投资者取得新增股权,回报来自符合条件的分配,或日后向买方转让股权的所得。 |
| C · 增资加老股转让 | 投资者向公司支付 60,另向原股东支付 40。 | 投资者取得新增股权与受让的既有股权。原股东取得转让款,投资者后续回报按取得的权利和分配或退出条件核对。 |

回到方案 C,投资者拟付 100 万元,其中公司拟收到 60 万元。按扩产需要的 100 万元算,扣除费用之前还有 40 万元缺口。往下核对各方案时,再看实际哪天到账、要付多少费用、钱能用在哪些地方。权利、资金去向或支付来源还有哪一项没找到依据,就在对应维度写明待核问题,留下当时所用的资料版本。 《把一个项目看清楚:主体、资产、资金、权益四条链》