如何使用这项资源方法
- 用途
- 以设备检测扩产为例,沿四资追踪价值转化,用双循环核对三类现金流,再用四层审查方案、用四生态落实核对责任。
- 使用条件
- 使用前请核对对象、目标和约束是否适合当前任务;正文未明确的条件需要另行确认。
- 方法
- 步骤、输入与完成条件
- 依据与验证边界
- 项目分析方法 V0.1。检测服务案例及数字为虚构,金额单位为万元。 本文未单独登记外部验证结果。公开发布不等于效果已经验证,请结合正文依据、假设与限制判断。
- 版本
- V0.1 · 修订 2026-11-14
- 原生配图与附件
这是可阅读、可引用的知识资源,不是已安装的 Skill。交给 AI 使用时,请保留来源与限制,并核对产出。
CC BY-NC-ND 4.0 · 原创文字内容适用,另有声明除外;第三方素材不适用。下载和机器读取不扩展现有许可,也不另行授权衍生作品、商业使用或模型训练。
WISERUNION 智库 · 方法稿 V0.1 · 2026年11月14日
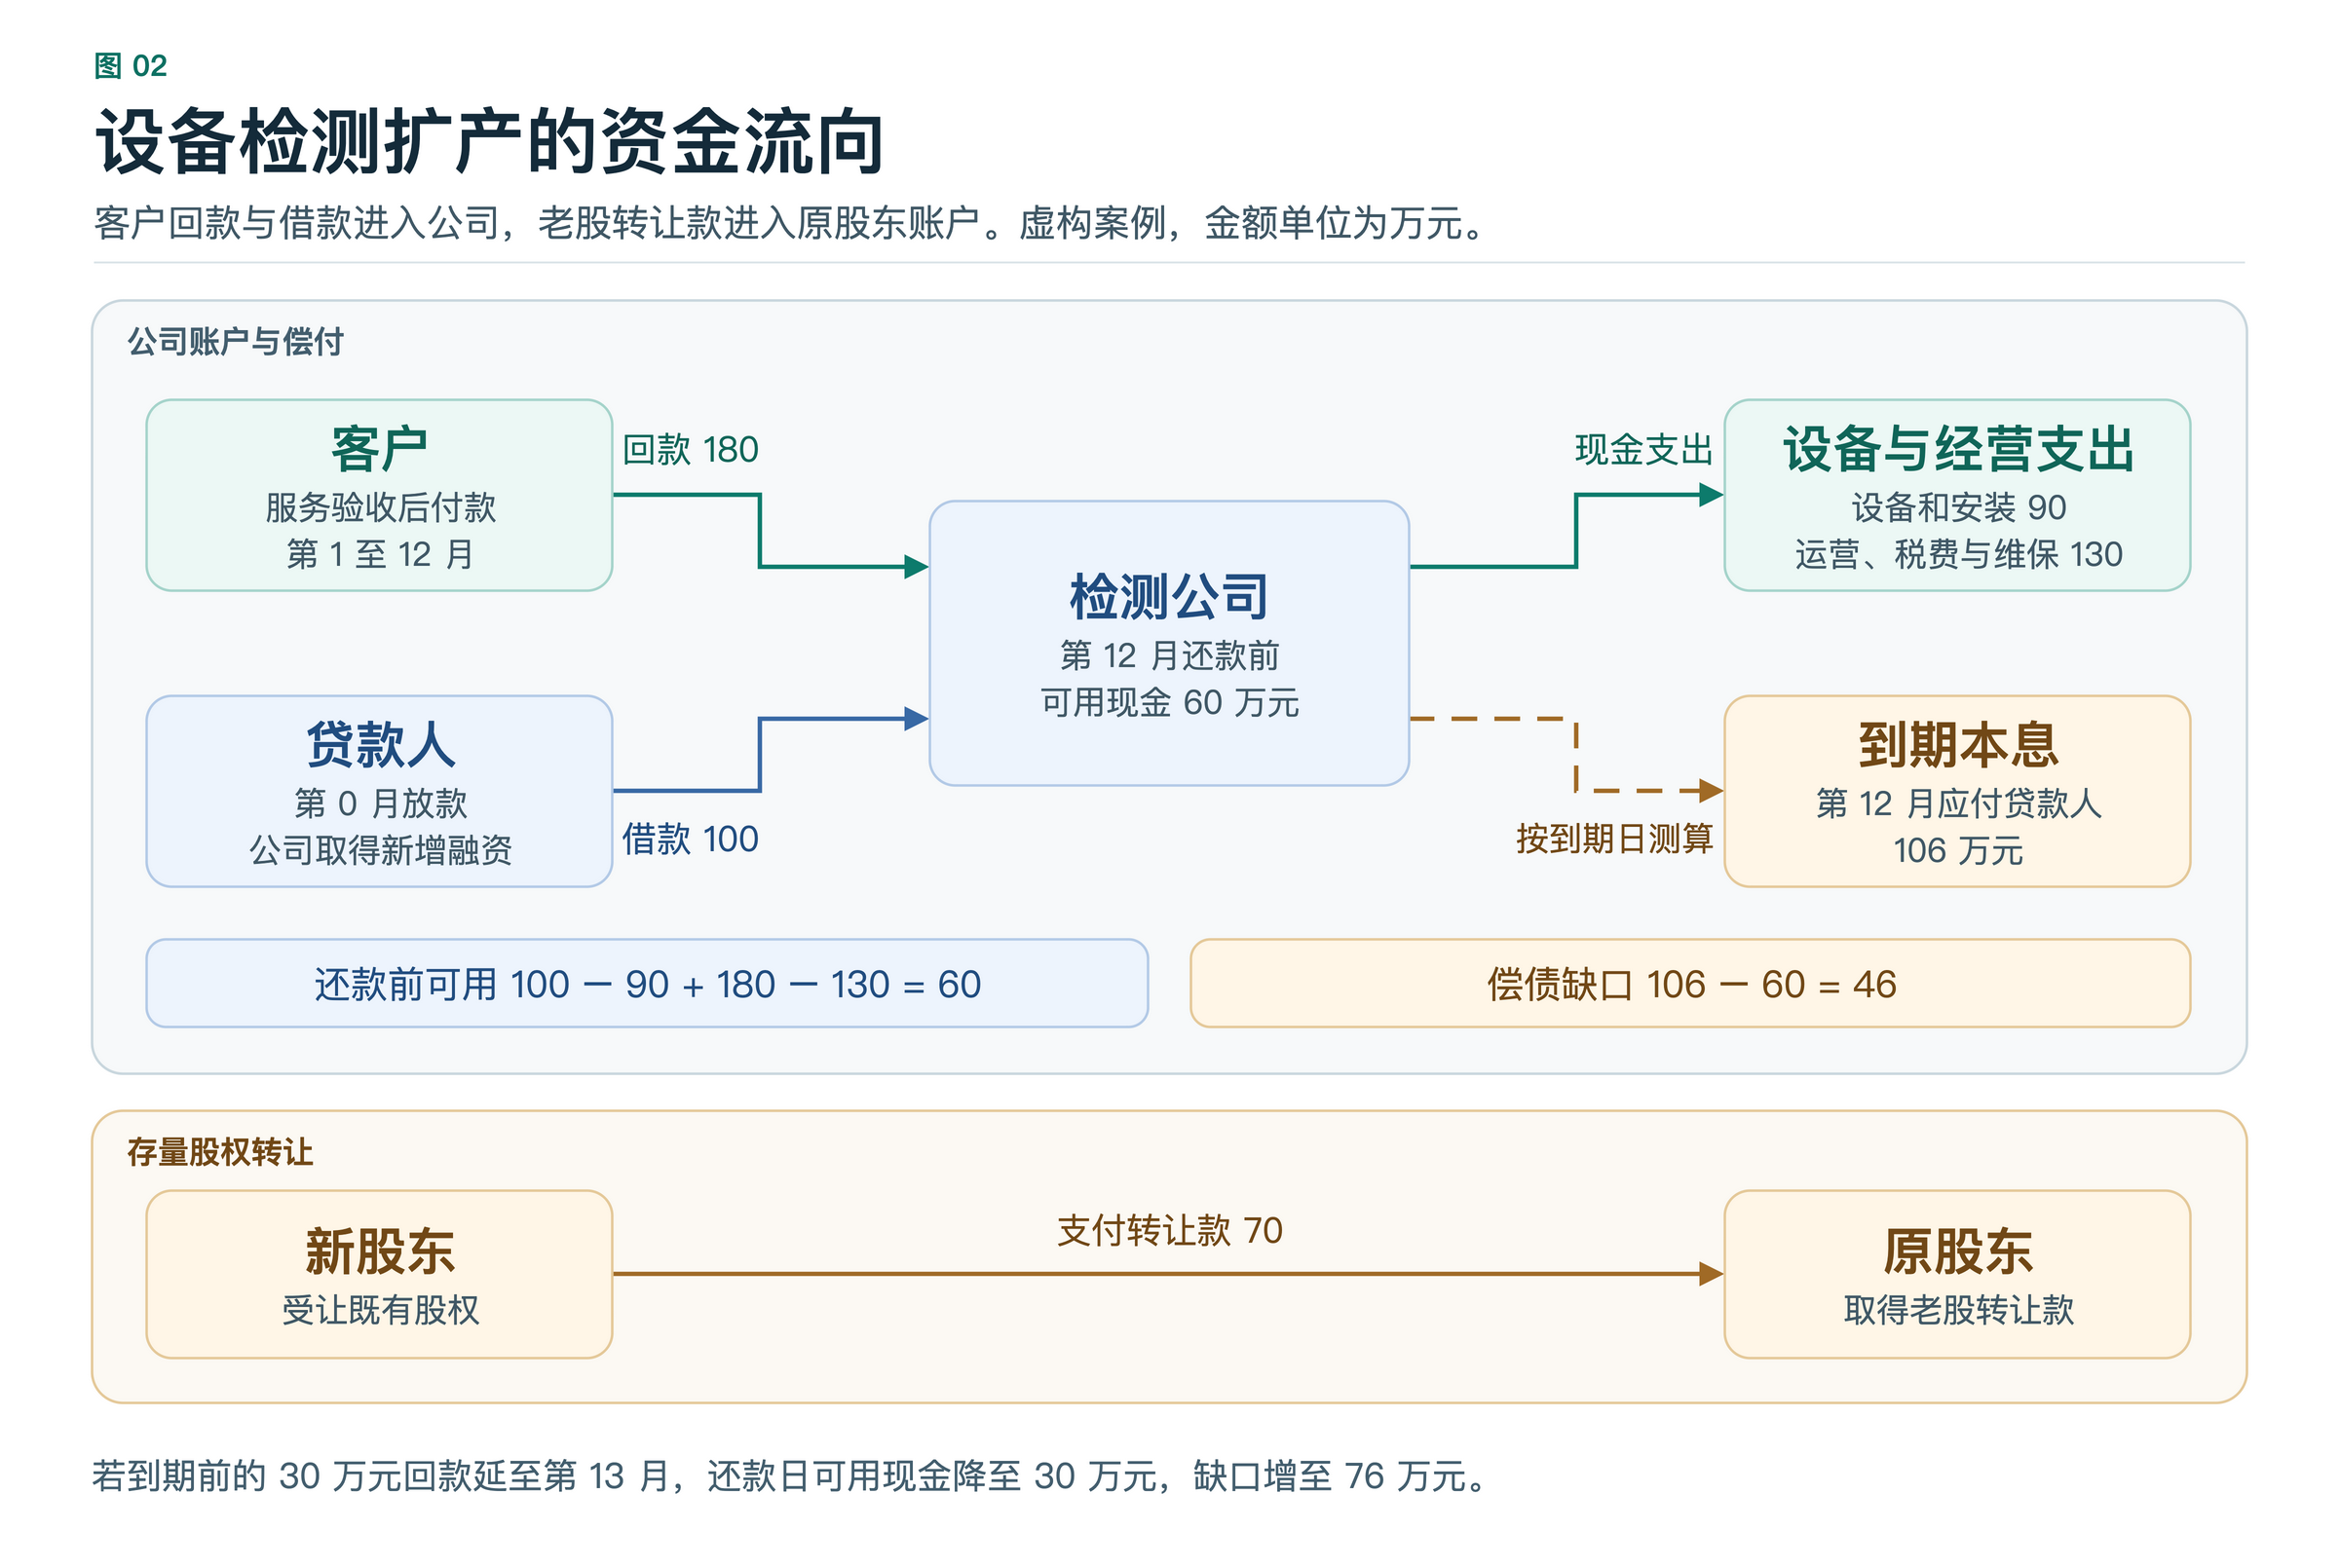
一家设备检测服务公司准备扩产。公司借到 100 万元,同一天,一位新股东又付了 70 万元买老股。检测业务随后收到 180 万元客户回款。几笔钱放到一起,很容易先看总数。我会先问,这几笔钱各进了谁的账户?到了还款日,公司能动用多少?贷款人和股东又分别靠什么取得回报?
要把账算清楚,先说好看哪个公司、看到哪一天、从什么时候算起。这里看设备检测公司,核对第 0 月投入到第 12 月的收支,把第 12 月约定的还款日作为核对时点。案例及数字均为虚构,金额单位为万元。
| 框架 | 用它回答什么 | 分析时留下什么 |
|---|---|---|
| 四资 | 资源如何形成资产,资产如何支持资本安排,资金又怎样投入经营? | 每一次转换的成果、控制或使用边界、判断依据和卡点。 |
| 经营与资本双循环 | 资金怎样支持交付,交付和回款怎样影响资金规模、期限和偿付? | 两条相互连接的过程,以及它们在投入和回款处的交点。 |
| 四层资本逻辑 | 先核对哪些经营条件,再决定权益、资金和金融连接? | 价值、权益、资本、金融连接四层的判断与待核条件。 |
| 四生态 | 谁贡献资源、谁执行、谁验证价值、谁提供资本并承担风险? | 参与主体、职责、证据和回报安排。 |
第一步 沿四资追踪价值转化
沿着业务往下看,每走一步都问清发生了什么、谁能控制或使用、依据在哪。同一笔到账现金,在财务上可以作为资产。放回项目里,还要看谁能动用、能用到哪里、有没有附带条件。
| 转换 | 检测服务项目怎样发生 | 核对依据 |
|---|---|---|
| 资源 → 资产 | 把检测人员、技术和设备供应组织起来,形成已安装验收的检测设备及可重复使用的服务流程。客户试单和验收记录用于验证这些能力有无经营价值。 | 采购与安装验收材料、设备清单、软件或技术使用约定、试单与服务验收记录。 |
| 资产 → 资本 | 用设备可用性、已验证的订单和账期解释扩产理由,再厘清债权人、股东与项目公司的权责和风险。 | 设备归属和使用限制、订单与回款历史、借款合同、股权转让文件。 |
| 资本 → 资金 | 贷款人按借款协议向公司支付 100 万元。老股买方向原股东支付 70 万元,两笔款各自对应债权和既有股权。 | 放款条件、实际入账记录、存量股权转让协议与收款记录。 |
| 资金 → 经营与再投入 | 公司支付设备和安装款 90 万元,留 10 万元周转。此后用经营回款覆盖服务支出,并按约定核对可用于偿付、分配或再投入的余额。 | 资金用途台账、设备付款凭证、经营收支流水和到期还款表。 |
设备已经到场,安装验收还没完成,扩产安排就得再看一遍。什么时候能投产?延误由谁处理?这两个问题关系到首批服务什么时候能交付,回款日期要不要跟着改。
第二步 把三类现金流逐笔放进双循环
先顺着钱的用途看。设备和人员投入以后,公司能交付多少检测服务,客户什么时候验收、什么时候付款?回款还要支付运营、税费和维保,剩下的钱才有可能用于下一轮投入。这是经营循环。再从经营结果和资金需求回头看,谁愿意提供资金、拿到什么权利,公司怎样使用资金、怎样偿付或分配?既有股权也可按约转让,原持有人由此退出。这是资本循环。资金到位,才有条件支持产能和交付。实际交付与回款有了结果,再据此核对原来安排的资金规模、期限和回报。
| 现金流 | 谁付给谁 | 金额和时间 | 凭证与用途 |
|---|---|---|---|
| 客户经营回款 | 客户付给检测公司。 | 第 1 至 12 月累计到账 180。 | 按订单、验收、应收记录与公司流水核对。用于经营支出,以及依约偿付或再投入。 |
| 企业新增融资 | 贷款人付给检测公司。 | 第 0 月实际到账 100,第 12 月约定一次还本付息 106。 | 按借款合同、放款流水和用途台账核对。贷款用于设备、安装和周转,贷款人按约取得利息。 |
| 原持有人转让所得 | 新股东付给原股东。 | 第 0 月实际支付 70。 | 按转让协议、卖方收款凭证及股权变更记录核对。原股东取得转让款,新股东取得既有股权,未来回报取决于其取得的权利、可分配成果或日后的转让条件。 |

同一买方也可能一边增资,一边买老股。逐笔看谁收款、买到什么、钱何时到账、能用到哪里。卖方后来如果把转让所得再投进公司,就查这一次的约定和入账记录。填资金表时,预算、承诺、到账和已支用都各有依据。到账后还要看用途有没有限制。
按还款日核对可用资金
假设公司项目期初现金为 0。贷款到账后,设备及安装支付 90,余 10 作为周转资金。经营现金支出合计 130,其中运营支出 120,税费和维保支出 10。本例假设各期汇总数均发生在列示时段内,第 12 月列出的回款和经营支出均早于还款日,计算暂按剩余余额全部可用于偿债。
| 核对时段 | 公司实际到账 | 公司现金支出 | 期末或还款前余额 |
|---|---|---|---|
| 第 0 月 | 100 | 90 | 10 |
| 第 1 至 6 月 | 70 | 55 | 25 |
| 第 7 至 11 月 | 80 | 60 | 45 |
| 第 12 月还款前 | 30 | 15 | 60 |
到还款这一天,应付本息 106,公司可用 60,还差 46。那笔 70 万元在原股东账户,公司偿债要看自己能动用的钱。再问一步,如果第 12 月的 30 万元回款拖到第 13 月,而还款到期日和经营支出日期照旧,会怎样?还款日可用余额降到 30,缺口增至 76。如果还得给后续经营留一笔周转资金,就先扣掉这笔,再看差多少。
按月汇总可以先看个大概。真要核对能不能按时付款,我会把回款、支出和还款按日排开,先看大额付款日和到期日各有多少余额。遇到提前收付、客户延期或用途受限,再回到具体日期、账户和凭证核对。
第三步 按四层复核方案
| 层次 | 判断顺序 | 本例需要的依据 |
|---|---|---|
| 价值层 | 先确认客户为什么付费、公司能交付多少服务、何时可以收到钱。 | 已签订单、检测产能与利用情况、交付验收、历史付款与在途应收。 |
| 权益层 | 明确设备由谁持有和使用、合同由谁签、债务由谁偿还、老股交易涉及谁的权益。 | 采购与使用约定、借款合同、股权转让文件,以及相关决定或授权记录。 |
| 资本层 | 按设备采购、周转和最低现金需求测算缺口,比较资金规模、成本与经营回收期。 | 分期支出与回款预测、还款计划、资金用途及压力情形。本例需要重新核对还款安排能否覆盖回款延迟。 |
| 金融连接层 | 根据用途、期限和权责核对具体渠道、放款条件、账户及结算流程。 | 放款与用款凭证、账户限制、还款条件及任何需要重新约定的事项。 |
客户付款慢了,先回到价值层更新交付和回款依据,再看原来的资金安排和放款、还款条件能否接上。要是考虑延长还款期限、分期偿付或补充资金,就逐项核对成本、责任、资金落实情况,以及后续经营会受到什么影响。
第四步 用四生态落实核对责任
| 生态 | 本例角色 | 谁负责留下哪些证据 |
|---|---|---|
| 资源生态 | 设备供应商、技术人员和服务伙伴。 | 供应方提供设备与技术交付记录,运管方确认验收和使用条件。 |
| 运管生态 | 检测公司的经营、交付和财务负责人。 | 经营方核对产能、成本与履约,财务方核对到账、用途、到期日和余额。 |
| 客户生态 | 采购检测服务的客户。 | 客户确认订单与验收,运管和财务按合同与流水核对实际回款。 |
| 资本生态 | 贷款人、新股东和原股东。 | 贷款人核对放款与应还本息,股权买卖双方留存对价支付和权益变更记录。项目财务据此核对哪些款进入公司账户。 |
同一主体承担多个角色时,按交易逐项记录身份、责任和回报。参与者的投入、履约和权益兑现可按同系列的形成机制逐环节追踪。 《利益相关者长期资本关系的形成机制》
形成一条有证据的项目判断
按现有案例记录,公司需要在还款日前处理 46 万元的资金缺口。经营已经产生净现金,但现有回款节奏支撑不了这笔集中到期的本息。公司下一步需要核对到期前可落实的资金,或者取得债权人同意的还款调整安排,再更新资金测算。
分析真实项目,把判断和依据写在一起。先写清哪个公司、核对到哪天、哪些钱能动用,再说明哪天最早缺钱、该付给谁、准备靠什么付。眼下要补哪份资料、由谁去核对,也写进去。本例先查第 12 月回款的验收与付款日期、账户可动用余额和最新有效的还款安排。资料齐了,按原来的口径再算一遍。