Từ quan hệ giữa các hệ sinh thái đến vận hành quản trị
Giá trị của doanh nghiệp được nhiều bên cùng tạo ra. Tài nguyên và công nghệ hình thành nguồn cung; lao động và quản lý tổ chức việc bàn giao; nhu cầu thực của khách hàng kiểm nghiệm sản phẩm; vốn hỗ trợ xây dựng hoạt động và chịu rủi ro theo thỏa thuận. Sau khi hiểu các quan hệ này, cần hỏi tiếp: Đóng góp của từng bên được xác nhận thế nào? Quyền và lợi ích được xác lập trên căn cứ nào? Ai quyết định một vấn đề cụ thể? Kết quả thực hiện được phản hồi ra sao để cải thiện kinh doanh và thể chế?
Mô hình quản trị bốn hệ sinh thái kết nối quan hệ tham gia, quá trình tạo giá trị và quá trình quản trị quanh những câu hỏi này. Mô hình kế thừa Quản trị số hệ sinh thái các bên liên quan: Bốn hệ sinh thái, sáu hệ thống giá trị và cấu trúc ba tầng, đồng thời cụ thể hóa ở cấp sự kiện đóng góp và vấn đề quản trị.
Phiên bản này nâng sơ đồ V1 lên V1.1, bổ sung dòng giá trị giữa các hệ sinh thái, thẩm quyền theo từng vấn đề, căn cứ xác lập quyền và lợi ích, cùng phản hồi để điều chỉnh. Mô hình phục vụ quan sát tổ chức và thảo luận thiết kế thể chế; các sắp xếp cụ thể phải được xác nhận theo chủ thể, quy tắc và hoạt động thực tế.
1. Bốn hệ sinh thái cho biết ai tham gia qua quan hệ nào
| Hệ sinh thái | Quan hệ chính | Đóng góp cần xác nhận |
|---|---|---|
| Tài nguyên | Sản xuất: tài nguyên và hợp tác | Tài nguyên, công nghệ, tri thức, kết quả chuyên môn và bàn giao theo hợp đồng |
| Khách hàng | Tiêu dùng: niềm tin và đồng sáng tạo | Tiêu dùng thực, sử dụng hiệu quả, phản hồi, đồng sáng tạo và giới thiệu đã được xác minh |
| Vận hành và quản lý | Lao động và tổ chức: bàn giao và tổ chức | Lao động, nghiên cứu phát triển, quản lý, dịch vụ chuyên môn và thực hiện trách nhiệm liên tục |
| Vốn | Đầu tư: nguồn vốn và rủi ro | Vốn thực sự đưa vào, phạm vi chịu rủi ro rõ ràng và dịch vụ vốn theo thỏa thuận |
Bốn hệ sinh thái phân loại theo quan hệ. Một người có thể đồng thời là nhà cung cấp, nhân viên, khách hàng và nhà đầu tư; đóng góp, trách nhiệm, quyền và lợi ích của từng vai trò được ghi riêng. Một kết quả có thể liên quan đến nhiều nhiệm vụ hợp tác, nhưng việc tính lặp để trao khuyến khích phải có căn cứ rõ trong quy tắc.
Mỗi hệ sinh thái được triển khai theo năm mặt: người tham gia, đóng góp hợp lệ, xác minh và trách nhiệm, quyền và điều kiện, vấn đề quản trị. Sơ đồ dưới đây thể hiện cấu trúc này; sơ đồ tương tác gốc tiếng Trung còn cung cấp gợi ý về bằng chứng và phân công trách nhiệm.
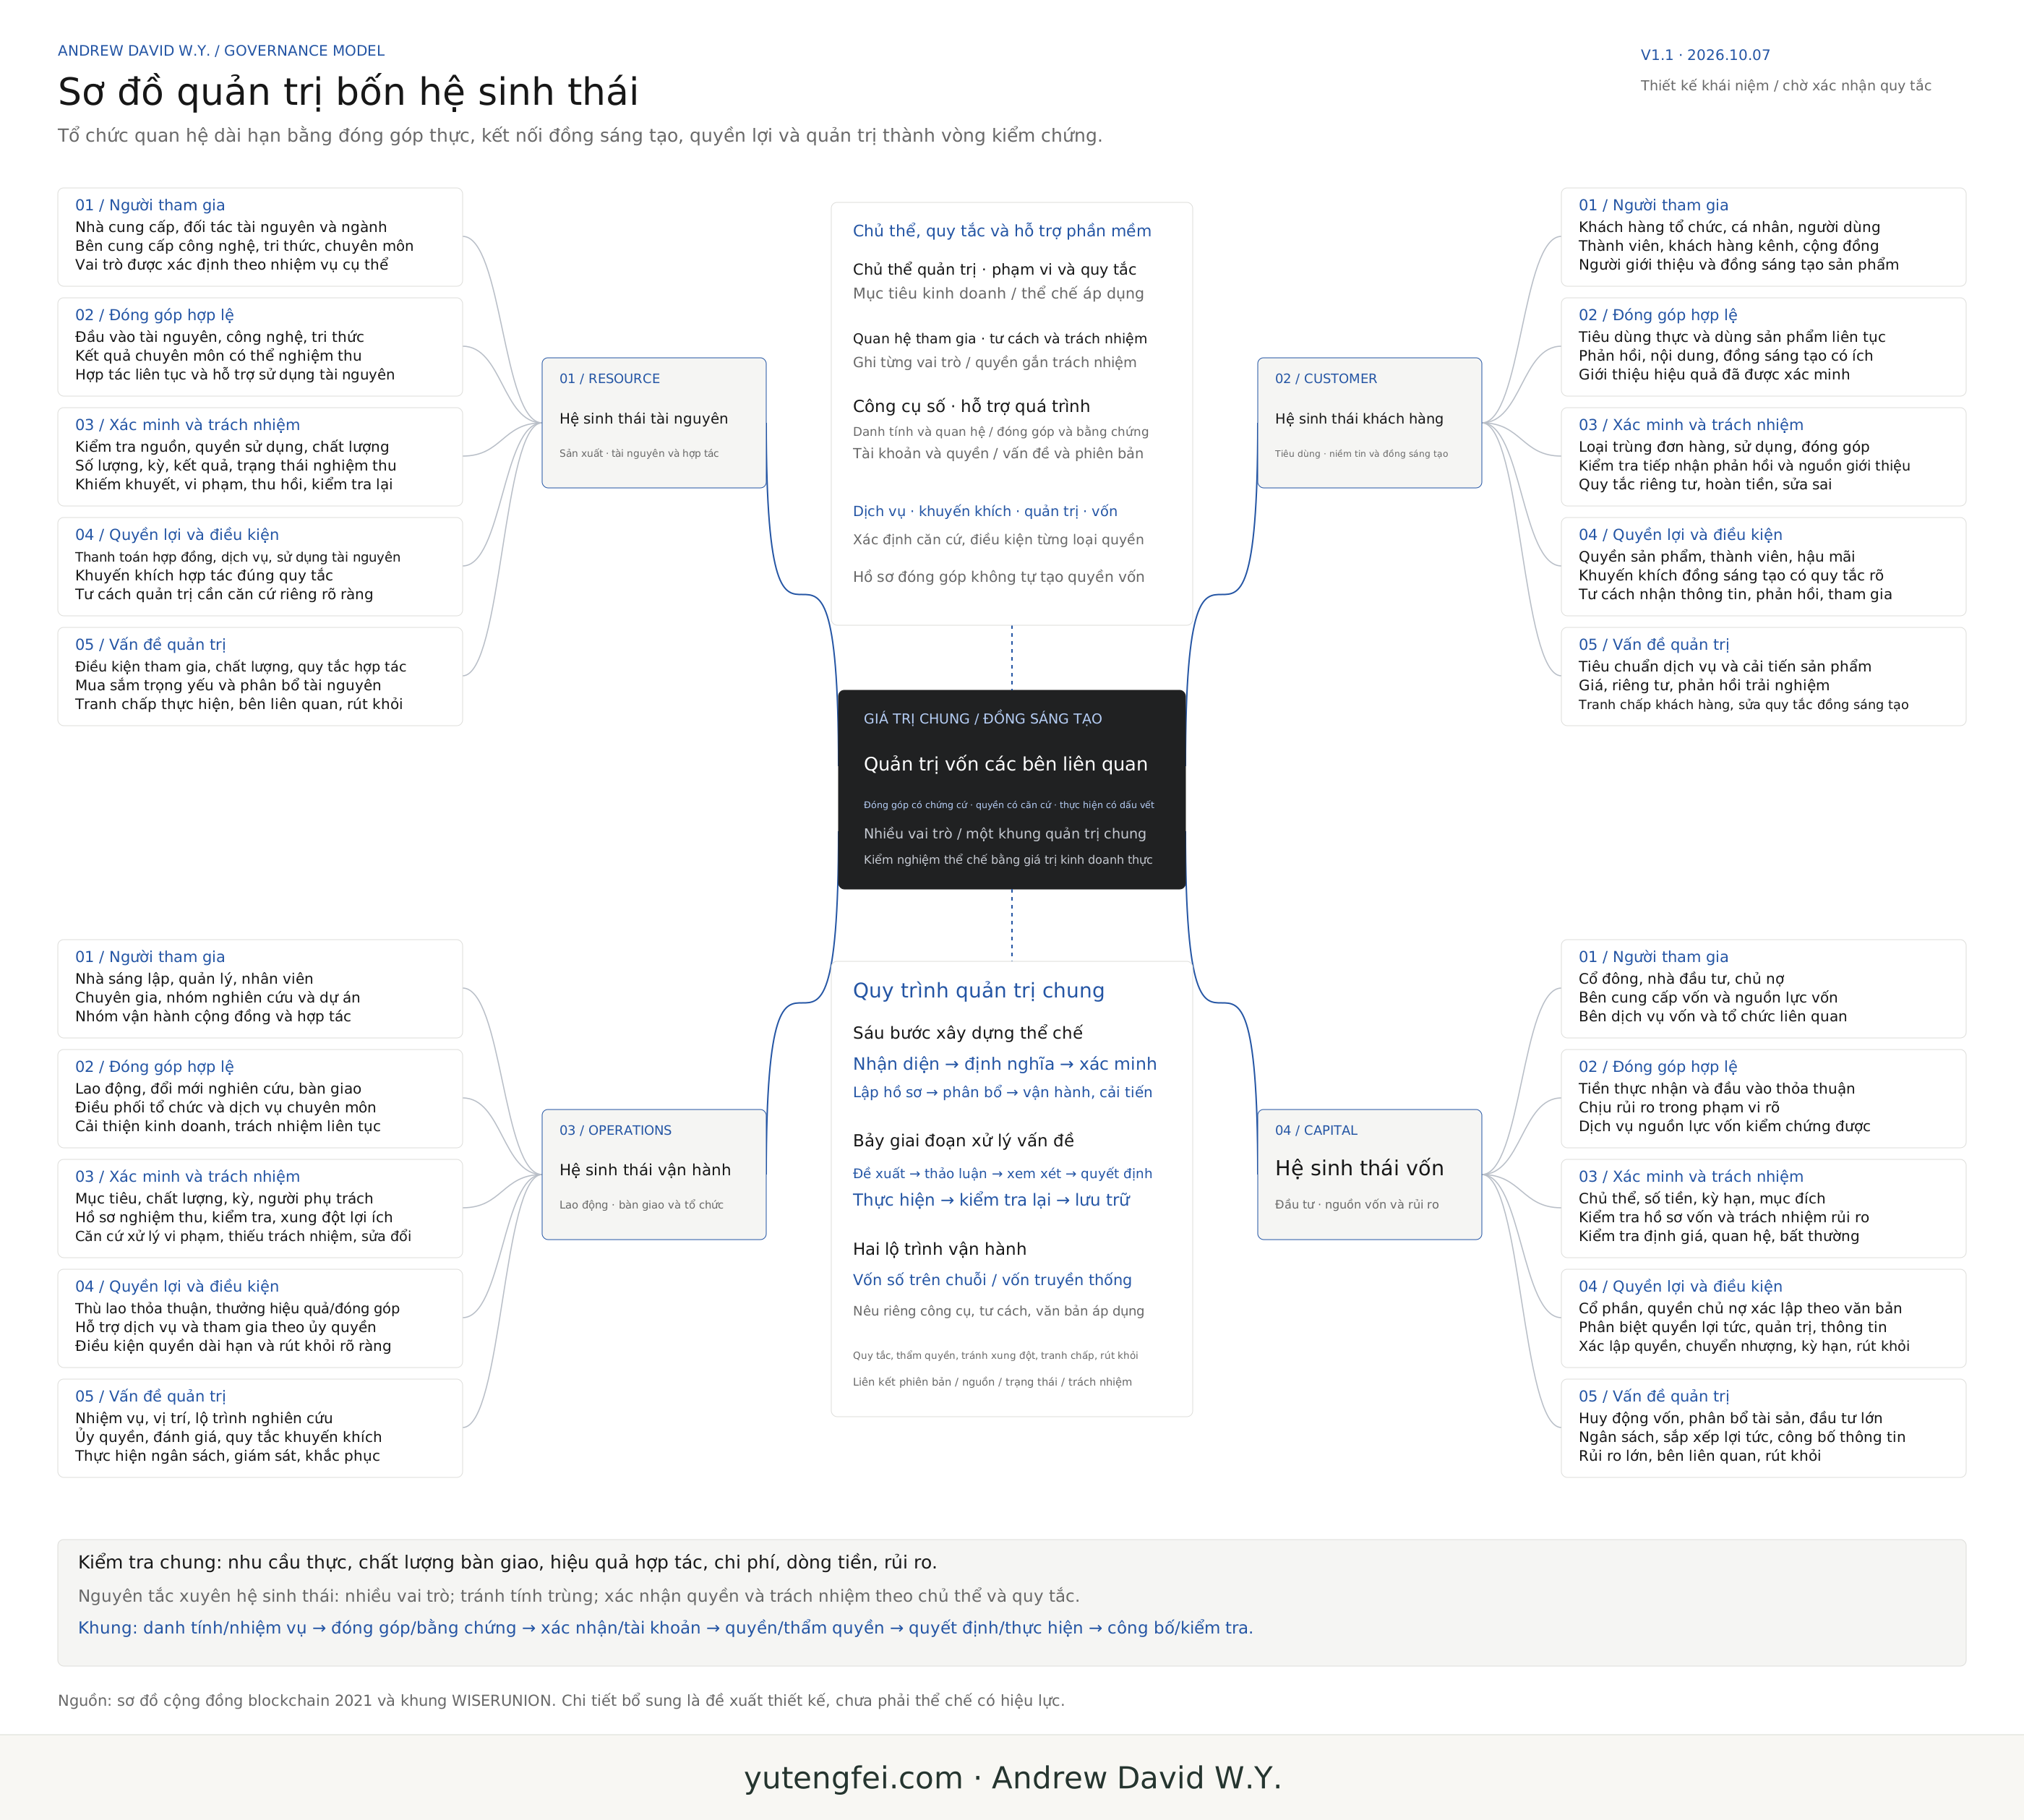
Mở sơ đồ tương tác (bản gốc tiếng Trung): thu phóng, kéo, chọn hệ sinh thái và chi tiết nút ↗
2. Giá trị lưu chuyển giữa các hệ sinh thái như thế nào
Lộ trình kiểm tra là: mục tiêu và ràng buộc chung → đầu vào tài nguyên và vốn → hợp tác có tổ chức và nghiệm thu → giao dịch và thực hiện cam kết với khách hàng → hạch toán chi phí và kết quả → phân bổ và tái đầu tư theo quy tắc.
Lộ trình này không bảo đảm đầu vào nhất định tạo ra lợi nhuận. Nhu cầu khách hàng, sử dụng thực tế, chênh lệch trong thực hiện cam kết, tiền thu về và thay đổi rủi ro đều có thể đòi hỏi điều chỉnh sản phẩm, nhiệm vụ, ngân sách, khuyến khích và quy tắc.
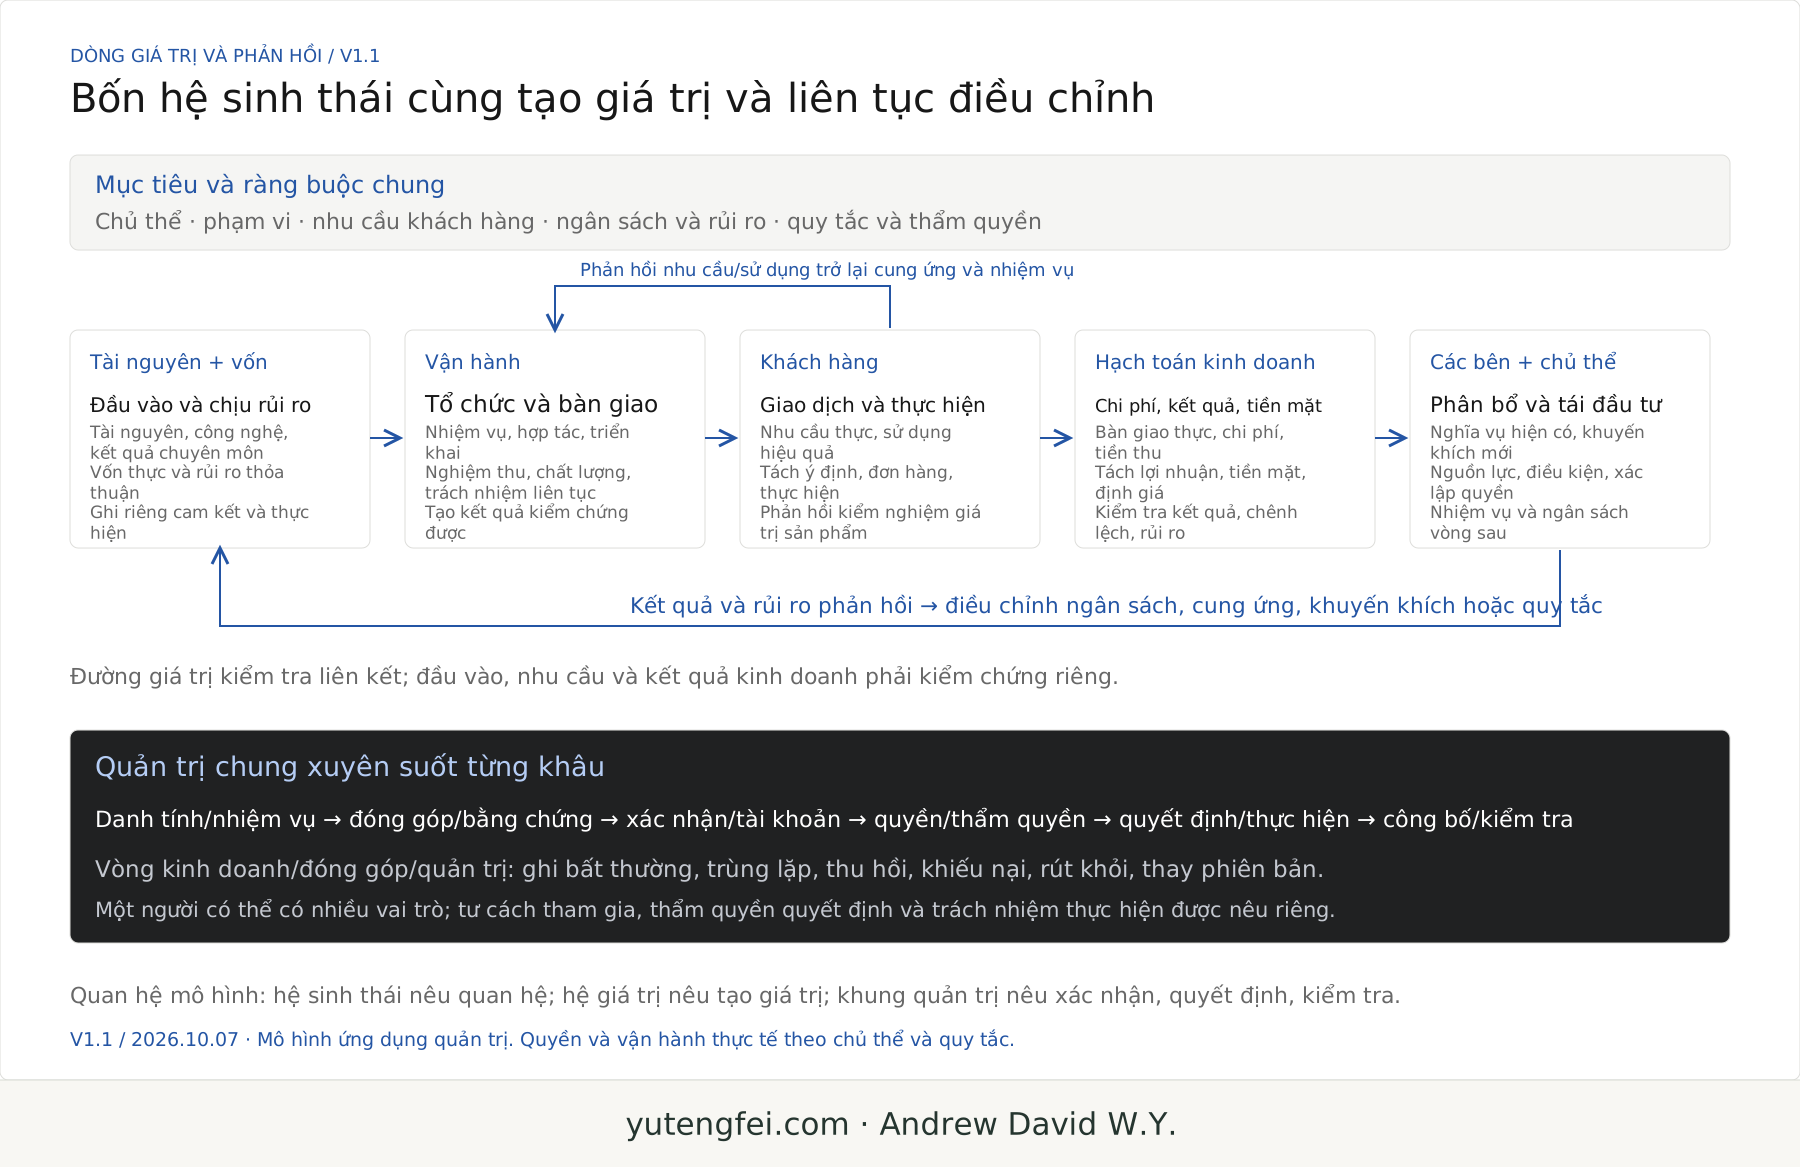
Bốn hệ sinh thái, sáu hệ thống giá trị và quá trình quản trị sử dụng các cấp quan sát khác nhau. Hệ thống giá trị cốt lõi thống nhất mục tiêu; hệ thống sản xuất hình thành nguồn cung; hệ thống bán hàng kết nối khách hàng; hệ thống kết quả hạch toán kết quả; hệ thống mở rộng nghiên cứu tái đầu tư và phát triển; hệ thống vận hành và quản lý xuyên suốt hợp tác và quy tắc. Các hệ sinh thái có quan hệ giao thoa với những hệ thống này, không tương ứng một-một.
3. Xác nhận đóng góp, rồi nêu căn cứ xác lập quyền và lợi ích
Một đóng góp ít nhất phải cho biết ai tham gia với vai trò nào, hoàn thành nhiệm vụ gì, tạo ra kết quả nào, bằng chứng ở đâu, ai xác nhận, áp dụng phiên bản quy tắc nào và hiện ở trạng thái gì.
Sau khi xác nhận, cần làm rõ quan hệ hợp đồng, tư cách, trách nhiệm, rủi ro và điều kiện quyền lợi tương ứng. Tài khoản dài hạn ghi đóng góp cùng các thay đổi, đồng thời liên kết từng loại quyền lợi về dịch vụ, khuyến khích, quản trị và vốn với căn cứ riêng.
Các nghĩa vụ hiện có như thanh toán hàng hóa, thù lao và hợp đồng vốn được trình bày riêng với khuyến khích đồng sáng tạo bổ sung. Sắp xếp mới phải nêu nguồn lực, phạm vi hạch toán, ngân sách hoặc tiền thực sự có thể sử dụng, cùng điều kiện xác lập quyền, điều chỉnh và rút khỏi. Doanh thu, lợi nhuận, tiền mặt, tăng giá trị định giá và hồ sơ đóng góp mang ý nghĩa khác nhau, không thay thế cho nhau.
Tư cách tham gia quản trị không tự động đồng nghĩa với quyền sở hữu cổ phần hay lợi tức đầu tư. Có hồ sơ đóng góp cũng không có nghĩa được quyết định mọi vấn đề. Mô hình không định sẵn điểm đóng góp chung, công thức đổi thành cổ phần, tỷ lệ phân bổ hay lợi tức đầu tư.
4. Làm rõ thẩm quyền quyết định cho từng vấn đề
| Giai đoạn | Câu hỏi cần làm rõ |
|---|---|
| Đề xuất và tham gia | Ai được khởi xướng, cung cấp bằng chứng hoặc tham gia thảo luận? |
| Xem xét và quyết định | Ai xem xét, ai quyết định cuối cùng, nguồn và giới hạn thẩm quyền là gì? |
| Thực hiện | Ai triển khai, dùng nguồn lực nào, thời hạn và điều kiện nghiệm thu là gì? |
| Kiểm tra lại và giám sát | Ai kiểm tra kết quả, giải quyết phản đối và tránh tham gia khi có xung đột lợi ích? |
Tư cách tham gia, tư cách thảo luận, quyền quyết định, trách nhiệm thực hiện và quyền giám sát được phân bổ riêng. Từng vấn đề có thể dùng tham vấn, quyết định theo ủy quyền hoặc biểu quyết; cách áp dụng phải có căn cứ trong quy tắc.
Xây dựng thể chế theo sáu bước: nhận diện, định nghĩa, xác minh, lập hồ sơ, phân bổ, vận hành và cải tiến lặp lại. Xử lý vấn đề theo bảy giai đoạn: đề xuất, thảo luận, xem xét, quyết định, thực hiện, kiểm tra lại, lưu trữ. Quy trình thứ nhất tạo quy tắc; quy trình thứ hai lưu quyết định và việc thực hiện theo quy tắc.
5. Kiểm nghiệm liên tục bằng ba vòng phản hồi
- Vòng kinh doanh: nhu cầu, cung ứng và bàn giao, thực hiện cam kết với khách hàng, chất lượng và kết quả tiền mặt quay lại điều chỉnh hoạt động.
- Vòng đóng góp: nhiệm vụ, bằng chứng kết quả, xác nhận, sắp xếp quyền lợi, kiểm tra lại hoặc chỉnh sửa, đồng thời bảo tồn lịch sử.
- Vòng quản trị: đề xuất, xem xét và quyết định, thực hiện, kiểm tra lại dẫn đến khắc phục, sửa quy tắc hoặc đề xuất mới.
Bất thường, hồ sơ trùng lặp, thu hồi, khiếu nại, vi phạm, rút khỏi và rủi ro trọng yếu cần vai trò chịu trách nhiệm cùng trạng thái xử lý rõ ràng. Sửa quy tắc phải giải thích cách chuyển tiếp giữa bản cũ và mới; hồ sơ lịch sử giữ nguồn và các thay đổi. Kiểm nghiệm kinh doanh quan sát nhu cầu thực, bàn giao, hiệu quả hợp tác, chi phí, dòng tiền và rủi ro.
6. Áp dụng vào dự án nguồn khoáng sản vàng
Nghiên cứu và triển khai dự án nguồn khoáng sản vàng là ví dụ hợp tác. Trước hết, chủ thể có trách nhiệm xác định mục tiêu nghiên cứu, ngân sách và thẩm quyền. Bên tài nguyên cung cấp thông tin nguồn khoáng sản, điều kiện sử dụng, kiểm nghiệm và tài liệu kỹ thuật. Nhóm vận hành xây dựng kế hoạch nghiên cứu và kỹ thuật. Quan hệ khách hàng kiểm tra nhu cầu thực, ghi ý định riêng với đơn hàng. Sắp xếp vốn được xem xét dựa trên văn bản thực tế, xác nhận riêng cam kết, tiền đã nhận và mục đích sử dụng.
Khi thiếu tài liệu, có chênh lệch kiểm nghiệm, chi phí thay đổi hoặc nhu cầu không đủ, các giả định liên quan quay lại nghiên cứu và xem xét. Chỉ việc bàn giao, thực hiện, chi phí và tiền thu đã thực sự phát sinh mới được hạch toán; sau đó xử lý nghĩa vụ hiện có, khuyến khích áp dụng và kiểm tra lại theo hợp đồng và quy tắc.
Ví dụ giải thích cách sử dụng mô hình, không chứng minh một dự án cụ thể đã được kiểm chứng, đã nhận đầu tư hoặc đã tạo lợi nhuận. Vấn đề công ty và vấn đề dự án phải xác định riêng quy tắc áp dụng và thẩm quyền quyết định.
7. Chủ thể quyết định, phần mềm hỗ trợ quá trình
Mô hình có thể dùng cho một doanh nghiệp hoặc dự án cụ thể. Trước khi triển khai, làm rõ mục tiêu, chủ thể quản trị, phạm vi kinh doanh, quan hệ, quy tắc và thẩm quyền, rồi chọn công cụ số. Quản trị vốn số trên chuỗi và quản trị vốn truyền thống có thể dùng cùng khung quản trị, nhưng cần nêu riêng công cụ, tư cách, văn bản và cách thực hiện.
Wiserunion là doanh nghiệp số 0 và doanh nghiệp đầu tiên ứng dụng NST. Wiser Asset là công ty độc lập, đảm nhiệm vai trò nền tảng tài sản và quản trị cùng dịch vụ phần mềm. NST hỗ trợ quy trình về danh tính, đóng góp, tài khoản, vấn đề và phiên bản; năng lực thực tế được xác nhận theo phạm vi sản phẩm đã phát hành. Quy tắc của Wiserunion không tự động bao trùm đầu tư, huy động vốn hay vấn đề dự án của Wiser Asset; hồ sơ phần mềm cũng không thay quyết định của chủ thể có trách nhiệm.
Phiên bản mô hình và tài liệu sử dụng
V1.1 được sửa ngày 7 tháng 10 năm 2026. Phiên bản giữ cấu trúc quan hệ bốn hệ sinh thái của V1, bổ sung hợp tác tạo giá trị, thẩm quyền theo từng vấn đề, căn cứ quyền lợi, phản hồi và ví dụ áp dụng. Thực tiễn vẫn cần xác nhận tiêu chuẩn đóng góp, thẩm quyền, điều kiện quyền lợi, xử lý tranh chấp, rút khỏi, phạm vi công bố và kỳ quan sát chỉ số.
- HTML tương tác (bản gốc tiếng Trung)
- SVG cấu trúc quản trị
- SVG hợp tác tạo giá trị và phản hồi
- Markdown bài viết
- Markdown mô hình đầy đủ (bản gốc tiếng Trung)
- Giải thích nâng cấp mô hình (bản gốc tiếng Trung)
- Gói V1 gốc (tiếng Trung)
Đọc thêm: Bốn hệ sinh thái, sáu hệ thống giá trị và cấu trúc ba tầng; Thực hành quản trị WISERUNION.