Bisnis melibatkan pencari pelanggan, pelaksana dan purnajual. Insentif perlu menjelaskan evaluasi, hitungan, pengonfirmasi, sumber dana dan ketepatan bayar. Total transaksi, peringkat dan bonus yang bagus belum menjelaskan setiap pembayaran.
Model kerja ini menghubungkan bisnis nyata, verifikasi data, evaluasi kontribusi, hitungan/anggaran, konfirmasi berwenang, penyelesaian/pembayaran dan tinjauan pengecualian. Bisnis, operasi, keuangan dan sistem memeriksa perkara sama. Kesesuaian tetap diuji aturan serta hasil nyata.
1. Pisahkan bisnis, evaluasi dan pembayaran
Pesanan muncul hanya membuktikan catatan masuk, bukan pemenuhan, ketiadaan pengembalian atau duplikasi. Partisipasi belum otomatis memenuhi syarat insentif. Hitungan masih memerlukan syarat, kuasa dan pengaturan pembayaran. Pisahkan hasil hitung, utang yang dikonfirmasi dan kas diterima.
“Bonus sudah keluar” bisa berarti simulasi sistem, sementara peserta mengira boleh menerima dan keuangan belum mendapat persetujuan. Nyatakan status: menunggu verifikasi, evaluasi, konfirmasi, dikonfirmasi menunggu bayar, diproses, dibayar atau ditinjau sebagai pengecualian; pemicunya dapat ditelusuri.
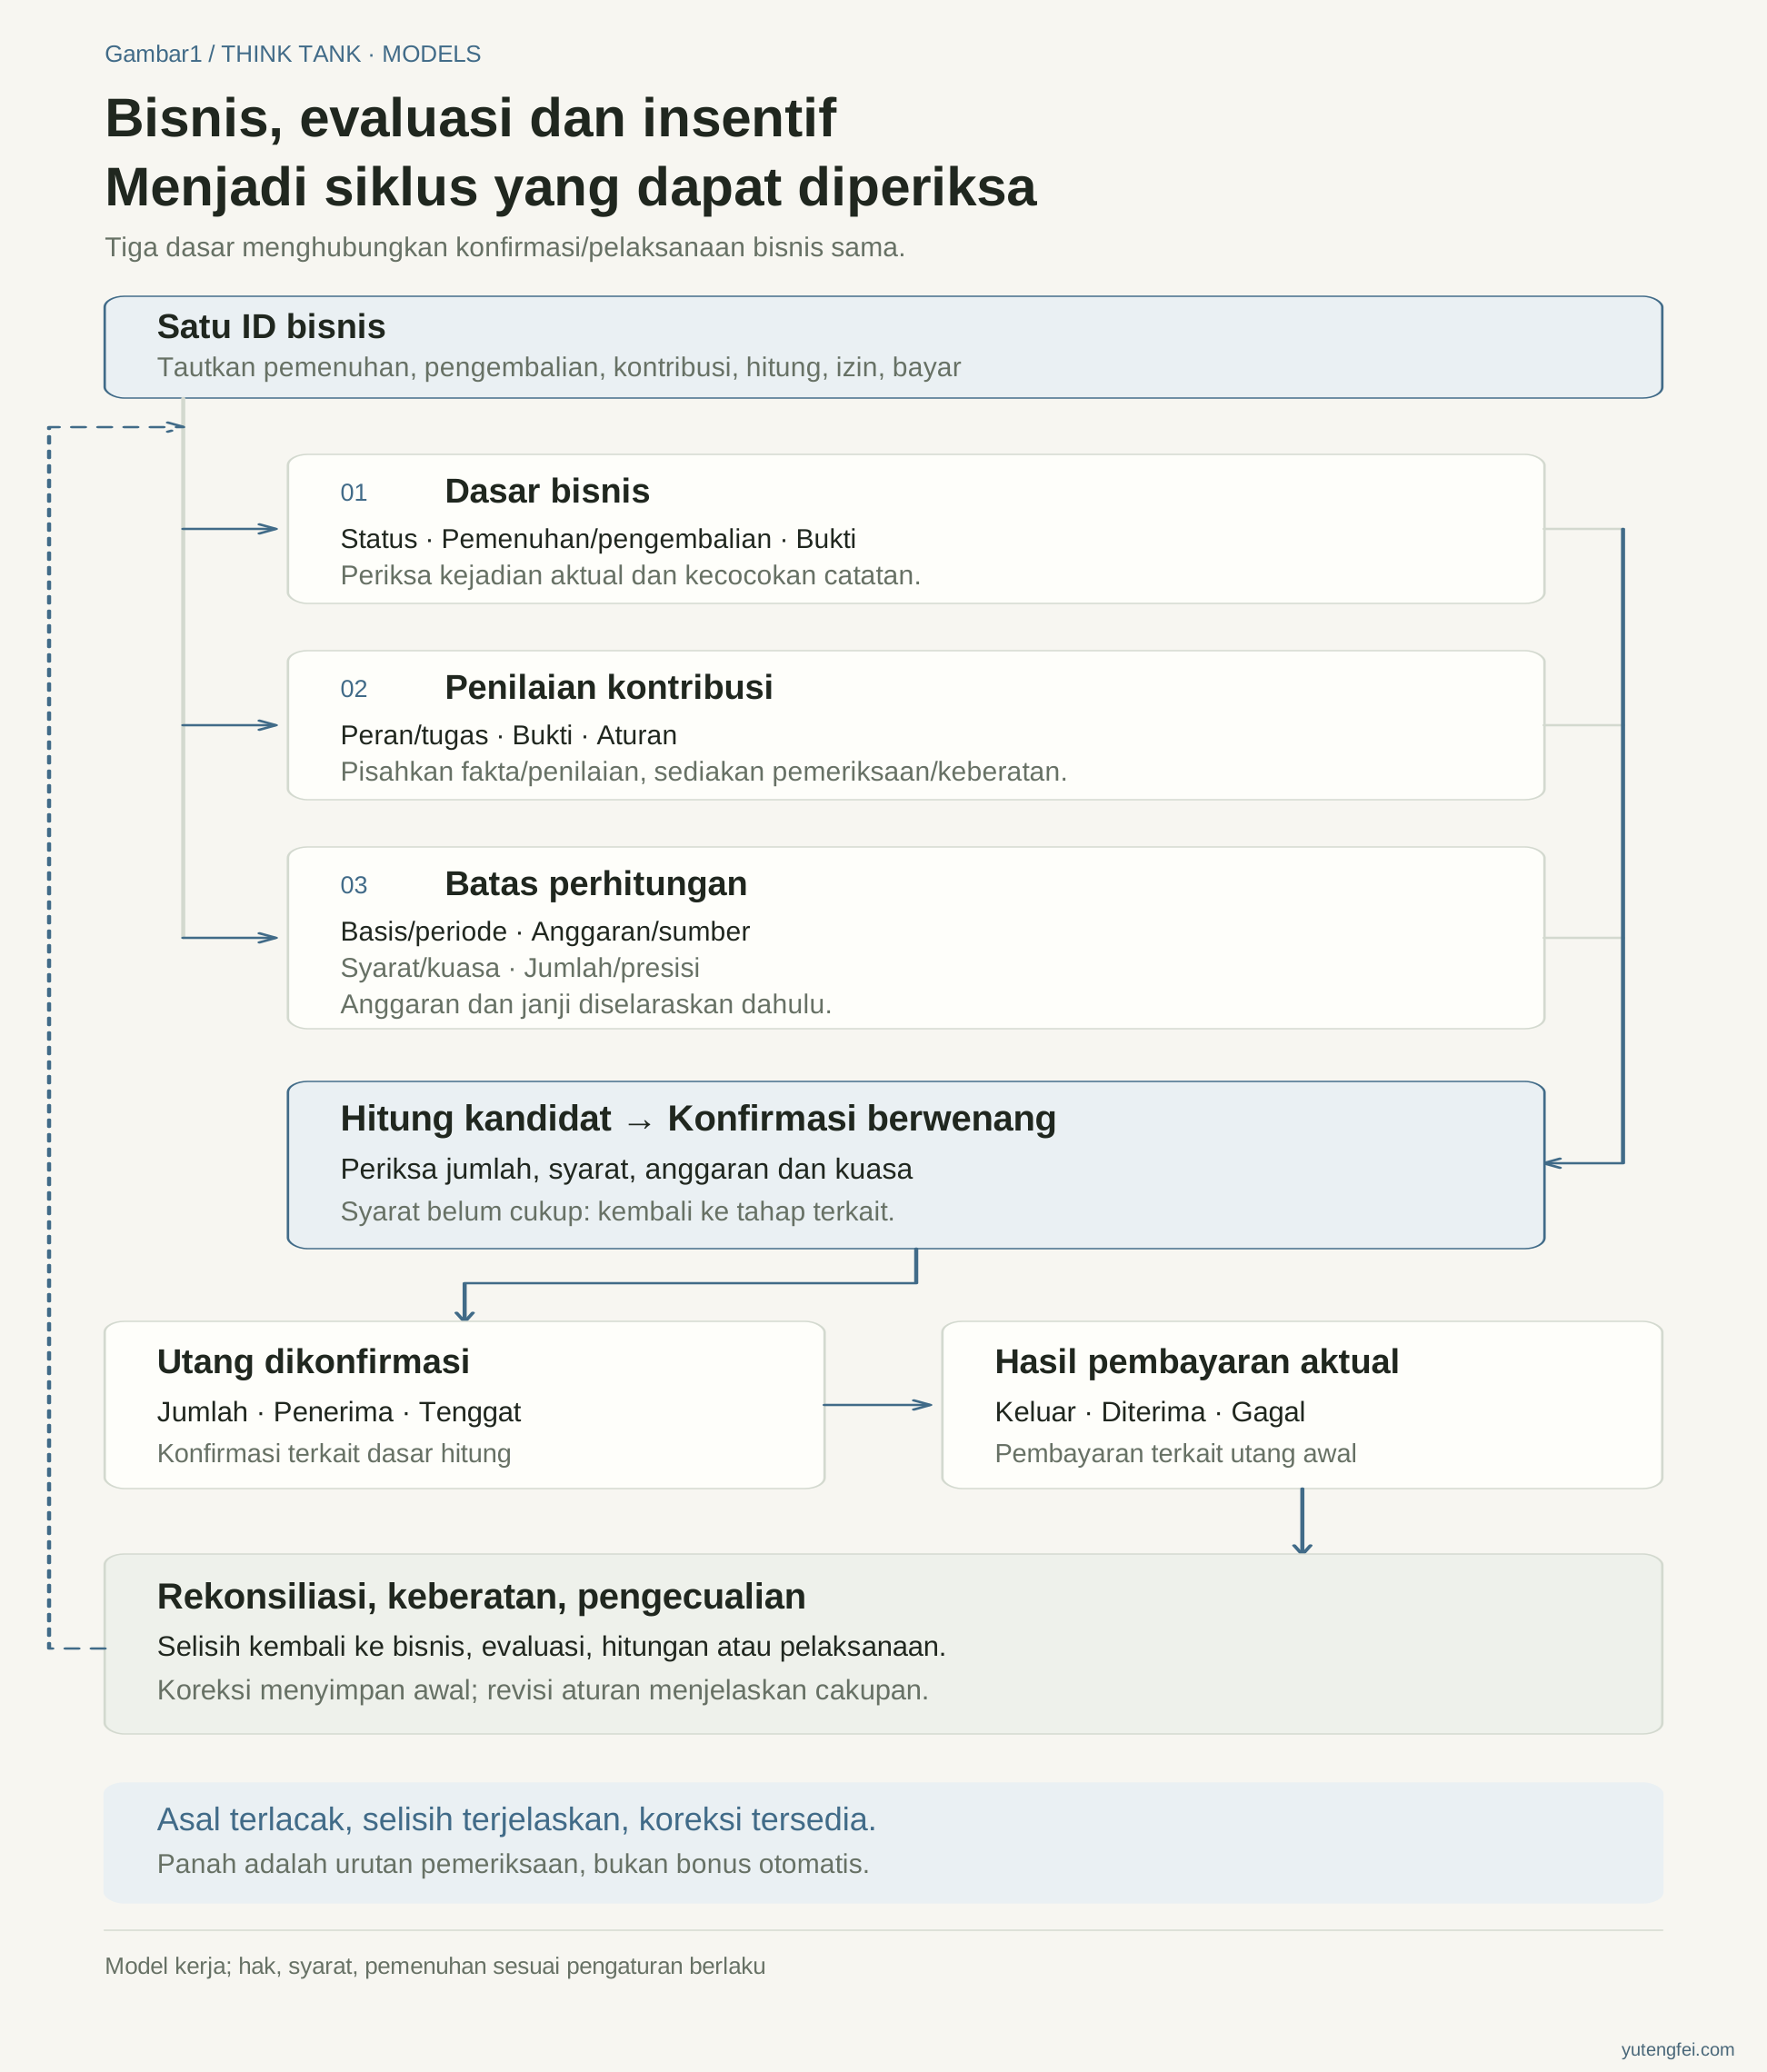
Hubungan adalah urutan pemeriksaan, bukan transaksi otomatis menghasilkan bonus.
2. Hubungkan catatan lewat satu kejadian
Tetapkan ID yang ditelusuri catatan pemenuhan, pengembalian, kontribusi, perhitungan, persetujuan dan pembayaran. Pesanan, tiket layanan dan tugas boleh berbeda ID tetapi relasinya jelas.
Simpan peserta, tugas, tahap, bukti, periode dan versi aturan saat itu. Sistem yang hanya menunjukkan aturan terbaru dapat menghasilkan angka lain untuk perkara lama. Catatan hitung menyimpan versi berlaku, masukan dan proses; koreksi ditambah tanpa menghapus alasan awal.
Kejadian sama dapat dilaporkan beberapa kanal. Bedakan fakta bisnis dari laporan untuk deduplikasi. Pekerjaan nyata berbeda dari orang sama tetap dinilai sesuai aturan, jangan dihapus bersama duplikat. Gunakan informasi seperlunya dan berizin, tanpa data pribadi tak terkait.
3. Evaluasi menjelaskan asal penilaian
Perjelas pekerjaan: pelanggan, penyerahan, layanan, risiko berbeda. Peringkat penjualan tunggal melewatkan peran; indikator bagus tiap jabatan tanpa bukti bersama juga tak meyakinkan.
Tanyakan siapa, tindakan, hasil terlihat, durasi; tambahkan mutu, tanggung jawab dan syarat per peran. Kanal membedakan prospek, kerja sama efektif dan penyerahan aktual. Layanan memeriksa isi, tanggung jawab dan hasil. Kerja bersama dibedakan dari penghitungan ganda.
Hasil evaluasi disertai dasar: data menjelaskan definisi/periode, penilaian manusia menyimpan alasan, bukti kurang ditandai terbuka, bukan disembunyikan skor presisi. Peserta perlu jalur memeriksa/keberatan; kesalahan, kelalaian dan beda tanggung jawab memiliki peninjau/dasar sejak awal.
Evaluasi ini mendukung insentif. Upah, harga kontrak dan hak dasar disepakati tetap dipenuhi sesuai pengaturannya, jangan seluruh utang dihitung ulang lewat skor.
4. Sumber, anggaran dan basis sebelum janji
Selain kontribusi, jelaskan basis/rasio/jumlah, penanggung anggaran dan penyetuju. Nilai transaksi, pendapatan layanan, laba kotor dan dana anggaran berbeda. “Ambil10%” belum lengkap: angka mana, apa masuk/dikurang, periode mana?
Pendapatan rencana, piutang dan dana bebas berbeda; anggaran tersedia tidak selalu berarti dapat dibayar sekarang. Perjelas sebelum aturan, anggaran dan janji. Hak/kewajiban yang dikonfirmasi memerlukan pemenuhan. Kekurangan dicatat jumlah, tanggung jawab dan solusi, bukan alasan sepihak menurunkan hak yang sudah dikonfirmasi.
Contoh sepenuhnya fiktif: Jumlah uang dalam yuan.
| Unsur | Kesepakatan contoh |
|---|---|
| Basis | Pendapatan layanan terverifikasi1200 yuan, pengurangan menurut aturan contoh |
| Anggaran | 10% basis=120 |
| Peran | A,B,C lulus syarat; proporsi dalam dana50/30/20% |
| Hasil | A60,B36,C24; total120 |
| Berikut | Ajukan konfirmasi berwenang, selesaikan sesuai kesepakatan; verifikasi pembayaran terpisah |
Bukan rekomendasi rasio. Pekerjaan nyata perlu sumber, pihak wajib, syarat, tenggat, presisi. Contoh memeriksa basis, batas anggaran dan aturan; hak menerima tetap menurut aturan/perjanjian/prosedur yang berlaku.
5. Pisahkan jejak konfirmasi dan pembayaran
Penghitung menjelaskan hitungan, pihak berwenang menilai syarat. Pengaju, peninjau, pengonfirmasi dan pembayar sesuai tugas/kuasa. Perusahaan kecil tak perlu banyak lapisan, tetapi peran/dasar jelas; rangkap tugas memerlukan pengawasan layak.
Konfirmasi menghubungkan hitungan dengan utang; pembayaran menghubungkan utang dengan uang keluar, masuk atau gagal. Selisih jumlah, penerima, periode, status harus terlihat. Permintaan terkirim dapat diproses, gagal atau dikembalikan. Catat aktual, kaitkan pembayaran ulang dengan utang semula agar tidak menciptakan bonus baru.
Peserta perlu melihat bisnis, versi, jumlah dihitung/dikonfirmasi/dibayar dan masalah terbuka. Akses mengikuti peran, cukup memeriksa urusan sendiri.
6. Pengembalian dan sengketa tetap memiliki catatan awal
Rancang jalur untuk pengembalian, pembatalan, duplikasi dan sengketa kontribusi.
Contoh sebelumnya: sebelum konfirmasi ada pengembalian240 yang memengaruhi basis. Aturan awal mengubah1200→960, anggaran120→96. Syarat lain tetap, kandidat A48,B28.80,C19.20.
Tautkan pengembalian pada bisnis, simpan kandidat lama, buat kandidat baru dan ajukan ulang. Selisih harus dijelaskan. Sesudah konfirmasi/pembayaran, periksa perjanjian/syarat: boleh disesuaikan, siapa, pemberitahuan dan pemberi izin tidak dilewati. Catat konfirmasi lama, pembayaran lama dan perubahan berikut secara terpisah.
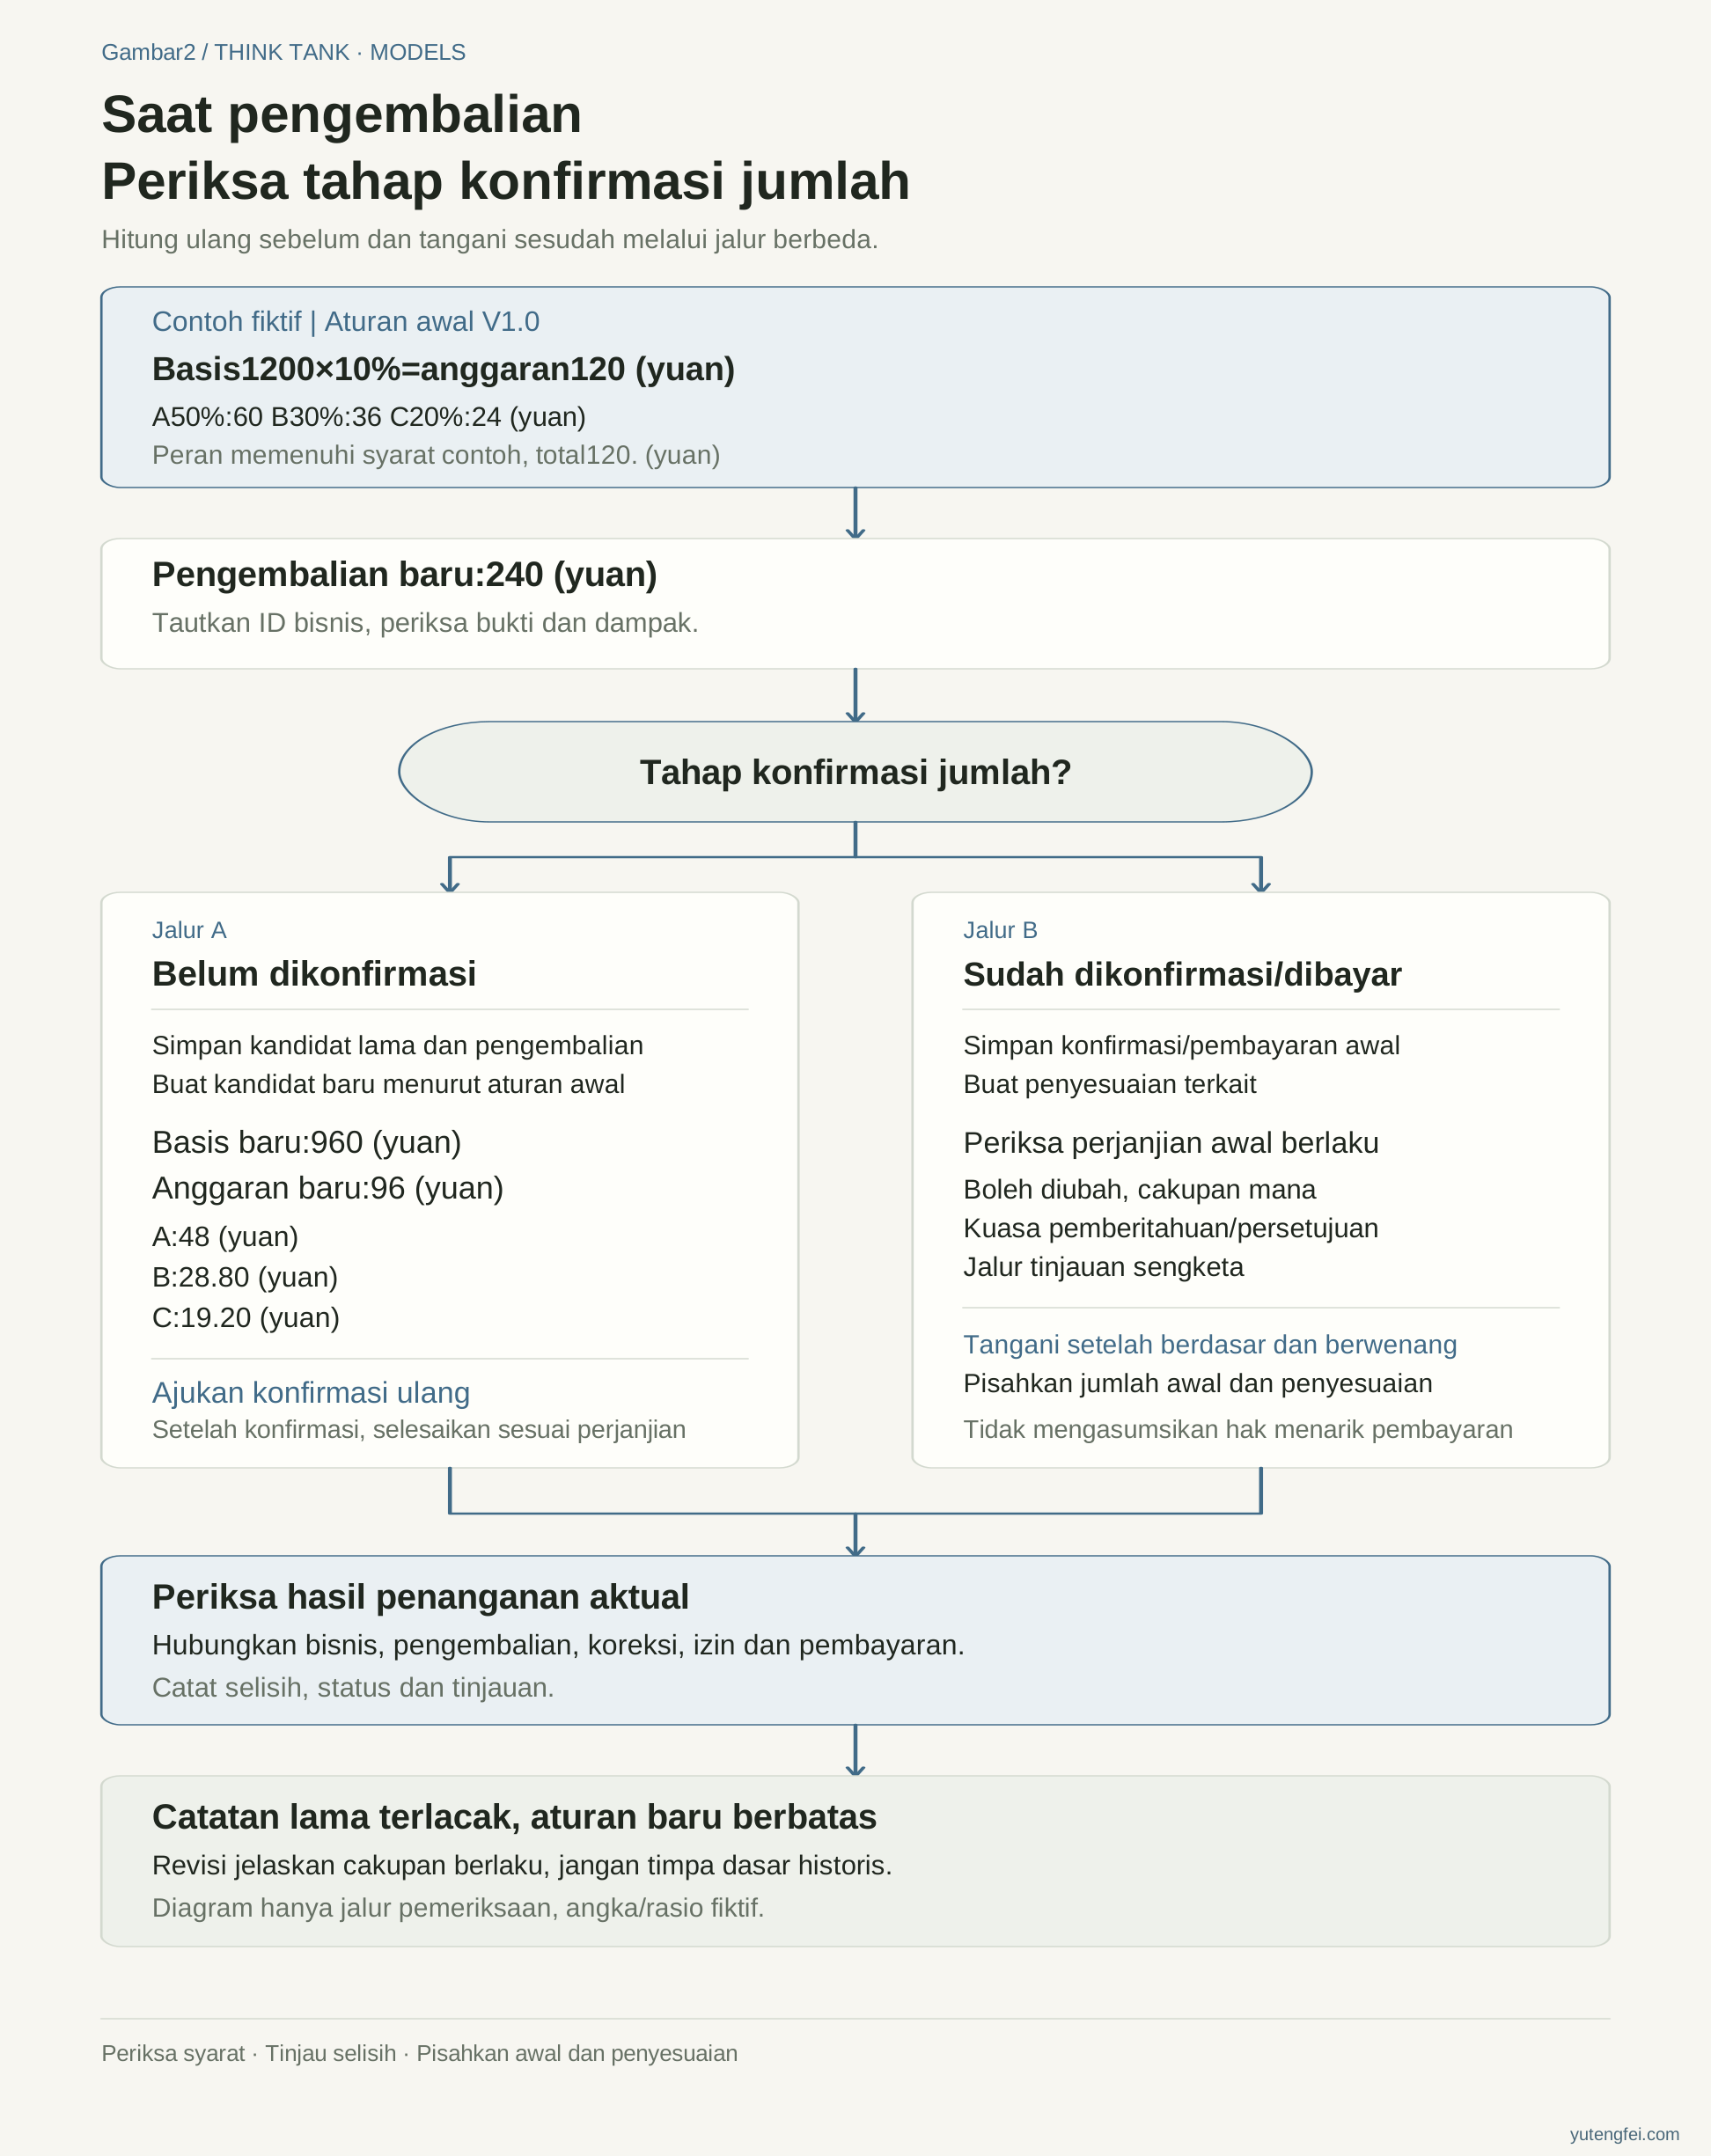
Angka fiktif. Penghitungan ulang sebelum konfirmasi berbeda dari penanganan sesudahnya; gambar tidak mengasumsikan hak menarik kembali insentif yang dikonfirmasi/dibayar.
Pengecualian tetap harus dapat dijelaskan. Menimpa angka merapikan tabel tetapi menghilangkan sejarah.
7. Lapisan yang diperbaiki setelah tinjauan
| Masalah | Periksa | Simpan |
|---|---|---|
| Laporan ganda, pengembalian tak terkait | Fakta dan relasi data | Koreksi/deduplikasi dengan bukti |
| Kontribusi diklaim ganda | Peran, batas kontribusi, bukti | Opini tinjauan dan pemeriksaan peserta |
| Rasio benar, total salah | Basis, periode, cakupan, presisi | Hitungan terulang dan penjelasan |
| Dikonfirmasi belum terbayar | Dana, tenggat, kuasa/tanggung jawab | Status nyata, penangan, pemenuhan sesuai perjanjian |
| Aturan kabur, sengketa berulang | Definisi, cakupan, penjelasan | Versi sah dan cakupan berlaku |
| Angka bagus merugikan layanan | Indikator dan tujuan bisnis | Usulan, cakupan uji, hasil pengamatan |
Koreksi hitungan berbeda dari revisi aturan. Tetapkan waktu dan bisnis yang dicakup. Perkara lama mengikuti pengaturan semula serta perubahan sah, bukan seluruh sejarah diam-diam dialihkan ke aturan baru.
Lalu periksa selisih, pengulangan sengketa, dampak pemenuhan/layanan dan biaya verifikasi. Bonus naik atau peringkat membaik tidak sendiri membuktikan mekanisme lebih baik.
8. Mulai satu jenis bisnis
Pilih batas, aturan dan periode jelas. Kumpulkan bisnis, pengembalian/pembatalan, tautkan kontribusi, hitung kandidat, periksa anggaran, konfirmasikan dan catat bayar. Telusuri keadaan normal, gagal dan disengketakan.
Tabel saling terkait cukup untuk memulai. Sistem dibahas sesudah definisi jelas dan harus menjelaskan setiap hasil serta menyediakan koreksi.
Lima pertanyaan: bisnis apa dan berubah bagaimana; mengapa penerima ini dan buktinya; basis/aturan/penanggung anggaran; siapa mengonfirmasi dan pembayaran nyata; selisih/keberatan bisa ditinjau melalui catatan awal lalu hasil dikembalikan?
Jawaban jelas memberi peserta bukti dan pelaksana jalur penanganan. Organisasi dapat menyederhanakan catatan, memperkuat tahap dan memperbaiki aturan. Siklus ini menyediakan jalan bertanya, menjelaskan dan mengoreksi antara partisipasi, penilaian dan pembayaran, untuk terus menguji kesesuaian kontribusi nyata, janji jelas dan pelaksanaan aktual.