Saya mengurai model tailing emas, lalu menyambungkannya kembali
V6 menghubungkan industri, modal, keuangan dan bisnis semula, memperjelas distribusi, akhir investasi, STO dan anggaran pemasaran. Diagram memuat hubungan utama; rincian ada di daftar.
Membaca & berbagi
Hari ini saya sedang merapikan rekaman Ketua King yang membahas proyek tailing emas. Saya mulai dengan menyusun isi menurut waktu, menggambar berdasarkan transkrip yang dikoreksi, lalu bertanya satu per satu untuk memperjelas bagian yang kabur.
Saat hanya didengar, garis besarnya mungkin terasa jelas. Begitu digambar, celahnya muncul. Dua pendanaan RMB 36 juta itu masuk ke mana? Siapa menerima jasa pengolahan, dalam uang atau emas? Apakah pemulihan tiga kali mencakup pokok? Dua puluh persen dihitung dari laba di tingkat mana?
Tanpa jawaban itu, diagram bisa tampak lengkap tetapi setiap orang memahami model yang berbeda. Bagi saya, nilai menggambar ada di sini: setiap entitas, garis dan angka menjadi sesuatu yang bisa diperiksa.
Pada V6, saya memilih menampilkan entitas, uang, hak, dan hasil dalam diagram, sedangkan rincian pelaksanaan tetap di daftar konfirmasi. Pertanyaan yang makin rinci belum tentu membuat mekanisme utama lebih jelas.
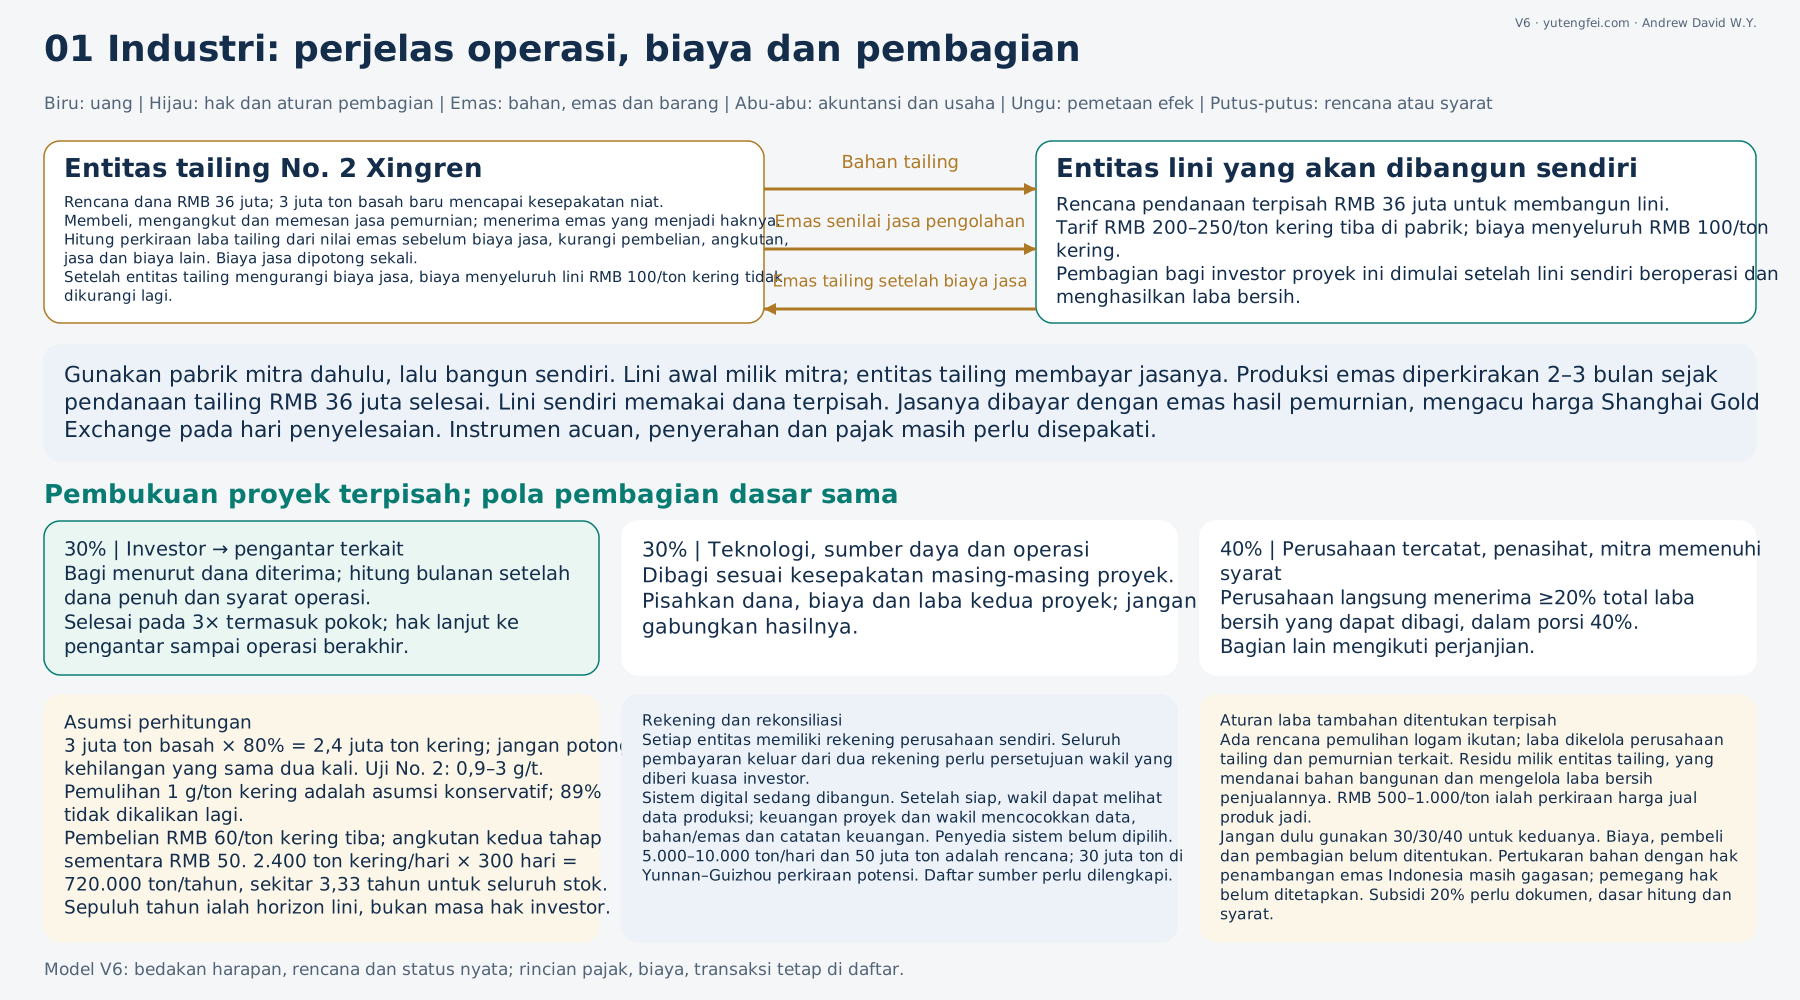
Industri: jelaskan dahulu bagaimana emas dihasilkan
Putaran ini terutama membahas tailing No. 2 di Xingren. Tiga juta ton basah merupakan sumber yang sudah mencapai kesepakatan niat, dikonversi 80% menjadi 2,4 juta ton kering. Pemulihan satu gram per ton kering dipakai sebagai asumsi konservatif; angka pemulihan 89% dicatat terpisah dan tidak dikalikan lagi. Niat, perhitungan dan produksi nyata harus memiliki status masing-masing.
Lalu pisahkan dua tahap. Awalnya pabrik mitra mengolah dengan imbalan jasa dan memiliki lini tersebut. Pendanaan RMB 36 juta yang lain akan membangun lini sendiri kemudian. Perkiraan produksi emas dua sampai tiga bulan dihitung sejak pendanaan tailing selesai. Pembagian bagi investor lini sendiri baru mulai setelah lini itu beroperasi dan menghasilkan laba bersih.
Jasa lini sendiri dibayar dengan emas hasil pemurnian yang setara, memakai harga Shanghai Gold Exchange pada hari penyelesaian. Emas yang kembali ke entitas tailing dalam diagram sudah dipotong biaya jasa. Perkiraan laba bersih memakai nilai emas sebelum biaya itu, lalu mengurangi pembelian, angkutan, jasa dan biaya terkait. Potong biaya jasa sekali, tanpa kembali mengurangi biaya menyeluruh lini RMB 100/ton kering pada entitas tailing. Catat emas tersisa, emas senilai jasa dan laba bersih yang dapat dibagi secara terpisah. Horizon lini sepuluh tahun bukan masa distribusi setiap investor.
Pengelolaan rekening juga masuk diagram. Setiap entitas mempunyai rekening perusahaan sendiri dan semua pembayaran keluar perlu persetujuan wakil yang diberi kuasa investor. Sistem digital sedang dibangun; setelah siap, keuangan proyek dan wakil akan mencocokkan data produksi dengan catatan keuangan. Kepemilikan laba logam ikutan dan bahan bangunan dari residu sudah dijelaskan, tetapi aturan pembagiannya belum ditetapkan sehingga pola dasar belum diterapkan.
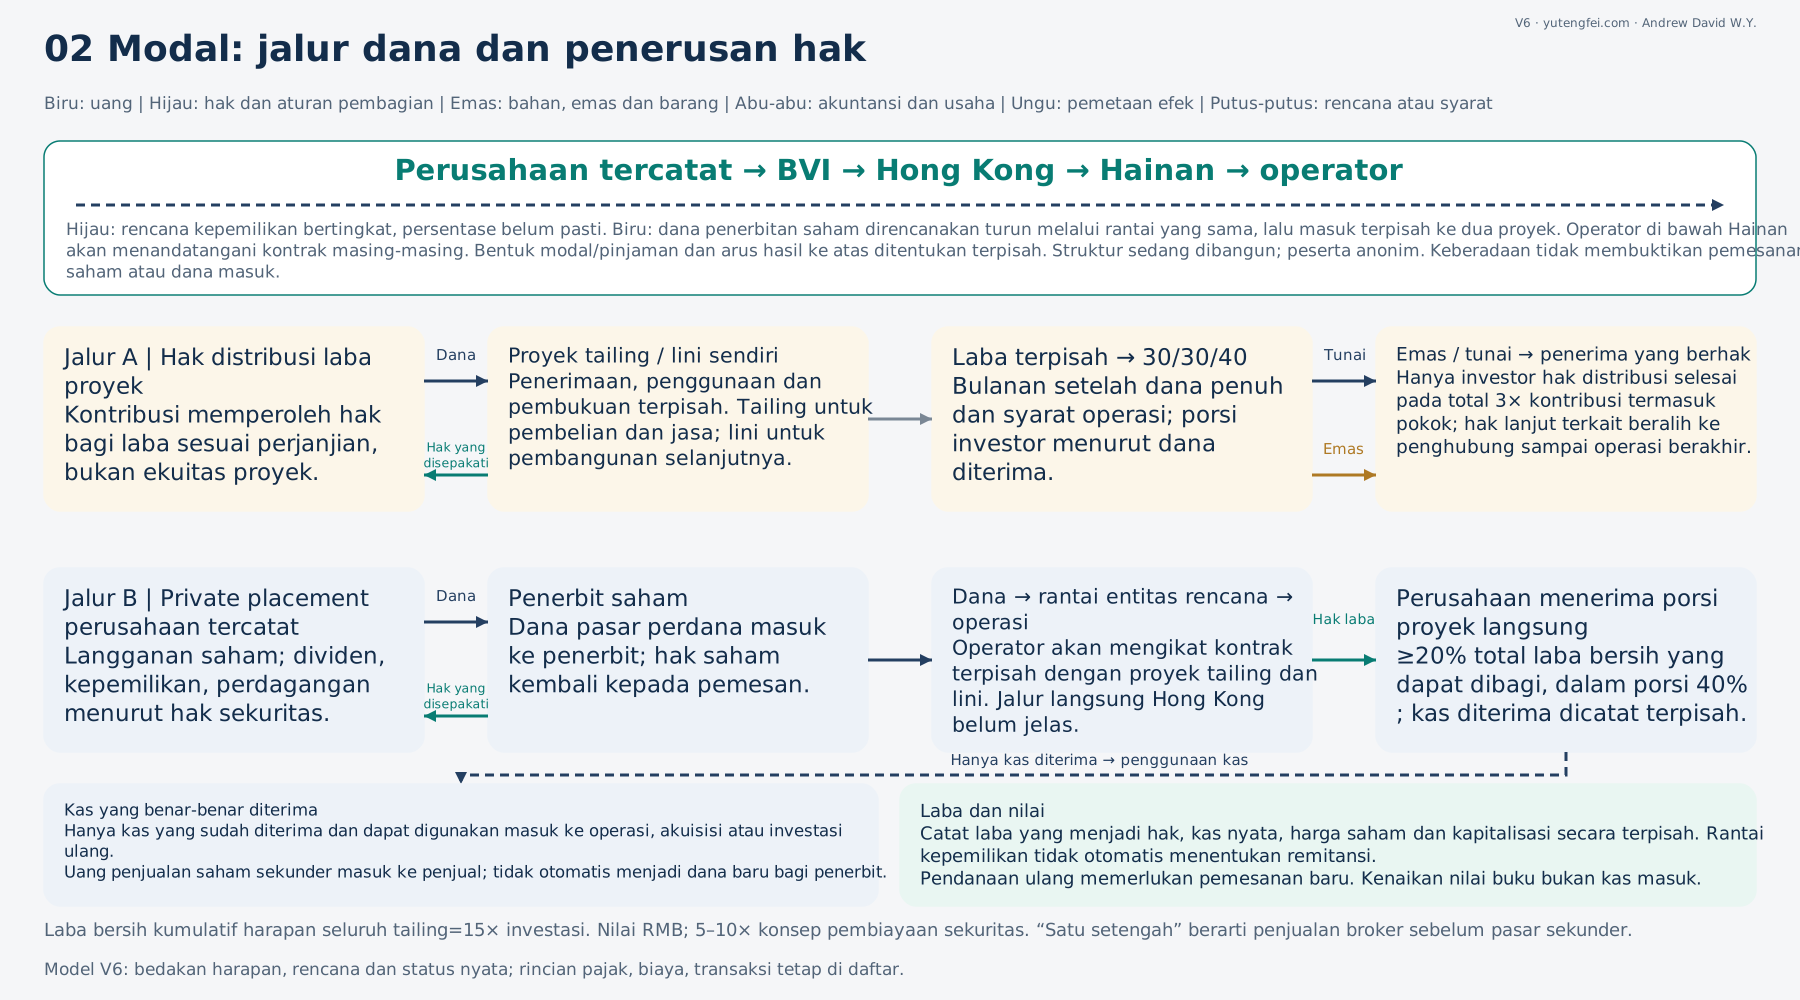
Modal: perjelas dasar di balik setiap angka
Proyek tailing dan lini mandiri memakai pembagian dasar yang sama dengan pembukuan terpisah: 30% untuk investor dan penerus hak berupa pihak penghubung investasi terkait, 30% untuk teknologi, sumber daya dan operasi, serta 40% untuk perusahaan tercatat, penasihat dan mitra yang memenuhi syarat sesuai perjanjian. Porsi investor dibagi menurut kontribusi yang benar-benar diterima. Penghitungan bulanan mengikuti operasi perusahaan setelah pendanaan penuh dan syarat operasi terpenuhi. Kontribusi proyek memperoleh hak distribusi laba, bukan ekuitas proyek. Pemesanan private placement memperoleh saham perusahaan tercatat.
Pemulihan kumulatif 3× mencakup pokok: investasi RMB 1 juta berakhir setelah total RMB 3 juta diterima. Hanya hak distribusi lanjutan atas investasi itu beralih kepada penghubung investasinya sampai operasi proyek berakhir. Perusahaan tercatat langsung menerima minimal 20% total laba bersih proyek yang dapat dibagikan, termasuk di dalam porsi 40%.
Angka 15× berarti laba bersih kumulatif yang diharapkan dari seluruh proyek tailing itu sendiri setara 15 kali investasi. Ini bukan imbal hasil tahunan atau pengali valuasi tambahan atas laba yang diharapkan. Nilai pendanaan dalam rekaman memakai renminbi; 5–10× mengacu pada konsep pembiayaan sekuritas.
Jalur saham memakai private placement. Rencana kepemilikan berantai dari perusahaan tercatat melalui BVI, Hong Kong dan Hainan ke entitas operasi, lalu dana masuk ke dua proyek. “Pasar satu setengah” dalam rekaman berarti broker menjual sebelum perdagangan pasar sekunder. Kepemilikan, aliran dana, laba yang menjadi hak dan penerimaan nyata dipisahkan; strukturnya masih dibangun.
Keuangan: hubungkan instrumen tanpa mencampur hak
Saham, obligasi konversi, prapenjualan emas dan STO memiliki hak dan kewajiban berbeda. Konsep obligasi memakai perusahaan tercatat sebagai calon penerbit dan hasil penjualan emas sebagai sumber pembayaran. Konsep prapenjualan memakai entitas tambang untuk menerima uang muka bagi operasi modal dan menyerahkan emas yang benar-benar dimurnikan. Keduanya masih berupa logika mekanisme tanpa rencana pelaksanaan konkret. “Separuh emas, separuh BTC” mengacu pada penggunaan dana yang dihimpun.
Proyek STO beroperasi terpisah dari perusahaan tercatat. Saham yang diperoleh menjadi aset dasar, dititipkan pada broker lalu dipetakan menjadi token. Satu perusahaan tercatat bisa menjadi dasar beberapa proyek STO independen. Rasio tetap setelah pemetaan pertama; saham tambahan dapat dipetakan setelah kustodi. Jumlah penerbitan dan prosedur rinci tidak diperluas di diagram.
Ada satu koreksi: tahap saham terbatas bukan token, melainkan layanan pengalihan dan perdagangan saham terbatas dari broker. Setelah pembatasan berakhir, token beredar dapat ditarik. Dividen diteruskan kepada pemegang, yang memilih fiat atau stablecoin dan ikut pemungutan suara, perdagangan serta konversi saham–token sesuai perjanjian. Operator memungut biaya; tarifnya tetap di daftar konfirmasi. Saham dan token dapat dikonversi dua arah sesuai perjanjian.
Tujuan menghimpun orang sekaligus uang tetap dipertahankan agar investor kecil dapat berpartisipasi lebih luas. Pemetaan saham lama saja tidak menciptakan pendanaan baru bagi perusahaan tercatat atau hak ekonomi kedua.
Dukungan usaha: akhirnya kembali ke bisnis asal
Dukungan lintas industri akhirnya harus kembali ke bisnis semula. Perusahaan memilih apakah pokok yang pulih atau laba investasi dipakai untuk pemasaran, berdasarkan dana yang benar-benar diterima dan dapat digunakan. Setiap industri memilih program serta bahan emas, perhiasan atau kerajinan. Imbal hasil tinggi tetap harapan; anggaran memerlukan dana nyata.
Bahan emas RMB 1.000 yang diolah menjadi perhiasan atau kerajinan RMB 1.400 memberi ruang laba kotor RMB 400 sebelum biaya pengolahan, pajak, kanal dan biaya lain. Investor penerima tunai menanggung biaya penjualan emas dan pajak. Ambang pemulihan dihitung kumulatif sebelum potongan tersebut; emas dinilai dengan harga Shanghai Gold Exchange pada hari penyerahan.
Produk dan hadiah emas menuju pelanggan. Pembayaran bisnis utama langsung kembali ke perusahaan operasi semula untuk produk, kanal dan layanan. Investasi ulang berarti kontribusi, perjanjian dan hak distribusi baru; hak investasi yang sudah berakhir tidak diperpanjang otomatis.
Sambungkan kembali empat lapisan
Saat dihubungkan kembali, industri menjelaskan asal emas dan laba; modal menjelaskan kontribusi, hak dan akhir partisipasi; keuangan menjelaskan instrumen dan haknya; dukungan bisnis menjelaskan bagaimana dana serta sumber daya kembali membantu usaha semula.
Inilah V6. Poin terkonfirmasi masuk ke diagram; pajak, tarif biaya, syarat perdagangan khusus dan aturan laba tambahan tetap dalam daftar. Jelaskan hubungan dahulu, lalu cocokkan kontrak, rekening, data produksi, penyerahan dan penerimaan saat pelaksanaan.
Saya menghentikan pertanyaan operasional yang lebih rinci di sini. Perbarui yang jelas, simpan yang belum diputuskan, dan buat seluruh mekanisme mudah dipahami dahulu.
Beberapa putaran koreksi rekaman, gambar, tanya jawab dan revisi mengubah penjelasan lisan menjadi mekanisme yang bisa dibahas dan dicocokkan. Saat dilaksanakan, kontrak, rekening, data produksi, penyerahan dan penerimaan juga perlu sesuai.
Ini catatan proses dan usulan saat ini, bukan bukti pendanaan selesai, hasil perhitungan terealisasi, atau kelayakan kebijakan dan jalur keuangan terverifikasi. Perjelas logikanya dahulu, lalu terus uji lewat pekerjaan nyata.