วิธีใช้ทรัพยากรนี้แบบจำลอง
- วัตถุประสงค์
- เริ่มจากการแนะนำลูกค้าหนึ่งราย แล้วติดตามห้าขั้นตั้งแต่การลงแรงหรือทรัพยากร การตรวจสอบผล การเกิดสิทธิและหน้าที่ การปฏิบัติตามข้อตกลงในการดำเนินงาน จนถึงการร่วมงานต่อหรือถอนตัว เพื่อดูว่าเมื่อใดควรจ่ายครั้งเดียว แบ่งผลตอบแทนหลายงวด หรือให้มีส่วนร่วมในการกำกับดูแล
- เงื่อนไขการใช้
- ตรวจสอบว่ากลุ่มเป้าหมาย วัตถุประสงค์ และข้อจำกัดเหมาะกับงานนี้ และยืนยันเงื่อนไขที่บทความไม่ได้ระบุ
- แบบจำลอง
- องค์ประกอบ ความสัมพันธ์ และสมมติฐาน
- หลักฐานและขอบเขตการตรวจสอบ
- แบบจำลองกลไกการก่อตัว V0.1 กรณีความร่วมมือกับคู่ค้าช่องทางและตัวเลขเป็นเรื่องสมมติเพื่ออธิบายวิธีตรวจสอบแต่ละขั้น บทความนี้ไม่ได้ลงทะเบียนผลการตรวจสอบจากภายนอกแยกไว้ การเผยแพร่ไม่ได้ยืนยันประสิทธิผล โปรดตรวจสอบหลักฐาน สมมติฐาน และข้อจำกัดในเนื้อหา
- รุ่น
- V0.1 · ปรับปรุง 2026-11-14
- แผนภาพต้นฉบับและไฟล์แนบ
นี่คือทรัพยากรความรู้สำหรับอ่านและอ้างอิง ไม่ใช่ Skill ที่ติดตั้งแล้ว เมื่อใช้กับ AI ให้คงที่มาและข้อจำกัดไว้ พร้อมตรวจสอบผลลัพธ์
CC BY-NC-ND 4.0 · ใช้กับข้อความต้นฉบับเว้นแต่ระบุไว้เป็นอย่างอื่น ไม่รวมสื่อของบุคคลที่สาม การดาวน์โหลดหรืออ่านด้วยเครื่องไม่ขยายสิทธิเดิม และไม่ได้ให้สิทธิแยกสำหรับงานดัดแปลง การใช้เชิงพาณิชย์ หรือการฝึกโมเดล
คลังความคิด WISERUNION · แบบจำลอง V0.1 · 14 พฤศจิกายน 2026
คู่ค้าช่องทางแนะนำลูกค้าหนึ่งราย ต้องทำถึงขั้นไหนจึงนับว่าส่วนร่วมนี้เสร็จแล้ว? บางครั้งเมื่อตรวจรับการแนะนำ ทั้งสองฝ่ายก็จ่ายตามที่ตกลง บางครั้งคู่ค้ายังดูแลลูกค้าต่อ รอแบ่งเงินหลังเก็บเงินได้ หรือเข้าร่วมกำกับดูแลช่องทาง หากอยากรู้ว่าความร่วมมือจะไปต่อได้แค่ไหน ผมจะเริ่มจากการแนะนำครั้งนี้ แล้วดูว่าเหลือผลทางธุรกิจอะไร ใครได้สิทธิอะไร และต่อมาปฏิบัติตามข้อตกลงอย่างไร
เมื่อดูความร่วมมือหนึ่งเรื่อง ผมดูทั้งสองฝ่าย บริษัทจะยังใช้สินทรัพย์ ความสามารถ หรือความสัมพันธ์อะไรได้ในภายหลัง? ผู้ร่วมงานมีสิทธิและหน้าที่อะไรในรอบถัดไป และทำได้จริงแค่ไหน? การส่งมอบครั้งเดียวอาจเพิ่มความสามารถระยะยาวให้บริษัท ขณะที่ทั้งสองฝ่ายอาจจบงานหลังชำระบัญชี เมื่อนำบันทึกทั้งสองด้านมาเทียบกัน จึงเห็นว่าสิ่งที่สะสมไว้ช่วยพยุงความสัมพันธ์ด้านทุนระยะยาวอย่างไร
ห้าขั้นและเงื่อนไขในการไปต่อ
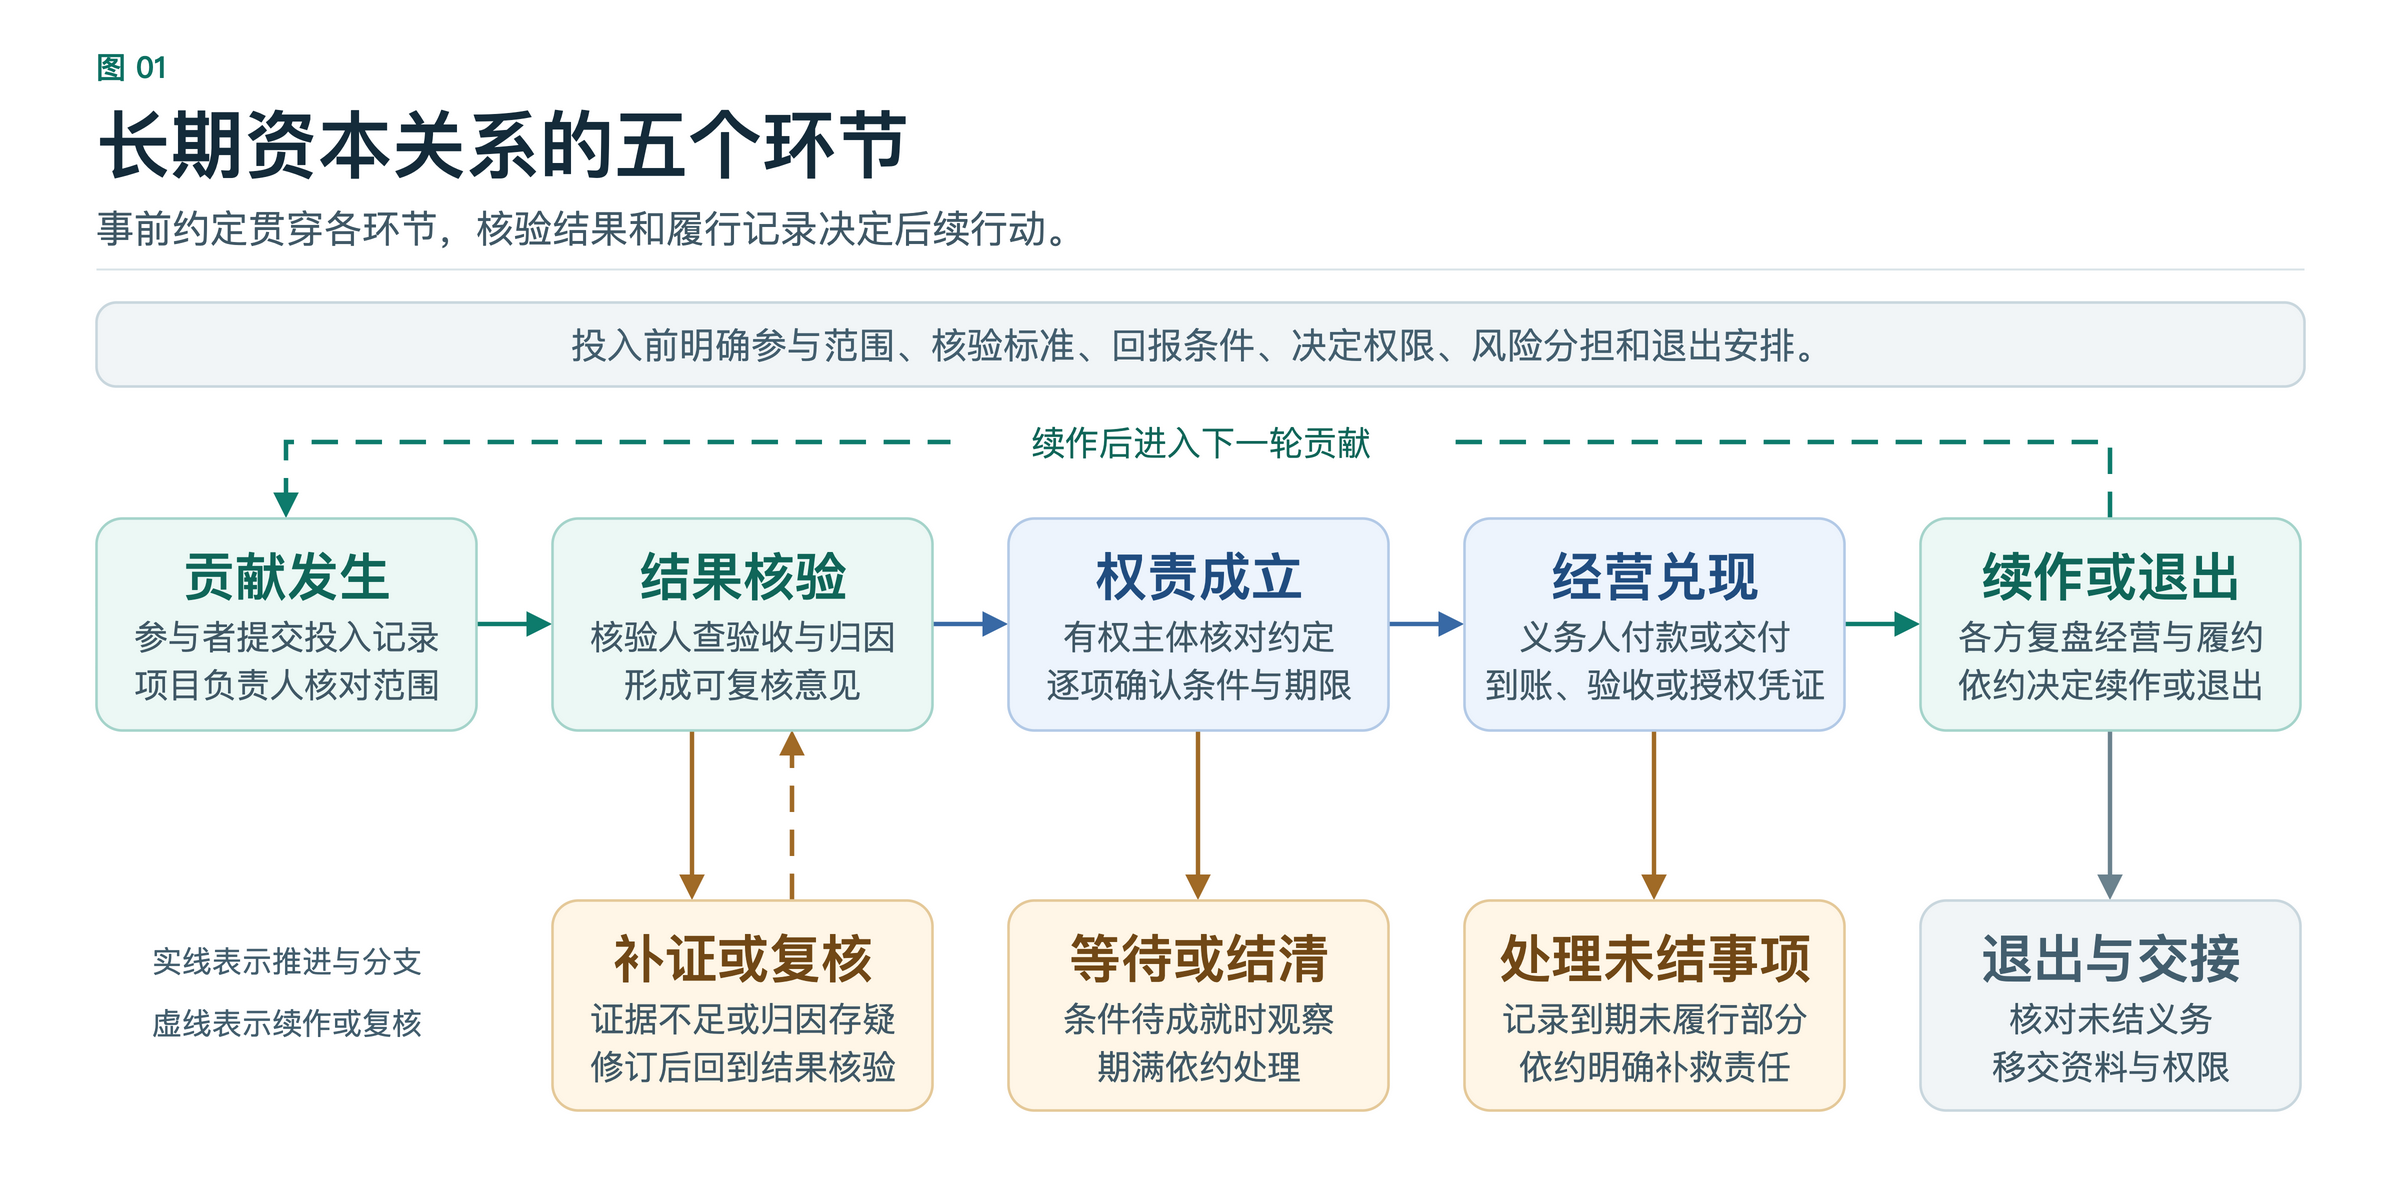
ลงแรงหรือทรัพยากร → ตรวจสอบผล → เกิดสิทธิและหน้าที่ → ปฏิบัติตามข้อตกลงในการดำเนินงาน → ร่วมงานต่อหรือถอนตัว
ก่อนเริ่ม ให้ตกลงว่าใครเข้าร่วม ตรวจรับตามเกณฑ์ใด ผลตอบแทนเกิดเมื่อครบเงื่อนไขอะไร ใครตัดสินใจ ใครรับความเสี่ยง และต้องส่งต่องานอย่างไรเมื่อถอนตัว ข้อตกลงอาจมีผลก่อนเริ่มงาน เมื่อถึงเวลาขอรับค่าตอบแทนหรือใช้สิทธิ จึงตรวจเงื่อนไขของเรื่องนั้น ผู้รับผิดชอบโครงการ ผู้ตรวจสอบ ผู้ตัดสินใจ และผู้มีหน้าที่ปฏิบัติอาจเป็นคนละราย บันทึกส่วนร่วมหนึ่งรายการอาจเชื่อมกับหลายสิทธิ ค่าตอบแทนครั้งเดียว ส่วนแบ่งหลายงวด และการกำกับดูแลเดินไปตามข้อตกลงของแต่ละเรื่อง

ดูแผนภาพขนาดเต็ม ↗ดาวน์โหลดไฟล์ต้นฉบับ Draw.io ภาษาจีน (5 หน้า) ↓
| ขั้น | ใครยืนยันและใช้อะไรเป็นหลักฐาน | ไปขั้นถัดไปเมื่อใด | ความเสี่ยงและวิธีจัดการ |
|---|---|---|---|
| ลงแรงหรือทรัพยากร | ผู้ร่วมงานส่งผลงานหรือบันทึกสิ่งที่นำมาลง ผู้รับผิดชอบโครงการตรวจงาน เวลา ขอบเขต และผู้ดำเนินการ | เมื่อผลงานหรือบันทึกและงานที่เกี่ยวข้องตรวจสอบได้ ให้ส่งตรวจ | ฝ่ายที่รับผิดชอบตามข้อตกลงล่วงหน้ารับต้นทุนหรือค่าแก้ไขงาน หากเปลี่ยนขอบเขต ให้ตรวจการอนุมัติ |
| ตรวจสอบผล | ผู้ตรวจสอบที่ระบุไว้ใช้เกณฑ์ตรวจรับ ข้อมูลธุรกิจ และบันทึกต้นทางยืนยันผล แล้วตรวจว่าส่วนใดมาจากแต่ละฝ่าย | เมื่อผลและการระบุส่วนร่วมผ่านเกณฑ์ ให้จัดทำความเห็นเสนอผู้มีอำนาจ | หากนับส่วนร่วมซ้ำหรือหลักฐานไม่ครบ ให้เพิ่มหลักฐานหรือทบทวน แยกส่วนที่หลักฐานรองรับออกจากส่วนที่ยังโต้แย้ง |
| เกิดสิทธิและหน้าที่ | ผู้มีอำนาจตรวจข้อตกลงที่มีผล อำนาจตัดสินใจ และข้อเท็จจริงที่เข้าเงื่อนไข เพื่อระบุว่าใครได้สิทธิใดและใครมีหน้าที่ใด | ยืนยันเงื่อนไขและกำหนดเวลาทีละรายการ เมื่อเงื่อนไขครบ ให้ติดตามการจ่าย ส่งมอบ หรือเปิดสิทธิ | หากมีข้อโต้แย้งเรื่องฐานสิทธิหรือวิธีใช้เกณฑ์ ให้เก็บผลตรวจส่วนร่วมไว้แล้วจัดการตามข้อตกลง ตรวจว่าใครรับความผันผวนและต้นทุนการรอ รวมถึงทรัพยากรที่ผู้มีหน้าที่ใช้ปฏิบัติได้ |
| ปฏิบัติตามข้อตกลงในการดำเนินงาน | ผู้มีหน้าที่จ่าย ส่งมอบ หรือเปิดสิทธิตามข้อตกลง ฝ่ายที่เกี่ยวข้องตรวจหลักฐานเงินเข้า ใบรับมอบ หรือบันทึกอนุญาต | ตรวจว่าส่วนใดทำแล้ว เหลืออะไร แล้วจึงทบทวนรอบงาน | หากพ้นกำหนด ให้บันทึกส่วนที่ค้าง ผู้รับผิดชอบ และวิธีแก้ไขตามข้อตกลง ตรวจแยกการเปิดสิทธิและการใช้สิทธิจริง |
| ร่วมงานต่อหรือถอนตัว | คู่สัญญาหรือผู้มีอำนาจใช้ผลธุรกิจ บันทึกการปฏิบัติ และเงื่อนไขถอนตัวตัดสินใจว่าจะทำต่อ ปรับ หรือยุติ | หากทำต่อ ให้เริ่มรอบใหม่ด้วยงานและข้อตกลงที่ใช้ในรอบนั้น หากถอนตัว ให้จัดการงานค้างและส่งต่อตามข้อตกลงเดิม | ตรวจยอดที่ยังไม่ปิด งานระหว่างดำเนินการ การส่งเอกสารและสิทธิ ติดตามหน้าที่ที่ยังมีผลหลังถอนตัวตามกำหนดของแต่ละรายการ |
ทบทวน รอ และเกินกำหนด
เมื่อโต้แย้งผลตรวจ ให้กลับไปดูบันทึกต้นทางว่าหลักฐานยืนยันส่วนร่วมใดได้บ้าง หากส่วนร่วมชัดแล้วแต่ยังต้องตรวจฐานสิทธิ ให้เก็บผลตรวจไว้และส่งให้ผู้มีอำนาจจัดการตามขั้นตอน เมื่อมีข้อตกลงที่มีผล ให้ดูว่าเงื่อนไขครบหรือยัง ต้องทำเมื่อใด และทำไปถึงไหน เช่น หากต้องรับเงินลูกค้าก่อนจึงแบ่งเงินได้ เมื่อเงินที่เข้าเกณฑ์ยังไม่เข้า ให้บันทึกว่ารอเงื่อนไข หากสิ้นงวดแล้วยังไม่ครบ ให้ปิดงวดตามข้อตกลง หากเงินเข้าแล้วแต่ยังไม่ถึงวันจ่าย ให้ระบุว่ายังไม่ถึงกำหนด หากเลยวันจ่ายและยังมียอดค้าง ให้บันทึกยอดค้างและสถานะเกินกำหนด
การทำงานรอบถัดไปต้องตัดสินใจใหม่ แม้ปฏิบัติครบในรอบก่อน ทั้งสองฝ่ายก็อาจยุติงานได้ หากเลือกทำต่อ ให้อ้างผลงานและหลักฐานเดิม แล้วตรวจขอบเขตส่วนร่วม กติกา และความรับผิดชอบของรอบใหม่ หากการทบทวนเปลี่ยนผลเดิม ให้เก็บทั้งบันทึกแรกและหลักฐานที่ใช้แก้ไข แล้วตรวจการชำระบัญชีหรือการอนุญาตที่ได้รับผลกระทบ
เลือกสิทธิให้เหมาะกับส่วนร่วมประเภทเดียวกัน
| รูปแบบ | เหตุผลที่เลือก | ข้อตกลงที่ต้องชัด |
|---|---|---|
| ค่าตอบแทนครั้งเดียว | ตรวจรับงานในขอบเขตนั้นได้โดยแยกจากงานอื่น เงื่อนไขจ่ายชัด และหน้าที่หลักของผู้ร่วมงานสิ้นสุดเมื่อส่งมอบ | เกณฑ์ส่งมอบที่ใช้ได้ ค่าตอบแทน วันจ่าย ผู้จ่าย และหน้าที่ที่จำเป็นหลังส่งมอบ |
| แบ่งผลตอบแทนหลายงวดตามระยะที่กำหนด | ส่วนร่วมยังสร้างผลธุรกิจที่คำนวณได้ในรอบต่อไป ตรวจย้อนการระบุส่วนร่วมและวิธีคำนวณได้ และแต่ละฝ่ายรับช่วงรอและความผันผวนได้ | ฐานคำนวณ รายการหัก ระยะเวลา ผู้ตรวจสอบ แหล่งจ่าย และวิธีจัดการเมื่อผลต่ำกว่าคาด |
| ร่วมกำกับดูแลในขอบเขตที่กำหนด | ผู้ร่วมงานยังมีหน้าที่ต่อเนื่องและต้องเข้าร่วมในเรื่องเฉพาะจึงจะทำหน้าที่ได้ | เรื่องที่เข้าร่วมและอำนาจ การเข้าถึงข้อมูล การคัดค้านและงดมีส่วนเมื่อมีผลประโยชน์ขัดกัน การสิ้นสุดสิทธิ และการส่งต่องาน |
ค่าตอบแทนครั้งเดียวและส่วนแบ่งหลายงวดอยู่ในข้อตกลงเดียวกันได้ และอาจกำหนดสิทธิเข้าร่วมกำกับดูแลด้วย ต้องตรวจสิทธิจากข้อตกลงหรือการมอบอำนาจที่ใช้จริง เวลาคุย ผมไล่จากงานที่ทำ ผลงานตรวจรับได้ไหม? ผลตอบแทนภายหลังคำนวณได้ไหม? ผู้ร่วมงานยังมีหน้าที่ที่ต้องเข้าร่วมตัดสินใจหรือไม่? จุดไหนยังตอบไม่ได้ ก็เติมเกณฑ์ตรวจรับ วิธีคำนวณ หรือฐานอำนาจตรงนั้น
กรณีความร่วมมือกับคู่ค้าช่องทาง
ตัวอย่างนี้เป็นเรื่องสมมติ บริษัทบริการอุปกรณ์ตกลงกับคู่ค้าช่องทางล่วงหน้าว่าจะจ่ายแยกตามจำนวนการแนะนำที่เข้าเกณฑ์ หากคู่ค้าดูแลลูกค้าต่อ จะได้ส่วนแบ่งจากเงินรับสุทธิที่เข้าเกณฑ์ในหกเดือน หากยังรับผิดชอบคุณภาพช่องทาง บริษัทอาจอนุญาตแยกต่างหากให้ร่วมทบทวนกฎระบุส่วนร่วม โดยให้เว้นจากการพิจารณาข้อพิพาทที่เกี่ยวกับตนเอง
คู่ค้าส่งบันทึกการแนะนำและดูแลลูกค้า ผู้รับผิดชอบธุรกิจตรวจว่าใครติดต่อก่อน ลูกค้าอยู่ช่องทางใด และภายหลังมีบริการอะไร หากอีกช่องทางลงทะเบียนลูกค้าไว้แล้ว ให้ทบทวนการระบุส่วนร่วมตามข้อตกลง เมื่อตรวจผ่าน ผู้มีอำนาจยืนยันเงื่อนไขค่าตอบแทน ตอนปิดรอบเดือน ฝ่ายการเงินตรวจเงินเข้า เงินคืน และขอบเขตคำนวณ แล้วเก็บใบคำนวณกับหลักฐานจ่าย
สมมติเดือนนี้ได้เงินที่เข้าเกณฑ์ 100,000 หยวน ต้องหักเงินคืน 10,000 หยวน อัตราแบ่ง 5% ของเงินรับสุทธิทำให้ต้องจ่าย 4,500 หยวน หากถึงกำหนดจ่ายจริง 3,000 หยวน ให้บันทึกว่าจ่ายแล้ว 3,000 และค้างเกินกำหนด 1,500 หยวน ส่วนคำสั่งซื้ออีกฉบับที่ลงนามแล้วแต่ยังไม่ได้เงิน ให้รอเงินเข้าตามเงื่อนไข สำหรับสิทธิร่วมกำกับดูแล ให้ตรวจว่าได้รับเอกสารกติกา ได้ร่วมทบทวนจริง และมีบันทึกความเห็นในการจัดการหรือไม่
เมื่อครบหกเดือน ให้ดูว่าความสัมพันธ์กับลูกค้ายังช่วยธุรกิจได้ไหม มีการจ่ายส่วนแบ่งตามข้อตกลงหรือไม่ และคู่ค้ายังต้องการดูแลต่อไหม หากเลือกถอนตัว ให้ตรวจเงินรับที่ยังอยู่ในขอบเขตชำระบัญชี ส่งต่องานดูแลลูกค้าและข้อมูล แล้วจัดการสิทธิตามระยะเวลาที่อนุญาต