วิธีใช้ทรัพยากรนี้แนวคิด
- วัตถุประสงค์
- เริ่มจากความร่วมมือด้านเทคนิคตรวจคุณภาพ เพื่อติดตามความสามารถที่บริษัทยังใช้ได้ และสิทธิหน้าที่ของผู้ร่วมงานที่ต่อเนื่องข้ามรอบ พร้อมตั้งคำถามที่ตรวจสอบได้จากงานร่วมกันของบริษัทหมายเลข 0
- เงื่อนไขการใช้
- ตรวจสอบว่ากลุ่มเป้าหมาย วัตถุประสงค์ และข้อจำกัดเหมาะกับงานนี้ และยืนยันเงื่อนไขที่บทความไม่ได้ระบุ
- แนวคิด
- สมมติฐานตั้งต้นและเหตุผล
- หลักฐานและขอบเขตการตรวจสอบ
- ร่างงานวิจัยแบบจำลอง V0.1 กรณีตรวจคุณภาพเป็นเรื่องสมมติ เนื้อหานำเสนอวิธีสังเกตการณ์และคำถามที่จะทดสอบในบริษัทหมายเลข 0 บทความนี้ไม่ได้ลงทะเบียนผลการตรวจสอบจากภายนอกแยกไว้ การเผยแพร่ไม่ได้ยืนยันประสิทธิผล โปรดตรวจสอบหลักฐาน สมมติฐาน และข้อจำกัดในเนื้อหา
- รุ่น
- V0.1 · ปรับปรุง 2026-11-14
- แผนภาพต้นฉบับและไฟล์แนบ
นี่คือทรัพยากรความรู้สำหรับอ่านและอ้างอิง ไม่ใช่ Skill ที่ติดตั้งแล้ว เมื่อใช้กับ AI ให้คงที่มาและข้อจำกัดไว้ พร้อมตรวจสอบผลลัพธ์
CC BY-NC-ND 4.0 · ใช้กับข้อความต้นฉบับเว้นแต่ระบุไว้เป็นอย่างอื่น ไม่รวมสื่อของบุคคลที่สาม การดาวน์โหลดหรืออ่านด้วยเครื่องไม่ขยายสิทธิเดิม และไม่ได้ให้สิทธิแยกสำหรับงานดัดแปลง การใช้เชิงพาณิชย์ หรือการฝึกโมเดล
คลังความคิด WISERUNION · ร่างงานวิจัยแบบจำลอง V0.1 · 14 พฤศจิกายน 2026
สมมติว่าผู้ผลิตจ้างทีมเทคนิคภายนอกมาปรับกระบวนการตรวจคุณภาพ เมื่อตรวจรับแล้ว ทั้งสองฝ่ายจะร่วมงานกันอย่างไรต่อ? บริษัทอาจจ่ายค่าบริการให้ครบ หรืออาจตกลงแบ่งเงินที่ประหยัดได้จริงจากการลดงานแก้ไขในปีถัดไป หากทีมเทคนิคยังต้องดูแลกฎการตรวจ ทั้งสองฝ่ายอาจให้ทีมเข้าร่วมทบทวนคุณภาพด้วย ส่วนร่วมทางเทคนิคเดียวกันจึงอาจนำไปสู่ความร่วมมือสามรูปแบบ
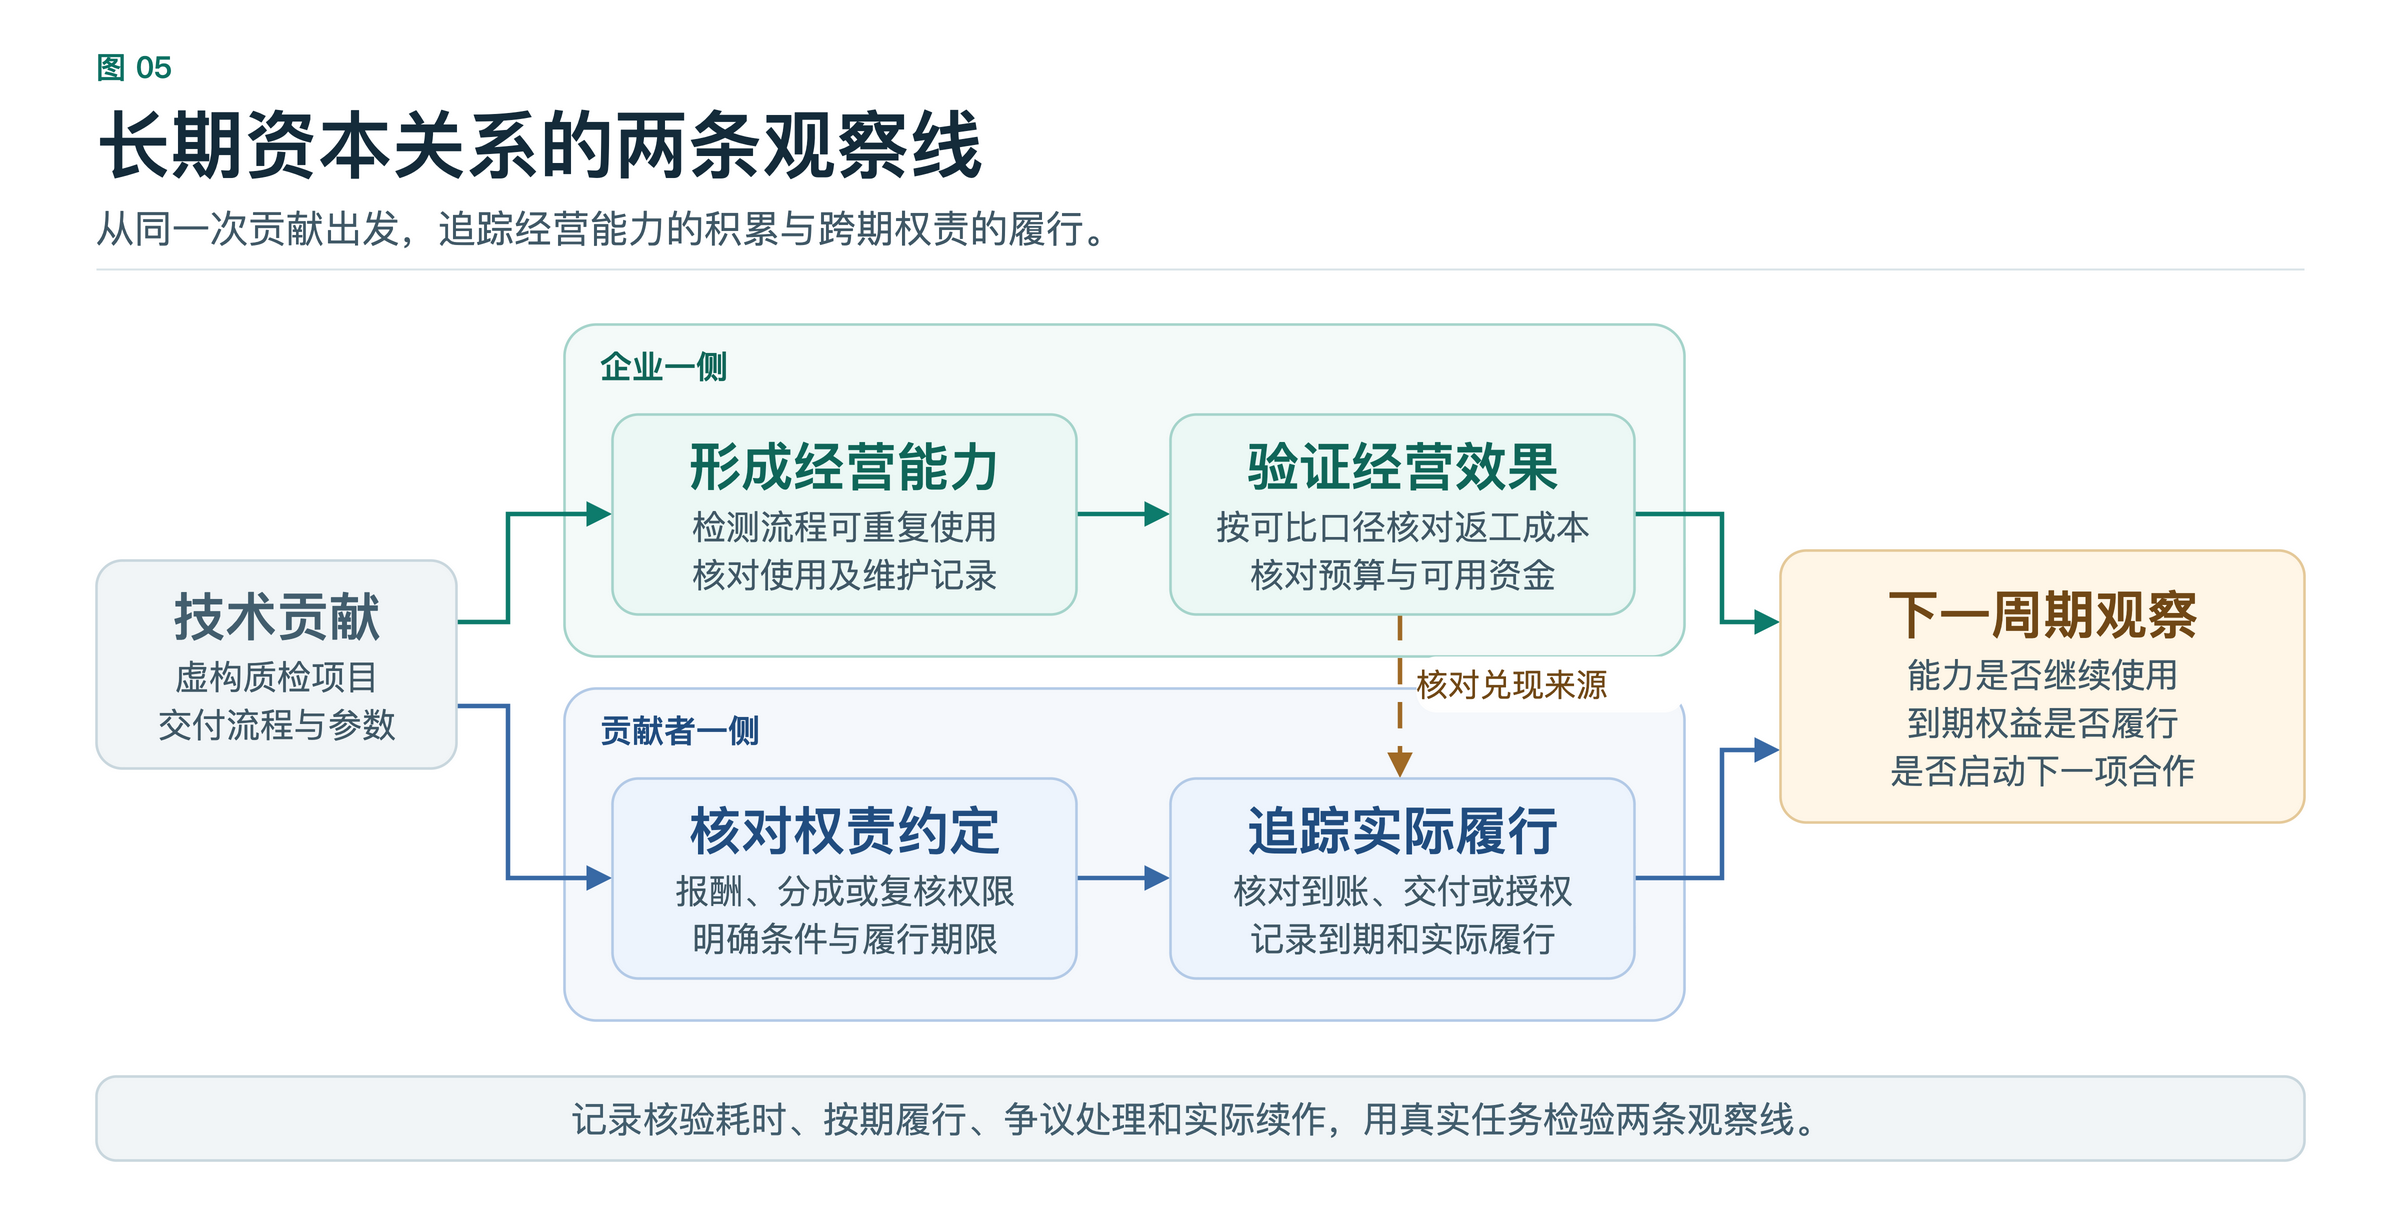
ผมจะถามสองเรื่อง บริษัทเหลืออะไรไว้ใช้? วิธีตรวจ ข้อมูล และความสามารถในการดูแลยังใช้กับการผลิตรอบถัดไปได้ไหม? แล้วคนที่ร่วมทำได้อะไร ใครมีหน้าที่ และจะใช้ทรัพยากรอะไรปฏิบัติ? บริษัทอาจสะสมความสามารถระยะยาวจากการจัดซื้อครั้งเดียว ขณะที่ผู้ร่วมงานอาจจบงานหลังได้รับเงินครบ เมื่อตกลงแบ่งผลระยะยาว ต้องดูผลธุรกิจจริง ทรัพยากรที่จะใช้ปฏิบัติ และแต่ละฝ่ายรับการรอและความผันผวนได้แค่ไหน
ผมใช้คำว่า ความสัมพันธ์ด้านทุนระยะยาว เพื่อดูว่าทั้งสองฝ่ายนำผลธุรกิจที่ยังใช้ต่อได้มาเป็นฐานให้สิทธิ หน้าที่ การรับความเสี่ยง หรือการร่วมกำกับดูแลต่อเนื่องถึงรอบถัดไปอย่างไร เมื่อตรวจความร่วมมือหนึ่งเรื่อง ให้ลงระยะเวลาข้อตกลงก่อนแล้วดูการปฏิบัติจริง เช่น ข้อตกลงแบ่งผลอาจมีผลแล้ว แต่การจ่ายยังรอให้ครบเงื่อนไข เมื่อถึงเวลาที่ตกลง ให้ไล่บันทึกดูว่าจ่ายจริงหรือยังและต่อมาทั้งสองฝ่ายทำงานร่วมกันอีกไหม

ดูแผนภาพขนาดเต็ม ↗ดาวน์โหลดไฟล์ต้นฉบับ Draw.io ภาษาจีน (5 หน้า) ↓
ห้าขั้นจากการมีส่วนร่วมถึงการร่วมงานต่อ
ก่อนลงมือ ให้ตกลงเรื่องที่ระบุได้ล่วงหน้า ใครเข้าร่วมได้ ตรวจรับตามเกณฑ์ใด และผลตอบแทนเกิดเมื่อครบเงื่อนไขอะไร เมื่องานเริ่มแล้ว ให้ดูว่าเดินมาถึงขั้นใด หากสิทธิเกิดเมื่อครบเงื่อนไข ให้ตรวจจากบันทึกก่อน แล้วให้ผู้มีอำนาจจัดการสิทธิและหน้าที่ตามข้อตกลงที่มีผล
| ขั้น | ผู้รับผิดชอบ | หลักฐานและความเสี่ยง |
|---|---|---|
| ลงแรงหรือทรัพยากร | ผู้ร่วมงานลงแรงหรือทรัพยากร ผู้รับผิดชอบโครงการบันทึกสิ่งที่ทำจริงและงานที่เกี่ยวข้อง | ตรวจข้อตกลงเดิม ผลงาน รุ่น และการแบ่งงาน เมื่อหลายคนทำร่วมกัน ให้บันทึกผลร่วมและส่วนร่วมรายคน หากลงทุนแล้วไม่ได้ผลหรือทำเกินขอบเขต ให้จัดการต้นทุนและความรับผิดตามข้อตกลง |
| ตรวจสอบผล | ผู้ตรวจรับที่ระบุไว้ล่วงหน้าตรวจผลและจัดการข้อโต้แย้งตามขั้นตอน | ใช้บันทึกตรวจรับ ข้อมูลธุรกิจ หรือเอกสารบุคคลที่สามยืนยันการส่งมอบและผล หากโต้แย้งส่วนร่วมรายคนในผลงานร่วม ให้เก็บหลักฐานต้นทางและผลทบทวน |
| เกิดสิทธิและหน้าที่ | ผู้มีอำนาจตัดสินใจยืนยันสิทธิ หน้าที่ และเงื่อนไขตามสัญญาหรือกติกาที่ใช้ | ระบุฐาน ขอบเขต และระยะเวลาของค่าบริการ ส่วนแบ่งหลายงวด หรือการร่วมกำกับดูแล เมื่อยืนยันส่วนร่วมแล้ว ให้ตรวจข้อตกลงที่ใช้และเงื่อนไขให้เกิดสิทธิ |
| ปฏิบัติตามข้อตกลงในการดำเนินงาน | ผู้มีหน้าที่ตามสัญญาจ่าย ส่งมอบ หรือเปิดสิทธิร่วมกำกับดูแล ผู้เกี่ยวข้องเก็บหลักฐาน | ตรวจแหล่งจ่าย วันครบกำหนด จำนวนที่จ่ายจริง หรือบันทึกการใช้สิทธิ เมื่อธุรกิจไม่ถึงเป้า เงินไม่พอ หรือชำระล่าช้า ให้จัดการตามข้อตกลงและบันทึกสาเหตุกับผู้รับผิดชอบแยกกัน |
| ร่วมงานต่อหรือถอนตัว | คู่สัญญาหรือผู้มีอำนาจใช้บันทึกการปฏิบัติตัดสินใจทำต่อ ปรับ หรือถอนตัว | ตรวจสิทธิที่ยังไม่ปิด งานดูแลภายหลัง และหน้าที่ส่งต่อ แยกสาเหตุและผลตามกรณีครบกำหนด ถอนตัวเอง หรือหยุดเพราะข้อพิพาท |
การตรวจรับ การเกิดสิทธิ วันครบกำหนด และการปฏิบัติจริงมีหลักฐานคนละชุด การตรวจรับกระบวนการตรวจคุณภาพอาจทำให้ถึงเงื่อนไขจ่ายค่าบริการ สำหรับส่วนแบ่งหลายงวด ให้ดูว่าตรวจยอดประหยัดแล้วไหมและถึงงวดปิดบัญชีหรือยัง หากยอดประหยัดไม่ถึงเกณฑ์ ให้บันทึกว่าเงื่อนไขยังไม่ครบ หากพ้นกำหนดจ่ายแล้วยังไม่ได้จ่าย ให้ลงว่าเกินกำหนดและตรวจสาเหตุ การร่วมกำกับดูแลตรวจได้เช่นกัน ได้ส่งเอกสารทบทวนตามข้อตกลงไหม ผู้มีส่วนได้เข้าร่วมไหม และความเห็นได้เข้าสู่ขั้นตอนที่ตกลงไว้ไหม?
บันทึกส่วนร่วมใช้ประเมินและทบทวน เกณฑ์จัดสรรระบุว่าจะคำนวณจากเงินจำนวนใดหรือผลธุรกิจเรื่องใด ต้องโยงหลักฐานทั้งสองกลับมาที่รายการเดียวกัน แบบบันทึกและทบทวนส่วนร่วม · ระบุฐานคำนวณให้ชัดก่อนแบ่งผล
จัดผลตอบแทนสำหรับส่วนร่วมทางเทคนิคเดียวกัน
กรณีตรวจคุณภาพต่อไปนี้เป็นตัวอย่างสมมติ ทีมเทคนิคส่งมอบวิธีตรวจ ค่าพารามิเตอร์ และเอกสารปฏิบัติงาน บริษัทรับผิดชอบการใช้งานหน้างานและการผลิต ในการเลือกรูปแบบ ให้ดูว่างานตรวจรับแยกได้หรือไม่ ผลที่ตามมาคำนวณต่อเนื่องได้ไหม และทีมเทคนิคมีหน้าที่อะไรต่อ
| รูปแบบ | เงื่อนไขที่เหมาะสม | ข้อตกลงในโครงการตรวจคุณภาพ |
|---|---|---|
| ค่าบริการครั้งเดียว | ขอบเขตชัด ตรวจรับและส่งต่องานได้ บริษัทมีแหล่งจ่ายที่ชัด | ตกลงขอบเขตการตรวจ เกณฑ์ตรวจรับ ค่าบริการ และวันจ่าย บริษัทรับงานประจำต่อ ทีมเทคนิครับประกันหรือแก้ข้อบกพร่องตามสัญญา |
| แบ่งผลตอบแทนหลายงวดตามระยะที่กำหนด | สังเกตผลภายหลังได้ ทั้งสองฝ่ายตกลงวิธีคำนวณ และผู้ร่วมงานรับระยะรอและความผันผวนได้ | ใช้ต้นทุนแก้งานที่ประหยัดได้ในช่วงที่ตกลง เทียบปริมาณผลิตและระดับคุณภาพที่เปรียบกันได้ แล้วหักค่าบำรุงรักษาเพิ่ม ตกลงผู้ตรวจ สัดส่วน ความถี่ในการชำระบัญชี แหล่งจ่าย และวิธีจัดการหากประหยัดต่ำกว่าคาด |
| ร่วมกำกับดูแลในขอบเขตที่กำหนด | ผู้ร่วมงานยังดูแล ตัดสินคุณภาพ หรือมีหน้าที่อื่นในรอบถัดไป การเข้าร่วมตัดสินใจมีผลต่องานจริง | ระบุว่าทีมเทคนิคเข้าร่วมเปลี่ยนพารามิเตอร์และทบทวนคุณภาพเรื่องใด ดูข้อมูล ให้ความเห็น หรือลงคะแนนเรื่องใด จัดการผลประโยชน์ขัดกันอย่างไร และสิ้นสุดสิทธิและส่งต่องานเมื่อใด |
รูปแบบเหล่านี้ใช้ร่วมกันได้ ค่าบริการครอบคลุมการส่งมอบช่วงแรก ส่วนแบ่งสะท้อนผลธุรกิจที่ตรวจได้ และสิทธิทบทวนสอดคล้องกับหน้าที่ด้านคุณภาพที่ยังมีอยู่ แต่ละส่วนมีฐานข้อตกลงของตน ก่อนคำนวณส่วนแบ่งให้กำหนดฐานเปรียบเทียบและรายการหัก ระบุผู้จ่ายและเงินที่จะใช้จ่าย ต้นทุนแก้งานที่ลดลงอาจแสดงว่าการดำเนินงานดีขึ้น ยังต้องตรวจว่าเงินที่บริษัทใช้ได้ครอบคลุมยอดถึงกำหนดหรือไม่
การเปลี่ยนงานอาจทำให้เห็นปัญหาการระบุที่มาของผล เช่น ต้นทุนแก้งานลดพร้อมกับปริมาณผลิตลด สัดส่วนผลิตภัณฑ์เปลี่ยน หรือมีการเปลี่ยนอุปกรณ์ ทั้งสองฝ่ายควรทบทวนด้วยเกณฑ์เปรียบเทียบที่ตกลงล่วงหน้า ส่วนที่โต้แย้งให้นำเข้ากระบวนการทบทวน จึงอธิบายผลธุรกิจ ฐานคำนวณส่วนแบ่ง และยอดจ่ายจริงแยกกันได้
เชื่อมเงื่อนไขผลตอบแทนกับกระแสเงินจากธุรกิจ
เมื่อถึงขั้นปฏิบัติ ผมดูสองเรื่องพร้อมกัน ทำไมต้องจ่าย ให้ตรวจข้อตกลงที่มีผล ผลตรวจ และเงื่อนไขครบกำหนด เอาเงินจากไหนมาจ่าย ให้ดูงบ เงินที่ใช้ได้ และกระแสเงิน สองด้านนี้อาจไม่ตรงเวลา ลูกค้ายังต้องรอจ่าย ผู้ร่วมงานอาจออกค่าแรงและอุปกรณ์ไปแล้ว ขณะที่บริษัทถึงกำหนดจ่ายตามสัญญาแล้ว
ในโครงการที่ระดมเงินจากภายนอก ให้แยกว่าเงินสามก้อนไปไหน เงินลูกค้าเข้าผู้ดำเนินธุรกิจเพื่อหมุนเวียนและจ่ายตามข้อตกลง เงินระดมใหม่เข้าผู้ระดมเพื่อใช้ตามวัตถุประสงค์ เงินขายสิทธิเดิมเป็นของผู้ถือเดิมและลงแยกเมื่อตรวจเงินโครงการ แต่ละก้อนตอบคนละเรื่อง ธุรกิจได้เงินกลับมาเท่าไร บริษัทได้ทุนเพิ่มเท่าไร และผู้ถือเดิมถอนตัวอย่างไร เงินก้อนไหนจะใช้ทำตามข้อตกลงได้ ต้องดูผู้รับเงิน ข้อจำกัดการใช้ และยอดที่ใช้ได้จริง การดำเนินธุรกิจกับการจัดทุนสนับสนุนกันอย่างไร?
ทดสอบด้วยงานจริงของบริษัทหมายเลข 0
เริ่มจากความร่วมมือทางเทคนิคหรือช่องทางที่ขอบเขตชัดและเดินได้ถึงตรวจรับกับปิดบัญชี ก่อนเริ่ม ให้บันทึกสิ่งที่แต่ละฝ่ายลง ผลที่คาดว่าจะใช้ต่อได้ วิธีตรวจ และการกำหนดสิทธิ หลังปิดบัญชี ดูว่าผลใดยังใช้ สิทธิใดถึงกำหนด และเรื่องใดปฏิบัติจริง แล้วติดตามอีกระยะว่าทั้งสองฝ่ายเริ่มงานร่วมชิ้นถัดไปไหม หากผลตอบแทนเป็นศูนย์ เกินกำหนด มีข้อพิพาท หรือถอนตัวก่อนเวลา ให้เก็บสภาพการณ์ไว้ เพื่อย้อนดูว่าปัญหาอยู่ที่เงื่อนไขธุรกิจ กฎตรวจสอบ หรือทรัพยากรสำหรับปฏิบัติ
รอบแรกอาจเริ่มเก็บสี่เรื่อง
- เวลาที่ใช้ตรวจสอบ นับจากส่งหลักฐานครบจนยืนยันผล
- สัดส่วนปฏิบัติตรงเวลา ใช้รายการที่ถึงกำหนดในช่วงสังเกตเป็นตัวหาร แล้วนับสัดส่วนที่ทำครบตรงเวลา แยกรายการที่ทำบางส่วนไว้
- ข้อโต้แย้งและการจัดการ บันทึกแยกว่าโต้แย้งข้อเท็จจริง การระบุส่วนร่วม วิธีคำนวณ หรือการปฏิบัติ พร้อมผลจัดการ
- การร่วมงานต่อจริง ในช่วงสังเกตที่ตกลง ตรวจว่าเริ่มงานร่วมใหม่หรือมีการนำทรัพยากรใหม่มาลงจริงหรือไม่
บทวิจัยเดิมเรื่องความขัดแย้งด้านผลประโยชน์ข้ามรอบกับความตั้งใจร่วมงานต่อ ศึกษาว่าคำมั่นตรวจสอบและบังคับใช้ได้ไหม และผู้จัดหารับการรอได้นานแค่ไหน บริษัทหมายเลข 0 ถามต่อได้ว่า ในความร่วมมือที่ประเภทส่วนร่วม ระยะธุรกิจ และข้อจำกัดเงินใกล้กัน การระบุเกณฑ์ตรวจและแหล่งจ่ายล่วงหน้าสัมพันธ์กับการปฏิบัติตรงเวลาที่มากขึ้น ข้อโต้แย้งที่น้อยลง หรือการร่วมงานต่อจริงที่มากขึ้นไหม? กรณีแรกช่วยหาจุดขาดและปรับวิธีบันทึก จากนั้นเปรียบเทียบกรณีใกล้กันและเก็บความสามารถชำระของผู้จ่าย งบ และความผันผวนของธุรกิจ หากตรวจได้เร็วขึ้นแต่การจ่ายไม่ดีขึ้น อุปสรรคหลักอาจอยู่ที่แหล่งเงิน หากปฏิบัติตามสิทธิทันเวลาแต่ไม่ร่วมงานต่อ ให้ถามว่าความต้องการทางธุรกิจ ความเหมาะสมของความสามารถ หรือต้นทุนร่วมงานเปลี่ยนไปไหม งานวิจัยผลของความขัดแย้งด้านผลประโยชน์ข้ามรอบต่อความตั้งใจร่วมงานต่อของผู้มีส่วนได้ส่วนเสีย
บทส่งท้าย
เมื่อตรวจรับงานแล้ว ลองกลับมาถามสองข้อ ความสามารถที่บริษัทเก็บไว้ใช้ได้ในรอบถัดไปไหม? สิทธิที่ผู้ร่วมงานได้ตามข้อตกลง ได้รับการปฏิบัติเมื่อถึงกำหนดไหม? เมื่อไล่บันทึกธุรกิจและการปฏิบัติจนเห็นสองเรื่องนี้ชัด จึงประเมินได้ว่าความร่วมมือมีฐานไปต่อรอบหน้าหรือไม่