วิธีใช้ทรัพยากรนี้วิธีการ
- วัตถุประสงค์
- ใช้กรณีขยายบริการตรวจอุปกรณ์เพื่อติดตามการแปรคุณค่าผ่านสี่องค์ประกอบ ตรวจเงินสามประเภทด้วยสองวงจร ทบทวนแผนผ่านสี่ชั้น และกำหนดผู้รับผิดชอบในสี่ระบบนิเวศ
- เงื่อนไขการใช้
- ตรวจสอบว่ากลุ่มเป้าหมาย วัตถุประสงค์ และข้อจำกัดเหมาะกับงานนี้ และยืนยันเงื่อนไขที่บทความไม่ได้ระบุ
- วิธีการ
- ขั้นตอน ข้อมูลนำเข้า และเกณฑ์ความสำเร็จ
- หลักฐานและขอบเขตการตรวจสอบ
- วิธีวิเคราะห์โครงการ V0.1 กรณีตรวจอุปกรณ์และตัวเลขเป็นเรื่องสมมติ หน่วยเงินคือหนึ่งหมื่นหยวน บทความนี้ไม่ได้ลงทะเบียนผลการตรวจสอบจากภายนอกแยกไว้ การเผยแพร่ไม่ได้ยืนยันประสิทธิผล โปรดตรวจสอบหลักฐาน สมมติฐาน และข้อจำกัดในเนื้อหา
- รุ่น
- V0.1 · ปรับปรุง 2026-11-14
- แผนภาพต้นฉบับและไฟล์แนบ
นี่คือทรัพยากรความรู้สำหรับอ่านและอ้างอิง ไม่ใช่ Skill ที่ติดตั้งแล้ว เมื่อใช้กับ AI ให้คงที่มาและข้อจำกัดไว้ พร้อมตรวจสอบผลลัพธ์
CC BY-NC-ND 4.0 · ใช้กับข้อความต้นฉบับเว้นแต่ระบุไว้เป็นอย่างอื่น ไม่รวมสื่อของบุคคลที่สาม การดาวน์โหลดหรืออ่านด้วยเครื่องไม่ขยายสิทธิเดิม และไม่ได้ให้สิทธิแยกสำหรับงานดัดแปลง การใช้เชิงพาณิชย์ หรือการฝึกโมเดล
คลังความคิด WISERUNION · วิธีวิเคราะห์ V0.1 · 14 พฤศจิกายน 2026
บริษัทบริการตรวจอุปกรณ์เตรียมขยายกำลังให้บริการ บริษัทกู้ได้ 1 ล้านหยวน วันเดียวกัน ผู้ถือหุ้นใหม่จ่าย 700,000 หยวนซื้อหุ้นเดิม ต่อมาธุรกิจเก็บเงินจากลูกค้าได้ 1.8 ล้านหยวน พอเห็นเงินหลายก้อน มักอยากรวมยอดก่อน ผมจะถามว่าแต่ละก้อนเข้าบัญชีใคร วันชำระหนี้บริษัทใช้ได้เท่าไร แล้วผู้ให้กู้กับผู้ถือหุ้นได้ผลตอบแทนจากอะไร
ก่อนคำนวณให้ชัด ตกลงก่อนว่า ดูบริษัทไหน ถึงวันไหน และเริ่มนับเมื่อไร ที่นี่ดูบริษัทตรวจอุปกรณ์ เทียบรายรับรายจ่ายตั้งแต่เงินลงทุนเดือนที่ 0 ถึงเดือนที่ 12 และใช้วันชำระหนี้ที่ตกลงไว้ในเดือนที่ 12 เป็นวันตรวจ กรณีและตัวเลขเป็นเรื่องสมมติ หน่วยเงินคือหนึ่งหมื่นหยวน
| กรอบ | ใช้ตอบอะไร | สิ่งที่บันทึก |
|---|---|---|
| ทรัพยากร สินทรัพย์ ทุน และเงิน | ทรัพยากรเป็นสินทรัพย์อย่างไร สินทรัพย์รองรับการจัดทุนอย่างไร และเงินกลับเข้าสู่ธุรกิจอย่างไร? | ผลของการแปรแต่ละครั้ง ขอบเขตควบคุมหรือใช้ หลักฐาน และจุดติดขัด |
| วงจรดำเนินงานและวงจรทุน | เงินช่วยให้ส่งมอบอย่างไร การส่งมอบและเก็บเงินกระทบขนาดทุน ระยะเวลา และการชำระหนี้อย่างไร? | สองกระบวนการที่เชื่อมกันและจุดตัดที่การลงทุนกับเงินรับ |
| ตรรกะทุนสี่ชั้น | ต้องตรวจเงื่อนไขธุรกิจใดก่อนตัดสินเรื่องสิทธิ เงิน และการเชื่อมทางการเงิน? | ข้อประเมินและเงื่อนไขที่ต้องตรวจในชั้นคุณค่า สิทธิ ทุน และการเชื่อมทางการเงิน |
| สี่ระบบนิเวศ | ใครให้ทรัพยากร ใครลงมือ ใครยืนยันคุณค่า ใครให้ทุนและรับความเสี่ยง? | ผู้มีส่วนร่วม หน้าที่ หลักฐาน และผลตอบแทน |
ขั้นที่ 1 ติดตามการแปรคุณค่าผ่านสี่องค์ประกอบ
ไล่ตามงานจริงแล้วถามทุกขั้นว่า เกิดอะไรขึ้น ใครควบคุมหรือใช้ได้ และหลักฐานอยู่ที่ไหน เงินสดเข้าบัญชีเป็นสินทรัพย์ในทางการเงินได้ เมื่อนำกลับมาดูโครงการ ต้องถามด้วยว่าใครใช้ได้ ใช้เรื่องใด และมีเงื่อนไขไหม
| การแปร | เกิดในโครงการตรวจอุปกรณ์อย่างไร | หลักฐานที่ใช้ตรวจ |
|---|---|---|
| ทรัพยากร → สินทรัพย์ | จัดคนตรวจ เทคโนโลยี และแหล่งอุปกรณ์ให้เกิดเครื่องที่ติดตั้งและตรวจรับแล้วกับกระบวนการบริการที่ทำซ้ำได้ คำสั่งซื้อทดลองและบันทึกตรวจรับช่วยตรวจว่าความสามารถเหล่านี้มีคุณค่าทางธุรกิจหรือไม่ | เอกสารจัดซื้อ ติดตั้งและตรวจรับ รายการอุปกรณ์ ข้อตกลงใช้ซอฟต์แวร์หรือเทคโนโลยี คำสั่งซื้อทดลองและบันทึกตรวจรับบริการ |
| สินทรัพย์ → ทุน | ใช้ความพร้อมของอุปกรณ์ คำสั่งซื้อที่ยืนยันแล้ว และระยะเก็บเงินอธิบายเหตุผลขยายงาน จากนั้นระบุสิทธิ หน้าที่ และความเสี่ยงของเจ้าหนี้ ผู้ถือหุ้น และบริษัทโครงการ | เจ้าของและข้อจำกัดการใช้อุปกรณ์ คำสั่งซื้อและประวัติเงินรับ สัญญากู้ และเอกสารโอนหุ้น |
| ทุน → เงิน | ผู้ให้กู้จ่ายบริษัท 100 ตามสัญญา ผู้ซื้อหุ้นเดิมจ่ายผู้ถือหุ้นเดิม 70 เงินสองก้อนผูกกับสิทธิเรียกร้องหนี้และหุ้นเดิมตามลำดับ | เงื่อนไขเบิกเงินกู้ หลักฐานเงินเข้าจริง สัญญาโอนหุ้นเดิม และหลักฐานรับเงิน |
| เงิน → การดำเนินงานและลงทุนซ้ำ | บริษัทจ่ายค่าอุปกรณ์และติดตั้ง 90 เก็บ 10 ไว้หมุนเวียน ต่อมาใช้เงินจากลูกค้าจ่ายค่าบริการ แล้วตรวจยอดเหลือที่จะชำระหนี้ จัดสรร หรือลงทุนซ้ำได้ตามข้อตกลง | บันทึกการใช้เงิน หลักฐานจ่ายอุปกรณ์ รายการรับจ่ายของธุรกิจ และกำหนดชำระ |
ถ้าอุปกรณ์มาถึงแล้วแต่ยังไม่ผ่านตรวจรับการติดตั้ง ต้องทบทวนแผนขยายงาน จะเริ่มให้บริการได้เมื่อไร? ใครจัดการความล่าช้า? สองคำถามนี้มีผลต่อวันส่งมอบชุดแรกและการเลื่อนวันเก็บเงิน
ขั้นที่ 2 ใส่เงินสามประเภทลงในสองวงจรทีละรายการ
เริ่มจากวิธีใช้เงิน เมื่อลงอุปกรณ์และคนแล้ว บริษัทตรวจได้เท่าไร ลูกค้าตรวจรับและจ่ายเมื่อไร? เงินรับต้องจ่ายค่าดำเนินงาน ภาษี ค่าธรรมเนียมและบำรุงรักษา ส่วนที่เหลือจึงอาจนำไปลงทุนรอบต่อไป นี่คือ วงจรดำเนินงาน แล้วมองย้อนจากผลและความต้องการเงินว่าใครยินดีให้เงิน ได้สิทธิอะไร บริษัทใช้ ชำระ หรือจัดสรรอย่างไร หุ้นเดิมอาจโอนตามข้อตกลงเพื่อให้ผู้ถือเดิมถอนตัว นี่คือ วงจรทุน เงินที่เข้ามารองรับกำลังให้บริการและการส่งมอบ เมื่อส่งมอบและเก็บเงินได้จริง จึงใช้ผลตรวจขนาดทุน ระยะเวลา และผลตอบแทนที่วางไว้
| กระแสเงิน | ใครจ่ายให้ใคร | จำนวนและเวลา | หลักฐานและวัตถุประสงค์ |
|---|---|---|---|
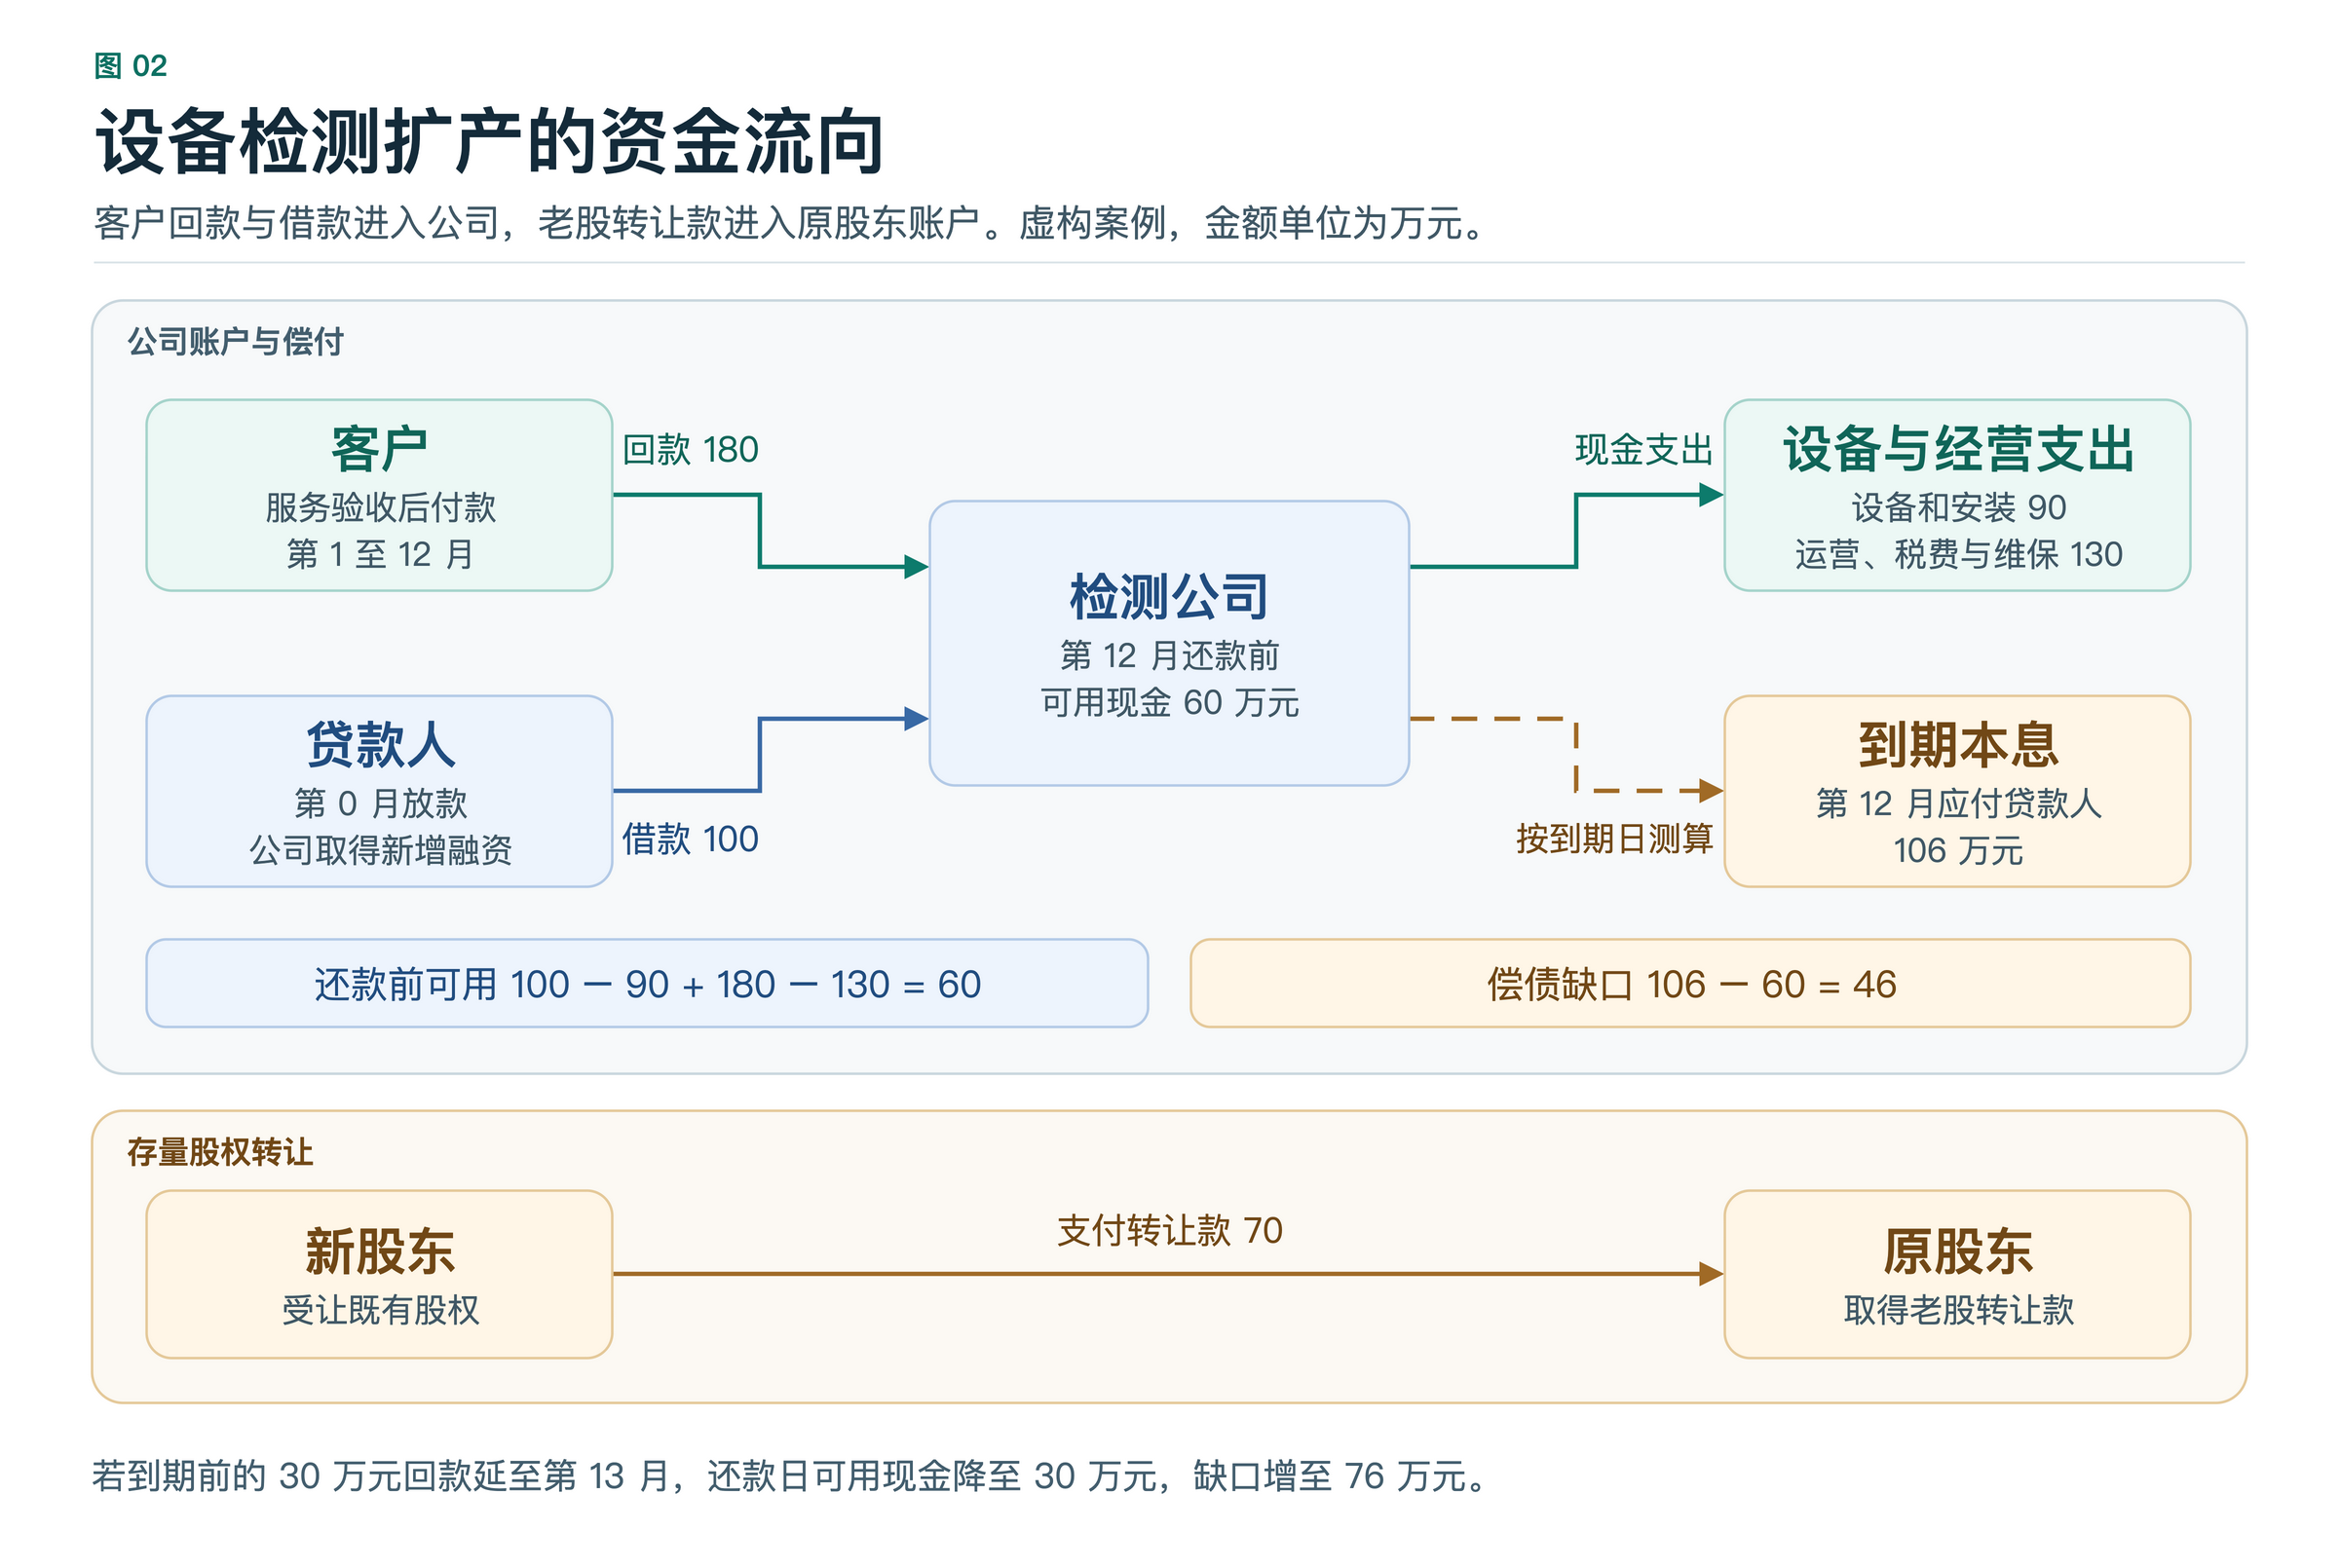
| เงินรับจากลูกค้า | ลูกค้าจ่ายบริษัทตรวจ | เงินเข้าสะสม 180 ในเดือนที่ 1 ถึง 12 | เทียบคำสั่งซื้อ การตรวจรับ ลูกหนี้ และรายการบัญชี ใช้ดำเนินงาน ชำระตามข้อตกลง หรือลงทุนซ้ำ |
| เงินระดมใหม่เข้าบริษัท | ผู้ให้กู้จ่ายบริษัทตรวจ | เข้า 100 ในเดือนที่ 0 ครบกำหนดจ่ายเงินต้นและดอกเบี้ยครั้งเดียว 106 ในเดือนที่ 12 | เทียบสัญญากู้ รายการเบิกเงิน และบันทึกการใช้ ใช้ซื้ออุปกรณ์ ติดตั้ง และหมุนเวียน ผู้ให้กู้รับดอกเบี้ยตามข้อตกลง |
| เงินโอนสิทธิที่ผู้ถือเดิมได้รับ | ผู้ถือหุ้นใหม่จ่ายผู้ถือหุ้นเดิม | จ่ายจริง 70 ในเดือนที่ 0 | เทียบสัญญา หลักฐานผู้ขายรับเงิน และบันทึกเปลี่ยนผู้ถือหุ้น ผู้ถือหุ้นเดิมได้เงิน ผู้ซื้อได้หุ้นเดิม ผลตอบแทนภายหลังขึ้นกับสิทธิ ผลที่จัดสรรได้ และเงื่อนไขโอนต่อ |

ดูแผนภาพขนาดเต็ม ↗ดาวน์โหลดไฟล์ต้นฉบับ Draw.io ภาษาจีน (5 หน้า) ↓
ผู้ซื้อรายเดียวอาจทั้งเพิ่มทุนและซื้อหุ้นเดิม ให้ดูทีละรายการว่า ใครรับ ซื้อได้อะไร เงินเข้าเมื่อไร และใช้เรื่องใดได้ หากผู้ขายนำเงินขายหุ้นกลับมาลงทุน ให้ตรวจข้อตกลงและเงินเข้าของครั้งใหม่ งบประมาณ คำมั่น เงินที่เข้าแล้ว และเงินที่ใช้แล้วต่างมีหลักฐานของตัวเอง เมื่อเงินเข้าแล้วให้ดูข้อจำกัดการใช้ด้วย
ตรวจเงินที่ใช้ได้ ณ วันชำระหนี้
สมมติบริษัทเริ่มโครงการด้วยเงินสด 0 เมื่อกู้ได้เงินแล้ว จ่ายอุปกรณ์และติดตั้ง 90 เหลือหมุนเวียน 10 รายจ่ายธุรกิจรวม 130 แบ่งเป็นค่าดำเนินงาน 120 และภาษี ค่าธรรมเนียมและบำรุงรักษา 10 ตัวอย่างสมมติว่ายอดรวมทั้งหมดเกิดในช่วงที่ระบุ เงินรับและรายจ่ายเดือนที่ 12 เกิดก่อนวันชำระ และใช้ยอดคงเหลือชำระหนี้ได้ทั้งหมด
| ช่วงที่ตรวจ | บริษัทได้เงินเข้าจริง | บริษัทจ่ายเงินสด | ยอดสิ้นช่วงหรือก่อนชำระหนี้ |
|---|---|---|---|
| เดือนที่ 0 | 100 | 90 | 10 |
| เดือนที่ 1 ถึง 6 | 70 | 55 | 25 |
| เดือนที่ 7 ถึง 11 | 80 | 60 | 45 |
| ก่อนชำระหนี้ในเดือนที่ 12 | 30 | 15 | 60 |
เมื่อถึงกำหนด ต้องจ่ายเงินต้นและดอกเบี้ย 106 บริษัทใช้ได้ 60 จึงขาด 46 เงินขายหุ้น 700,000 หยวนอยู่ในบัญชีผู้ถือหุ้นเดิม บริษัทต้องดูเงินที่ตนใช้ได้ ถ้าเงินรับเดือนที่ 12 จำนวน 300,000 หยวนเลื่อนไปเดือนที่ 13 แต่กำหนดชำระและวันจ่ายค่าดำเนินงานยังเดิม จะเกิดอะไรขึ้น? เงินที่ใช้ได้วันชำระเหลือ 30 ช่องว่างเพิ่มเป็น 76 หากต้องกันเงินหมุนเวียนให้งานต่อ ให้หักเงินส่วนนี้ก่อนคำนวณยอดขาด
ยอดรายเดือนช่วยให้เห็นภาพกว้าง ถ้าต้องรู้ว่าจ่ายทันไหม ผมจะเรียงเงินรับ รายจ่าย และการชำระหนี้ตามวัน แล้วดูยอดในวันที่จ่ายก้อนใหญ่และวันครบกำหนด หากรับจ่ายก่อนเวลา ลูกค้าขอเลื่อน หรือมีข้อจำกัดการใช้ ให้กลับไปตรวจวัน บัญชี และหลักฐานแต่ละรายการ
ขั้นที่ 3 ทบทวนข้อเสนอผ่านสี่ชั้น
| ชั้น | ลำดับพิจารณา | หลักฐานที่ใช้ในกรณีนี้ |
|---|---|---|
| คุณค่า | ยืนยันก่อนว่าลูกค้าจ่ายเพื่ออะไร บริษัทส่งมอบได้เท่าไร และได้เงินเมื่อไร | คำสั่งซื้อที่ลงนาม กำลังตรวจและการใช้งาน การตรวจรับ ประวัติชำระ และลูกหนี้ที่ยังค้าง |
| สิทธิ | ระบุว่าใครถือและใช้อุปกรณ์ ใครลงนาม ใครชำระหนี้ และการซื้อขายหุ้นเดิมกระทบสิทธิใคร | ข้อตกลงซื้อและใช้ สัญญากู้ เอกสารโอนหุ้น และบันทึกคำตัดสินหรือการมอบอำนาจ |
| ทุน | คำนวณเงินขาดจากค่าอุปกรณ์ เงินหมุนเวียน และเงินสดขั้นต่ำ แล้วเทียบขนาดทุน ต้นทุน และเวลาคืนทุน | คาดการณ์เงินรับจ่ายรายงวด แผนชำระ วัตถุประสงค์ และกรณีไม่เป็นไปตามคาด ในกรณีนี้ให้ดูว่ากำหนดชำระรองรับเงินรับล่าช้าได้ไหม |
| การเชื่อมทางการเงิน | ใช้วัตถุประสงค์ ระยะเวลา สิทธิและหน้าที่ตรวจช่องทาง เงื่อนไขเบิก บัญชี และขั้นตอนชำระ | หลักฐานเบิกและใช้เงิน ข้อจำกัดบัญชี เงื่อนไขชำระ และเรื่องที่ต้องตกลงใหม่ |
เมื่อลูกค้าจ่ายช้า ให้กลับไปปรับหลักฐานส่งมอบและเงินรับในชั้นคุณค่า แล้วดูว่าเงินทุนเดิม เงื่อนไขเบิกและชำระยังสอดคล้องกันไหม หากจะยืดกำหนด แบ่งชำระ หรือเติมเงิน ให้ตรวจต้นทุน หน้าที่ ความพร้อมของเงิน และผลต่องานถัดไปทีละเรื่อง
ขั้นที่ 4 ใช้สี่ระบบนิเวศกำหนดผู้ตรวจ
| ระบบนิเวศ | บทบาทในกรณีนี้ | ใครเก็บหลักฐานอะไร |
|---|---|---|
| ทรัพยากร | ผู้ขายอุปกรณ์ เจ้าหน้าที่เทคนิค และคู่ค้าบริการ | ผู้จัดหาส่งบันทึกอุปกรณ์และเทคโนโลยี ฝ่ายดำเนินงานยืนยันการตรวจรับและเงื่อนไขใช้ |
| ดำเนินงานและจัดการ | ผู้รับผิดชอบธุรกิจ การส่งมอบ และการเงินของบริษัทตรวจ | ฝ่ายธุรกิจตรวจกำลัง ต้นทุน และการปฏิบัติ ฝ่ายการเงินตรวจเงินเข้า การใช้ กำหนด และยอดเหลือ |
| ลูกค้า | ผู้ซื้อบริการตรวจ | ลูกค้ายืนยันคำสั่งซื้อและตรวจรับ ฝ่ายดำเนินงานและการเงินตรวจเงินรับตามสัญญาและรายการบัญชี |
| ทุน | ผู้ให้กู้ ผู้ถือหุ้นใหม่ และผู้ถือหุ้นเดิม | ผู้ให้กู้ตรวจการเบิกและเงินต้นดอกเบี้ย ผู้ซื้อขายหุ้นเก็บหลักฐานจ่ายและเปลี่ยนสิทธิ ฝ่ายการเงินโครงการใช้หลักฐานแยกว่าก้อนไหนเข้าบริษัท |
ถ้าคนหรือองค์กรเดียวรับหลายบทบาท ให้ลงสถานะ หน้าที่ และผลตอบแทนแยกตามธุรกรรม ส่วนร่วม การปฏิบัติ และสิทธิของผู้เข้าร่วมสามารถติดตามตามขั้นในแบบจำลองชุดเดียวกัน กลไกการก่อตัวของความสัมพันธ์ด้านทุนระยะยาวระหว่างผู้มีส่วนได้ส่วนเสีย
เขียนข้อประเมินโครงการที่มีหลักฐาน
ตามบันทึกของตัวอย่าง บริษัทต้องจัดการ เงินขาด 460,000 หยวน ก่อนวันชำระหนี้ ธุรกิจมีเงินสดสุทธิแล้ว แต่จังหวะเงินรับไม่พอกับเงินต้นและดอกเบี้ยที่ถึงกำหนดพร้อมกัน บริษัทต้องยืนยันเงินที่จะจัดหาได้ก่อนครบกำหนด หรือขอให้เจ้าหนี้ยอมปรับวิธีชำระ แล้วคำนวณใหม่
เมื่อวิเคราะห์โครงการจริง ให้เขียนข้อประเมินคู่กับหลักฐาน ระบุบริษัท วันตรวจ และเงินที่ใช้ได้ก่อน แล้วระบุวันแรกที่จะขาด ต้องจ่ายใคร และจะจ่ายจากไหน เขียนด้วยว่าต้องขอเอกสารอะไรและใครตรวจ ในตัวอย่างนี้ เริ่มจากวันตรวจรับและวันจ่ายของเงินเดือนที่ 12 ยอดในบัญชีที่ใช้ได้ และข้อตกลงชำระล่าสุดที่มีผล เมื่อข้อมูลครบ ให้คำนวณใหม่ด้วยเกณฑ์เดิม
งานวิจัยที่เกี่ยวข้อง
- การดำเนินธุรกิจกับการจัดทุนสนับสนุนกันอย่างไร?
- นำแหล่งเงินและการใช้เงินมาไว้ในตารางเดียวกันอย่างไร?
- ทำความเข้าใจโครงการผ่านสี่สาย: ผู้ดำเนินการ สินทรัพย์ เงิน และสิทธิ
- ตรรกะและแนวทางด้านทุนในทฤษฎีทุนของผู้มีส่วนได้ส่วนเสีย
- จากการยืนยันส่วนร่วมสู่การปฏิบัติตามสิทธิ: กลไกการก่อตัวของความสัมพันธ์ด้านทุนระยะยาวระหว่างผู้มีส่วนได้ส่วนเสีย