บรรยายที่ฮ่องกง: ให้ผู้ร่วมสร้างคุณค่ามีส่วนในอนาคตระยะยาวของธุรกิจ
ในการบรรยายที่ฮ่องกงวันที่ 22 ตุลาคม 2026 ผมพูดถึงสี่ระบบนิเวศ การบันทึกสิ่งที่แต่ละฝ่ายร่วมสร้าง บัญชีระยะยาว และขอบเขตของสิทธิ เพื่อพิจารณาว่าผู้ร่วมสร้างคุณค่าจะมีส่วนในการพัฒนาระยะยาวของบริษัทได้อย่างไร
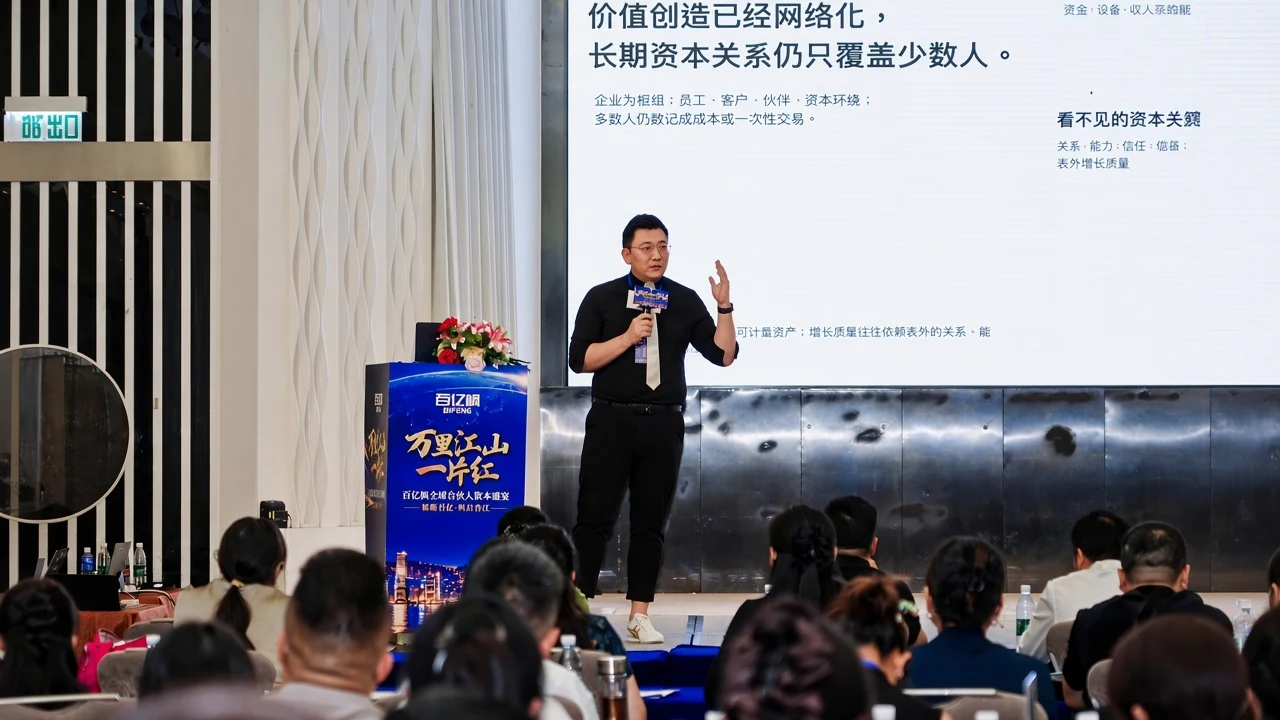
วันที่ 22 ตุลาคม 2026 ผมเข้าร่วมงานพบปะด้านทุนของพันธมิตรทั่วโลกของ BiFENG ที่ฮ่องกง และได้พูดถึงคำถามที่ผมศึกษามาอย่างต่อเนื่องว่า ผู้มีส่วนได้ส่วนเสียจะมีส่วนในพัฒนาการระยะยาวของบริษัทได้อย่างไร นอกเหนือจากการร่วมดำเนินธุรกิจในแต่ละวัน
หัวข้อบรรยายครั้งนี้คือ “ทุนนิยมผู้มีส่วนได้ส่วนเสีย: จากเจตนาดีสู่ทุนที่มีกติกากำกับดูแลได้”
ชื่ออาจฟังดูเป็นวิชาการอยู่บ้าง แต่เมื่อมองเข้าไปในบริษัท คำถามนี้เป็นเรื่องที่จับต้องได้มาก
ใครบ้างที่ร่วมกันสร้างบริษัทให้มาอยู่ตรงจุดนี้?
มีนักลงทุนที่ลงเงิน ทีมงานที่ส่งมอบสินค้าและบริการ พันธมิตรที่สนับสนุนเทคโนโลยี การจัดหาและช่องทางจำหน่าย รวมถึงลูกค้าที่ซื้ออย่างต่อเนื่อง ให้ความคิดเห็น และแนะนำต่อ คุณค่าของบริษัทเกิดจากคนเหล่านี้ร่วมกันสร้างขึ้นในรูปแบบที่ต่างกัน
เงินเดือน ค่าสินค้า และค่านายหน้า ช่วยจัดการเรื่องการชำระตอบแทนในแต่ละช่วงเวลา ส่วนสิ่งที่แต่ละฝ่ายร่วมสร้างจะสะสมอย่างไร ความร่วมมือจะต่อเนื่องอย่างไร และทุกคนจะมีส่วนในพัฒนาการข้างหน้าได้อย่างไร ยังต้องมีการจัดวางเพิ่มเติม
ในการบรรยายครั้งนี้ มีสไลด์หนึ่งที่ผมเห็นว่าสำคัญมาก:
การสร้างคุณค่ากลายเป็นการทำงานร่วมกันผ่านเครือข่ายแล้ว แต่ความสัมพันธ์ด้านทุนระยะยาวยังครอบคลุมคนเพียงส่วนน้อย
บริษัทพึ่งพาความร่วมมือจากหลายฝ่ายมากขึ้นเรื่อย ๆ ความสัมพันธ์ ความสามารถ และความไว้วางใจก็ส่งผลต่อผลการดำเนินงานมากขึ้นเช่นกัน เราจะทำให้สิ่งเหล่านี้มองเห็นและบันทึกได้อย่างไร และจะสร้างความร่วมมือระยะยาวที่มีกติกาได้อย่างไร เป็นเรื่องที่ผมอยากศึกษาวิจัยและทดลองปฏิบัติต่อไป
เริ่มจากเข้าใจบทบาทของคนที่ร่วมทำงาน
ผมแบ่งความสัมพันธ์รอบบริษัทออกเป็นสี่ระบบนิเวศ ได้แก่ ทรัพยากร การดำเนินงานและการจัดการ ลูกค้า และทุน
ระบบนิเวศทรัพยากร มองว่าบริษัทต้องใช้อะไรในการสร้างคุณค่า ผู้จัดหา ผู้ให้เทคโนโลยี และพันธมิตรในอุตสาหกรรมอยู่ในส่วนนี้
ระบบนิเวศการดำเนินงานและการจัดการ มองว่าใครผลักดันงานและส่งมอบอย่างไร ผู้ก่อตั้ง ผู้บริหาร พนักงาน ผู้เชี่ยวชาญ และทีมบริการภายนอก ต่างมีบทบาทและความรับผิดชอบไม่เหมือนกัน
ระบบนิเวศลูกค้า มองว่าคุณค่าที่บริษัทเสนอเป็นสิ่งที่มีคนต้องการและซื้อหรือไม่ และหลังจากใช้งานแล้วเกิดความคิดเห็นตอบกลับและความร่วมมือต่อเนื่องหรือไม่
ระบบนิเวศทุน มองว่าเงินทุนเข้ามาอย่างไร ใครรับความเสี่ยง และการพัฒนาระยะยาวต้องมีการสนับสนุนด้านทุนและการกำกับดูแลแบบใด
เมื่อมองทั้งสี่ส่วนร่วมกัน จะเห็นกระบวนการดำเนินธุรกิจได้ครบขึ้น: ทรัพยากรเข้ามา ทีมงานร่วมมือกัน ส่งมอบสินค้าและบริการให้ลูกค้า เกิดรายได้ แล้วนำกลับไปใช้ในการดำเนินงานรอบถัดไป
สิ่งที่ภาพนี้ต้องการอธิบายคือ แต่ละฝ่ายมีส่วนร่วมอย่างไรและสนับสนุนกันอย่างไร
พันธมิตรคนหนึ่งอาจนำทรัพยากรสำคัญมาให้ ทีมงานหนึ่งอาจแก้ปัญหาการส่งมอบ และลูกค้าคนหนึ่งอาจให้ความคิดเห็นที่มีประโยชน์ สิ่งที่แต่ละฝ่ายร่วมสร้างไม่เหมือนกัน จึงอธิบายให้ครบด้วยคำกว้าง ๆ ว่า “เคยช่วยเรา” ไม่ได้ เมื่อความสัมพันธ์และบทบาทชัด การประเมิน การจัดสรร และการกำหนดความรับผิดชอบในขั้นต่อไปจึงจะมีฐานรองรับ
บันทึกสิ่งที่แต่ละฝ่ายร่วมสร้าง และวางกติกาให้ความร่วมมือ
เวลาบริษัทคุยเรื่องความร่วมมือ มักเริ่มจากวิสัยทัศน์และสิ่งใหญ่ ๆ ที่ทุกคนอยากทำร่วมกันในอนาคต
ผมคิดว่ายังมีคำถามที่เป็นรูปธรรมบางข้อที่ควรหยิบขึ้นมาก่อน
ใครมีส่วนร่วม? ทำอะไร? หลักฐานของสิ่งที่ทำอยู่ที่ไหน? ใครตรวจสอบ? ใช้กติกาอะไร? ถ้ามีความเห็นต่าง จะทบทวนและจัดการอย่างไร?
เมื่อเรื่องเหล่านี้ชัด ความร่วมมือระยะยาวจึงจะมีพื้นฐานที่พึ่งพาได้
ในการบรรยาย ผมเรียงความสัมพันธ์เหล่านี้เป็นลำดับเดียวกัน:
ระบุตัวผู้เข้าร่วม → ผลงานและสิ่งที่สนับสนุน → ตรวจสอบ → กติกา → บัญชีระยะยาว → การกำกับดูแล → การเชื่อมต่อกับทุน
บัญชีระยะยาวในที่นี้ เริ่มจากบันทึกความสัมพันธ์ที่ตรวจสอบต่อเนื่องได้
เชื่อมตัวตนของผู้เข้าร่วม สิ่งที่ทำจริง ผลการยืนยัน กติกาที่ใช้ และสิทธิหรือประโยชน์ที่เกี่ยวข้องเข้าด้วยกัน หากมีผลงานใหม่ ความรับผิดชอบใหม่ หรือข้อตกลงเดิมเปลี่ยนไป ก็ยังตามดูจากบันทึกได้
ความร่วมมือจึงมีความต่อเนื่อง มีที่ให้ตรวจสอบว่าเคยทำอะไร ปัจจุบันอยู่ในสถานะใด และการมีส่วนร่วมในขั้นต่อไปต้องมีเงื่อนไขอะไร พร้อมมีผู้รับผิดชอบอธิบาย
ผมหวังว่าระบบดิจิทัลจะช่วยรองรับงานเหล่านี้ ค่อย ๆ เปลี่ยนข้อมูลที่กระจัดกระจายอยู่ในสัญญา ตาราง การสนทนา และความทรงจำของแต่ละคน ให้เป็นบันทึกที่ตรวจสอบและดูแลต่อได้
แยกสิทธิให้ชัด เพื่อให้คำว่า “แบ่งปัน” มีความหมายแน่นอน
หลังจากร่วมกันสร้างคุณค่าแล้ว จะแบ่งปันกันอย่างไร เป็นเรื่องที่ต้องออกแบบอย่างรอบคอบ
ในแบบจำลองนี้ ผมแยกสิทธิและประโยชน์แต่ละประเภทมาพิจารณา การมีส่วนร่วมในการกำกับดูแล การได้รับสิทธิบริการ การเข้าร่วมข้อตกลงแบ่งรายได้บางรูปแบบ และการถือหุ้น ต่างมีเงื่อนไข ความรับผิดชอบ และกติกาไม่เหมือนกัน
การบันทึกสิ่งที่คนหนึ่งร่วมสร้าง ไม่ได้ทำให้สิ่งนั้นกลายเป็นหุ้นหรือผลตอบแทนการลงทุนโดยอัตโนมัติ
คะแนน โทเคน และหุ้น ก็ต้องมีนิยามและการบันทึกแยกกัน การเลือกใช้รูปแบบใดต้องพิจารณาจากธุรกิจจริงและกติกาที่เกี่ยวข้อง ความสามารถทางเทคนิคในการบันทึกข้อมูล ไม่ใช่เหตุผลที่จะนำสิทธิที่มีลักษณะต่างกันมาปะปนกัน
ผมคิดว่าการอธิบายขอบเขตให้ชัด เป็นการเคารพผู้เข้าร่วมด้วย
เมื่อแต่ละคนรู้ว่าตนกำลังมีส่วนในเรื่องอะไร รับผิดชอบอะไร ตรวจสอบบันทึกของตนอย่างไร และจะได้รับสิทธิหรือประโยชน์ใดภายใต้เงื่อนไขอะไร จึงจะสร้างความคาดหวังที่มั่นคงขึ้นได้
ความไว้วางใจก็ค่อย ๆ เกิดขึ้นจากรายละเอียดที่เป็นรูปธรรมเหล่านี้
อธิบายแบบจำลองแล้ว ต้องกลับไปทดสอบในการดำเนินธุรกิจ
การอธิบายแบบจำลองเป็นส่วนหนึ่งของงาน ส่วนจะช่วยให้บริษัททำงานร่วมกันดีขึ้นได้หรือไม่ ยังต้องกลับไปดูในการดำเนินงานจริง
ความร่วมมือมั่นคงขึ้นหรือไม่? ตรวจสอบสิ่งที่แต่ละฝ่ายร่วมสร้างได้หรือไม่? กติกาเข้าใจง่ายหรือไม่? ถ้ามีข้อโต้แย้ง มีวิธีจัดการหรือไม่? ข้อตกลงเหล่านี้สนับสนุนการสร้างคุณค่ารอบต่อไปหรือไม่?
คำถามเหล่านี้ต้องตอบด้วยการใช้งานจริง
ดังนั้น ช่วงท้ายของการบรรยาย ผมเสนอให้เริ่มจากสถานการณ์ที่ชัดเจนและการทดลองขนาดเล็ก บันทึกตัวตน สิ่งที่ร่วมสร้าง และข้อมูลให้ดี เชื่อมกติกากับบัญชีเข้าด้วยกัน แล้วจึงพิจารณารูปแบบทางเทคนิคและการเชื่อมต่อกับทุนในขั้นต่อไป ตามความจำเป็นจริงและเงื่อนไขที่พร้อม
การค่อย ๆ ทำทีละขั้นจะช่วยให้รู้ว่าส่วนใดของแบบจำลองมีประโยชน์ และส่วนใดยังต้องปรับ
ใจความที่ผมอยากสื่อในการบรรยายที่ฮ่องกงครั้งนี้ คือให้คนที่ร่วมกันสร้างคุณค่ามองเห็นที่ทางของตนในการพัฒนาระยะยาวของบริษัท
บริษัทต้องได้รับการสนับสนุนด้านทรัพยากร ความสามารถ ลูกค้า และเงินทุนอย่างต่อเนื่อง ขณะเดียวกัน ผู้เข้าร่วมก็ต้องรู้ว่าบริษัทเข้าใจสิ่งที่ตนลงแรงและทรัพยากรไปอย่างไร ผลงานได้รับการยืนยันอย่างไร และความร่วมมือจะเดินหน้าต่ออย่างไร
เมื่อจัดวางความสัมพันธ์เหล่านี้ได้ดี สิ่งที่ผมเรียกว่า “ทุนของผู้มีส่วนได้ส่วนเสีย” จึงจะค่อย ๆ มีเนื้อหาที่จับต้องได้
ให้การร่วมสร้างมีบันทึก ให้ความร่วมมือระยะยาวมีกติกา และเชื่อมการพัฒนาของบริษัทเข้ากับการเติบโตของผู้เข้าร่วม
นี่คืองานที่ผมยังอยากทำต่อไปหลังจากการบรรยายครั้งนี้