วิธีใช้ทรัพยากรนี้วิธีการ
- วัตถุประสงค์
- วงเงิน ผลตอบแทน รางวัล และกติกาถอน อธิบายได้เพียงว่ารูปแบบการเดินเงินถูกจัดไว้อย่างไร ยังต้องถามว่าใครรับเงิน จัดสรรสินทรัพย์อะไร คุณค่ามาจากไหน ใครเป็นคู่ค้า และท้ายที่สุดรับเข้าบัญชีจริงได้หรือไม่ ใช้สองภาพเชื่อมพารามิเตอร์กลับสู่ธุรกิจ สิทธิและความรับผิดชอบ และกระบวนการรับผลที่ตรวจสอบได้
- เงื่อนไขการใช้
- ตรวจสอบว่ากลุ่มเป้าหมาย วัตถุประสงค์ และข้อจำกัดเหมาะกับงานนี้ และยืนยันเงื่อนไขที่บทความไม่ได้ระบุ
- วิธีการ
- ขั้นตอน ข้อมูลนำเข้า และเกณฑ์ความสำเร็จ
- หลักฐานและขอบเขตการตรวจสอบ
- บทความเสนอวิธีสังเกตและตรวจสอบรูปแบบการเดินเงิน ภาพใช้จัดระเบียบคำถามกับหลักฐาน ไม่ได้หมายความว่าโครงการใดได้นำไปใช้หรือได้รับการตรวจยืนยันแล้ว บทความนี้ไม่ได้ลงทะเบียนผลการตรวจสอบจากภายนอกแยกไว้ การเผยแพร่ไม่ได้ยืนยันประสิทธิผล โปรดตรวจสอบหลักฐาน สมมติฐาน และข้อจำกัดในเนื้อหา
- รุ่น
- V1.0 · ปรับปรุง 2026-11-07
- แผนภาพต้นฉบับและไฟล์แนบ
- ภาพ 1: มิติกติกาเงินทุนและจุดควบคุม คงสี่มุมมองและรายการตรวจสอบเงินเข้า กติกา เงินออก รวม 25 รายการ สูตรเดิมและตัวเลขจากข้อสังเกตยังไม่ได้ตรวจยืนยัน จึงไม่ใช้เป็นฐานคำนวณในบทความนี้
- ดาวน์โหลดภาพที่แก้ไขได้
- ภาพ 2: แผนภาพวินิจฉัยกติกาและกลไกเงินทุน V2.1 ฉบับกระชับ ไล่จากสิทธิและความรับผิดชอบ เงินเข้า การจัดสรรสินทรัพย์และสิทธิ การซื้อขายจริง การถอนและโอนออก ถึงการรับเข้าบัญชีภายนอก เชื่อมการตรวจสอบกติกา บัญชีสองประเภท และหลักฐานการรับผลจริง ลูกศรแสดงลำดับการตรวจ
- ดาวน์โหลดภาพที่แก้ไขได้
- เนื้อหาที่เกี่ยวข้อง
- ลิงก์ภายนอกในบทความ
นี่คือทรัพยากรความรู้สำหรับอ่านและอ้างอิง ไม่ใช่ Skill ที่ติดตั้งแล้ว เมื่อใช้กับ AI ให้คงที่มาและข้อจำกัดไว้ พร้อมตรวจสอบผลลัพธ์
CC BY-NC-ND 4.0 · ใช้กับข้อความต้นฉบับเว้นแต่ระบุไว้เป็นอย่างอื่น ไม่รวมสื่อของบุคคลที่สาม การดาวน์โหลดหรืออ่านด้วยเครื่องไม่ขยายสิทธิเดิม และไม่ได้ให้สิทธิแยกสำหรับงานดัดแปลง การใช้เชิงพาณิชย์ หรือการฝึกโมเดล
เมื่อเห็นรูปแบบการเดินเงิน คนส่วนใหญ่มักเริ่มถามว่า ต้องลงเงินเท่าไร ได้ผลตอบแทนเท่าไร และจะได้เงินกลับเมื่อไร
เมื่ออ่านต่อ เอกสารอาจมีอัตราการปล่อยผลตอบแทน รางวัลจากการแนะนำ เงื่อนไขลงทุนซ้ำ และข้อจำกัดการถอน แต่ละข้ออธิบายได้ ทว่าเมื่อนำมารวมกัน อาจยังตอบไม่ชัดว่าใครเป็นผู้รับเงิน ยอดในบัญชีเพิ่มขึ้นเป็นอะไร ผลตอบแทนมาจากไหน และเมื่อจะออก ใครจะเป็นผู้รับซื้อหรือชำระให้
ผมเห็นว่าการวิเคราะห์เริ่มได้เป็นสองขั้น ขั้นแรกแจกแจงกติกาให้ครบ จากนั้นไล่ตั้งแต่การเข้าร่วม การจัดสรร การซื้อขาย ไปจนถึงการรับเข้าบัญชีจริง แล้วเชื่อมตัวเลขแต่ละตัวกับความสัมพันธ์ที่เกิดขึ้น ขั้นแรกช่วยลดคำถามที่ตกหล่น ส่วนขั้นหลังช่วยประเมินว่าข้อตกลงเหล่านี้ตั้งอยู่ได้ด้วยอะไร
ภาพสองภาพต่อไปนี้เป็นกรอบทำงานที่ผมจัดขึ้นเพื่อพิจารณาคำถามลักษณะนี้ ใช้จัดระเบียบการสืบค้นและตรวจสอบ ไม่ได้ตัดสินโครงการใดไว้ล่วงหน้า
1. ใช้สี่มุมมอง นำกติกามาไว้ในภาพเดียวกันก่อน
มิติเงินทุนดูการลงเงินและรายรับรายจ่าย มิติผลตอบแทนดูว่าได้รับอะไรและมาจากไหน มิติแรงจูงใจดูว่ากติกาส่งผลต่อพฤติกรรมการเข้าร่วมอย่างไร ส่วนมิติเวลาดูว่าคุณสมบัติ การจัดสรร และการรับผลจริงเกิดขึ้นเมื่อไร
เมื่อนำมาแยกเป็นสามคอลัมน์ คือ เงินเข้า กติกา และเงินออก ก็จะได้รายการตรวจสอบเบื้องต้น ภาพ 1 แจกแจงประเด็นที่ต้องตรวจเป็น 25 รายการ
| หมวด | รายการที่ต้องตรวจซึ่งคงไว้จากภาพเดิม |
|---|---|
| เงินเข้า 8 รายการ | วงเงินลงทุนต่อบุคคล; วงเงินลงทุนสะสมต่อบุคคล; เงินลงทุนรวมที่บริษัทรับได้; เวลาที่เข้าร่วม; จำนวนผู้เข้าร่วมและรายการ; ระยะก่อนเงินทุนเริ่มสร้างผลตอบแทน; ช่วงห่างจากการลงทุนครั้งหนึ่งถึงครั้งถัดไป; เกณฑ์เงินเข้าแบบขั้นบันได |
| กติกา 9 รายการ | จำนวนครั้งที่ลงทุน; อัตราส่วนผลตอบแทนการลงทุน; ความเร็วการปล่อยตามวันปฏิทิน; สัดส่วนคูปองบริโภคกับยอดคงเหลือ; อัตราเร่ง; การเร่งจากทีมและสัดส่วนแบ่งผลตอบแทน; รางวัลเพิ่มเติม; รางวัลเป็นสิทธิในหุ้น; แบ่งสถานะถือครองเพื่อจูงใจให้ล็อก |
| เงินออก 8 รายการ | การล็อก; ยอดขั้นต่ำที่ถอนได้; เพดานถอนรวมต่อวัน; ค่าธรรมเนียม; เวลาเงินเข้าบัญชี T+X; วัตถุประสงค์การนำเงินออก; จับคู่เงินเข้าก่อนจ่ายเงินออก; การควบคุมสัดส่วนการถอน |
ทั้งหมดนี้เป็นรายการที่ต้องตรวจ หากรูปแบบใดไม่มีข้อตกลงบางรายการ ให้ระบุว่าไม่เกี่ยวข้อง หากข้อมูลไม่พอ ให้ระบุว่ารอตรวจสอบ การที่ภาพมีคำว่า “รางวัลเป็นสิทธิในหุ้น” ไม่ได้ทำให้สันนิษฐานได้ว่าผู้เข้าร่วมได้ถือหุ้นแล้ว และการเห็นคำว่า “จับคู่เงินเข้าก่อนจ่ายเงินออก” ก็ยังไม่เพียงพอที่จะสรุปว่าเงินที่เกิดขึ้นจริงเคลื่อนแบบนั้นแน่นอน
ภาพ 1 เสนอรายการที่ต้องตรวจ แต่สูตรเดิมในภาพไม่ใช่ฐานคำนวณของวิธีนี้ สูตร “เงินทุนเดือนหน้า ≈ เงินทุนเดือนนี้ × (1 + g - r - w - s)” ไม่ได้กำหนดฐานคำนวณเงินเข้าใหม่ การจ่ายผลตอบแทน การออกจากระบบ และค่าใช้จ่ายดำเนินงานให้สอดคล้องกัน หรือระบุว่ารายการเหล่านี้ซ้ำกันหรือไม่ ข้อความ “ช่วงแรก 30% ช่วงหลัง 5%” “มักพบ 10%~50% หรือสูงกว่า” และ “ช่วงแรกต่ำมาก ช่วงหลังเพิ่มพรวด” เป็นเพียงตัวอย่างหรือคำกล่าวโดยรวมในภาพเดิมที่ยังไม่ได้ตรวจยืนยัน ไม่มีหลักฐานทางสถิติ จึงไม่ใช่ข้อมูลอุตสาหกรรมหรือคำแนะนำค่าพารามิเตอร์ ส่วน “เงินไหลเข้าสุทธิ > 0” บอกได้เพียงส่วนต่างรายรับรายจ่ายของช่วงเวลาหนึ่ง ไม่ได้พิสูจน์คุณค่าจากการดำเนินธุรกิจหรือความสามารถปฏิบัติตามภาระผูกพันอย่างต่อเนื่อง เนื้อหาต่อไปจึงใช้รายรับรายจ่ายจริงของหน่วยงานเดียวกัน ช่วงเวลาเดียวกัน และสกุลเงินเดียวกันในการตรวจสอบ

ขยายดูภาพเวกเตอร์ · ดาวน์โหลด PNG ความละเอียดสูง · ดาวน์โหลดภาพที่แก้ไขได้
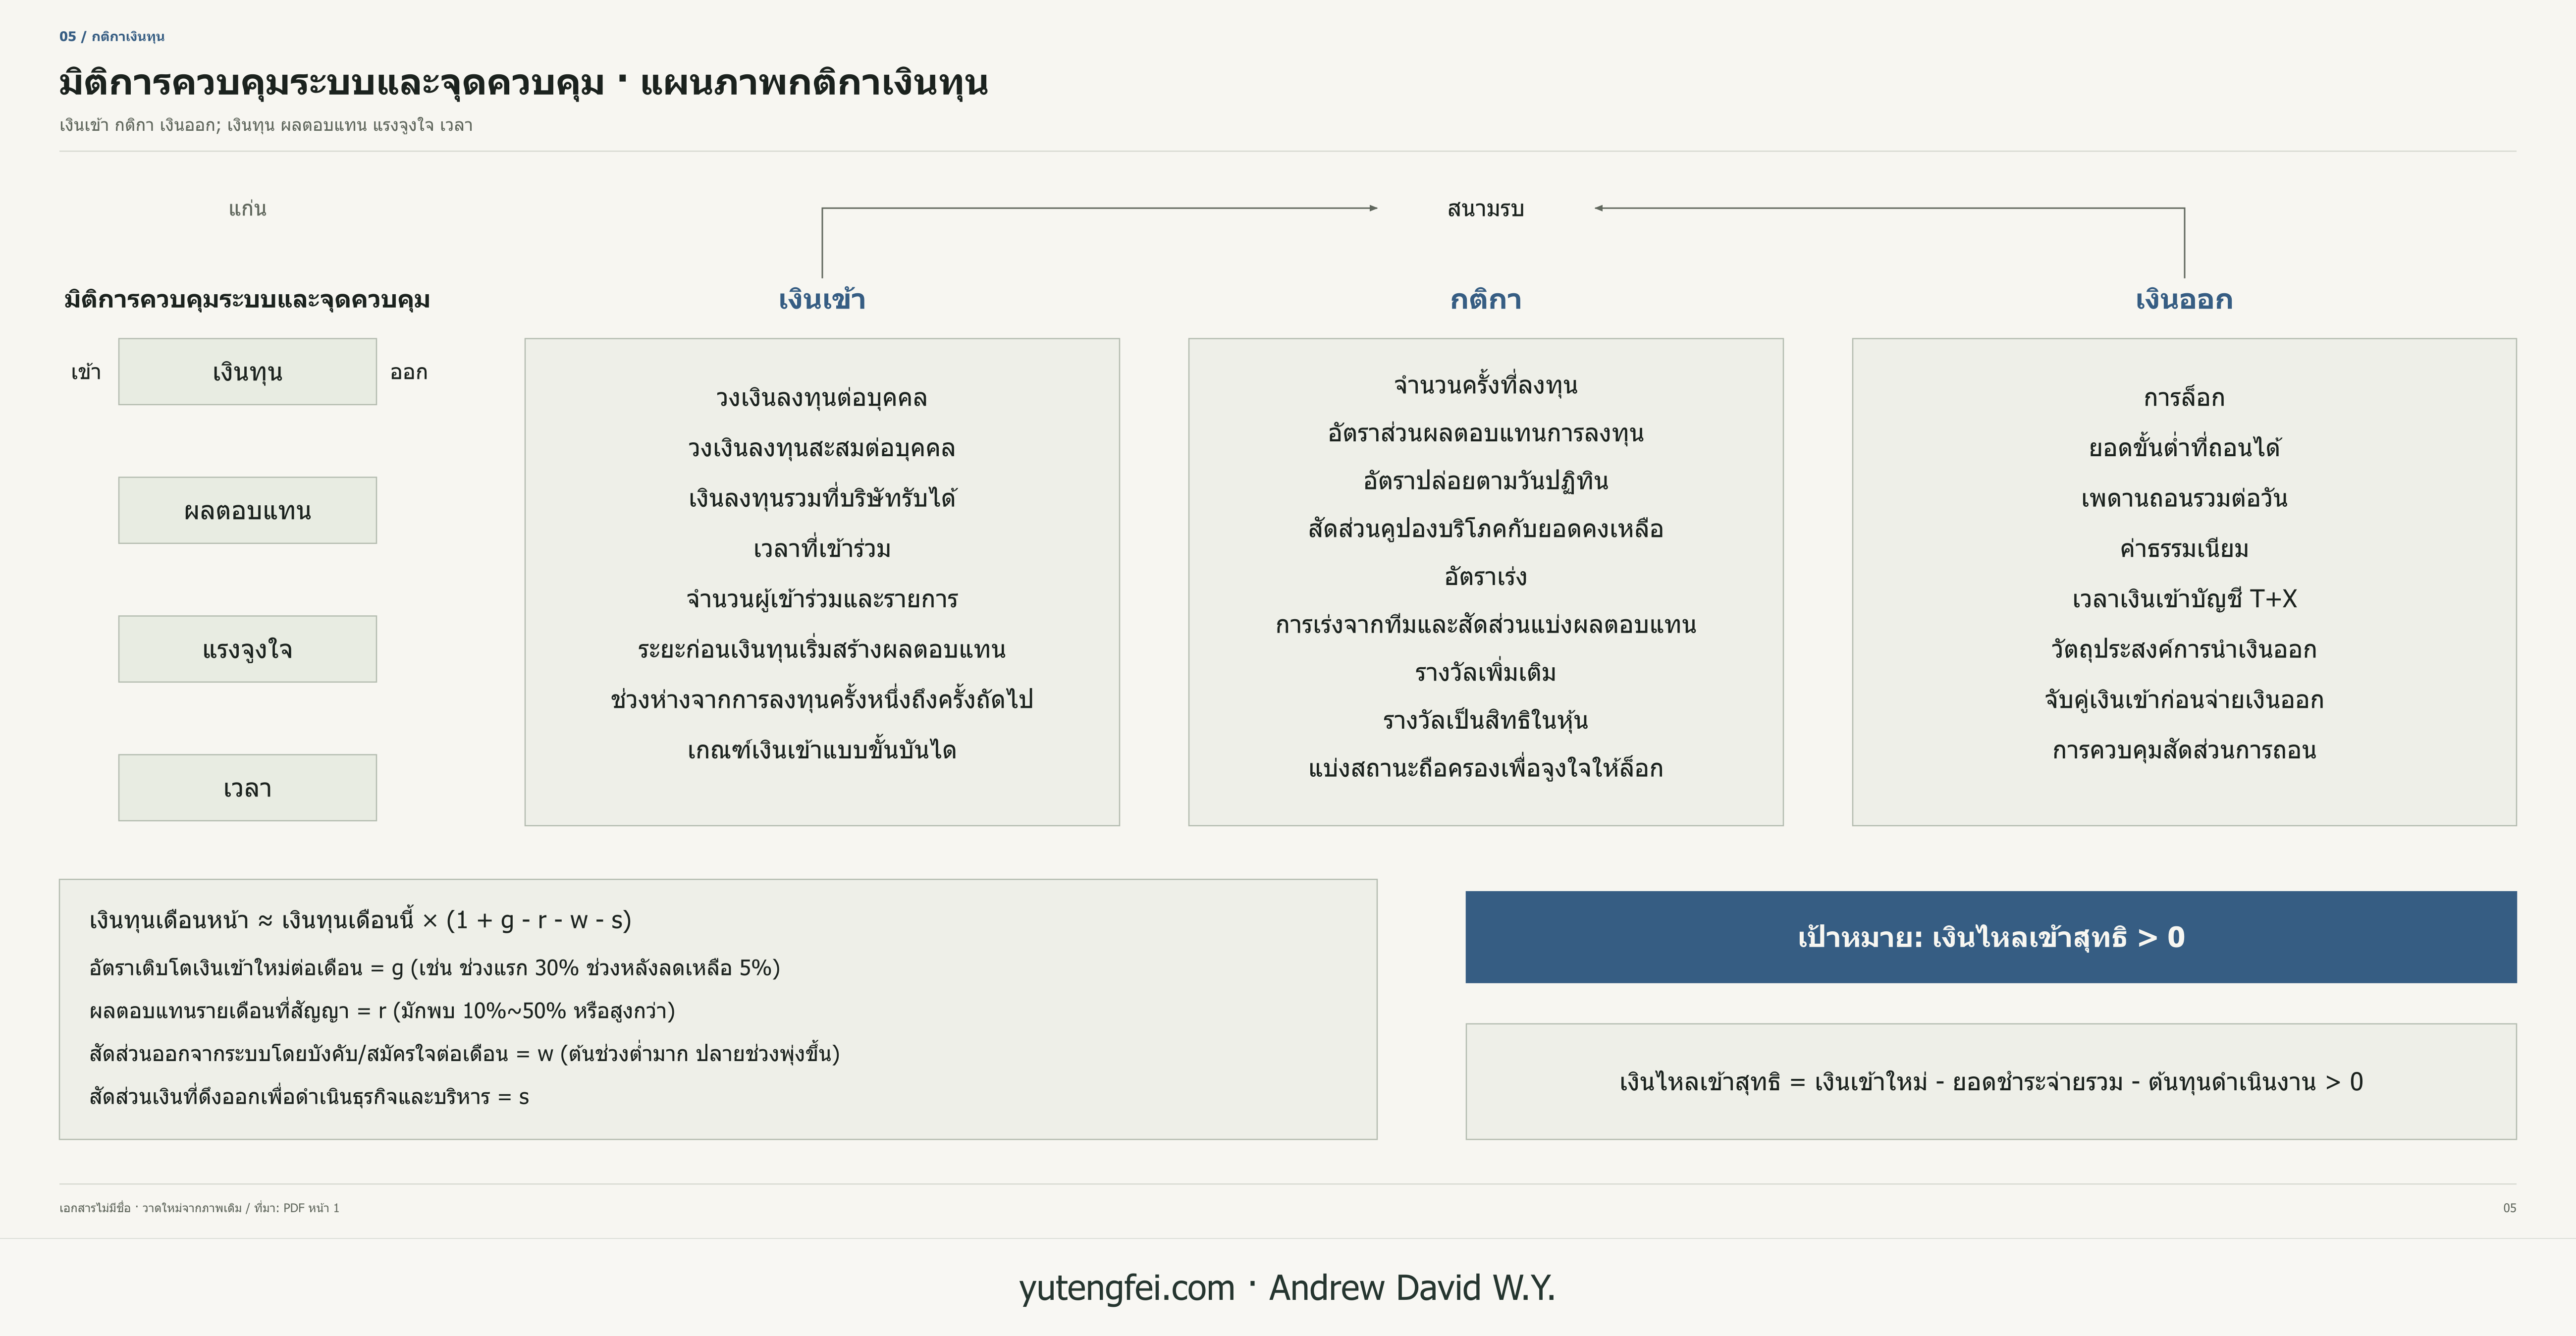
ภาพ 1: มิติกติกาเงินทุนและจุดควบคุม โดยคงเนื้อหาภาพเดิม เมื่ออ่านคำว่า “การควบคุมระบบและจุดควบคุม” ต้องตรวจต่อว่าใครมีอำนาจอะไรและอยู่ภายใต้ข้อจำกัดใด การแจกแจงกติกาไม่ได้พิสูจน์ว่ามีความสามารถควบคุมตามนั้นจริง
2. ไล่หกขั้น เชื่อมกติกากับสิ่งที่เกิดขึ้นจริง
ภาพ 2 ขยายลำดับการตรวจเป็น ผู้เกี่ยวข้องกับสิทธิและความรับผิดชอบ เงินเข้าสู่ระบบ การจัดสรรสินทรัพย์และสิทธิ การกำหนดราคากับการซื้อขายจริง การถอนกับการโอนออก และการรับเข้าบัญชีภายนอกจริง
เริ่มจากระบุผู้เกี่ยวข้อง ใครเป็นผู้จ่าย ผู้ออกหรือผู้ดำเนินงาน แพลตฟอร์ม ผู้ดูแลทรัพย์สิน คู่ค้า และผู้รับสุดท้าย ชื่อแบรนด์ ชื่อบนหน้าจอ และคู่สัญญาตรงกันหรือไม่ หากคนเดียวเป็นทั้งผู้ซื้อ ผู้ถือครอง ผู้แนะนำ และผู้ขาย ก็ต้องบันทึกแต่ละบทบาทแยกกัน
จากนั้นดูเงินเข้า แยกเงินใหม่จากภายนอก เงินเพิ่มจากผู้เข้าร่วมเดิม การโอนภายใน และการนำสินทรัพย์เดิมมาลงทุนซ้ำ ต้องหาหลักฐานให้ได้ว่าเงินจริงเข้าไปที่หน่วยงานใด บัญชีไหน ใช้ทำอะไร ได้สิทธิอะไร และต้องรับภาระผูกพันใด
ต่อไปตรวจการจัดสรร การซื้อขาย และการโอนออก การออกหรือให้รางวัลสร้างสินทรัพย์ประเภทใด จัดสรรตามคุณสมบัติใด เมื่อต้องขาย ใครพร้อมรับซื้อ เมื่อต้องไถ่ถอนหรือชำระเมื่อครบกำหนด ใครมีหน้าที่ปฏิบัติตาม และท้ายที่สุดได้โอนเข้าบัญชีภายนอกแพลตฟอร์มที่ผู้เข้าร่วมใช้ได้จริงหรือยัง

ขยายดูภาพเวกเตอร์ · ดาวน์โหลด PNG ความละเอียดสูง · ดาวน์โหลดภาพที่แก้ไขได้
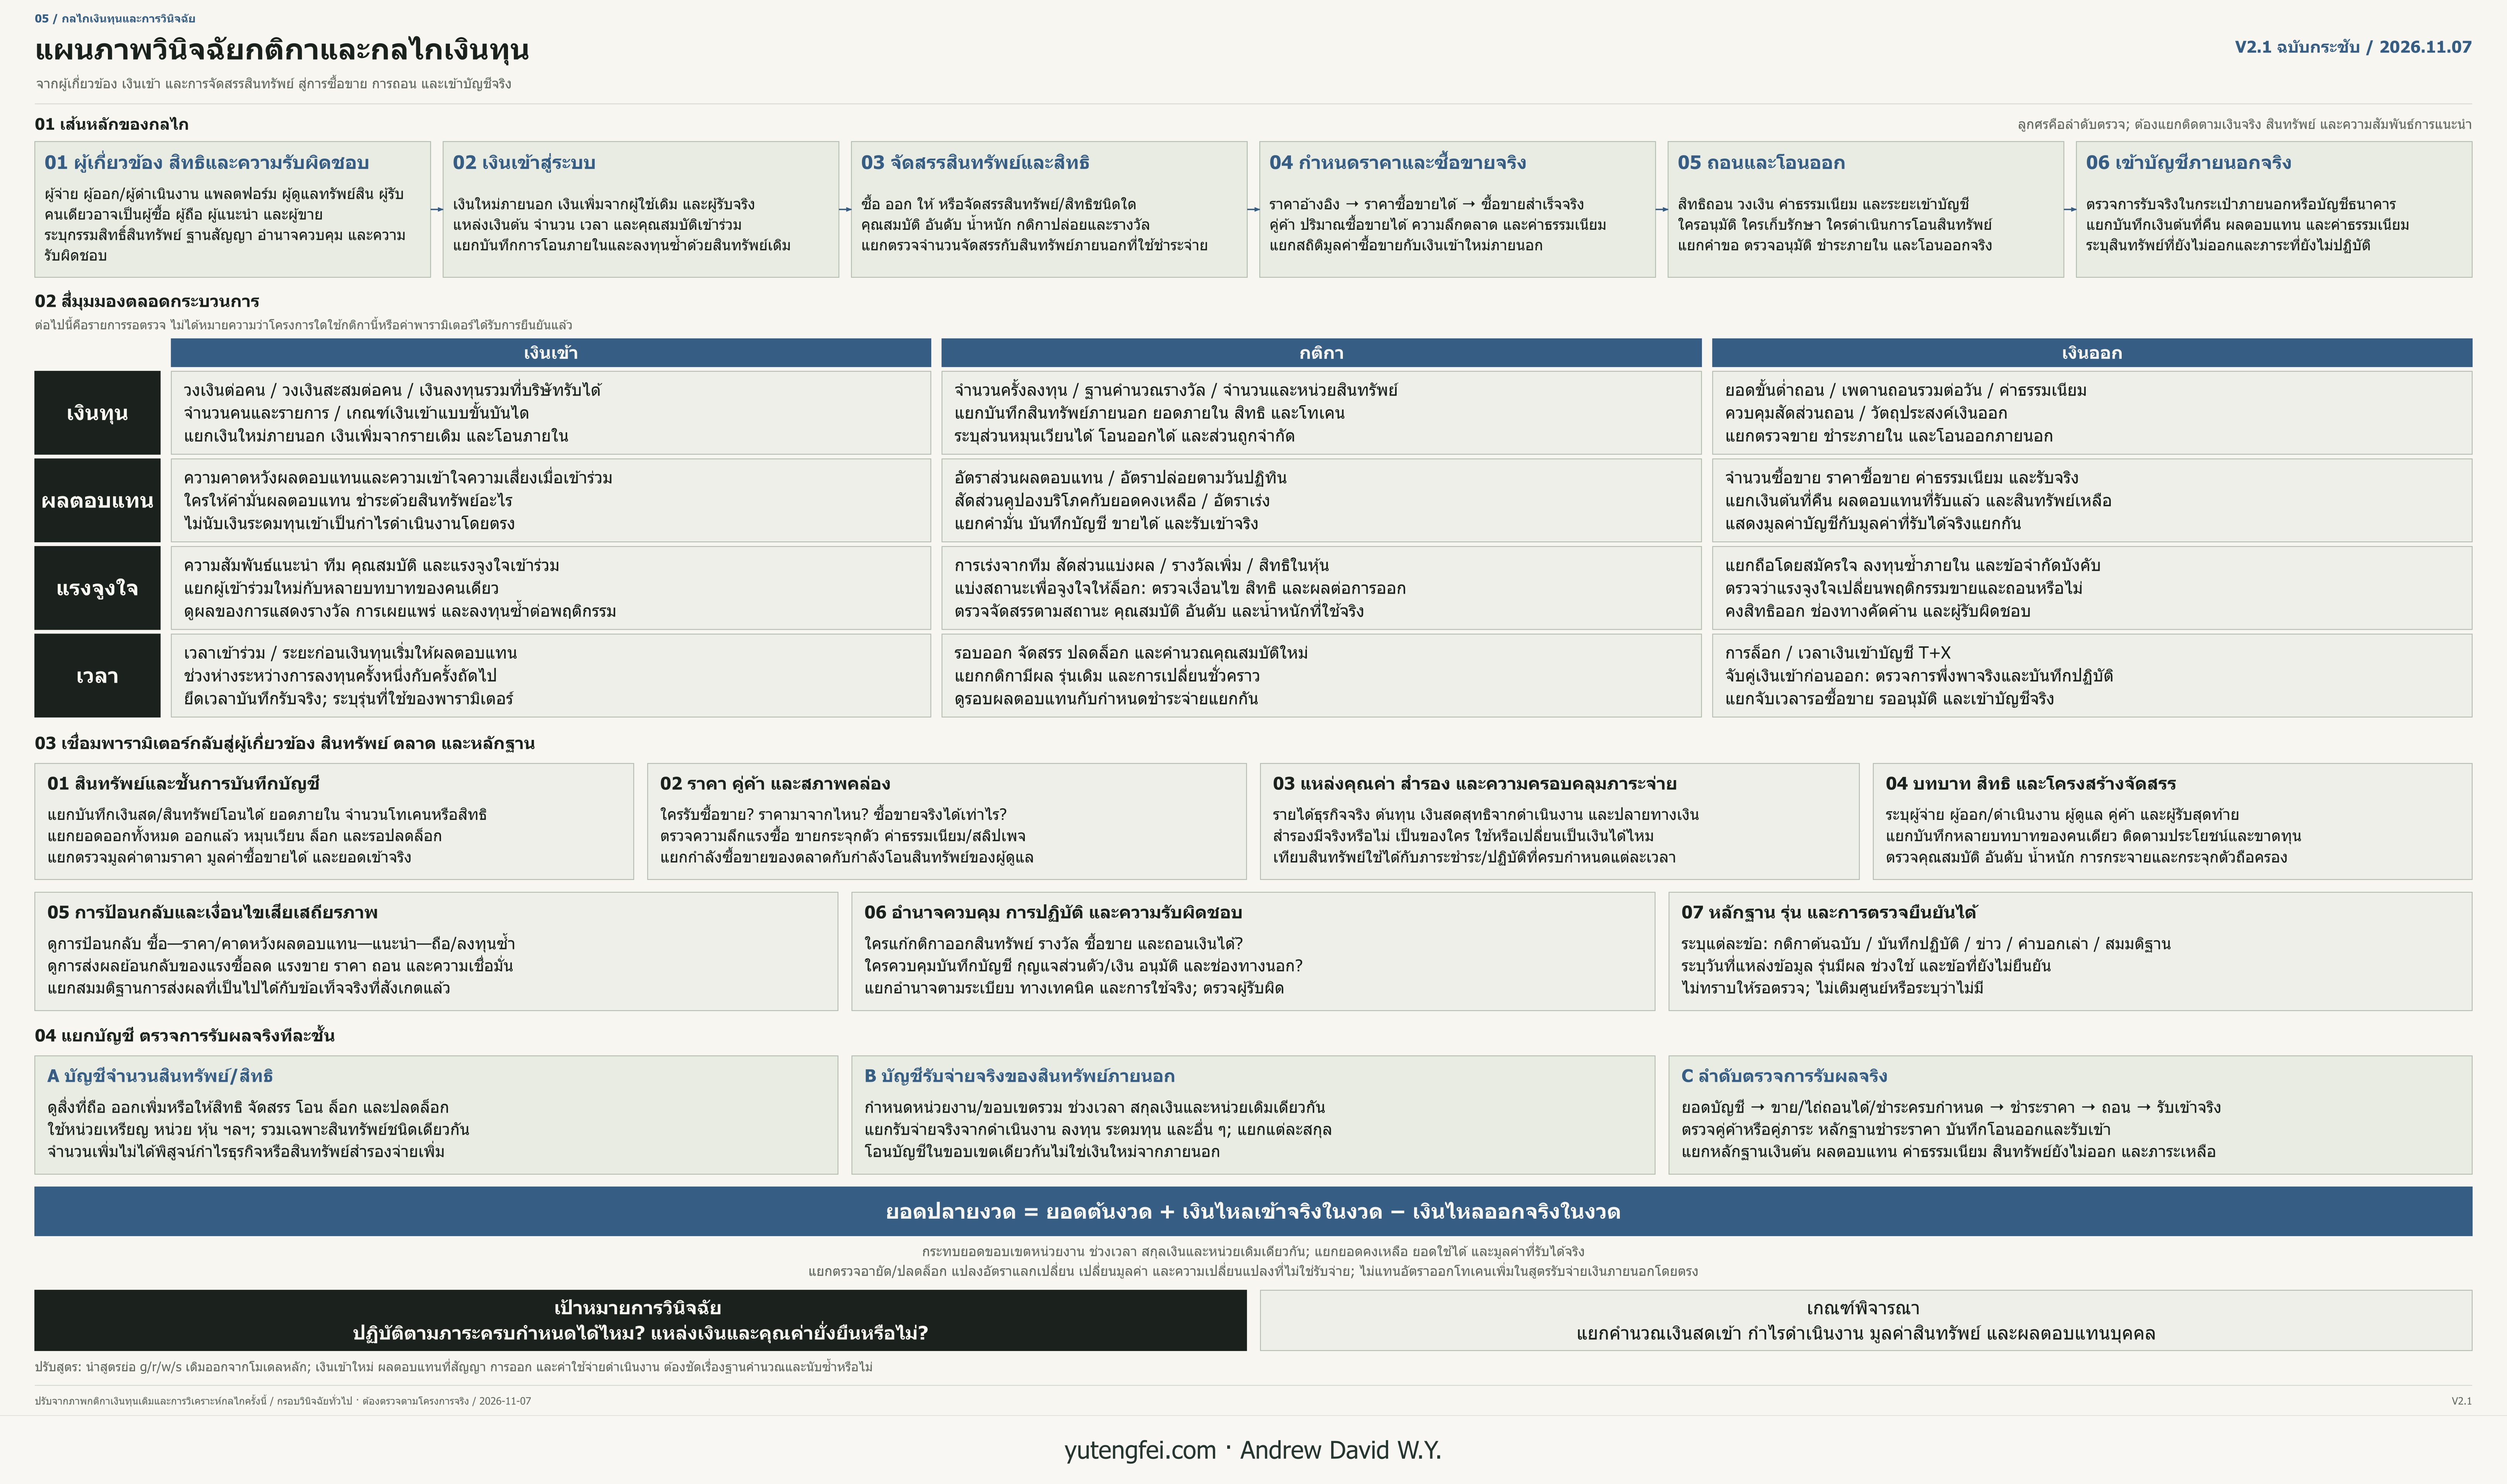
ภาพ 2: แผนภาพวินิจฉัยกติกาและกลไกเงินทุน V2.1 ฉบับกระชับ ลูกศรหกขั้นแสดงลำดับการตรวจ ต้องติดตามกระแสเงินจริง กระแสสินทรัพย์ และความสัมพันธ์การแนะนำแยกกัน ธุรกรรมจริงอาจย้อนกลับ รอ ทำซ้ำ หรือไม่ผ่านการซื้อขายในตลาด จึงห้ามถือว่าเส้นตรงในภาพเป็นธุรกรรมที่เกิดขึ้นแล้ว
3. เมื่อยอดในบัญชีเพิ่ม ต้องดูก่อนว่าอะไรเพิ่ม
เงินสด สินทรัพย์ที่โอนได้ ยอดคงเหลือภายใน จำนวนโทเคน และหน่วยสิทธิ ต้องทำความเข้าใจแยกกัน
เมื่อได้รับรางวัล ให้ถามก่อนว่าหน่วยคืออะไร เพิ่มกี่เหรียญหรือกี่หน่วย ได้มาตามกติกาใด ใช้ทำอะไรได้ มีเงื่อนไขการโอน การล็อก หรือการปฏิบัติตามภาระผูกพันหรือไม่ หลังจำนวนเพิ่มแล้ว ยังต้องตรวจสิทธิและเงื่อนไขการรับผลจริงที่รองรับจำนวนนั้น
ตัวเลขภายในต้องเชื่อมถึงสินทรัพย์ภายนอกด้วย หน้าจอแสดงยอดคงเหลือหมายถึงระบบได้บันทึกไว้ ส่วนมีสินทรัพย์รองรับที่เก็บรักษาอยู่หรือไม่ ใครควบคุม และโอนออกได้หรือไม่ ต้องมีหลักฐานอื่น แม้ชื่อที่แสดงจะตรงกับสินทรัพย์ภายนอก ก็ยังต้องตรวจการรับเข้าบัญชีจริง
ราคาก็ต้องแยกเป็นชั้น ราคาอ้างอิงหรือราคาที่แสดง ราคาที่มีผู้พร้อมซื้อจริง และราคาที่ซื้อขายปริมาณหนึ่งได้ รองรับข้อวินิจฉัยต่างกัน นำราคาเสนอหนึ่งราคาคูณจำนวนถือครองทั้งหมด จะได้มูลค่าทางบัญชีที่ยังไม่อาจถือเป็นจำนวนเงินที่จะได้รับเมื่อขายออกทั้งหมด
ตรงนี้ต้องเก็บข้อมูลเงินต้น ผลตอบแทนที่ได้รับจริงแล้ว และสินทรัพย์ที่เหลือไว้ด้วย การแสดงว่าได้รับเงินสำเร็จครั้งเดียว ไม่ได้ตอบว่าผู้เข้าร่วมรายนั้นได้เงินลงทุนทั้งหมดกลับมาแล้วหรือไม่ หรือผู้อื่นจะขายและออกได้ในเงื่อนไขเดียวกันหรือไม่
4. การออกต้องดูทั้งความสามารถซื้อขายและความสามารถโอนสินทรัพย์ออก
บางรูปแบบออกด้วยการขายในตลาด บางรูปแบบไถ่ถอนหรือชำระเมื่อครบกำหนดตามสัญญา ต้องตรวจเส้นทางที่ใช้ได้ให้ชัดก่อน แล้วจึงดูเงื่อนไขของแต่ละทาง
การขายในตลาดต้องมีคู่ค้า ตรวจแรงซื้อจริง ปริมาณที่ซื้อขายได้ ความสามารถรับซื้อเมื่อมีการขายพร้อมกัน ตลอดจนค่าธรรมเนียมและการเปลี่ยนแปลงราคา การที่แพลตฟอร์มรับคำสั่งขาย แสดงเพียงว่ารับคำขอแล้ว ยังต้องดูว่าซื้อขายสำเร็จหรือไม่
หลังซื้อขายสำเร็จ ต้องดูต่อว่าโอนสินทรัพย์ออกได้หรือไม่ ใครเก็บรักษา ใครอนุมัติ ใครดำเนินการ สินทรัพย์สำรองเป็นของใคร และติดข้อจำกัดจากการค้ำประกัน วัตถุประสงค์การใช้ หรือเงื่อนไขอื่นหรือไม่ การจับคู่ซื้อขายที่ราบรื่นกับความสามารถชำระของผู้ดูแลทรัพย์สิน ต้องตรวจแยกกัน
สิทธิในการออกต้องดูข้อตกลงที่ชัดเจนด้วย อะไรคือการถือโดยสมัครใจ อะไรคือข้อจำกัดที่ตกลงไว้ล่วงหน้า และอะไรคือเงื่อนไขที่เพิ่มมาภายหลัง จะคัดค้านกับใคร ใครมีอำนาจเปลี่ยนแปลง และสิทธิที่ยืนยันแล้วจะจัดการอย่างไร ผู้เข้าร่วมต้องเข้าใจสิทธิของตน จึงจะประเมินความหมายจริงของการเข้าร่วมต่อได้
คำถามเหล่านี้แยก “มองเห็นได้ ยื่นคำขอได้ ซื้อขายได้ ถอนได้ และรับเข้าบัญชีแล้ว” ออกเป็นชั้น ตรวจได้ถึงชั้นไหน ก็สรุปถึงชั้นนั้น
5. เมื่อเงินเพิ่ม ต้องหาที่มาของคุณค่าและผู้รับผิดชอบต่อ
การระดมทุนของบริษัทช่วยสนับสนุนผลิตภัณฑ์ การจัดหา ทีม และการสร้างตลาดได้ พร้อมกับก่อสิทธิและความรับผิดชอบที่เกี่ยวข้อง ต้องบันทึกเงินระดมทุนที่ได้รับกับกำไรจากการดำเนินธุรกิจแยกกัน
การดูผลตอบแทนต้องย้อนกลับไปว่ารายได้เกิดอย่างไร มีต้นทุนธุรกิจอะไร หลังปฏิบัติตามภาระผูกพันเหลืออะไร และเงินสดเข้าออกเมื่อไร แม้ผู้เข้าร่วมขายสินทรัพย์แล้วได้ผลตอบแทน ก็ต้องตรวจว่าใครจ่ายและจ่ายอะไร ไม่อาจบันทึกผลได้จากการซื้อขายของบุคคลเป็นกำไรดำเนินงานของแพลตฟอร์มโดยตรง
ดังนั้น แม้เงินไหลเข้าสุทธิเป็นบวก ก็ยังต้องถามว่า เงินใหม่ทำให้เกิดภาระชำระเมื่อครบกำหนดหรือภาระบริการอะไร สินทรัพย์ที่ใช้ได้ในปัจจุบันรองรับความรับผิดชอบใด หากเงินใหม่ชะลอลง รายได้ธุรกิจกับทรัพยากรเดิมจะรองรับการปฏิบัติตามภาระต่อไปได้หรือไม่
ความสัมพันธ์ของผู้มีส่วนได้ส่วนเสียก็อยู่ตรงนี้ บางคนลงเงิน บางคนให้ความสามารถดำเนินงาน บางคนสร้างอุปสงค์ และบางคนรับผิดชอบเก็บรักษา ส่งมอบ และให้บริการ การแบ่งผลประโยชน์ต้องมีฐาน คำมั่นต้องมีแหล่งรองรับ และต้องมีผู้รับความเสี่ยงกับความสูญเสีย หากมองเพียงว่าใครได้รางวัล จะพลาดฐานธุรกิจที่หล่อเลี้ยงความร่วมมือได้ง่าย
6. นำการเปลี่ยนแปลง อำนาจ และหลักฐานมาดูร่วมกัน
ตารางพารามิเตอร์แบบคงที่เพียงอย่างเดียว อธิบายผลหลังเวลาผ่านไปได้ยาก
การซื้ออาจส่งผลต่อราคา ราคาและการแสดงผลตอบแทนอาจส่งผลต่อการเผยแพร่กับความคาดหวัง แล้วความคาดหวังก็ส่งผลต่อการถือ ลงทุนซ้ำ และขาย จำนวนสินทรัพย์ที่เพิ่มจากการจัดสรรต่อเนื่อง อาจกลายเป็นปริมาณขายในอนาคตที่ต้องหาผู้รับซื้อ
ในทางกลับกัน แรงซื้อที่อ่อนลง การขายกระจุกตัว การเปลี่ยนราคา และความต้องการออก ก็อาจส่งผลต่อกัน สิ่งที่กล่าวนี้คือความสัมพันธ์ป้อนกลับที่ต้องตรวจสอบ ขั้นไหนเกิดขึ้นจริงและส่งผลมากเท่าไร ต้องมีบันทึกรองรับ ไม่อาจนำไปสวมเป็นเหตุและผลทางประวัติศาสตร์ของโครงการใดโดยตรง
พร้อมกันนั้นต้องตรวจอำนาจควบคุม ใครเปลี่ยนกติกาการออกสินทรัพย์ รางวัล ซื้อขาย และถอนเงินได้ ใครควบคุมการบันทึกบัญชี กุญแจส่วนตัวหรือเงิน ใครดูแลการอนุมัติกับช่องทางภายนอก แม้ระเบียบระบุอำนาจไว้ ก็ต้องตรวจว่าใครใช้จริง หากยังไม่ทราบอำนาจ ให้คงสถานะรอตรวจสอบ ไม่ควรสมมติว่าคนคนหนึ่งกำหนดได้ทุกอย่าง
แต่ละพารามิเตอร์ยังต้องระบุแหล่งที่มา รุ่น ช่วงเวลาที่ใช้ และสถานะปัจจุบัน แยกต้นฉบับกติกา บันทึกปฏิบัติจริง ข่าวหรือคำบอกเล่า และสมมติฐานวิเคราะห์ หากข้อมูลขัดกัน ให้เก็บความขัดแย้งไว้ หากยังไม่ได้เอกสารสินทรัพย์สำรอง ให้ระบุว่ายังไม่ตรวจยืนยัน ไม่เติมเป็นศูนย์ และไม่ใช้เหตุนี้ยืนยันว่ามีสำรองเพียงพอ
7. แยกสองบัญชี แล้วตรวจการรับผลจริงอีกครั้ง
ผมเสนอให้เก็บบันทึกอย่างน้อยสองประเภท
ประเภทแรกบันทึกจำนวนสินทรัพย์และสิทธิ สิ่งที่ถืออยู่ การออกหรือให้สิทธิ การจัดสรร การโอน การล็อกและปลดล็อก ให้ลงตามหน่วยเดิม เช่น เหรียญ หน่วย หรือหุ้น ไม่บวกสินทรัพย์ต่างประเภทเข้าด้วยกัน
อีกประเภทบันทึกรายรับรายจ่ายจริงของสินทรัพย์ภายนอก ระบุหน่วยงานหรือขอบเขตรวมเดียวกัน ช่วงเวลาเดียวกัน และหน่วยเดิมของสกุลเงินเดียวกันให้ชัด แล้วตรวจว่า
ยอดปลายงวด = ยอดต้นงวด + เงินไหลเข้าจริงในงวด − เงินไหลออกจริงในงวด
การโอนระหว่างบัญชีในขอบเขตเดียวกัน ไม่นับซ้ำเป็นเงินใหม่จากภายนอก การอายัดและปลดล็อก การแปลงอัตราแลกเปลี่ยน การเปลี่ยนมูลค่า และรายการเปลี่ยนแปลงที่ไม่ใช่รับจ่าย ต้องตรวจต่างหาก สูตรนี้ใช้กระทบยอดรับจ่ายจริง ส่วนยอดที่ใช้ได้ มูลค่าตามบัญชี และมูลค่าที่รับได้จริง ต้องแสดงแยกกัน
จากนั้นเลือกการเข้าร่วมหนึ่งรายการ เริ่มจากหลักฐานการจ่ายเงิน ไปหาทะเบียนสินทรัพย์ ฐานการจัดสรร คู่ค้าหรือคู่ภาระผูกพัน หลักฐานชำระราคา บันทึกโอนออกและรับเข้า เก็บหน่วยงาน จำนวนเงินหรือจำนวนสินทรัพย์ หน่วย เวลา รุ่น และหลักฐานตรวจสอบของแต่ละขั้นไว้
ข้อวินิจฉัยสุดท้ายควรบอกว่า ตรวจชัดแล้วเรื่องใด ขั้นไหนยังมีช่องว่าง ภาระเมื่อครบกำหนดมีอะไรรองรับ และใครต้องเติมข้อมูลอะไรต่อไป
การเข้าใจรูปแบบการเดินเงิน ต้องทำให้กติกา การดำเนินธุรกิจ สิทธิ และรายรับรายจ่ายจริงอธิบายกันได้ เมื่อพารามิเตอร์ครบจึงมีจุดตั้งต้นสนทนา เมื่อคุณค่ามีแหล่งที่มา มีผู้รับผิดชอบจริง และการรับผลมีหลักฐาน จึงมีฐานสำหรับประเมินและเดินหน้าความร่วมมือต่อ วิธีนี้ยังต้องใช้และปรับในธุรกิจจริง ภาพหนึ่งภาพแทนการตรวจข้อเท็จจริงไม่ได้
ที่มาของวิธีและเอกสารอ้างอิง
บทความนี้เริ่มจาก 25 รายการของภาพกติกาเงินทุนเดิม แล้วขยายความสัมพันธ์ในการตรวจระหว่างผู้เกี่ยวข้อง สินทรัพย์ ตลาด สิทธิและความรับผิดชอบ การป้อนกลับ และหลักฐาน สองภาพเป็นกรอบทำงานที่ผู้เขียนจัดขึ้น ไม่ได้หมายความว่าผ่านการพิสูจน์เชิงประจักษ์แล้ว
คำอธิบายอย่างเป็นทางการของ IFRS Foundation เกี่ยวกับ IAS 7 งบกระแสเงินสดแบ่งกระแสเงินสดในงวดเป็นกิจกรรมดำเนินงาน ลงทุน และจัดหาเงิน และอธิบายว่าธุรกรรมลงทุนกับจัดหาเงินที่ไม่เกี่ยวกับเงินสดหรือรายการเทียบเท่าเงินสด ต้องไม่นำเข้าในงบกระแสเงินสด แต่ให้เปิดเผยต่างหาก บทความนี้อ้างเพื่อสนับสนุนเพียงการจำแนกรับจ่ายและแยกบันทึกรายการที่ไม่ใช่เงินสด สองภาพและวิธีวินิจฉัยนี้ไม่ใช่ส่วนหนึ่งของมาตรฐานดังกล่าว