STO là gì? Hiểu token hóa chứng khoán từ việc mua cổ phiếu
Từ cổ phiếu và trái phiếu, tìm hiểu quyền nhận được, sáu bước STO và những hiểu lầm về giá trị, tuân thủ và thanh khoản.
Giả sử một doanh nghiệp cần vốn để mở rộng sản xuất. Doanh nghiệp có thể vay ngân hàng hoặc, trong khuôn khổ được cho phép, phát hành cổ phiếu hay trái phiếu để nhà đầu tư tham gia.
Điều gì thay đổi nếu chứng khoán đó được thể hiện, ghi nhận và chuyển giao bằng token trên blockchain thay vì chỉ qua sổ sách truyền thống?
Đó là điểm khởi đầu để hiểu STO. Xem quan hệ giữa doanh nghiệp và nhà đầu tư trước thường dễ hơn bắt đầu từ ví và mã lập trình.
1. Hiểu ba từ trong tên gọi
STO là viết tắt của Security Token Offering, thường được hiểu là chào bán token chứng khoán.
- Security — chứng khoán: một tập hợp quyền theo các thỏa thuận pháp lý, chẳng hạn quyền cổ đông gắn với cổ phiếu hoặc quyền yêu cầu trả gốc và lãi gắn với trái phiếu. Quyền cụ thể phụ thuộc vào hồ sơ chào bán và luật áp dụng.
- Token: cách thể hiện những quyền đó bằng kỹ thuật số, giống một công cụ số mà hệ thống có thể nhận diện, ghi lại và xử lý.
- Offering — chào bán: tổ chức phát hành tạo cơ hội cho nhà đầu tư đủ điều kiện đăng ký mua chứng khoán theo quy định áp dụng.
Có thể hiểu STO là việc thể hiện quyền chứng khoán bằng token và chào bán theo các quy định phát hành chứng khoán áp dụng.
Cần phân biệt: token hóa chứng khoán là cách thể hiện và quản lý chứng khoán; STO là hoạt động chào bán. Đưa chứng khoán đã phát hành sang hình thức ghi nhận bằng token sau này không nhất thiết tạo thành một STO mới.
Đặt tên sản phẩm là STO không tự chứng minh việc tuân thủ. Phải xem nơi chào bán, tư cách nhà đầu tư, công bố thông tin, tổ chức tham gia và nghĩa vụ liên tục.
2. Một ví dụ: bạn thực sự mua gì?
Giả sử doanh nghiệp phát hành trái phiếu hợp pháp, mệnh giá mỗi đơn vị là 1.000 đơn vị tiền tệ, với kỳ hạn và lãi suất đã thỏa thuận. Con số chỉ phục vụ việc giải thích.
Theo cách truyền thống, đơn vị đăng ký, lưu ký hoặc các tổ chức khác có thể quản lý hồ sơ sở hữu. Trong cách token hóa, hồ sơ hoặc quyền liên quan có thể được thể hiện bằng token trên chuỗi, kết nối với văn bản pháp lý, hệ thống đăng ký và bên cung cấp dịch vụ.
Cả hai phải trả lời cùng một câu hỏi: Vì sao doanh nghiệp có nghĩa vụ trả tiền cho bạn, sẽ trả thế nào khi đáo hạn, và nếu vi phạm nghĩa vụ thì bạn yêu cầu ai thực hiện quyền của mình?
Nắm trái phiếu không làm bạn trở thành cổ đông. Nhận token cũng không tự khiến bạn sở hữu nhà máy của doanh nghiệp.
Token cổ phần, token nợ và token phần vốn quỹ mang quyền khác nhau. Có sản phẩm do bên thứ ba nắm chứng khoán rồi phát hành token liên kết với chúng. Khi đó, quan hệ pháp lý với bên thứ ba, cách lưu ký và rủi ro đối tác cũng phải rõ. “Liên kết với cổ phiếu” không đủ để kết luận bạn trực tiếp sở hữu cổ phiếu của công ty gốc. Tuyên bố của ủy viên SEC về chứng khoán được token hóa
3. Từ huy động vốn đến việc nhà đầu tư nắm giữ
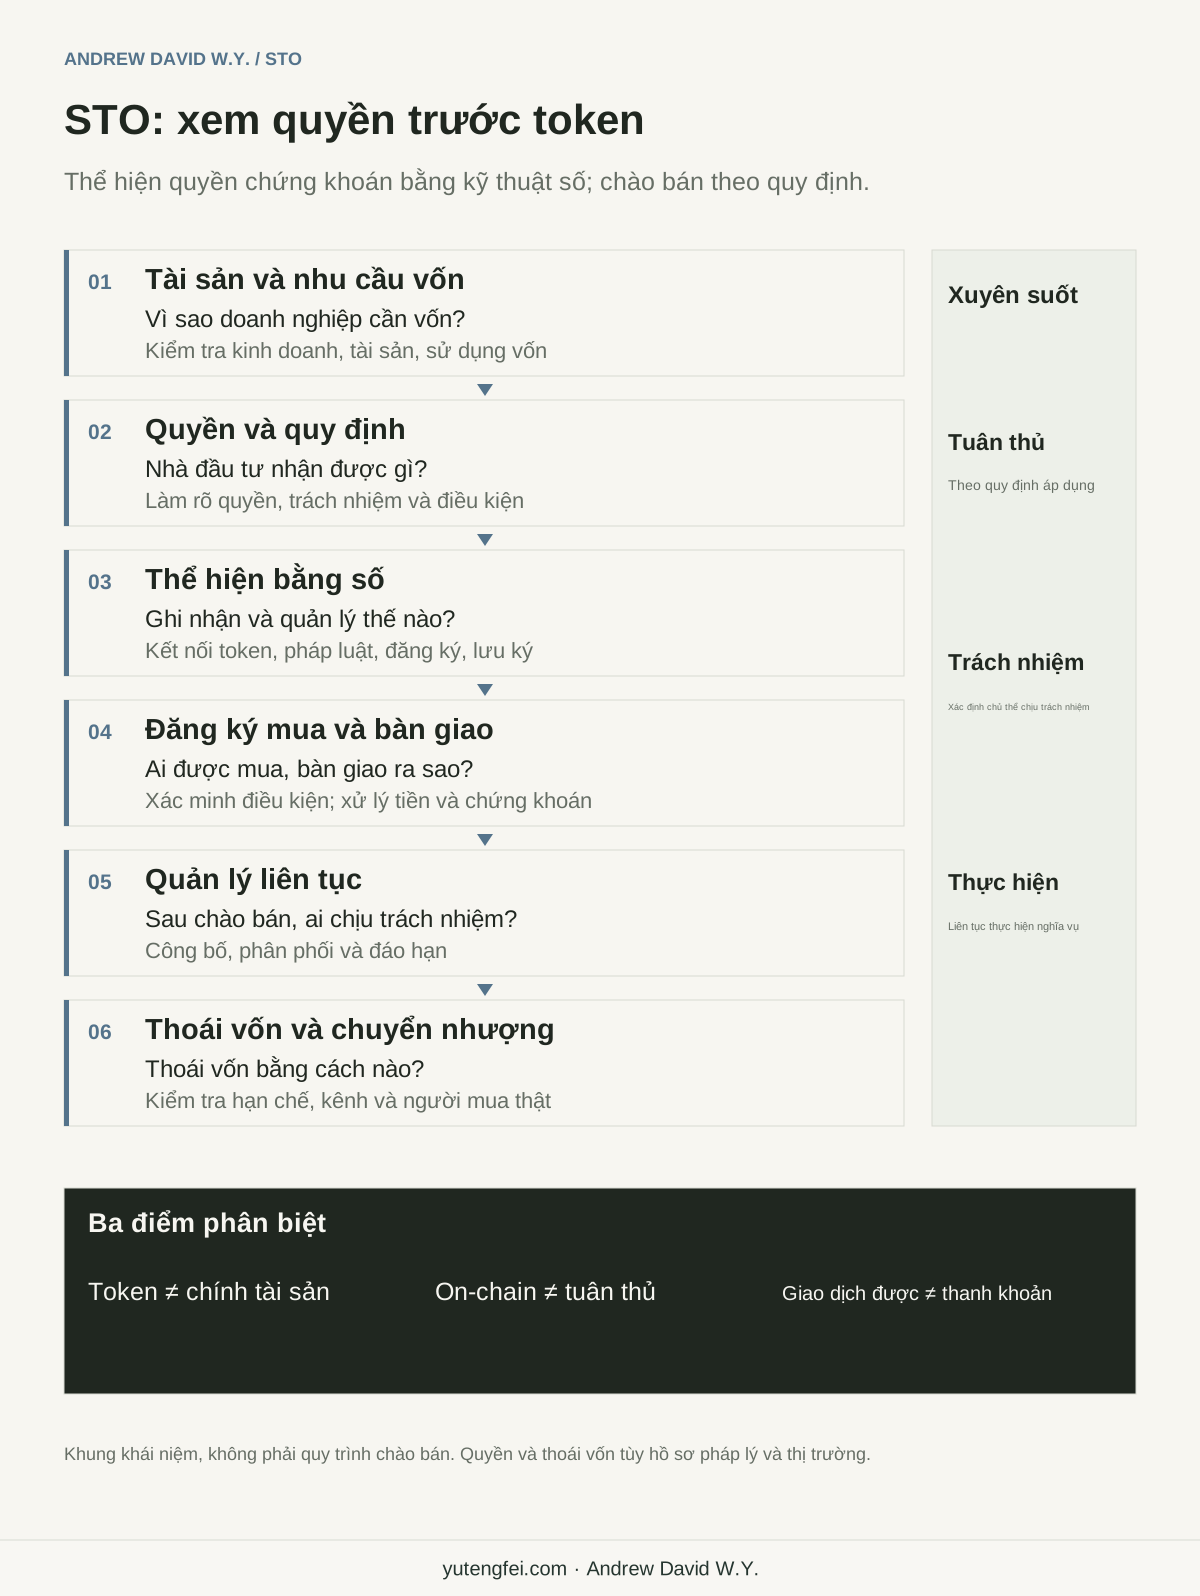
Thứ nhất, xem tài sản và nhu cầu vốn. Doanh nghiệp làm gì, vì sao cần tiền, tạo doanh thu thế nào? Token không thay thế năng lực kinh doanh.
Thứ hai, làm rõ quyền và quy định. Đó là cổ phiếu, trái phiếu hay phần vốn quỹ? Ai được mua? Cần công bố gì? Quy định nào áp dụng cho phát hành, chuyển nhượng và bảo vệ nhà đầu tư? Cần sự tham gia của chuyên gia pháp lý và các tổ chức chuyên môn phù hợp.
Thứ ba, triển khai việc thể hiện bằng kỹ thuật số. Kết nối cấu trúc quyền với token, đăng ký, lưu ký và hệ thống kỹ thuật. Chỉ tải hợp đồng lên không đủ để xác lập quyền.
Thứ tư, đăng ký mua và bàn giao. Xác minh danh tính và điều kiện nhà đầu tư, xử lý tiền, chứng khoán và hồ sơ đăng ký theo thỏa thuận chào bán. Phương tiện thanh toán tùy cấu trúc thực tế; không bắt buộc dùng tiền mã hóa.
Thứ năm, quản lý liên tục. Doanh nghiệp tiếp tục công bố thông tin; các đơn vị liên quan xử lý cổ tức, lãi, biểu quyết, mua lại hoặc đáo hạn. Mã có thể thực hiện quy trình định sẵn, nhưng nghĩa vụ thực tế vẫn cần chủ thể có trách nhiệm thực hiện.
Thứ sáu, chuyển nhượng hoặc thoái vốn. Có được chuyển không, cho ai, ở đâu, sau thời hạn hạn chế nào đều tùy quy định và thị trường. Một số sản phẩm phải giữ đến đáo hạn hoặc không có thị trường thứ cấp sôi động.
Sáu bước này là khung để hiểu, không phải quy trình giống hệt cho mọi dự án.
4. Quan hệ với cổ phiếu, ICO và RWA
| Thuật ngữ | Chủ yếu mô tả | Điểm cần phân biệt |
|---|---|---|
| Cổ phiếu | Chứng khoán thường mang quyền cổ đông | STO không chỉ dành cho cổ phiếu |
| STO | Chào bán token chứng khoán | Có token không có nghĩa đã được phép phát hành hoặc giao dịch |
| ICO | Thường là đợt chào bán coin hoặc token ban đầu | Tên gọi không quyết định bản chất pháp lý; một số ICO có thể liên quan đến chứng khoán |
| RWA | Tài sản trong thế giới thực và cách thể hiện trên chuỗi | Rộng hơn chứng khoán; dự án RWA không nhất thiết có chào bán chứng khoán |
Cổ phiếu truyền thống và token chứng khoán vốn có thể cùng liên quan đến quyền cổ đông, nhưng đăng ký, lưu ký, chuyển nhượng và thực thi quyền có thể khác. Xem cấu trúc quyền trước tên sản phẩm.
5. Vì sao người ta muốn dùng cách này?
Tôi quan tâm liệu hồ sơ số nhất quán hơn có kết nối huy động vốn, đăng ký, thanh toán và quản lý sau phát hành hiệu quả hơn không.
Chẳng hạn, điều kiện đăng ký mua và hạn chế chuyển nhượng có thể đưa vào hệ thống; giao dịch đủ điều kiện có thể được xử lý tự động hơn; các tổ chức có thể giảm việc đối chiếu trùng lặp. MAS nhấn mạnh tiềm năng hiệu quả của giao dịch lập trình được và quản lý tài sản, đồng thời lưu ý việc mở rộng cần thanh khoản, hạ tầng, tiêu chuẩn và cơ chế thanh toán cùng hỗ trợ. MAS: hướng mở rộng token hóa trong tài chính
Khả năng và kết quả thực tế là hai chuyện khác nhau.
Chuỗi chạy liên tục không có nghĩa chứng khoán được phép giao dịch cả ngày. Công nghệ kết nối biên giới không cho phép bán cho nhà đầu tư ở mọi quốc gia. Chia nhỏ đơn vị phát hành cũng không bảo đảm có người mua.
Công nghệ cung cấp công cụ. Pháp luật, tổ chức, kinh doanh và thị trường quyết định công cụ hữu ích đến đâu.
6. Bốn hiểu lầm phổ biến
“Đưa lên chuỗi làm tài sản có giá hơn.” Giá trị vẫn phụ thuộc vào kinh doanh, dòng tiền, chất lượng quyền và đánh giá thị trường. Đổi cách ghi nhận không biến tài sản kém thành tài sản tốt.
“Có tài sản thật bảo đảm thì không thể lỗ.” Tài sản có thể bị định giá quá cao, có nợ hoặc khó bán. Doanh nghiệp và các tổ chức liên quan cũng có thể không thực hiện nghĩa vụ.
“Mua được thì bán được.” Có giao diện giao dịch không bảo đảm có người mua. Hạn chế chuyển nhượng, độ sâu thị trường và giá ảnh hưởng đến thoái vốn.
“Hợp đồng thông minh giải quyết mọi việc.” Mã không tự xác minh tính thật của tài sản ngoài đời và không thay thế tòa án, đơn vị đăng ký, lưu ký hay việc doanh nghiệp thực hiện nghĩa vụ. Hệ thống còn có lỗ hổng và rủi ro vận hành.
7. Sáu câu hỏi cần đặt ra khi được giới thiệu STO
- Tôi có quyền cụ thể nào, văn bản pháp lý nào hỗ trợ?
- Ai phát hành, ai chịu trách nhiệm đăng ký, lưu ký và thực hiện nghĩa vụ?
- Tôi có đủ điều kiện, đợt chào bán áp dụng quy định nào?
- Có thể kiểm tra tài sản cơ sở, mục đích sử dụng vốn và căn cứ định giá không?
- Lợi nhuận từ đâu, tình huống xấu nhất mất bao nhiêu?
- Thoái vốn thế nào, chuyển cho ai, và giải quyết tranh chấp ở đâu?
Nếu không có câu trả lời rõ, tên token hấp dẫn chưa đủ để đưa ra đánh giá.
8. Quan điểm của tôi: quyền đáng tin trước token hữu dụng
STO đáng nghiên cứu vì có thể kết nối hiệu quả hơn quyền chứng khoán, vốn doanh nghiệp và hạ tầng số.
Không nên đảo ngược thứ tự. Xem kinh doanh và tài sản trước, rồi quyền, trách nhiệm, quy định; cuối cùng mới đánh giá công nghệ có cải thiện phát hành, quản lý và chuyển nhượng thật không.
Token có thể là phương tiện số của quan hệ vốn. Quan hệ vốn đáng tin vẫn cần kinh doanh thực, quyền rõ ràng và việc liên tục thực hiện nghĩa vụ.
Bài viết giải thích khái niệm, không khuyến nghị sản phẩm cụ thể hay mời đầu tư. Khu vực pháp lý và cấu trúc sản phẩm khác nhau; mỗi đợt phát hành cần kiểm tra chuyên môn theo quy định áp dụng tại thời điểm đó.
Kiểm tra nguồn: ngày 3 tháng 10 năm 2026. Sơ đồ là khung khái niệm do tác giả tổng hợp.