Apa Itu STO? Memahami Tokenisasi Efek dari Pembelian Saham
Mulai dari saham dan obligasi untuk memahami hak investor, enam tahap STO, serta kesalahpahaman tentang nilai, kepatuhan dan likuiditas.
Bayangkan sebuah perusahaan membutuhkan dana untuk memperluas produksi. Perusahaan dapat meminjam dari bank atau, dalam kerangka yang diizinkan, menerbitkan saham atau obligasi agar investor dapat berpartisipasi.
Apa yang berubah jika efek tersebut direpresentasikan, dicatat, dan dialihkan melalui token di blockchain, bukan hanya melalui pembukuan konvensional?
Itulah titik awal memahami STO. Melihat hubungan perusahaan dan investor terlebih dahulu biasanya lebih mudah daripada memulai dengan dompet digital dan kode.
1. Memahami tiga kata
STO adalah singkatan dari Security Token Offering, umumnya dipahami sebagai penawaran token sekuritas.
- Security — efek/sekuritas: hak yang diatur melalui ketentuan hukum, seperti hak pemegang saham atau hak menagih pokok dan bunga obligasi. Hak yang sebenarnya bergantung pada dokumen penawaran dan hukum yang berlaku.
- Token: representasi digital dari hak tersebut, yaitu instrumen digital yang dapat dikenali, dicatat, dan diproses oleh sistem.
- Offering — penawaran: penerbit menyediakan kesempatan bagi investor yang memenuhi syarat untuk membeli efek sesuai aturan yang berlaku.
STO dapat dipahami sebagai penawaran yang merepresentasikan hak atas efek melalui token dan mengikuti aturan penawaran efek yang berlaku.
Bedakan dua konsep: tokenisasi efek adalah cara merepresentasikan dan mengelola efek; STO adalah kegiatan penawaran. Mengubah pencatatan efek yang sudah diterbitkan menjadi berbasis token tidak selalu berarti STO baru.
Menyebut produk sebagai STO tidak membuktikan kepatuhan. Perlu memeriksa yurisdiksi penawaran, kelayakan investor, dokumen keterbukaan, lembaga yang terlibat, dan kewajiban berkelanjutan.
2. Contoh: apa yang sebenarnya dibeli?
Misalkan perusahaan menerbitkan obligasi secara sah, dengan nilai nominal 1.000 satuan mata uang per unit, jangka waktu dan bunga tertentu. Angka ini hanya contoh pembelajaran.
Secara konvensional, catatan kepemilikan dapat dikelola oleh pencatat, kustodian, dan lembaga lain. Dalam tokenisasi, catatan atau hak terkait dapat direpresentasikan melalui token on-chain yang terhubung dengan dokumen hukum, sistem registrasi, dan penyedia layanan.
Kedua cara harus menjawab pertanyaan yang sama: Mengapa perusahaan wajib membayar Anda, bagaimana pembayaran dilakukan saat jatuh tempo, dan kepada siapa Anda menuntut hak jika perusahaan gagal memenuhi kewajiban?
Memiliki obligasi tidak menjadikan Anda pemegang saham. Menerima token juga tidak otomatis memberi kepemilikan atas pabrik perusahaan.
Token saham, token utang, dan token unit dana memiliki hak berbeda. Ada produk yang diterbitkan oleh pihak ketiga yang memegang efek lalu menerbitkan token terkait. Hubungan hukum dengan pihak ketiga, pengaturan kustodian, dan risiko pihak lawan juga perlu jelas. “Terkait saham” saja tidak berarti Anda langsung memiliki saham perusahaan asal. Pernyataan Komisaris SEC tentang efek yang ditokenisasi
3. Dari pendanaan perusahaan ke kepemilikan investor
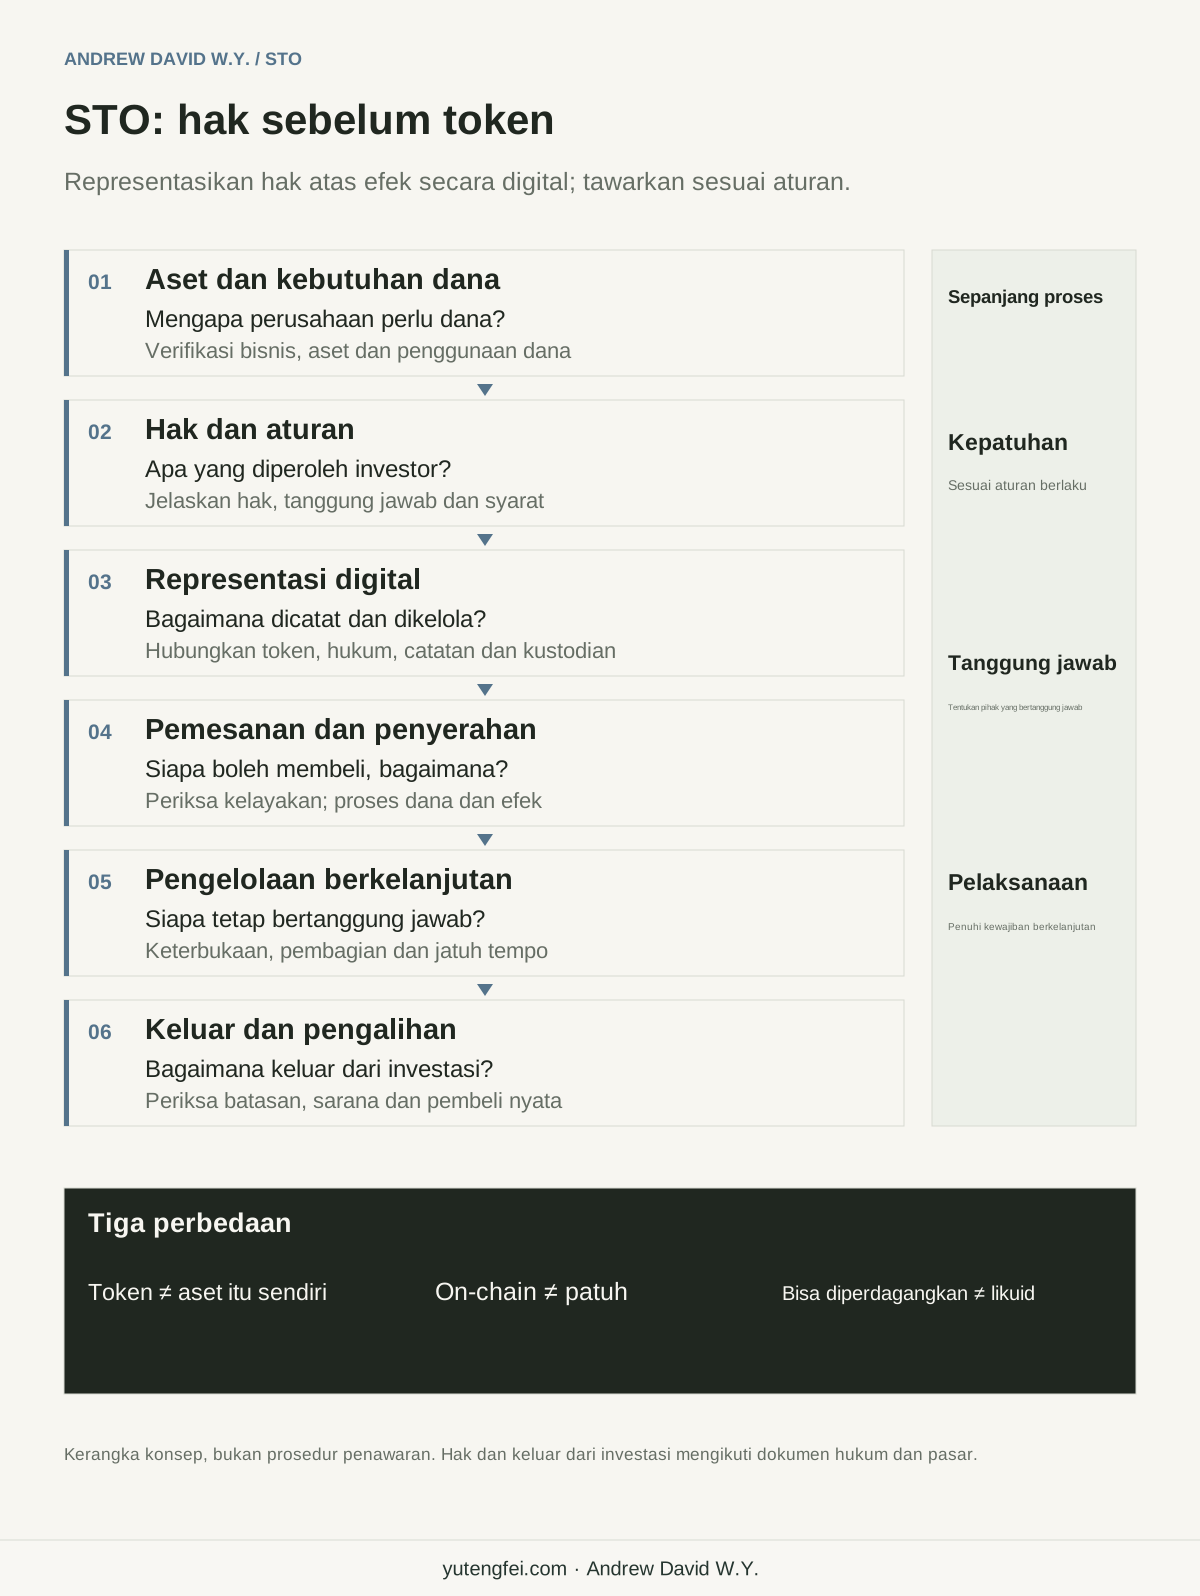
Pertama, lihat aset dan kebutuhan dana. Apa kegiatan perusahaan, mengapa perlu dana, dan bagaimana pendapatan dihasilkan? Token tidak menggantikan kemampuan bisnis.
Kedua, jelaskan hak dan aturan. Apakah instrumennya saham, obligasi, atau unit dana? Siapa boleh membeli, apa yang diungkapkan, dan aturan penawaran, pengalihan, serta perlindungan investor apa yang berlaku? Ahli hukum dan lembaga profesional terkait perlu terlibat.
Ketiga, terapkan representasi digital. Hubungkan struktur hak dengan token, registrasi, kustodian, dan sistem teknologi. Mengunggah kontrak saja tidak cukup untuk menetapkan hak.
Keempat, lakukan pemesanan dan penyerahan. Verifikasi identitas dan kelayakan investor, lalu proses dana, efek, dan catatan sesuai pengaturan penawaran. Alat pembayaran bergantung pada struktur sebenarnya; mata uang kripto tidak wajib digunakan.
Kelima, kelola secara berkelanjutan. Perusahaan terus mengungkapkan informasi; lembaga terkait menangani dividen, bunga, pemungutan suara, penebusan, atau jatuh tempo. Kode dapat menjalankan proses yang ditetapkan, tetapi pihak yang bertanggung jawab tetap harus memenuhi kewajiban nyata.
Keenam, alihkan atau keluar dari investasi. Apakah dapat dialihkan, kepada siapa, di mana, dan setelah masa pembatasan apa bergantung pada aturan serta kondisi pasar. Sebagian produk harus dipegang hingga jatuh tempo; sebagian tidak memiliki pasar sekunder yang aktif.
Enam tahap ini adalah kerangka pemahaman, bukan prosedur identik untuk setiap proyek.
4. Hubungannya dengan saham, ICO, dan RWA
| Istilah | Hal utama yang dijelaskan | Perbedaan penting |
|---|---|---|
| Saham | Efek yang umumnya memberikan hak pemegang saham | STO tidak terbatas pada saham |
| STO | Penawaran token sekuritas | Memiliki token bukan bukti izin penerbitan atau perdagangan |
| ICO | Umumnya penawaran awal koin atau token | Nama tidak menentukan sifat hukum; beberapa ICO dapat melibatkan efek |
| RWA | Aset dunia nyata dan representasinya on-chain | Lebih luas daripada efek; proyek RWA tidak harus melibatkan penawaran efek |
Saham konvensional dan token sekuritas ekuitas mungkin sama-sama terkait hak pemegang saham, tetapi registrasi, kustodian, pengalihan, dan penegakan hak dapat berbeda. Periksa struktur hak sebelum nama produknya.
5. Mengapa menggunakan cara ini?
Saya tertarik pada apakah catatan digital yang lebih konsisten dapat menghubungkan pendanaan, registrasi, penyelesaian transaksi, dan pengelolaan berikutnya dengan lebih baik.
Contohnya, syarat pemesanan dan pembatasan pengalihan dapat dimasukkan ke sistem; transaksi yang memenuhi syarat dapat diproses lebih otomatis; lembaga dapat mengurangi rekonsiliasi berulang. MAS menekankan potensi efisiensi transaksi terprogram dan layanan aset, sekaligus menyatakan bahwa skala membutuhkan likuiditas, infrastruktur, standar, dan pengaturan penyelesaian yang saling mendukung. MAS: jalur menuju skala tokenisasi
Potensi dan hasil nyata berbeda.
Blockchain yang berjalan terus tidak berarti efek boleh diperdagangkan sepanjang waktu. Teknologi lintas negara tidak mengizinkan penjualan kepada investor di semua negara. Unit penerbitan yang dapat dipecah tidak menjamin pembeli.
Teknologi menyediakan alat. Hukum, lembaga, bisnis, dan pasar menentukan manfaatnya.
6. Empat kesalahpahaman umum
“Masuk blockchain membuat aset lebih bernilai.” Nilai tetap bergantung pada bisnis, arus kas, kualitas hak, dan penilaian pasar. Perubahan pencatatan tidak mengubah aset buruk menjadi aset baik.
“Ada aset fisik berarti tidak bisa rugi.” Aset dapat dinilai terlalu tinggi, memiliki utang, atau sulit dijual. Perusahaan dan lembaga terkait juga dapat gagal memenuhi kewajiban.
“Bisa dibeli berarti bisa dijual.” Antarmuka perdagangan tidak menjamin pembeli. Pembatasan pengalihan, kedalaman pasar, dan harga memengaruhi keluar dari investasi.
“Smart contract menyelesaikan semuanya.” Kode tidak otomatis memastikan keaslian aset nyata dan tidak menggantikan pengadilan, pencatat, kustodian, atau pelaksanaan kewajiban perusahaan. Sistem juga dapat memiliki kerentanan dan risiko operasional.
7. Enam pertanyaan sebelum mempertimbangkan STO
- Hak apa yang diperoleh, dan dokumen hukum apa yang mendukungnya?
- Siapa penerbit dan siapa bertanggung jawab atas registrasi, kustodian, serta pemenuhan kewajiban?
- Apakah saya memenuhi syarat, dan aturan apa yang berlaku?
- Dapatkah aset dasar, penggunaan dana, dan dasar penilaian diverifikasi?
- Dari mana imbal hasil berasal, dan berapa kerugian dalam kondisi terburuk?
- Bagaimana keluar, kepada siapa dapat dialihkan, dan siapa menangani sengketa?
Tanpa jawaban jelas, nama token yang menarik tidak cukup untuk membuat penilaian.
8. Pandangan saya: hak tepercaya sebelum token berguna
STO layak diteliti karena berpotensi menghubungkan hak atas efek, pendanaan perusahaan, dan infrastruktur digital secara lebih efektif.
Urutannya tidak boleh dibalik. Lihat bisnis dan aset terlebih dahulu, lalu hak, tanggung jawab, dan aturan; terakhir, nilai apakah teknologi benar-benar memperbaiki penawaran, pengelolaan, dan pengalihan.
Token dapat menjadi pembawa digital hubungan modal. Hubungan modal yang tepercaya tetap membutuhkan kegiatan bisnis nyata, hak yang jelas, dan pemenuhan kewajiban berkelanjutan.
Artikel ini menjelaskan konsep, bukan rekomendasi produk atau ajakan investasi. Yurisdiksi dan struktur produk berbeda; penawaran tertentu membutuhkan penilaian profesional berdasarkan aturan yang berlaku saat itu.
Sumber diperiksa: 3 Oktober 2026. Diagram merupakan kerangka konseptual yang disusun penulis.